Livre blanc 01 · Chaîne de valeur
Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage
Le Cameroun détient le minerai et un marché en croissance, mais capte peu de valeur : l’écart est en amont, dans le fer et les billettes.
Dérivé Établi à partir de l’édition française du manuscrit, à la date de génération du site ; équivalent imprimé = mots ÷ 350.
Vous lisez l’édition française complète. Également en ligne : Full English edition中文摘要版
Synthèse
Ce que montre l’étude
Lire la synthèse complèteLe Cameroun dispose de grands gisements de minerai de fer, dont certains à haute teneur, et d’un marché de la construction en croissance, mais il capte peu de la valeur créée entre la mine et le chantier. L’écart se situe en amont, dans les unités de fer et les billettes. La transformation locale prévue par le Code minier de 2023 et une filière sidérurgique construite par phases à Kribi peuvent convertir les exportations de minerai en valeur industrielle.
Source : livre blanc 01, synthèse ; les repères entre crochets renvoient à la liste des sources en annexe.
Conclusions principales
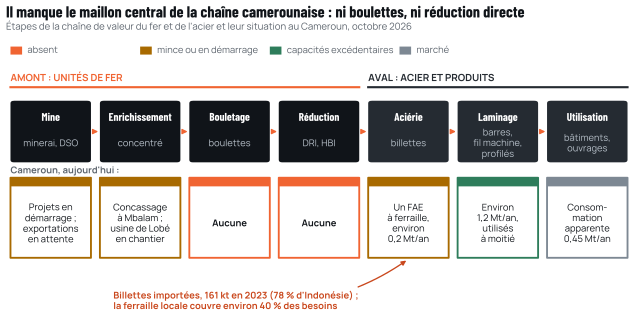
- La filière sidérurgique camerounaise a ses deux extrémités, mais pas son maillon central. Le pays compte 64 Mt/an de capacités minières de minerai de fer en développement, soit le quatrième portefeuille de projets au monde [G18], et environ 1,2 Mt/an de capacités de laminage et de transformation de l’acier [C38]. Entre les deux, il n’existe ni bouletage, ni réduction directe, ni haut fourneau ; l’Afrique subsaharienne dans son ensemble n’a produit que 0,09 Mt de fer de réduction directe (DRI) en 2025 selon les statistiques d’usines de Midrex [T13].
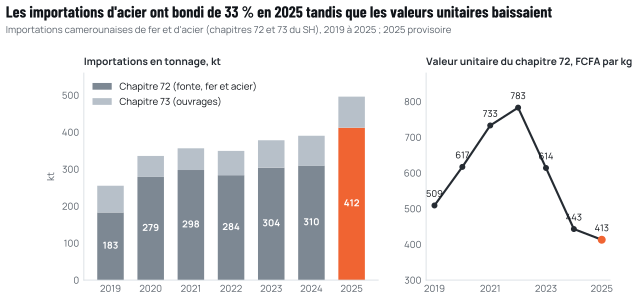
- La facture des importations est une facture d’unités de fer. Les importations du chapitre 72 ont augmenté de 33 % en 2025, pour atteindre 412 049 t d’une valeur de 170,1 milliards de FCFA ; en y ajoutant les ouvrages du chapitre 73, l’acier a représenté 13,0 % du déficit commercial [C05]. Les billettes ont constitué le premier poste d’importation en 2023, avec 161,4 kt et environ la moitié des dépenses du chapitre 72, dont 78 % en provenance d’Indonésie [C06].
- Le laminage est saturé ; la contrainte porte sur la charge. La capacité de production de ronds à béton (armatures), de 627 kt/an, représente environ 3,5 fois la demande intérieure de 180 kt/an [C30], les laminoirs tournent à environ 50 % [C38][C40] et la ferraille locale ne couvre qu’environ 40 % de leurs besoins [C38]. En septembre 2026, le premier producteur a emprunté 40 millions d’euros à Afreximbank dans le but précis d’importer des billettes [C38][C39].
- La contrainte n’est pas le tonnage, mais la teneur. La seule réserve conforme à un code, celle de Mbalam-Nabeba, compte 517 Mt à 62,2 % Fe, dont environ 154 Mt du côté camerounais et 363 Mt au Congo, et 5 638 Mt d’itabirite à 33,4 % Fe, dont 3 924 Mt à Mbarga, au Cameroun [O05]. Son minerai à expédition directe convient à l’exportation et aux hauts fourneaux, mais non à la réduction directe au gaz, qui requiert des boulettes titrant près de 67,5 % Fe et pauvres en silice et en alumine [N16]. Un concentré à 68 % Fe répondant à cette base n’a été obtenu que lors d’essais de laboratoire en 2014 [O04].
- La charge de qualité réduction directe (qualité DR) est rare dans le monde, ce qui en accroît la valeur. La demande de boulettes marchandes de qualité DR pourrait passer de 46,4 Mt en 2022 à 117,3 Mt en 2033, laissant 31,6 Mt/an sans source identifiée [N01] ; le Moyen-Orient et l’Afrique du Nord ont besoin à eux seuls de 30 à 40 Mt/an supplémentaires d’ici quelques années [N02]. Un concentré camerounais de qualité DR trouverait preneur au Cameroun comme à l’étranger.
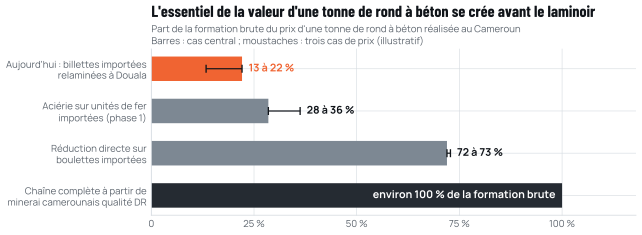
- L’essentiel de la valeur d’une tonne de ronds à béton est créé en amont du laminoir. Sur la base de prix datés de 2025 et 2026, le minerai et la production de fer représentent 64 à 72 % de la valeur d’une tonne de ronds à béton, la fusion 6 à 15 % et le laminage 13 à 22 % (chiffres illustratifs, chapitre 8). Transformée jusqu’au rond à béton, une tonne de concentré de qualité DR vaut environ 3,6 fois la même tonne vendue sous forme de minerai.
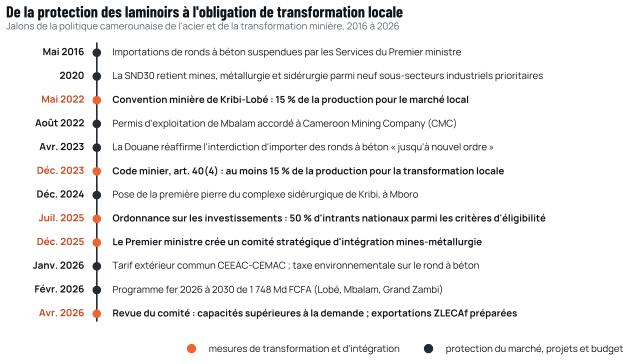
- La politique publique impose désormais la transformation locale, mais ne la rend pas encore bancable. L’article 40, alinéa 4, du Code minier fixe un minimum de 15 % [Z42], les conventions de Mbalam et de Lobé comportent des clauses de 15 % [O17][O33], et un comité placé auprès des Services du Premier ministre coordonne l’intégration mines-métallurgie depuis décembre 2025 [Z79]. Aucun texte public ne définit encore la transformation, la qualité, le prix ni le calendrier, et le tarif douanier taxe les billettes au même taux de 10 % que le minerai de fer [P24].
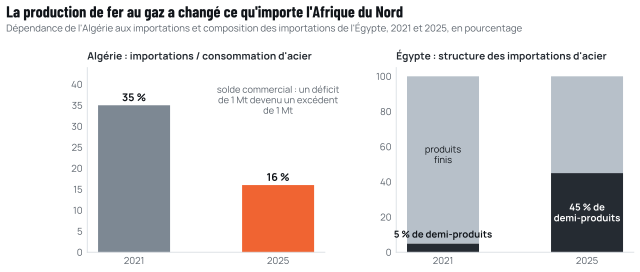
- Les producteurs qui ont réussi ont remonté la chaîne à partir d’une aciérie ou d’une usine de réduction directe implantée sur un port. L’Algérie est passée d’un déficit sidérurgique de 1 Mt à un excédent de 1 Mt entre 2021 et 2025 grâce au DRI produit au gaz [A04] ; les importations de l’Égypte se sont déplacées vers les billettes à mesure que son laminage dépassait sa production de fer [A07] ; le Vietnam a bâti un complexe côtier alimenté en minerai importé [N13]. Au Nigeria, Ajaokuta, mégaprojet inadapté, n’a jamais produit d’acier liquide [N14].
- Une filière construite par phases à Kribi peut capter la valeur étape par étape. D’abord une aciérie, puis des profilés lorsque la demande est avérée, enfin la réduction directe du concentré camerounais lorsque la qualité, le gaz et l’échelle le permettront. La configuration de référence RC-1 de Cameroon Steel illustre cette séquence : une phase 1 d’une capacité nominale de 0,3 Mt/an (production soutenue attendue de 270 à 300 kt), dont les travaux sont visés à partir de 2029 et la première coulée au second semestre 2030, puis une capacité nominale de 1 Mt/an après 2034, avec une réserve pour environ 1 Mt/an de DRI plus tard (chiffres prévus / indicatifs) [F01][X04]. Les billettes de la phase 1 peuvent être laminées en fil machine et en ronds à béton ou vendues aux relamineurs existants, qui importent environ 60 % de leur charge [C38] ; sur unités de fer importées, elle ne serait compétitive qu’à l’abri du tarif et n’économiserait guère plus de devises que ces relamineurs (livre blanc 09).
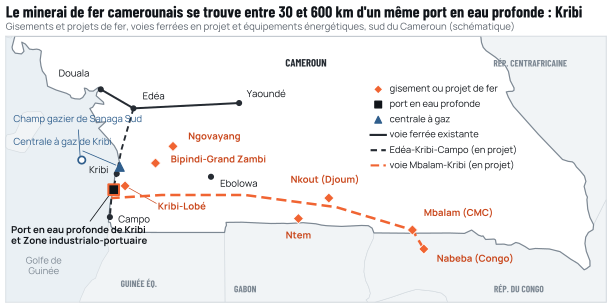
- Kribi est la charnière, et ses maillons ultérieurs doivent être sécurisés. Kribi offre un quai de 16 m [Z37], une zone industrielle dotée d’un pôle sidérurgique [Z4], une alimentation de 100 MW en 225 kV, destinée à l’ensemble de la plateforme portuaire, à partir de fin 2026 [Z43] et un gisement de gaz qui a perdu son acheteur de GNL en juillet 2026 [E09]. Un module de réduction directe nécessiterait environ 9 bcf (milliards de pieds cubes) de gaz par an, soit environ 12 % de la production de 2025 [E04], une puissance garantie au stade ultérieur du poste électrique, de 330 à 400 MW, des installations de manutention de vrac et le chemin de fer de Mbalam.
Sommaire
12 chapitres, 4 annexes
Chaque chapitre s’ouvre sur sa conclusion. Les annexes donnent la méthode, le glossaire et la liste des sources.
- SynthèseSynthèse14 min · 1 fig.
- Chapitre 1Le chaînon manquant est en amont : le Cameroun lamine de l’acier mais ne produit pas de fer13 min · 3 fig.
- Chapitre 2Le minerai du Cameroun est assez abondant ; c’est sa teneur qui détermine la filière14 min · 4 fig.
- Chapitre 3Le Cameroun importe des unités de fer et des produits plats, pas des ronds à béton13 min · 3 fig.
- Chapitre 4Les producteurs qui ont réussi ont adapté la production de fer à leur gaz, à leur minerai et à leur marché16 min · 2 fig.
- Chapitre 5La politique publique exige désormais la transformation locale ; elle ne la rend pas encore bancable13 min · 2 fig.
- Chapitre 6Une filière par phases : d’abord la fusion, puis les profilés, enfin le fer issu du minerai camerounais18 min · 3 fig.
- Chapitre 7Kribi est la charnière : là où se rencontrent le minerai, le gaz, l’électricité et l’eau profonde14 min · 4 fig.
- Chapitre 8La production de fer est l’enjeu ; l’aciérie en est la porte d’entrée14 min · 2 fig.
- Chapitre 9Seize risques, dont quatre critiques, qui concernent pour la plupart les unités de fer et l’énergie13 min · 2 fig.
- Chapitre 10Recommandations : faire produire du fer à la règle des 15 %13 min · 2 fig.
- Chapitre 11Lacunes de connaissance : ce que l’on ne sait pas encore et comment y remédier9 min
Annexes
Pour aller plus loin
Livres blancs liés
- WP03La sidérurgie électrique est la bonne filière pour l’Afrique centraleTechnologie · 3,5 h
- WP04Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à bétonMarché · 3,6 h
- WP09L’acier national n’économise des devises que s’il est compétitif aux prix frontièreÉconomie · 3,5 h
Outils Labs liés
- Explorateur de chaîne de valeur
Combien de tonnes entrent et sortent à chaque étape, du minerai au produit fini ?
- Simulateur de substitution aux importations
Quelle part des importations d’acier une production locale pourrait-elle remplacer ?
- Chronologie du projet
Qu’est-ce qui est vérifié, qu’est-ce qui est prévu, et quand ?
Citer ce livre blanc
CS-WP-01
Cameroon Steel (2026). Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage. Livre blanc 01, CS-WP-01. https://www.cameroon-steel.com/fr/bibliotheque/ore-to-steel/
- Référence
- CS-WP-01
- Édition
- 10 octobre 2026
- Statut
- Première édition
- Diffusion
- Public