Livre blanc 01 · Chapitre 8 · Édition française
La production de fer est l’enjeu ; l’aciérie en est la porte d’entrée
Dans ce chapitre (6)
- 8.1 Méthode : des prix datés à la valeur par tonne de ronds à béton
- 8.2 Où se crée la valeur
- 8.3 Ce que capte le Cameroun aujourd’hui, et selon chaque configuration
- 8.4 Devises : l’argument repose sur les unités de fer locales
- 8.5 Emplois et valeur ajoutée industrielle
- 8.6 Ce que l’économie de la filière implique pour les politiques publiques et l’investissement
Aux prix de marché datés de 2025 et 2026, le minerai et la production de fer représentent ensemble 64 à 72 % de la valeur marchande d’une tonne de ronds à béton, le laminage 13 à 22 % et la fusion 6 à 15 %. Les laminoirs camerounais ne captent aujourd’hui que l’étape du laminage. Une aciérie y ajoute l’étape de la fusion et, surtout, crée le débouché qui rend possible une production de fer locale ; menée jusqu’à la réduction directe, la fusion et le laminage, chaque tonne de concentré camerounais vaudrait environ 3,6 fois sa valeur sous forme de minerai, et environ 2,6 fois sous forme de DRI seul. Ces chiffres sont des écarts de prix bruts illustratifs : ils indiquent où se situe la valeur, et non la valeur ajoutée ni le bénéfice de quiconque.
8.1 Méthode : des prix datés à la valeur par tonne de ronds à béton
Il n’existe pas de chaîne de prix publiée qui relierait le minerai camerounais au rond à béton camerounais, car les produits intermédiaires ne font l’objet d’aucun échange au Cameroun. La démarche retenue ici est transparente et reproductible :
- retenir un prix international daté pour le principal produit ferreux de chaque étape (minerai, unités de fer, billettes, rond à béton) ;
- convertir chaque prix en sa contribution à une tonne de ronds à béton finis, à partir du tonnage de chaque produit nécessaire par tonne de ronds à béton ;
- interpréter l’écart entre deux étapes successives comme la valeur marchande ajoutée par l’étape.
Cet écart est un écart brut sur l’intrant ferrifère. Ce n’est pas une valeur ajoutée au sens de la comptabilité nationale, qui déduirait aussi l’énergie, les consommables et les services, ni une marge bénéficiaire, qui déduirait en outre la main-d’œuvre, la maintenance, les amortissements et les frais financiers. Il indique à quel endroit de la chaîne se crée la valeur marchande, et c’est la question qui importe pour les politiques publiques.
Tableau 8.1 Prix retenus pour l’analyse de la captation de la valeur
| Produit | Base | Date | Prix (USD/t) | Valeur retenue | Source |
|---|---|---|---|---|---|
| Minerai de fer, fines à 62 % Fe | CFR Chine, moyenne annuelle | 2025 | 100,2 | 100 | [G31] |
| Minerai de fer, fines à 62 % Fe | CFR Chine ; mensuel et hebdomadaire | septembre et 3 octobre 2026 | 97,7 ; 97 | cas bas : 97 | [G32][G34] |
| Minerai de fer, prévision | Banque mondiale | 2026 (prév.) ; 2027 (prév.) | 97 ; 95 | contexte | [G33] |
| HBI | Libye, CFR Italie et Turquie | janvier 2026 | 370 | 370 | [N03] |
| HBI | Russie, CFR Turquie | janvier 2026 | moins de 330 | cas bas : 330 | [N03] |
| Fonte | Brésil, FOB | août 2026 | 475 | contexte | [N04] |
| Ferraille lourde HMS 1&2 (80:20) | CFR Turquie | 3 octobre 2026 | 403 | contexte | [G34] |
| Billettes | Chine, FOB | 3 octobre 2026 | 465 à 470 | 467,5 | [G34] |
| Billettes | origine CEI, CFR Turquie | 3 octobre 2026 | 515 à 525 | cas haut : 520 | [G34] |
| Rond à béton | Turquie, FOB | 3 octobre 2026 | 620 à 630 | 625 | [G34] |
| Fil machine | Turquie, FOB | 3 octobre 2026 | 650 à 660 | contexte | [G34] |
| Rond à béton, prix homologué à Douala (Ø12 FE500) | Prix producteur, FCFA | octobre 2023 | environ 633 000 FCFA/t (environ 965 €) | contexte | [C44] |
Source : comme indiqué. FOB : franco à bord au port d’exportation ; CFR : coût et fret jusqu’au port de destination.
Les ratios massiques proviennent des rendements de planification de RC-1 et de ratios sectoriels publiés (annexe A) : une tonne de ronds à béton exige environ 1,04 t de billettes (rendement de laminage de 96 %), 1,06 t d’acier liquide (rendement de coulée de 98 %), 1,21 t d’unités de fer (rendement métallique de 88 %) [F01] et, si ces unités de fer sont du DRI, environ 1,75 t de boulettes de qualité DR, à raison de 1,45 t par tonne de DRI [N01].
Trois simplifications doivent être gardées à l’esprit. Les prix portent sur des lieux et des dates différents, entre janvier et octobre 2026, le prix du minerai étant une moyenne de 2025. Le minerai est valorisé à l’indice 62 % Fe, alors que les boulettes de qualité DR bénéficient d’une prime négociée dans des contrats trimestriels et non publiée [N16] ; cela sous-estime l’étape du minerai et du bouletage et surestime d’autant l’étape de la réduction, sans modifier leur somme. Enfin, les prix internationaux sont utilisés de bout en bout, alors que le rond à béton camerounais se vend à un prix intérieur réglementé.
8.2 Où se crée la valeur
Aux prix centraux, la valeur d’une tonne de ronds à béton, soit 625 USD, se forme comme suit (figure 8.1) :
- minerai : 1,75 t à 100 USD = environ 175 USD, soit 28 % ;
- bouletage et réduction directe : 1,21 t d’unités de fer à 370 USD = environ 447 USD, soit un apport d’environ 272 USD, ou 43 % ;
- fusion et coulée : 1,04 t de billettes à 467,5 USD = environ 487 USD, soit un apport d’environ 40 USD, ou 6 % ;
- laminage : le rond à béton à 625 USD, soit un apport d’environ 138 USD, ou 22 %.
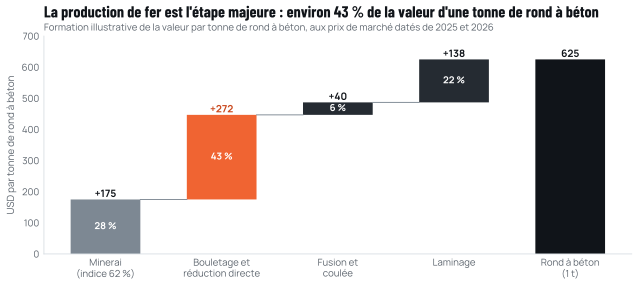
Source : calcul de Cameroon Steel à partir de [G31], [N03], [G34], des rendements de RC-1 [F01] et du ratio de boulettes [N01] ; méthode à l’annexe A. Statut : illustratif.
Les parts varient avec les prix, mais pas le classement. Le tableau 8.2 recalcule la formation de la valeur selon deux variantes : un cas bas pour les unités de fer, avec du HBI russe à 330 USD/t et du minerai à 97 USD/t, et un cas haut pour les billettes, valorisées au prix des billettes d’origine CEI livrées en Turquie, soit 520 USD/t. Dans tous les cas, le minerai et la production de fer représentent ensemble 64 à 72 % de la valeur d’une tonne de ronds à béton, et la fusion et le laminage ensemble 28 à 36 %.
Tableau 8.2 Valeur par tonne de ronds à béton, par étape, selon trois cas de prix (USD et part de 625 USD)
| Étape | Cas central | Cas bas pour les unités de fer | Cas haut pour les billettes |
|---|---|---|---|
| Minerai (1,75 t) | 175 (28 %) | 170 (27 %) | 175 (28 %) |
| Bouletage et réduction directe | 272 (43 %) | 229 (37 %) | 272 (43 %) |
| Fusion et coulée | 40 (6 %) | 88 (14 %) | 95 (15 %) |
| Laminage | 138 (22 %) | 138 (22 %) | 83 (13 %) |
| Minerai et production de fer, ensemble | 447 (72 %) | 399 (64 %) | 447 (72 %) |
| Fusion et laminage, ensemble | 178 (28 %) | 226 (36 %) | 178 (28 %) |
Source : calcul de Cameroon Steel ; données d’entrée au tableau 8.1 et à l’annexe A. Les parts peuvent ne pas totaliser 100 % en raison des arrondis. Statut : illustratif.
L’étape de la fusion appelle un commentaire, car c’est celle que capte une aciérie de phase 1. Avec des unités de fer importées aux prix internationaux, elle est mince : les billettes produites à partir de HBI à 370 USD ne valent qu’environ 40 USD de plus par tonne de ronds à béton que le HBI lui-même, et des billettes produites à partir de ferraille achetée au prix d’importation turc de 403 USD/t [G34] vaudraient presque exactement ce qu’a coûté la ferraille. C’est pourquoi les billettes chinoises, proposées de 465 à 470 USD/t FOB et issues de la surcapacité [G16], sont difficiles à concurrencer avec une charge importée. Une aciérie camerounaise trouve sa justification de trois autres manières : elle évite le fret des billettes et n’acquitte de droits que sur la charge métallique, et non sur la billette, puisque la ferraille, le DRI et le HBI importés supportent le même droit de 10 % que les billettes [P24] ; elle donne accès, avec le temps, à des unités de fer locales moins chères, d’abord la ferraille locale, puis le DRI local ; et elle dote le pays du four dont les unités de fer locales ont besoin. L’aciérie est la porte d’accès à l’enjeu de la production de fer, non l’enjeu lui-même. Le livre blanc 09 (chapitre 7) confronte en détail une aciérie de Kribi alimentée en unités de fer importées aux importations rendues, et le livre blanc 04 (chapitre 8) présente la comparaison indicative de la série entre le coût d’une billette produite à Kribi et celui d’une importation rendue ; le présent chapitre ne reprend pas leurs fourchettes de coûts.
8.3 Ce que capte le Cameroun aujourd’hui, et selon chaque configuration
L’application des trois cas de prix aux configurations du chapitre 6 donne la part de la formation brute du prix d’une tonne de ronds à béton réalisée au Cameroun (figure ES.1 de la synthèse) :
- aujourd’hui, avec des billettes importées relaminées à Douala, environ 22 %, soit 13 à 22 % selon les cas de prix ;
- avec une aciérie alimentée en unités de fer importées (phase 1), environ 28 %, soit 28 à 36 % ;
- avec la réduction directe de boulettes importées, environ 72 % (72 à 73 %), moins la prime sur les boulettes, qui reviendrait à l’étranger ;
- avec la filière complète à partir d’un minerai camerounais de qualité DR, la totalité de l’écart brut par construction et, en pratique, l’essentiel une fois déduits les électrodes, ferro-alliages, réfractaires et pièces de rechange importés ainsi que la charge du capital étranger.
Ces parts mesurent où se forme le prix brut, et non la valeur ajoutée : chacune comprend aussi des consommables et des services importés ainsi que la charge en capital d’installations financées de l’étranger, qu’une mesure de comptabilité nationale déduirait.
Le chiffre actuel sous-estime ce que gagnent les laminoirs camerounais, car le prix intérieur du rond à béton est protégé. En octobre 2023, le prix homologué à Douala d’une barre FE500 de 12 mm correspondait à environ 633 000 FCFA/t, soit environ 965 €/t [C44], alors que le rond à béton turc était proposé à l’exportation de 550 à 575 USD/t FOB [G37]. Cette prime est payée par les constructeurs et les ménages camerounais du fait de l’interdiction des importations ; c’est un transfert au sein de l’économie plutôt qu’une valeur créée par la filière. Une filière par phases devrait chercher à tirer sa marge de la production de fer, et non de l’interdiction.
Une seconde manière d’apprécier l’enjeu consiste à suivre une tonne de concentré de qualité DR (figure 8.2). Vendue sous forme de minerai à l’indice 62 % Fe, elle rapporterait environ 100 USD. Transformée en DRI, à raison de 1,45 t de boulettes par tonne de DRI, elle donne des produits d’une valeur d’environ 255 USD ; en billettes, environ 278 USD ; en ronds à béton, environ 357 USD, soit à peu près 3,6 fois sa valeur sous forme de minerai.
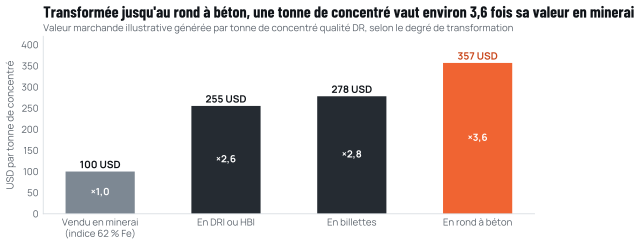
Source : calcul de Cameroon Steel à partir de [G31], [N03], [G34], [F01], [N01]. Statut : illustratif.
À l’échelle du module de réduction directe de RC-1, les montants prennent une dimension nationale. Un module DRI de 1 Mt/an utiliserait environ 1,45 Mt/an de concentré de qualité DR. Vendu sous forme de minerai à 100 USD/t, ce concentré rapporterait environ 145 millions USD par an. Réduit en DRI, il représenterait environ 370 millions USD d’unités de fer ; fondu et laminé, environ 0,83 Mt de produits longs finis d’une valeur d’environ 517 millions USD au prix central du rond à béton. L’écart, soit environ 370 millions USD par an de production brute supplémentaire, mesure ce que la transformation locale du minerai nécessaire à un seul module DR peut apporter à l’économie, avant coûts. Ce n’est pas un bénéfice, et sa réalisation exige du capital, de l’énergie et de la main-d’œuvre ; mais c’est l’ordre de grandeur qui devrait éclairer la conception de la règle des 15 %.
8.4 Devises : l’argument repose sur les unités de fer locales
L’acier pèse lourd dans les comptes extérieurs du Cameroun. Les importations du chapitre 72 du SH ont coûté 170,1 milliards de FCFA, soit environ 259 millions d’euros, en 2025, et les chapitres 72 et 73 ont représenté ensemble 13,0 % du déficit commercial [C05]. Les billettes ont représenté à elles seules environ 161 kt en 2023 [C06] ; au prix chinois à l’exportation d’octobre 2026, environ 467,5 USD/t, elles vaudraient environ 75 millions USD, bien que la valeur déclarée dans Comtrade ait été à peu près le double [C06][G34].
L’effet sur les devises diffère nettement d’une phase à l’autre.
- Une aciérie alimentée en unités de fer importées économise les devises consacrées aux billettes, mais en dépense de nouveau l’essentiel pour le HBI et la ferraille importée. Par tonne de ronds à béton, les unités de fer importées coûtent environ 447 USD, contre environ 487 USD pour les billettes qu’elles remplacent ; l’économie nette correspond à l’apport de la fusion, au fret évité sur les billettes et à l’électricité, à la main-d’œuvre et aux services nationaux mobilisés pour la fusion.
- La réduction directe du concentré camerounais économise la quasi-totalité de ces 447 USD par tonne de ronds à béton, puisque le minerai, le gaz et l’électricité sont nationaux. C’est là que réside l’argument en devises en faveur d’une production de fer locale.
- Les billettes marchandes ne réduisent directement la facture d’importation que lorsqu’elles remplacent des billettes importées dans la charge des relamineurs, soit environ 60 % de cette charge aujourd’hui [C38] ; les billettes laminées en ronds à béton supplémentaires se substituent à la production nationale, et non aux importations.
- Les exportations rapportent des devises. À la pleine capacité de RC-1, soit 1 Mt/an, la production représenterait plus du double du total des importations camerounaises du chapitre 72, soit 412 kt [C05], de sorte que plus de la moitié de la production serait vendue à l’étranger. À titre purement illustratif, 0,5 Mt/an vendues au prix turc du rond à béton d’octobre 2026, de 620 à 630 USD/t FOB, vaudraient environ 310 à 315 millions USD par an [G34] ; les prix effectivement obtenus sur les marchés de la CEMAC seraient différents.
Le livre blanc 09 parvient à la même conclusion avec une comptabilité plus complète du contenu importé, électrodes, ferro-alliages, réfractaires et pièces de rechange compris. Sur ferraille et HBI importés, une usine de Kribi conserverait environ 47 à 181 USD de devises par tonne de ronds à béton, contre 48 à 170 USD pour le relaminage actuel de billettes importées, et environ 545 à 645 USD avec des unités de fer nationales (livre blanc 09, chapitre 9). Sur unités de fer importées, la phase 1 économise donc à peu près ce que les relamineurs économisent déjà ; l’économie importante ne vient qu’avec le fer national.
Le gaz et l’électricité nationaux modifient aussi le solde. Aux prix camerounais de 2025, le gaz nécessaire à une tonne de DRI coûterait environ 29 à 51 USD (annexe A) [E04], versés à des producteurs nationaux plutôt qu’à des fournisseurs étrangers de HBI ou de billettes.
8.5 Emplois et valeur ajoutée industrielle
RC-1 indique environ 500 emplois directs (450 à 550) et environ 1 000 emplois indirects (800 à 1 500) pour la phase 1, et environ 1 100 emplois directs (900 à 1 300) à la pleine capacité de 1 Mt/an, hors module DR [F01]. Ces chiffres se situent dans la fourchette observée pour des usines comparables. Prometal fait état d’environ 1 000 emplois directs pour environ 360 kt/an d’acier fini [C25] ; au Kenya, l’usine Devki de Kwale, de 500 kt/an et alimentée en minerai, annonçait 2 500 emplois directs et 9 000 emplois indirects lors de son inauguration [A23] ; et les micro-aciéries américaines d’environ 0,39 à 0,45 Mt/an (430 000 à 500 000 « tons » annoncées, lues en tonnes courtes américaines, unité des rapports de Commercial Metals Company) emploient environ 200 à 230 personnes [T20][T23].
L’emploi indirect dépend de la profondeur des chaînes d’approvisionnement locales. Les données mondiales indiquent que deux emplois dans la sidérurgie en soutiennent treize dans sa chaîne d’approvisionnement [P01], et la sidérurgie européenne fait état de multiplicateurs d’emploi de type I et de type II de 6,2 et 8,6 [P02]. Appliqués au Cameroun, ces chiffres constituent des plafonds, car le tissu local de fournisseurs de réfractaires, de pièces de rechange, d’ingénierie et de logistique est moins dense qu’en Europe. La règle du Code minier qui réserve aux Camerounais 95 % des emplois miniers non qualifiés [O36] et le critère d’emploi de l’ordonnance sur les investissements [Z39] vont dans le même sens : la transformation locale est aussi une stratégie d’emploi industriel qualifié.
Sur le plan macroéconomique, l’industrie manufacturière représentait environ 13,3 % du PIB en 2025 [C09], contre un objectif de 25 % d’ici 2030 fixé par la SND30 [P13]. Rares sont les projets capables à eux seuls de faire évoluer ce ratio ; une filière du minerai à l’acier à l’échelle de 1 Mt/an en fait partie.
8.6 Ce que l’économie de la filière implique pour les politiques publiques et l’investissement
Quatre conclusions s’en dégagent.
- La valeur se situe en amont. Le minerai et la production de fer concentrent environ les deux tiers, ou davantage, de la valeur marchande d’une tonne de ronds à béton dans tous les cas de prix étudiés. Des politiques qui ne protègent que le laminage protègent une part mineure de la filière.
- Une aciérie est nécessaire, mais pas suffisante. Alimentée en unités de fer importées, elle capte un apport modeste ; sa valeur stratégique tient à ce qu’elle constitue le débouché sans lequel le DRI local n’aurait pas d’acheteur.
- La règle des 15 % devrait être jugée au fer qu’elle crée. Le concentré nécessaire à un module DR vaut environ 145 millions USD par an sous forme de minerai et environ 517 millions USD sous forme de produits longs finis. Une règle satisfaite par le simple concassage du minerai ne capterait rien de cet écart.
- Les devises suivent les unités de fer. L’économie importante et durable intervient lorsque le minerai, le gaz et l’électricité sont nationaux et que seul l’acier franchit la frontière.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- G31Commodity Markets Outlook, Historical Data, Annual (xlsx). World Bank, 2 sept. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- G32Pink Sheet, October 2026. World Bank, 2 oct. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- G33Commodity Markets Outlook April 2026, Forecasts (tableau 1). World Bank, avr. 2026.thedocs.worldbank.org/en/doc/f3138644a1e8e2bb631399ae11d6c408-00500120…
- N03BPI and HBI prices on the rise in Europe. SteelOrbis, 23 janv. 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- N04Prices for Brazilian pig iron stabilised at $475 per tonne in August. GMK Center, 7 sept. 2026.gmk.center/en/news/prices-for-brazilian-pig-iron-stabilised-at-475-per…
- C44Fer à béton : les producteurs acceptent une baisse des prix. EcoMatin, 23 oct. 2023.ecomatin.net/fer-a-beton-les-producteurs-acceptent-une-baisse-des-prix
- F01Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- N01Iron ore supply for direct reduction: outlook and challenges (J. Atherton), présentation à l’Arab Steel Summit. International Iron Metallics Association (IIMA), oct. 2024.2024.aisusteel.org/wp-content/uploads/2024/10/Dr-John-Atherton_IIMA.pd…
- N16Launch of DR-grade iron ore pellet premium weekly indicator. Fastmarkets, 1 dévers 2022.fastmarkets.com/insights/launch-of-dr-grade-iron-ore-pellet-premium-we…
- G16OECD: global steel excess capacity set to reach 745 million mt by 2028. EUROMETAL (Platts), 5 juin 2026.eurometal.net/oecd-global-steel-excess-capacity-set-to-reach-745-milli…
- P24WITS TRAINS API, Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- G37Weekly steel prices (archive 23160). AISU, 22 oct. 2023.aisusteel.org/en/archives/23160
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (publié 1 avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- C06UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- E04Données pétrolières 2025. SNH, publié juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- C25Prometal inaugure deux usines évaluées à 57 milliards F. Journal du Cameroun, 19 janv. 2024.fr.journalducameroun.com/prometal-inaugure-deux-usines-evaluees-a-57-m…
- A23Devki opens Sh50bn steel plant in Kwale. Capital FM Kenya, 20 nov. 2022.capitalfm.africa/devki-opens-sh50bn-steel-plant-in-kwale/
- T20Nucor to build new rebar micro mill in North Carolina. Nucor Corp., 7 avr. 2022.nucor.com/news-release/nucor-to-build-new-rebar-micro-mill-in-north-ca…
- T23Rebar manufacturing facility coming to Eastern Panhandle. West Virginia Public Broadcasting, 8 dévers 2022.wvpublic.org/story/economy/rebar-manufacturing-facility-coming-to-east…
- P01Economic and social impact of the global steel industry (infographie). worldsteel / Oxford Economics, mai 2019.worldsteel.org/wp-content/uploads/Steel-social-and-economic-impact.pdf
- P02European Steel in Figures 2025. EUROFER, juin 2025.eurofer.eu/assets/publications/brochures-booklets-and-factsheets/europ…
- O36Mining 2026, Cameroon (Chazai Wamba). Chambers Global Practice Guides, mis à jour 27 janv. 2026.practiceguides.chambers.com/practice-guides/mining-2026/cameroon
- Z39Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement. Presidency (copy on GECAM), 18 juil. 2025.legecam.cm/wp-content/uploads/2025/08/ordonnance_n_2025_002_du_18_07_2…
- C09Les Comptes Nationaux de 2025. INS Cameroun, août 2026 (publié 2 sept. 2026).ins-cameroun.cm/wp-content/uploads/2026/09/Comptes_Nationaux_2025_FR_V…
- P13Stratégie Nationale de Développement 2020-2030 (SND30). Republic of Cameroon / MINEPAT (hosted by FAOLEX), 2020.faolex.fao.org/docs/pdf/cmr211554.pdf
Citer ce chapitre
Cameroon Steel (2026). Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage. Livre blanc 01, chapitre 8 : La production de fer est l’enjeu ; l’aciérie en est la porte d’entrée. CS-WP-01. https://www.cameroon-steel.com/fr/bibliotheque/ore-to-steel/economics-value-capture/
Source