Livre blanc 01 · Synthèse · Édition française
Synthèse
Le Cameroun dispose de grands gisements de minerai de fer, dont certains à haute teneur, et d’un marché de la construction en croissance, mais il ne capte qu’une faible part de la valeur créée entre la mine et le chantier. Le chaînon manquant ne se situe pas au stade du laminage, où le pays compte déjà plus de laminoirs qu’il n’en a besoin ; il se situe en amont, dans les unités de fer et les billettes que ses laminoirs importent et qu’aucune usine camerounaise ne produit. L’obligation, posée par le Code minier de 2023, de mettre au moins 15 % de la production minière à la disposition de la transformation locale peut, conjuguée à une filière sidérurgique construite par phases à Kribi, convertir les exportations de minerai en valeur industrielle, à condition que la règle soit conçue pour fournir une charge de qualité propre à la production de fer plutôt que du minerai brut.
Dans ce chapitre (5)
ES.1 Dix constats
- La filière sidérurgique camerounaise a ses deux extrémités, mais pas son maillon central. Le pays compte 64 Mt/an de capacités minières de minerai de fer en développement, soit le quatrième portefeuille de projets au monde [G18], et environ 1,2 Mt/an de capacités de laminage et de transformation de l’acier [C38]. Entre les deux, il n’existe ni bouletage, ni réduction directe, ni haut fourneau ; l’Afrique subsaharienne dans son ensemble n’a produit que 0,09 Mt de fer de réduction directe (DRI) en 2025 selon les statistiques d’usines de Midrex [T13].
- La facture des importations est une facture d’unités de fer. Les importations du chapitre 72 ont augmenté de 33 % en 2025, pour atteindre 412 049 t d’une valeur de 170,1 milliards de FCFA ; en y ajoutant les ouvrages du chapitre 73, l’acier a représenté 13,0 % du déficit commercial [C05]. Les billettes ont constitué le premier poste d’importation en 2023, avec 161,4 kt et environ la moitié des dépenses du chapitre 72, dont 78 % en provenance d’Indonésie [C06].
- Le laminage est saturé ; la contrainte porte sur la charge. La capacité de production de ronds à béton (armatures), de 627 kt/an, représente environ 3,5 fois la demande intérieure de 180 kt/an [C30], les laminoirs tournent à environ 50 % [C38][C40] et la ferraille locale ne couvre qu’environ 40 % de leurs besoins [C38]. En septembre 2026, le premier producteur a emprunté 40 millions d’euros à Afreximbank dans le but précis d’importer des billettes [C38][C39].
- La contrainte n’est pas le tonnage, mais la teneur. La seule réserve conforme à un code, celle de Mbalam-Nabeba, compte 517 Mt à 62,2 % Fe, dont environ 154 Mt du côté camerounais et 363 Mt au Congo, et 5 638 Mt d’itabirite à 33,4 % Fe, dont 3 924 Mt à Mbarga, au Cameroun [O05]. Son minerai à expédition directe convient à l’exportation et aux hauts fourneaux, mais non à la réduction directe au gaz, qui requiert des boulettes titrant près de 67,5 % Fe et pauvres en silice et en alumine [N16]. Un concentré à 68 % Fe répondant à cette base n’a été obtenu que lors d’essais de laboratoire en 2014 [O04].
- La charge de qualité réduction directe (qualité DR) est rare dans le monde, ce qui en accroît la valeur. La demande de boulettes marchandes de qualité DR pourrait passer de 46,4 Mt en 2022 à 117,3 Mt en 2033, laissant 31,6 Mt/an sans source identifiée [N01] ; le Moyen-Orient et l’Afrique du Nord ont besoin à eux seuls de 30 à 40 Mt/an supplémentaires d’ici quelques années [N02]. Un concentré camerounais de qualité DR trouverait preneur au Cameroun comme à l’étranger.
- L’essentiel de la valeur d’une tonne de ronds à béton est créé en amont du laminoir. Sur la base de prix datés de 2025 et 2026, le minerai et la production de fer représentent 64 à 72 % de la valeur d’une tonne de ronds à béton, la fusion 6 à 15 % et le laminage 13 à 22 % (chiffres illustratifs, chapitre 8). Transformée jusqu’au rond à béton, une tonne de concentré de qualité DR vaut environ 3,6 fois la même tonne vendue sous forme de minerai.
- La politique publique impose désormais la transformation locale, mais ne la rend pas encore bancable. L’article 40, alinéa 4, du Code minier fixe un minimum de 15 % [Z42], les conventions de Mbalam et de Lobé comportent des clauses de 15 % [O17][O33], et un comité placé auprès des Services du Premier ministre coordonne l’intégration mines-métallurgie depuis décembre 2025 [Z79]. Aucun texte public ne définit encore la transformation, la qualité, le prix ni le calendrier, et le tarif douanier taxe les billettes au même taux de 10 % que le minerai de fer [P24].
- Les producteurs qui ont réussi ont remonté la chaîne à partir d’une aciérie ou d’une usine de réduction directe implantée sur un port. L’Algérie est passée d’un déficit sidérurgique de 1 Mt à un excédent de 1 Mt entre 2021 et 2025 grâce au DRI produit au gaz [A04] ; les importations de l’Égypte se sont déplacées vers les billettes à mesure que son laminage dépassait sa production de fer [A07] ; le Vietnam a bâti un complexe côtier alimenté en minerai importé [N13]. Au Nigeria, Ajaokuta, mégaprojet inadapté, n’a jamais produit d’acier liquide [N14].
- Une filière construite par phases à Kribi peut capter la valeur étape par étape. D’abord une aciérie, puis des profilés lorsque la demande est avérée, enfin la réduction directe du concentré camerounais lorsque la qualité, le gaz et l’échelle le permettront. La configuration de référence RC-1 de Cameroon Steel illustre cette séquence : une phase 1 d’une capacité nominale de 0,3 Mt/an (production soutenue attendue de 270 à 300 kt), dont les travaux sont visés à partir de 2029 et la première coulée au second semestre 2030, puis une capacité nominale de 1 Mt/an après 2034, avec une réserve pour environ 1 Mt/an de DRI plus tard (chiffres prévus / indicatifs) [F01][X04]. Les billettes de la phase 1 peuvent être laminées en fil machine et en ronds à béton ou vendues aux relamineurs existants, qui importent environ 60 % de leur charge [C38] ; sur unités de fer importées, elle ne serait compétitive qu’à l’abri du tarif et n’économiserait guère plus de devises que ces relamineurs (livre blanc 09).
- Kribi est la charnière, et ses maillons ultérieurs doivent être sécurisés. Kribi offre un quai de 16 m [Z37], une zone industrielle dotée d’un pôle sidérurgique [Z4], une alimentation de 100 MW en 225 kV, destinée à l’ensemble de la plateforme portuaire, à partir de fin 2026 [Z43] et un gisement de gaz qui a perdu son acheteur de GNL en juillet 2026 [E09]. Un module de réduction directe nécessiterait environ 9 bcf (milliards de pieds cubes) de gaz par an, soit environ 12 % de la production de 2025 [E04], une puissance garantie au stade ultérieur du poste électrique, de 330 à 400 MW, des installations de manutention de vrac et le chemin de fer de Mbalam.
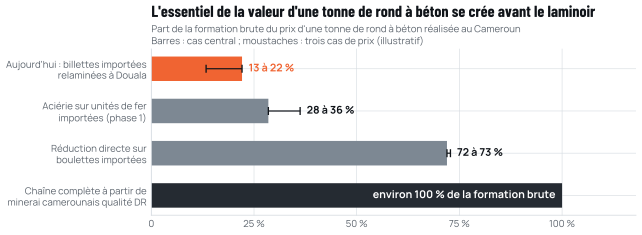
Source : calcul de Cameroon Steel à partir de [G31], [N03], [G34], des rendements de RC-1 [F01] et du ratio de boulettes [N01] ; méthode au chapitre 8 et à l’annexe A. Écarts de prix bruts, et non valeur ajoutée. Statut : illustratif.
ES.2 Le diagnostic : une économie en sablier
Le Cameroun s’apprête à devenir exportateur de minerai de fer. Le programme de l’État pour 2026 à 2030 engage 1 748 milliards de FCFA, soit environ 3,1 milliards USD, dans trois projets : Mbalam, Bipindi-Grand Zambi et Kribi-Lobé [O29]. Le promoteur de Mbalam prévoit jusqu’à 10 Mt/an d’exportations par la route jusqu’en 2029, puis 25 Mt/an par voie ferrée à partir de 2030 [O25] ; Lobé prévoit de porter sa production de concentré à 8 Mt/an d’ici 2031 [O35]. Dans le même temps, la sidérurgie nationale fonctionne avec des billettes importées et une ferraille rare, et ses laminoirs tournent à la moitié de leur capacité.
Cette combinaison, un flux de minerai important et croissant en haut, une industrie du laminage saturée en bas et rien entre les deux, constitue le sablier que le présent livre blanc décrit au chapitre 1. Elle explique pourquoi le Cameroun peut à la fois exporter du minerai et importer de l’acier, et pourquoi de nouveaux laminoirs ne changeraient rien à la situation. La contrainte, c’est le fer.
La demande est solide mais limitée. La consommation apparente d’acier s’établit à environ 450 kt/an [C40], soit environ 15 à 20 kg par habitant selon l’estimation de population retenue [C13][C14], contre 29,2 kg pour l’Afrique et 209 kg pour le monde [G05]. La construction a progressé de 4,3 % en volume en 2025 [C09], le déficit de logements est estimé entre 1,8 et 2,0 millions d’unités [C15] et la consommation d’acier de l’Afrique devrait croître de 3,8 % en 2026 et de 4,6 % en 2027 [G09]. Une filière nationale à l’échelle de 1 Mt/an aurait besoin de débouchés à l’exportation dans la CEMAC et au-delà : le Cameroun exporte déjà environ 31 kt de ronds à béton par an, principalement vers le Tchad [C05][C06].
ES.3 La proposition : une filière construite par phases
Le présent livre blanc propose une filière construite à rebours à partir de l’aciérie, chaque étape étant conçue pour se justifier par ses propres mérites et aucune n’étant engagée avant que ses conditions soient réunies (chapitre 6).
- Phase 1 : produire des billettes au Cameroun. Un four à arc électrique (FAE), un four-poche et une machine de coulée continue de billettes, associés à un laminoir à barres et à fil machine, alimentés en ferraille et en DRI ou en fer briqueté à chaud (HBI) importés. Dans RC-1, cette phase a une capacité nominale de 0,3 Mt/an de produits finis (production soutenue attendue de 270 à 300 kt), requiert environ 0,36 Mt/an de charges métalliques et appelle une charge moyenne d’environ 36 MW, dans la limite des 100 premiers MW que la ligne de 225 kV apporte à l’ensemble de la plateforme portuaire ; l’allocation d’une part de cette puissance à l’aciérie reste à convenir [F01][Z43]. Les travaux sont visés à partir de 2029, la première coulée au second semestre 2030 et la montée en cadence en 2031 [F01]. Sa production peut être orientée soit vers le fil machine et les ronds à béton, soit vers des billettes marchandes destinées aux relamineurs existants, qui importent environ 60 % de leur charge sous forme de billettes (161 kt en 2023) [C06][C38] ; la capacité de production de ronds à béton atteignant 3,5 fois la demande [C30], ses tonnages doivent se substituer aux billettes et au fil machine importés ou être exportés dans la CEMAC, et non s’ajouter aux ronds à béton nationaux. Sur unités de fer importées, elle économise par tonne à peu près autant de devises que les relamineurs actuels et n’est compétitive qu’à l’abri du tarif (livre blanc 09) : sa justification repose donc sur la qualité, les billettes marchandes et le débouché qu’elle crée pour le fer local. Elle développe aussi les compétences et les infrastructures dont les phases suivantes auront besoin.
- Phases 2 et 3 : profilés et produits longs lourds. Les cornières et les plats légers sont laminés localement en petites quantités [C25] ; les profilés moyens et lourds et les poutrelles H ne sont pas produits au Cameroun et sont importés [C06]. La phase 2 (deuxième ligne de fusion et laminoir à profilés légers et moyens), à titre indicatif de 2032 à 2034, et la phase 3 (extension de l’aciérie et laminoir à profilés lourds), après 2034, porteraient RC-1 à sa capacité nominale de 1 Mt/an [F01][X04] ; toutes deux devraient être engagées au vu d’une demande avérée, y compris à l’exportation.
- Le module de réduction directe : le concentré camerounais, lorsque ses conditions seront réunies. Un module d’environ 1 Mt/an de DRI, nécessitant environ 1,45 Mt/an de boulettes de qualité DR [N01] et 8,4 à 9,1 bcf/an de gaz [T09][T10], tenu en réserve dans RC-1 et envisagé à titre indicatif après 2034 [F01]. Ce module ne devrait être construit que lorsque le concentré de qualité DR aura été validé à l’échelle pilote et contractualisé au titre de la règle des 15 %, lorsque le gaz sera garanti par un contrat de long terme audité, et lorsque la puissance garantie et la manutention de vrac seront en place.
Cet ordre reproduit ce qui a fonctionné ailleurs et évite ce qui a échoué (chapitre 4) : il commence là où se situe la facture des importations, recourt à des équipements modulaires et éprouvés, sécurise la charge avant chaque four et s’implante dans un port en eau profonde. Il permet aussi de maîtriser les quatre risques critiques recensés au chapitre 9 : la saturation du marché des ronds à béton, héritage d’un laminage sans fer, et trois risques liés aux unités de fer et à l’énergie, à savoir la pénurie d’unités de fer, l’absence à ce jour de charge de qualité DR et la puissance garantie.
Sur le plan du carbone, la filière part d’un niveau bas. Sur le réseau camerounais, à dominante hydroélectrique, la phase 1 de RC-1 présente une intensité estimée d’environ 0,32 t de CO2 par tonne d’acier fini pour les émissions directes et liées à l’électricité, et d’environ 0,58 t en incluant les émissions amont du DRI importé [F01], contre une moyenne mondiale de 1,92 t [T01]. Ce point compte, car le MACF (CBAM), mécanisme d’ajustement carbone aux frontières de l’Union européenne, couvre désormais le DRI, les billettes, les ronds à béton, le fil machine et les boulettes [D08].
ES.4 Ce que le livre blanc demande à l’État, aux investisseurs et aux partenaires
Le chapitre 10 formule dix-sept recommandations. Cinq d’entre elles en portent l’essentiel.
- Un texte d’application de l’article 40, alinéa 4, qui définisse la transformation selon sa profondeur, fixe le prix de l’approvisionnement local à la parité à l’exportation, rattache l’obligation au concentré de qualité DR et impose une communication publique des résultats.
- Une allocation de gaz à l’industrie à Kribi, adossée à un audit indépendant des réserves de Sanaga Sud, maintenant que l’enlèvement de GNL a pris fin.
- Un cadre pour les contrats d’électricité de l’industrie lourde au-delà de 10 MW, la livraison dans les délais de l’alimentation en 225 kV et de son stade ultérieur, ainsi que des règles publiées d’allocation et de qualité de l’électricité pour les charges des fours à arc.
- Des droits de douane et des mesures de défense commerciale qui récompensent la production de fer : des droits progressifs du minerai aux demi-produits puis à l’acier fini, une préférence nationale pour les billettes et les profilés fabriqués localement, et une capacité de réaction aux poussées des importations.
- Pour les investisseurs, une aciérie d’abord et le module de réduction directe préparé dès maintenant : des essais pilotes sur le concentré de qualité DR, des conditions de qualité et de prix convenues avec les titulaires de conventions, et des équipements compatibles hydrogène, les institutions de financement du développement finançant phase par phase.
Aucune de ces mesures n’exige de subvention publique importante. Ensemble, elles porteraient la part de la formation brute du prix d’une tonne de ronds à béton réalisée au Cameroun d’environ un cinquième aujourd’hui vers un tiers avec une aciérie, puis vers l’essentiel, avant consommables importés et service du capital, une fois le minerai camerounais réduit sur place (figure ES.1).
ES.5 À propos de ce livre blanc
Ce document est le premier des dix livres blancs publiés par Cameroon Steel, qui développe à Mboro, dans la Zone industrialo-portuaire de Kribi, un complexe sidérurgique réalisé par phases, d’une capacité nominale de 1 Mt/an [X04] ; sa première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le Chef de l’État [X01]. La société sœur de Cameroon Steel, Cameroon Mining Company, détient le permis d’exploitation de Mbalam [X01]. Le présent livre blanc est rédigé depuis cette position, et le lecteur doit en tenir compte ; c’est pourquoi il s’appuie, chaque fois que possible, sur des éléments publics et cités.
Sources. Chaque chiffre porte un repère renvoyant à la liste des sources de l’annexe C : données internationales de worldsteel, de l’OCDE, de la Banque mondiale, de l’AIE et de Midrex ; données camerounaises de l’Institut national de la statistique (INS), du régulateur de l’électricité, de la société nationale des hydrocarbures et de la presse nationale ; documents d’entreprises, de ministères et de l’autorité portuaire cités par titre et par date. Les données sont arrêtées au 10 octobre 2026.
Statut des chiffres. Les chiffres signalés comme dérivés résultent de calculs d’analyste effectués sur des données sourcées, selon la méthode exposée à l’annexe A. Les chiffres signalés comme illustratifs indiquent des ordres de grandeur et ne constituent pas des prévisions du chiffre d’affaires ou de la marge d’une quelconque usine. Les chiffres relatifs à la configuration de référence de Cameroon Steel, RC-1, sont prévus ou indicatifs : ce sont des valeurs de planification technique, et non des engagements, appelées à évoluer avec l’ingénierie de détail. Le présent livre blanc ne communique ni montant d’investissement ni rentabilité financière pour le projet.
Structure. Le chapitre 1 expose le chaînon manquant de la chaîne de valeur ; le chapitre 2, les ressources en minerai et leurs teneurs ; le chapitre 3, la consommation et les importations ; le chapitre 4, les enseignements tirés de six producteurs ; le chapitre 5, la politique d’enrichissement ; le chapitre 6, la filière construite par phases ; le chapitre 7, Kribi ; le chapitre 8, l’économie de la captation de la valeur ; le chapitre 9, les risques ; le chapitre 10, les recommandations ; et le chapitre 11, les éléments probants qui manquent encore et la manière de les obtenir. Quatre annexes suivent : la méthode et les hypothèses (annexe A), un glossaire (annexe B), les sources (annexe C) et les données sous-jacentes à chaque illustration (annexe D).
Déclaration d’intérêts. Ce livre blanc est publié par Cameroon Steel, qui développe un complexe sidérurgique à Kribi. Il est rédigé pour éclairer le débat public ; son analyse est indépendante de toute offre commerciale, et chaque chiffre est sourcé ou assorti de son statut.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- O05Mbalam-Nabeba resources and reserves statement as at 20 May 2015 (JORC). Ancien détenteur du projet Mbalam-Nabeba (société cotée à l’ASX), 2015.sdl.live.irmau.com/irm/content/resources-reserves.aspx?RID=236
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (publié 1 avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- C06UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- C40Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1 oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- Z42Loi n° 2023/014 du 19 décembre 2023 portant Code minier, Article 40(4) (texte officiel, copie miroir). Rural-info (copy of the official text), 19 dévers 2023.rural-info.net/wp-content/uploads/2024/11/Loi-N°2023-014-du-19-decembr…
- G18Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- T132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- C39Prometal obtient 26 milliards FCFA d’Afreximbank pour soutenir son expansion industrielle. EcoMatin, 30 sept. 2026.ecomatin.net/prometal-obtient-26-milliards-fcfa-dafreximbank-pour-sout…
- N16Launch of DR-grade iron ore pellet premium weekly indicator. Fastmarkets, 1 dévers 2022.fastmarkets.com/insights/launch-of-dr-grade-iron-ore-pellet-premium-we…
- O04Mbalam-Nabeba project presentation, Mining Indaba 2014 (essais sur itabirite). Ancien détenteur du projet Mbalam-Nabeba (société cotée à l’ASX), févr. 2014.sdl.live.irmau.com/irm/PDF/2752_0/PresentationMiningIndaba2014
- N01Iron ore supply for direct reduction: outlook and challenges (J. Atherton), présentation à l’Arab Steel Summit. International Iron Metallics Association (IIMA), oct. 2024.2024.aisusteel.org/wp-content/uploads/2024/10/Dr-John-Atherton_IIMA.pd…
- N02MENA will need an additional 30-40 million tons of DR pellets in the near future. GMK Center, 24 nov. 2025.gmk.center/en/news/mena-will-need-an-additional-30-40-million-tons-of-…
- O17Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- O33Fer de Lobé : l’État octroie le permis d’exploitation à Sinosteel. EcoMatin, 7 sept. 2022.ecomatin.net/fer-de-lobe-malgre-des-contestations-letat-octroie-le-per…
- Z79Cameroon reviews metals industry to address supply and energy constraints. Business in Cameroon, 29 avr. 2026.businessincameroon.com/public-management/2904-16094-cameroon-reviews-m…
- P24WITS TRAINS API, Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- A04Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- A07Egypt’s steel industry: protection from within. GMK Center, 23 juil. 2026.gmk.center/en/posts/egypt-s-steel-industry-protection-from-within/
- N13Hòa Phát Group proposes development of Thạch Khê iron ore mine. AIST, 27 mai 2026.aist.org/hoa-phat-group-proposes-development-of-thach-khe-iron-ore-min…
- N14Mr. President, it’s time to make final decision on Ajaokuta Steel, NIOMCO. ThisDay, 15 juil. 2026.thisdaylive.com/2026/07/15/mr-president-its-time-to-make-final-decisio…
- F01Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- X04Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- Z37Guide du Port de Kribi. PAK (PDF), août 2020.Cité par titre et date
- Z4Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois…. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- Z43Kribi franchit la ligne électrique 225 kV. PAK, 6 août 2025.Cité par titre et date
- E09Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- E04Données pétrolières 2025. SNH, publié juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- G31Commodity Markets Outlook, Historical Data, Annual (xlsx). World Bank, 2 sept. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- N03BPI and HBI prices on the rise in Europe. SteelOrbis, 23 janv. 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- O29Cameroon plans $3.1B iron ore push starting 2026. Daba Finance (republished by AllAfrica), 14 févr. 2026.dabafinance.com/en/news/cameroon-mining-investment-2026-2030
- O25Mbalam iron ore mine delays first exports to early 2026. Business in Cameroon, 13 dévers 2025.businessincameroon.com/public-management/1312-15495-mbalam-iron-ore-mi…
- O35Sinosteel reporte les exportations du fer de Kribi-Lobé à 2027 malgré 120 milliards FCFA déjà investis. EcoMatin, 11 mars 2026.ecomatin.net/cameroun-sinosteel-reporte-les-exportations-du-fer-de-kri…
- C13WDI API : SP.POP.TOTL ; SP.URB.TOTL.IN.ZS (CMR). World Bank, mis à jour 8 oct. 2026.api.worldbank.org/v2/country/CMR/indicator/SP.POP.TOTL?format=json
- C14Cameroun : bouclage du 4e RGPH, 22,7 millions d’habitants recensés. Journal du Cameroun, 5 oct. 2026.fr.journalducameroun.com/cameroun-bouclage-du-4e-rgph-227-millions-dha…
- G05World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- C09Les Comptes Nationaux de 2025. INS Cameroun, août 2026 (publié 2 sept. 2026).ins-cameroun.cm/wp-content/uploads/2026/09/Comptes_Nationaux_2025_FR_V…
- C152024 Housing Finance Yearbook, Cameroon profile. Centre for Affordable Housing Finance in Africa (CAHF), janv. 2024 (PDF : mars 2025).housingfinanceafrica.org/wp-content/uploads/2025/03/CAMEROON.pdf
- G09worldsteel Short Range Outlook April 2026 (communiqué et tableau 1). worldsteel, 14 avr. 2026.worldsteel.org/media/press-releases/2026/worldsteel-short-range-outloo…
- C25Prometal inaugure deux usines évaluées à 57 milliards F. Journal du Cameroun, 19 janv. 2024.fr.journalducameroun.com/prometal-inaugure-deux-usines-evaluees-a-57-m…
- T09ENERGIRON technology (DRI-FAE au gaz naturel ou à l’hydrogène). EC ICIT, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- T10Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- T01Sustainability Indicators 2025 report. worldsteel, nov. 2025 (mis à jour févr. 2026).worldsteel.org/wider-sustainability/sustainability-indicators/sustaina…
- D08Regulation (EU) 2023/956 (CBAM), Annex I. EUR-Lex (OJ L 130), 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- X01Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
Citer ce chapitre
Cameroon Steel (2026). Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage. Livre blanc 01, synthèse : Synthèse. CS-WP-01. https://www.cameroon-steel.com/fr/bibliotheque/ore-to-steel/executive-summary/
Source