Livre blanc 01 · Chapitre 6 · Édition française
Une filière par phases : d’abord la fusion, puis les profilés, enfin le fer issu du minerai camerounais
La voie crédible la plus rapide entre l’exportation de minerai et la valeur industrielle est une filière construite à rebours, à partir de l’aciérie. Une première phase qui fond et coule des billettes au Cameroun crée la capacité qui manque au pays, propose des billettes aux relamineurs qui importent l’essentiel de leur charge et constitue les compétences, l’alimentation électrique et la logistique portuaire dont les phases suivantes auront besoin ; les profilés et les produits longs lourds suivent ; la réduction directe du concentré camerounais referme la filière lorsque la teneur, le gaz et l’échelle le permettent. Sur unités de fer importées, la première phase économise peu de devises et n’est compétitive qu’à l’abri du tarif : elle est la plateforme du fer local, et non le gain lui-même. La configuration de référence de Cameroon Steel, RC-1, illustre cette séquence. Ses chiffres sont prévus et indicatifs ; ce ne sont pas des engagements.
Dans ce chapitre (7)
- 6.1 Cinq principes de conception
- 6.2 La configuration de référence RC-1
- 6.3 Phase 1 : une aciérie qui produit des billettes au Cameroun
- 6.4 Phases 2 et 3 : les profilés et les produits longs lourds
- 6.5 Le module de réduction directe : le minerai camerounais, lorsque ses conditions seront réunies
- 6.6 Carbone : la filière par phases démarre bas et reste sous la moyenne mondiale
- 6.7 Pourquoi cet ordre, et pas un autre
6.1 Cinq principes de conception
Le diagnostic des chapitres 1 à 3 et les enseignements internationaux du chapitre 4 conduisent à cinq principes valables pour toute filière du minerai à l’acier au Cameroun, quel qu’en soit le promoteur.
- Commencer là où se situe la facture d’importation. Les billettes et les autres unités de fer constituent le premier poste d’importation d’acier et la contrainte déterminante de l’industrie existante [C06][C38]. Le premier investissement devrait produire des unités de fer ou des billettes au Cameroun.
- Recourir à des technologies éprouvées et modulaires. Les FAE de quelques centaines de milliers de tonnes par an et les modules de réduction directe de 0,25 Mt/an à 2,5 Mt/an sont des équipements standard, éprouvés par de longues années d’exploitation [T13][T20][T21]. Le haut fourneau n’est adapté ni au combustible ni au marché du Cameroun (chapitre 2).
- Sécuriser la charge avant de construire le four. Aucune phase ne devrait dépendre d’un approvisionnement qui n’existe pas encore. Les premières phases fonctionnent avec de la ferraille importée et locale et avec du DRI ou du HBI importé ; la réduction directe attend un concentré de qualité DR et un contrat de gaz.
- Implanter la filière au port. Les intrants en vrac, les exportations et le champ gazier se trouvent tous à Kribi (chapitre 7).
- Ne pas ajouter de capacités dans les segments saturés sans ajouter de fer. Une nouvelle capacité de laminage n’a de sens que si elle s’accompagne de sa propre aciérie et d’une gamme de produits qui va au-delà du rond à béton destiné au marché intérieur.
6.2 La configuration de référence RC-1
Cameroon Steel développe à Mboro, dans la Zone industrialo-portuaire de Kribi, un complexe sidérurgique d’une capacité nominale de 1 Mt/an d’acier, réalisé par phases [X04]. La première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le Chef de l’État [X01]. La première phase porte sur le rond à béton et le fil machine, produits à partir d’acier élaboré dans un FAE. La société sœur de Cameroon Steel, Cameroon Mining Company, détient le permis d’exploitation de Mbalam [X01], et la zone de Kribi compte la sidérurgie liée aux exportations minérales parmi ses pôles de développement [Z4].
Pour discuter du projet en termes d’ingénierie, Cameroon Steel utilise une configuration de référence, RC-1, qui décrit les phases, les capacités et les besoins indicatifs en utilités sur la base de références internationales. RC-1 est un outil de planification ; ce n’est pas une conception définitive, et ses chiffres évolueront avec l’ingénierie détaillée. Son édition actuelle, RC-1.1 (octobre 2026), vise le démarrage des travaux de la phase 1 à partir du premier trimestre 2029, une fois le certificat environnemental obtenu, une première coulée au second semestre 2030 et une montée en cadence au cours de 2031 ; la phase 2 (deuxième ligne de fusion et laminoir à profilés légers et moyens) est envisagée à titre indicatif de 2032 à 2034 et la phase 3 (extension de l’aciérie et laminoir à profilés lourds) après 2034, toutes deux sous réserve du marché et du financement ; le module de réduction directe (DR) viendra plus tard, sous réserve du minerai, du gaz et des autorisations [F01]. Le tableau 6.1 la résume, et la figure 10.1 du chapitre 10 présente la séquence.
Tableau 6.1 Configuration de référence RC-1 par phase (prévu / indicatif)
| Phase 1 | Phases 1 et 2 | Phases 1 à 3 | Module DR (réserve) | |
|---|---|---|---|---|
| Périmètre ajouté | Aciérie à FAE, four-poche, coulée continue de billettes ; laminoir à barres et fil machine | Deuxième ligne de fusion (FAE de la classe 40 t, four-poche, coulée continue) ; laminoir à profilés légers et moyens (cornières, profilés en U, plats) | Extension de l’aciérie ; laminoir à profilés lourds et poutrelles H | Module de réduction directe pour concentré camerounais |
| Capacité en produits finis, cumulée | 0,3 Mt/an nominale ; production soutenue de 0,27 à 0,30 | 0,5 Mt/an | 1,0 Mt/an (0,85 à 1,0) | inchangée ; environ 1 Mt/an de DRI (0,8 à 1,1) |
| Charges métalliques nécessaires | 0,36 Mt/an | 0,60 Mt/an | 1,21 Mt/an | jusqu’à 1,21 Mt/an couvertes par le DRI produit sur place |
| Charge électrique moyenne | environ 36 MW | environ 53 MW | environ 94 MW | environ 115 à 130 MW (dérivé) |
| Eau d’appoint à 2 m³/t (1,5 à 3,0) | environ 0,6 Mm³/an | environ 1,0 Mm³/an | environ 2,0 Mm³/an | plus les besoins de l’usine DR |
| Emplois directs | environ 500 (450 à 550) | n.d. | environ 1 100 (900 à 1 300) | supplémentaires, non estimés |
| Sources d’unités de fer | Ferraille et DRI ou HBI importés ; ferraille nationale d’environ 30 kt/an (0 à 60, hypothèse) | comme en phase 1 | comme en phase 1 | Concentré camerounais de qualité DR |
| Calendrier (objectif / indicatif) | Travaux à partir du T1 2029 ; première coulée au S2 2030 ; montée en cadence en 2031 | À titre indicatif de 2032 à 2034, sous réserve du marché et du financement | Après 2034, sous réserve du marché et du financement | Plus tard, sous réserve du minerai, du gaz et des autorisations |
Source : Cameroon Steel, configuration de référence RC-1 et modèle, édition du 10 octobre 2026 [F01] ; références tirées des directives EHS de la SFI et de worldsteel, énumérées à l’annexe A. La charge du module DR est dérivée à l’annexe A à partir de [T09]. Édition RC-1.1. Statut : prévu / indicatif.
6.3 Phase 1 : une aciérie qui produit des billettes au Cameroun
La première phase est la plus importante, car elle crée la capacité qui fait aujourd’hui défaut au pays : élaborer de l’acier à partir d’unités de fer, plutôt que remettre en forme de l’acier produit ailleurs.
Ce qu’elle fait. Un FAE fond une charge de ferraille et de DRI ; un four-poche ajuste la température et la composition chimique ; une machine de coulée continue solidifie l’acier en billettes. Les billettes sont réchauffées et laminées en ronds à béton et en fil machine. Pour sa capacité nominale de 0,3 Mt/an de produits finis, la phase 1 a besoin d’environ 0,36 Mt/an de charge métallique, sur la base d’un rendement métallique de 88 % et d’un rendement combiné de coulée et de laminage de 94 % [F01]. Avec un seul four de la classe 40 t, sa production soutenue attendue est de 270 à 300 kt par an ; la capacité nominale n’est atteinte qu’au prix d’un dégoulottage [F01].
D’où vient son fer. Le gisement national de ferraille, mesuré pour la dernière fois entre 53 000 et 61 833 t/an en 2006 [C42], est déjà insuffisant pour les laminoirs existants [C38]. RC-1.1 ne retient donc qu’environ 30 kt/an de ferraille nationale pour l’usine, dans une fourchette de 0 à 60 kt/an [F01]. La phase 1 doit fonctionner avec du DRI ou du HBI importé et de la ferraille importée, ce qui porte ses flux de vrac entrant par le port à environ 351 kt par an, consommables compris [F01]. RC-1 traite la part de DRI ou de HBI dans la charge comme une variable de conception, à titre indicatif de 20 à 50 %, avec 30 % comme valeur de planification [F01]. Le HBI importé est une matière première échangée sur les marchés : du HBI libyen était proposé à environ 370 USD/t livré en Italie et en Turquie en janvier 2026 [N03], et le commerce international de DRI a atteint environ 10,8 Mt en 2025 sur la base des données commerciales [T13]. L’approvisionnement contractuel et le coût rendu de ces unités de fer importées ne sont pas encore établis (chapitre 11, E18).
Où va sa production. L’aciérie de la phase 1 produit des billettes, et sa production peut être orientée soit vers les produits laminés, fil machine et ronds à béton, soit vers des billettes marchandes vendues aux relamineurs existants, qui importent environ 60 % de leur charge sous forme de billettes : 161 kt en 2023 [C06][C38]. Le rond à béton est saturé sur le marché intérieur, avec environ 627 kt de capacité pour environ 180 kt de demande [C30] ; les tonnages de la phase 1 doivent donc aller là où ils se substituent à des importations ou trouvent de nouveaux acheteurs : billettes pour les relamineurs, fil machine (7,8 kt importées en 2023 [C06]), ronds à béton certifiés là où les projets l’exigent, et exportations dans la CEMAC. Une nouvelle capacité de ronds à béton ne comblerait à elle seule aucun écart.
Ce qu’elle économise, et ce qu’elle n’économise pas. Le livre blanc de la série consacré à l’économie teste la première phase aux prix frontière. Sur ferraille et HBI importés, une usine de Kribi conserverait environ 47 à 181 USD de devises par tonne de ronds à béton, contre 48 à 170 USD pour le relaminage actuel de billettes importées : pratiquement autant (livre blanc 09, chapitre 9). Ses ronds à béton ne seraient compétitifs qu’à l’abri du droit de 20 %, et non au prix frontière hors droits, et les billettes marchandes n’égaleraient les importations rendues que dans un cas à bas coût (livre blanc 09, chapitre 7 ; la comparaison indicative de la série entre le coût d’une billette produite à Kribi et une importation rendue figure au livre blanc 04, chapitre 8). Sur unités de fer importées, la phase 1 n’est donc pas une source importante d’économie de devises. Sa justification repose sur la qualité certifiée, sur des billettes marchandes destinées à des relamineurs qui empruntent aujourd’hui des devises pour les importer, et sur le débouché qu’elle crée pour les unités de fer locales, d’abord la ferraille puis le DRI, qui est là où se situe l’économie.
Pourquoi elle vient en premier. La phase 1 forme des opérateurs, des techniciens de maintenance et des métallurgistes à l’aciérie électrique, discipline qu’aucun établissement de formation camerounais n’enseigne aujourd’hui dans le cadre d’un programme dédié [K02][K03][K04]. Elle exige un raccordement en haute tension et une manutention portuaire des charges métalliques en vrac, que les phases suivantes réutiliseront. Et sa charge moyenne d’environ 36 MW représente environ un tiers des 100 premiers MW de la ligne de 225 kV en construction jusqu’au port [F01][Z43]. Ces 100 MW desservent toutefois l’ensemble de la plateforme portuaire : le port, une cimenterie et plus de 60 entreprises de la zone [Z4][Z54]. L’allocation d’une part de cette puissance à l’aciérie et les mesures de qualité de l’électricité requises par le four à arc (compensation statique de puissance réactive et puissance de court-circuit suffisante au point de raccordement) restent à convenir.
Ce qu’elle doit éviter. Le laminoir à barres et fil machine de la phase 1 entre dans le segment le plus saturé du marché intérieur (chapitre 3). Sa justification est l’aciérie qui l’alimente, non une capacité de laminage supplémentaire : chaque fois que les billettes marchandes valent davantage pour le marché que les barres laminées, la production de l’aciérie devrait aller aux relamineurs de Douala qui importent aujourd’hui des billettes.
6.4 Phases 2 et 3 : les profilés et les produits longs lourds
Les profilés constituent l’étape suivante parce que ce sont des produits longs fabriqués à partir de billettes et de blooms, qu’ils n’exigent aucune nouvelle filière de procédé et qu’ils sont en grande partie importés. Le Cameroun a importé pour 26,3 millions USD de profilés et pour 58,0 millions USD de constructions métalliques en 2023 [C06]. Les cornières et les plats légers sont laminés localement en petites quantités [C25] ; les profilés moyens et lourds et les poutrelles H ne sont pas produits au Cameroun et sont importés [C06].
La phase 2 de RC-1 ajoute une deuxième ligne de fusion, avec un four à arc électrique de la classe 40 t, un four-poche et une coulée continue, ainsi qu’un laminoir à profilés légers et moyens pour les cornières, les profilés en U et les plats, qui porte la capacité en produits finis à environ 0,5 Mt/an, à titre indicatif de 2032 à 2034. C’est la deuxième ligne qui rend cette étape possible : un four de cette classe donne au plus environ 0,32 Mt d’acier liquide par an, de sorte que les 0,60 Mt/an de charges métalliques nécessaires aux phases 1 et 2 ne peuvent être fondues sans elle. La phase 3 étend l’aciérie et ajoute un laminoir à profilés lourds et à poutrelles H, pour atteindre la capacité nominale de 1 Mt/an après 2034 [F01][X04]. Le besoin en charges métalliques passe à environ 0,60 Mt/an, puis à 1,21 Mt/an [F01].
À cette échelle, deux faits deviennent déterminants. D’abord, une production de 1 Mt/an représente plus du double des importations totales du Cameroun au titre du chapitre 72 du SH, soit 412 kt en 2025 [C05] ; plus de la moitié devrait être exportée, vers les voisins de la CEMAC, vers l’Afrique de l’Ouest ou vers les marchés plus larges de la ZLECAf. Le calendrier des phases 2 et 3 devrait suivre des preuves de la demande, non un échéancier. Ensuite, 1,21 Mt/an de charges métalliques ne peuvent pas provenir de la ferraille. À ce stade, la question de l’origine du fer cesse d’être un détail d’approvisionnement et devient l’enjeu stratégique central.
6.5 Le module de réduction directe : le minerai camerounais, lorsque ses conditions seront réunies
RC-1 réserve l’emprise et les utilités d’un module de réduction directe d’environ 1 Mt/an de DRI, dimensionné sur le besoin en unités de fer de l’aciérie à pleine capacité et subordonné à la qualité du minerai et à l’approvisionnement en gaz, envisagé à titre indicatif après 2034 [F01]. RC-1 le tient en réserve plutôt que de le programmer comme une phase : sa construction est subordonnée à un ensemble de conditions, et non à une date.
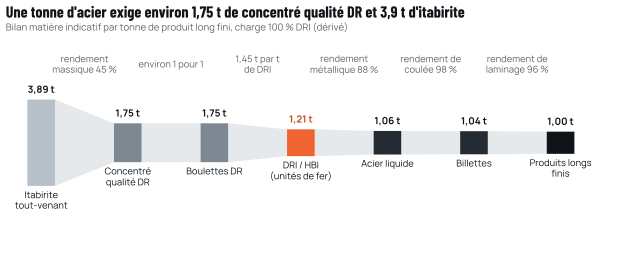
Source : calcul de Cameroon Steel à partir des rendements de RC-1 [F01], du ratio de boulettes [N01] et du rendement massique des essais [O04] ; méthode à l’annexe A.
Le bilan matière de la figure 6.1 montre ce qu’implique ce module. Pour chaque tonne de produit long fini élaborée entièrement à partir de DRI, la filière a besoin d’environ 1,21 t de DRI, d’environ 1,75 t de boulettes de qualité DR à raison de 1,45 t par tonne de DRI [N01], d’un tonnage à peu près égal de concentré, et d’environ 3,9 t d’itabirite au rendement massique de 45 % obtenu lors des essais [O04]. Un module DRI de 1 Mt/an a donc besoin d’environ 1,45 Mt/an de boulettes et d’environ 3,2 Mt/an d’itabirite tout-venant.
Comparons ces besoins au minerai que la règle des 15 % rend disponible (figure 6.2). Quinze pour cent des exportations de Mbalam en phase routière représenteraient jusqu’à 1,5 Mt/an, et 3,75 Mt/an en phase ferroviaire [O25][Z42] ; quinze pour cent de la production de concentré prévue à Lobé en 2028 représenteraient 0,6 Mt/an [O35]. En volume, l’obligation couvre le besoin d’un module DRI de 1 Mt/an. En teneur, elle ne le couvre pas : le minerai à expédition directe de Mbalam titre 62 % Fe et le concentré de Lobé est prévu au-dessus de 60 % Fe, alors qu’un four à cuve a besoin d’un produit proche de 67,5 % Fe et pauvre en gangue [O05][O35][N16].
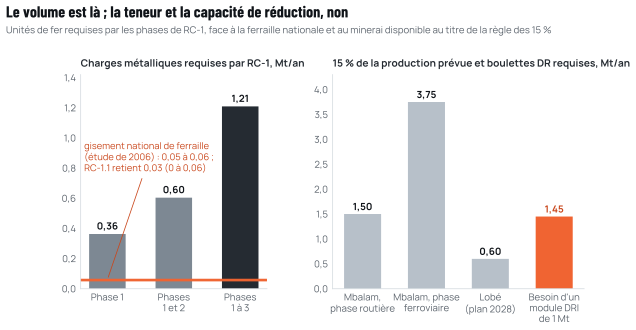
Source : RC-1 [F01] ; ferraille [C42] ; plan d’exportation de Mbalam [O25] ; plan de Lobé [O35] ; règle des 15 % [Z42] ; ratio de boulettes [N01]. Statut : prévu / dérivé.
Le tableau 6.2 présente les conditions qui devraient être réunies avant la construction du module.
Tableau 6.2 Conditions de construction du module de réduction directe sur minerai camerounais
| Condition | Seuil ou critère | Situation actuelle | Source |
|---|---|---|---|
| Teneur | Concentré proche de la base DR de 67,5 % Fe, 1,5 % SiO2, 0,5 % Al2O3, démontré à l’échelle pilote | 68 % Fe, 1,8 % SiO2, 0,2 % Al2O3, uniquement lors des essais de 2014 | [N16][O04] |
| Ressource destinée à l’usage local | Ressource certifiée et plan minier pour l’itabirite ou le concentré destinés à l’approvisionnement local | Ressource d’itabirite JORC de 5 638 Mt à 33,4 % Fe ; aucun plan minier pour l’approvisionnement local | [O05] |
| Bouletage | Usine de bouletage à la mine ou à Kribi, environ 1,45 Mt/an | Aucune prévue publiquement ; l’étude de 2011 chiffrait une usine de 4 Mt/an à 400 millions USD | [N01][O01] |
| Gaz | Environ 9,2 à 10 GJ par tonne de DRI, soit 8,4 à 9,1 bcf/an pour 1 Mt/an, sous contrat de long terme adossé à un audit des réserves | 75,5 bcf produits en 2025 ; fin de l’enlèvement pour le GNL en juillet 2026 ; réserves non publiques | [T09][T10][E04][E09] |
| Électricité | Puissance garantie d’environ 115 à 130 MW en moyenne pour la filière complète | Poste de Kribi : 100 MW dans un premier temps, 330 à 400 MW ensuite | [F01][Z43] |
| Logistique du vrac | Manutention d’environ 1,45 Mt/an de boulettes ou de concentré | Terminal minéralier de 125 Mt/an : protocole d’accord du 4 novembre 2025, achèvement attendu dans un délai de cinq à six ans à compter de mars 2026 ; rail à partir de 2030 | [O31][Z4][O25] |
| Débouchés | Marché pour environ 0,8 Mt/an d’acier par Mt de DRI, ou exportations de HBI | Marché intérieur d’environ 0,45 Mt/an ; CEMAC et ZLECAf | [C40][C07] |
| Contrat | Accord d’enlèvement des 15 % précisant la teneur, le prix à la parité à l’exportation et le calendrier | L’obligation existe ; modalités non publiques | [Z42][O17] |
Source : analyse de Cameroon Steel ; seuils tirés des sources indiquées.
L’étape du bouletage mérite une attention particulière. En 2011, l’étude « Stage 2 » de Mbalam, réalisée par l’ancien détenteur, envisageait 35 Mt/an de concentré d’itabirite à 66 % Fe et chiffrait une usine de bouletage de 4 Mt/an à 400 millions USD, dans un ensemble de 3,1 milliards USD qui exigeait aussi environ 350 MW d’électricité [O01]. Une usine de bouletage dimensionnée pour un seul module DRI de 1 Mt/an serait beaucoup plus petite, environ 1,45 Mt/an. Elle pourrait être implantée à la mine, ce qui évite de transporter un concentré chargé d’humidité, ou à Kribi, ce qui lui permettrait de servir à la fois le module DR et des clients à l’exportation. Ce choix relève des travaux de faisabilité qu’exige le module de réduction directe.
6.6 Carbone : la filière par phases démarre bas et reste sous la moyenne mondiale
L’aciérie électrique alimentée par le réseau camerounais démarre avec une faible empreinte carbone. Le dernier facteur d’émission publié pour ce réseau est d’environ 226 g CO2/kWh, pour 2024, année où la même base de données d’Ember attribue à l’hydroélectricité environ 72 % de la production [E56][E57]. Le régulateur de l’électricité fait état d’une part hydraulique plus élevée pour 2025, d’environ 90 % [E15] ; aucun facteur d’émission n’a encore été publié pour cette année-là. RC-1 conserve 226 g comme valeur de planification prudente [F01]. Sur cette base, l’intensité estimée de la phase 1 est d’environ 0,32 t de CO2 par tonne d’acier fini pour les émissions directes (périmètre 1) et liées à l’électricité (périmètre 2), et d’environ 0,58 t en incluant les émissions amont du DRI importé contenu dans la charge [F01]. À titre de comparaison, les moyennes 2024 de worldsteel sont de 0,69 t pour le FAE à ferraille, 1,47 t pour la filière DRI-FAE et 2,34 t pour la filière haut fourneau-convertisseur (HF-BOF), la moyenne mondiale étant de 1,92 t [T01].
Un module DR au gaz accroît les émissions directes de la filière ; en émissions directes et indirectes, l’AIE évalue la filière DRI au gaz et FAE à environ 1,4 t de CO2 par tonne, contre 2,2 t pour la filière haut fourneau [T02]. Mais il maintient la filière bien en deçà de la filière haut fourneau, et les fours à cuve modernes peuvent utiliser de l’hydrogène : un fournisseur fait état d’une réduction de 53 % par rapport à la filière haut fourneau avec du gaz naturel et de 86 % avec 100 % d’hydrogène [T09]. Le MACF de l’Union européenne couvre le DRI, les billettes, le rond à béton, le fil machine et même les boulettes de minerai de fer [D08], et le prix de ses certificats a atteint 82,32 € par tonne de CO2 au troisième trimestre 2026 [D05] : une intensité carbone faible et vérifiée est donc un atout commercial pour toute exportation.
6.7 Pourquoi cet ordre, et pas un autre
Trois séquences alternatives ont été examinées et écartées.
- La réduction directe d’abord. Construire un module DR avant une aciérie exigerait simultanément une charge de qualité DR qui n’existe pas encore à grande échelle, un contrat de gaz qui n’a pas été négocié, et une aciérie assez grande pour absorber environ 1 Mt/an de DRI ou un marché d’exportation pour le HBI. Cela concentre tous les risques sur un seul investissement, le schéma qui a échoué à Ajaokuta (chapitre 4).
- Une usine de bouletage à la mine, pour l’exportation seulement. Exporter des boulettes de qualité DR plutôt que du minerai à expédition directe créerait de la valeur et pourrait constituer une excellente activité sur un marché à court de boulettes DR [N01][N02]. C’est un complément à la filière par phases plutôt qu’une alternative : les mêmes boulettes pourront alimenter plus tard un module DR à Kribi. Cela ne crée pas, à soi seul, une industrie sidérurgique.
- Davantage de capacité de ronds à béton. Ajouter des capacités de laminage sans aciérie aggraverait la saturation décrite au chapitre 3 et accroîtrait les importations de billettes.
L’ordre par phases suit le schéma des cas réussis. Il commence là où se situe la facture d’importation, ce que l’évolution des importations égyptiennes de demi-produits a montré nécessaire ; il démarre dans un port en eau profonde sur des matières premières importées, comme le complexe côtier vietnamien avec du minerai importé ; et il remonte vers le minerai national une fois la teneur, l’énergie et l’échelle démontrées, comme l’Algérie le fait aujourd’hui avec Gara Djebilet.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- C06UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- T132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- T20Nucor to build new rebar micro mill in North Carolina. Nucor Corp., 7 avr. 2022.nucor.com/news-release/nucor-to-build-new-rebar-micro-mill-in-north-ca…
- T21Commercial Metals Company to invest $300 million in its third micro mill. Steel Technology, s.d..steel-technology.com/projects/commercial-metals-company-to-invest-300-…
- X04Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- X01Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- Z4Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois…. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- F01Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- T09ENERGIRON technology (DRI-FAE au gaz naturel ou à l’hydrogène). EC ICIT, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- C42Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, T4 2007.eid.episciences.org/7942/pdf
- N03BPI and HBI prices on the rise in Europe. SteelOrbis, 23 janv. 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- K02ENSPY, page d’accueil (départements). ENSP Yaoundé, s.d..polytechnique.cm/
- K03EGEM, fiche d’identification. Université de Ngaoundéré, s.d..univ-ndere.cm/fr/etablissements/egem/
- K04EGCIM, fiche. Université de Ngaoundéré, s.d..univ-ndere.cm/fr/etablissements/egcim/
- Z43Kribi franchit la ligne électrique 225 kV. PAK, 6 août 2025.Cité par titre et date
- Z54La ZIPK rayonne avec l’inauguration de la cimenterie CIMPOR !. PAK, 19 juil. 2024.Cité par titre et date
- C25Prometal inaugure deux usines évaluées à 57 milliards F. Journal du Cameroun, 19 janv. 2024.fr.journalducameroun.com/prometal-inaugure-deux-usines-evaluees-a-57-m…
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (publié 1 avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- N01Iron ore supply for direct reduction: outlook and challenges (J. Atherton), présentation à l’Arab Steel Summit. International Iron Metallics Association (IIMA), oct. 2024.2024.aisusteel.org/wp-content/uploads/2024/10/Dr-John-Atherton_IIMA.pd…
- O04Mbalam-Nabeba project presentation, Mining Indaba 2014 (essais sur itabirite). Ancien détenteur du projet Mbalam-Nabeba (société cotée à l’ASX), févr. 2014.sdl.live.irmau.com/irm/PDF/2752_0/PresentationMiningIndaba2014
- O25Mbalam iron ore mine delays first exports to early 2026. Business in Cameroon, 13 dévers 2025.businessincameroon.com/public-management/1312-15495-mbalam-iron-ore-mi…
- Z42Loi n° 2023/014 du 19 décembre 2023 portant Code minier, Article 40(4) (texte officiel, copie miroir). Rural-info (copy of the official text), 19 dévers 2023.rural-info.net/wp-content/uploads/2024/11/Loi-N°2023-014-du-19-decembr…
- O35Sinosteel reporte les exportations du fer de Kribi-Lobé à 2027 malgré 120 milliards FCFA déjà investis. EcoMatin, 11 mars 2026.ecomatin.net/cameroun-sinosteel-reporte-les-exportations-du-fer-de-kri…
- O05Mbalam-Nabeba resources and reserves statement as at 20 May 2015 (JORC). Ancien détenteur du projet Mbalam-Nabeba (société cotée à l’ASX), 2015.sdl.live.irmau.com/irm/content/resources-reserves.aspx?RID=236
- N16Launch of DR-grade iron ore pellet premium weekly indicator. Fastmarkets, 1 dévers 2022.fastmarkets.com/insights/launch-of-dr-grade-iron-ore-pellet-premium-we…
- O01Mbalam Iron Ore Project: Stage 1 definitive feasibility study and Stage 2 pre-feasibility study (communiqué ASX). Ancien détenteur du projet Mbalam-Nabeba (société cotée à l’ASX), 6 avr. 2011.sdl.live.irmau.com/irm/PDF/2074_0/SDLDeliversPositiveFeasibilityStudie…
- T10Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- E04Données pétrolières 2025. SNH, publié juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- E09Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- O31CNPS, G-Stones join Kribi port mineral terminal project. Business in Cameroon, 7 nov. 2025.businessincameroon.com/mining/0711-15312-cnps-g-stones-join-kribi-port…
- C40Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1 oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- C07UN Comtrade public API, CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- O17Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- E56Carbon intensity of electricity generation (données Ember), Cameroun. Our World in Data.ourworldindata.org/grapher/carbon-intensity-electricity
- E57Electricity production by source (données Ember et Energy Institute), Cameroun. Our World in Data.ourworldindata.org/grapher/electricity-prod-source-stacked
- E15Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- T01Sustainability Indicators 2025 report. worldsteel, nov. 2025 (mis à jour févr. 2026).worldsteel.org/wider-sustainability/sustainability-indicators/sustaina…
- T02Iron and Steel Technology Roadmap. IEA, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- D08Regulation (EU) 2023/956 (CBAM), Annex I. EUR-Lex (OJ L 130), 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- D05Price of CBAM certificates. European Commission, 5 oct. 2026 (dernière version).taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- N02MENA will need an additional 30-40 million tons of DR pellets in the near future. GMK Center, 24 nov. 2025.gmk.center/en/news/mena-will-need-an-additional-30-40-million-tons-of-…
Citer ce chapitre
Cameroon Steel (2026). Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage. Livre blanc 01, chapitre 6 : Une filière par phases : d’abord la fusion, puis les profilés, enfin le fer issu du minerai camerounais. CS-WP-01. https://www.cameroon-steel.com/fr/bibliotheque/ore-to-steel/staged-chain/
Source