Livre blanc 01 · Chapitre 4 · Édition française
Les producteurs qui ont réussi ont adapté la production de fer à leur gaz, à leur minerai et à leur marché
Six producteurs montrent ce qui transforme un minerai en industrie sidérurgique, et ce qui échoue. L’Égypte et l’Algérie se sont appuyées sur un gaz naturel bon marché et sur une réduction directe modulaire pour se substituer aux importations en quelques années. Le Brésil et l’Inde montrent que la richesse minière ne suffit pas à créer une filière sidérurgique. Le Viêt Nam montre qu’un complexe portuaire peut prospérer sur du minerai importé et intégrer ensuite son propre minerai. Le Nigeria illustre le coût d’un mégaprojet mal adapté à son minerai, à son combustible et à sa logistique. Pour le Cameroun, le fil conducteur est d’enchaîner des technologies éprouvées et modulaires, adossées à une charge sécurisée et à un port en eau profonde.
Dans ce chapitre (9)
- 4.1 Six cas, une même question
- 4.2 Égypte : la réduction directe au gaz sur boulettes importées
- 4.3 Algérie : d’importateur à exportateur net en quatre ans
- 4.4 Nigeria : le coût d’un mégaprojet inadapté
- 4.5 Inde : un vaste marché et un minerai captif
- 4.6 Viêt Nam : un complexe portuaire peut fonctionner sur minerai importé
- 4.7 Brésil : la richesse minière ne fait pas à elle seule une sidérurgie
- 4.8 Guinée et Mauritanie : la transformation inscrite dans les accords
- 4.9 Sept enseignements pour le Cameroun
4.1 Six cas, une même question
Tout pays doté de minerai de fer fait face au même choix : l’exporter, ou en transformer une partie en fer et en acier sur place. La réponse dépend de quatre facteurs qui varient d’un pays à l’autre : la teneur du minerai, l’énergie disponible pour le réduire, la taille et le degré de protection du marché intérieur, et la logistique qui relie la mine, l’usine et le port. Le tableau 4.1 compare six producteurs sur ces quatre dimensions ; chacun éclaire une décision à laquelle le Cameroun est aujourd’hui confronté.
Tableau 4.1 Six producteurs comparés sur les quatre déterminants d’une filière du minerai à l’acier
| Pays | Base minérale | Énergie | Filière de production de fer | Principaux instruments | Résultat | Enseignement pour le Cameroun |
|---|---|---|---|---|---|---|
| Égypte | Boulettes DR importées | Gaz national | DRI au gaz puis FAE | Droits sur billettes et bobines ; antidumping | 10,6 Mt d’acier (2025) ; demi-produits à 45 % des importations | Le DRI au gaz fonctionne en Afrique ; protéger aussi les demi-produits |
| Algérie | Boulettes importées ; minerai national dès 2026 | Gaz national bon marché | DRI au gaz puis FAE | Droit de 30 % ; certificats d’importation ; préférence de prix | D’importateur net à exportateur net, de 2021 à 2025 | Résultats rapides, mais mesures de défense commerciale à l’étranger |
| Nigeria | Minerai d’Itakpe, jamais livré à grande échelle | Charbon prévu | Haut fourneau jamais mis à feu ; usine DR à l’arrêt | Propriété publique ; plans de relance | Aucun acier liquide en 47 ans environ | Adapter la technologie au minerai et au combustible ; la logistique d’abord |
| Inde | Vaste base minérale nationale | Charbon, un peu de gaz | Haut fourneau ; DRI au charbon | Politique sidérurgique ; droits à l’exportation en 2022 | 164,9 Mt d’acier (2025) | La taille du marché fait l’échelle ; les taxes à l’exportation sont un instrument grossier |
| Viêt Nam | Minerai surtout importé | Charbon | Complexe côtier à haut fourneau | Antidumping sur les bobines | 24,7 Mt d’acier (2025), +12 % | Un complexe portuaire peut précéder le minerai national |
| Brésil | Minerai très abondant, à haute teneur | Charbon, charbon de bois | Haut fourneau ; usine de brames portuaire | Quotas d’importation | 416,4 Mt de minerai exportées contre 33,3 Mt d’acier | La richesse minière ne crée pas à elle seule une sidérurgie |
Source : synthèse de Cameroon Steel à partir de [G05], [T13], [A04], [A07], [N14], [G01], [N10], [N12], [N13], [N05], [N06] et des sources citées dans ce chapitre.
4.2 Égypte : la réduction directe au gaz sur boulettes importées
L’Égypte est le premier producteur d’acier d’Afrique, avec 10,6 Mt d’acier brut en 2025 [G05], et son industrie repose sur la réduction directe au gaz. worldsteel évalue la production égyptienne de DRI à 6,6 Mt en 2025, et Midrex à 6,06 Mt [G05][T13]. L’Égypte figure parmi les pays dont les usines de réduction directe fonctionnent avec des boulettes marchandes achetées sur le marché mondial [N01] : son propre minerai n’est pas de qualité DR. La filière s’est construite sur des boulettes importées, du gaz national et des FAE ; le premier producteur, Ezz Steel, dispose aujourd’hui d’environ 7 Mt/an de capacité de laminage, dont 2,3 Mt/an de bobines laminées à chaud et 4,7 Mt/an de produits longs [A07].
Les usines égyptiennes comptent parmi les plus performantes au monde. L’usine de réduction directe modernisée de Suez Steel consomme désormais environ 2,2 Gcal de gaz et 93 kWh d’électricité par tonne de DRI [A07] ; son fournisseur de technologie a fait état d’une valeur durablement inférieure à 2,2 Gcal, soit environ 9,2 GJ par tonne [T10]. Beshay Steel a mis en service un module DRI de 2 Mt/an dans le cadre de son programme 2021 à 2025 [A07].
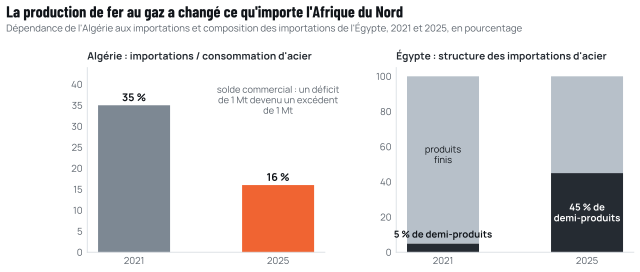
Deux traits de l’expérience égyptienne concernent directement le Cameroun. D’abord, le laminage a devancé la production de fer : le secteur dispose d’environ 20 Mt/an de capacité de laminage, utilisée à 50 % environ [A07], et la structure de ses importations s’en est trouvée modifiée. Les produits finis représentaient 95 % des importations d’acier en 2021 et 55 % en 2025, tandis que la part des demi-produits passait de 5 % à 45 % [A07]. C’est la situation du Cameroun, à plus grande échelle : des laminoirs qui ont davantage besoin de billettes que le marché n’a besoin de barres.
Ensuite, l’Égypte protège les demi-produits autant que les produits finis. Depuis avril 2026, les billettes acquittent un droit de 13 % assorti d’un minimum de 65 USD/t et d’un quota annuel de 176 700 t, les bobines laminées à chaud un droit de 13,6 % assorti d’un minimum de 75,25 USD/t, et le rond à béton chinois un droit antidumping de 29 % [A06][A07]. La vulnérabilité du modèle tient à sa charge : des usines de réduction directe qui dépendent de boulettes importées par voie maritime sont exposées aux tensions d’approvisionnement décrites au chapitre 2, le seul ensemble Moyen-Orient et Afrique du Nord devant avoir besoin de 30 à 40 Mt/an de boulettes DR supplémentaires d’ici quelques années [N02].
4.3 Algérie : d’importateur à exportateur net en quatre ans
L’Algérie montre avec quelle rapidité un pays riche en gaz peut se substituer aux importations dès lors qu’il s’engage dans la réduction directe à grande échelle. En 2021, elle accusait un déficit sidérurgique d’environ 1 Mt ; en 2025, elle était exportatrice nette d’environ 1 Mt, et la part des importations dans la consommation était tombée de 35 % à 16 % [A03][A04]. La production d’acier brut a atteint 5,5 Mt en 2025, contre 4,5 Mt en 2024 [G05].
Le moteur de ce changement a été l’investissement direct étranger dans des complexes intégrés associant DRI au gaz et FAE. Tosyali Algérie, complexe à capitaux turcs situé près d’Oran, dispose de 6,2 Mt/an de capacité d’aciérie, de 5 Mt/an de capacité de DRI, d’un troisième FAE de 2,7 Mt/an et d’un train à bandes à chaud de 2,5 Mt/an [A04]. Algerian Qatari Steel, à Bellara, a ajouté en 2021 un module DRI de 2,5 Mt/an à une aciérie de 2,2 Mt/an, et la petite usine d’Ozmert un module DRI de 0,5 Mt/an en 2024 [A04]. L’ancien complexe intégré public d’El Hadjar, d’une capacité nominale de 2 Mt/an, produit entre 1 et 1,5 Mt/an avec des équipements usés [A04].
Source : [A03], [A04] (Algérie) ; [A07] (Égypte).
Le dispositif d’accompagnement a été généreux. Le gaz destiné à l’industrie représentait moins de 10 % des coûts de production entre 2023 et 2025, soit pour Tosyali une économie estimée à 50 à 80 USD par tonne d’acier fini ; les importations acquittent un droit de base de 30 % ; les produits algériens bénéficient d’une marge de préférence pouvant atteindre 25 % dans les marchés publics ; et le certificat d’agence d’importation est refusé d’office lorsqu’une production locale similaire existe [A04]. L’Algérie remonte désormais vers le minerai : une ligne ferroviaire de 950 km reliant le gisement de Gara Djebilet à Béchar et au nord du pays a été inaugurée début 2026, et une première unité de traitement de 4 Mt/an de minerai devait démarrer d’ici fin avril 2026, le complexe de Tosyali figurant parmi les utilisateurs prévus [N15].
Le revers de la médaille tient aux coûts et à l’exposition. Le complexe le plus récent de Tosyali a été annoncé pour 2,5 milliards USD pour 1,6 Mt/an, soit environ 1 560 USD par tonne de capacité [A26]. Et les États-Unis ont imposé en juillet 2026 un droit antidumping de 127,32 % et un droit compensateur de 72,94 % sur le rond à béton algérien, au motif notamment que le gaz bon marché constitue une subvention [A04]. Une filière bâtie sur une énergie subventionnée peut conquérir son marché intérieur et perdre ses marchés d’exportation.
4.4 Nigeria : le coût d’un mégaprojet inadapté
Le Nigeria est le contre-exemple de la sidérurgie africaine. Le complexe sidérurgique d’Ajaokuta a été lancé vers 1979 dans le cadre d’un accord de coopération avec l’Union soviétique, autour d’un haut fourneau conçu pour utiliser le minerai d’Itakpe, situé à environ 65 km. Quelque 47 ans plus tard, son haut fourneau n’a jamais été mis à feu et il n’a jamais produit d’acier liquide ; le minerai d’Itakpe n’a jamais été pleinement exploité ni livré à l’usine, et les liaisons ferroviaires qui devaient relier la mine, l’usine et le port restent inachevées [N14]. À Warri, l’usine de réduction directe de Delta Steel, d’une capacité de 1,02 Mt/an construite en 1982, est à l’arrêt [T13].
Ajaokuta a échoué sur chacun des quatre déterminants. Sa technologie, le haut fourneau, exigeait un charbon à coke que le Nigeria ne produit pas en quantité et un minerai d’une qualité qu’Itakpe n’a pas fournie ; sa taille a été fixée par des considérations politiques plutôt que par le marché ; sa logistique n’a jamais été achevée ; et le projet a été renfloué à maintes reprises sur fonds publics au lieu d’être discipliné par des clients. Les déclarations politiques selon lesquelles il créerait un demi-million d’emplois [P05] montrent combien de grandes promesses peuvent masquer des questions d’ingénierie élémentaires.
Le Nigeria dispose toujours de la demande. Ses importations du chapitre 72 du SH s’élevaient à 930,4 millions USD en 2021 et à 225,7 millions USD en 2024, après que la dévaluation du naira les eut comprimées [C07]. Global Energy Monitor ne recense que 0,6 Mt/an de capacité sidérurgique en service dans les usines d’au moins 0,5 Mt/an, mais 3,0 Mt/an de capacité de FAE en développement [G18], dont une usine de bobines laminées à chaud de 450 millions USD [A16]. L’enseignement pour le Cameroun n’est pas que l’Afrique ne peut pas produire d’acier ; c’est que la filière doit être construite par modules qui fonctionnent à chaque étape, la charge et la logistique étant sécurisées avant le four.
4.5 Inde : un vaste marché et un minerai captif
L’Inde est le deuxième producteur mondial d’acier, avec 164,9 Mt d’acier brut en 2025, en hausse de 10,4 % [G01]. Sa politique sidérurgique nationale de 2017, la « National Steel Policy (NSP) 2017 », fixait pour 2030-2031 des objectifs de 300 Mt de capacité d’acier brut et de 255 Mt de production, avec une consommation par habitant portée à 158 kg [N10]. L’Inde est aussi le premier producteur mondial de DRI, avec 58,8 Mt en 2025, mais 49,9 Mt provenaient de fours rotatifs au charbon et 8,9 Mt seulement du gaz [T13]. Le DRI au charbon émet directement environ trois fois plus de CO2 que le DRI au gaz [T02], ce qui expose les exportateurs indiens aux mécanismes d’ajustement carbone aux frontières.
L’Inde illustre deux enseignements de politique publique. Le premier est qu’un vaste marché intérieur et un minerai captif rendent l’échelle possible : les sidérurgistes peuvent s’intégrer de la mine au laminoir parce que le marché absorbe leur production. Le second est que les taxes à l’exportation sur le minerai sont un instrument grossier. En mai 2022, l’Inde a imposé un droit de 50 % sur les exportations de minerai de fer à faible teneur en morceaux et en fines et de 45 % sur les boulettes, pour freiner les prix intérieurs ; elle les a supprimés en novembre 2022 [N11]. La mesure a réorienté le minerai vers les usines nationales pendant six mois, mais elle a désorganisé les mineurs, les producteurs de boulettes et leurs clients, et elle n’a pas survécu au premier retournement du marché.
L’approche du Cameroun, dans le cadre du Code minier de 2023, est d’une autre nature. Elle ne taxe pas les exportations ; elle oblige chaque convention à réserver une part minimale de la production à la transformation locale [Z42]. Une règle de quantité inscrite dans des conventions de long terme est plus prévisible pour les investisseurs qu’une taxe qui varie avec les prix, à condition d’être assortie de modalités d’enlèvement claires. Le chapitre 5 examine ce que ces modalités devraient contenir.
4.6 Viêt Nam : un complexe portuaire peut fonctionner sur minerai importé
La production d’acier brut du Viêt Nam a atteint 24,7 Mt en 2025, son plus haut niveau depuis cinq ans et 12 % de plus qu’en 2024, selon l’Association sidérurgique du Viêt Nam ; les exportations sont montées à 3,15 Mt [N12]. La croissance s’est accélérée en 2026 : la production vietnamienne a augmenté de 29,1 % en glissement annuel de janvier à août, à 20,6 Mt [G04].
Le premier producteur du pays a construit son complexe intégré phare à Dung Quat, sur la côte de la province de Quang Ngai, et importe l’essentiel de son minerai de fer, les ressources nationales étant limitées. En mai 2026, il a proposé de mettre en valeur le gisement de Thach Khe, estimé à environ 500 Mt, pour réduire cette dépendance [N13]. Le Viêt Nam a donc inversé la séquence que suivent de nombreux pays riches en minerai : il a d’abord construit un complexe sidérurgique portuaire en eau profonde, servi un marché de la construction en forte croissance, et ne cherche qu’aujourd’hui à remonter vers le minerai national. Il recourt aussi aux mesures de défense commerciale pour protéger ses nouvelles capacités, avec des droits antidumping provisoires de 19,38 à 27,83 % sur les bobines laminées à chaud chinoises depuis mars 2025 [G27], et il s’oriente vers des produits spécialisés : la construction d’une usine de rails et d’aciers spéciaux de 700 000 t/an a été lancée en 2026 [N12].
Pour le Cameroun, l’enseignement du Viêt Nam est qu’une usine côtière bien desservie par un port peut démarrer sur des matières premières importées, comme Dung Quat avec du minerai et du charbon importés, et remonter vers l’amont lorsque son propre minerai est prêt. C’est la logique de la filière par phases proposée au chapitre 6, qui démarre quant à elle sur des unités de fer importées destinées à un four à arc électrique.
4.7 Brésil : la richesse minière ne fait pas à elle seule une sidérurgie
Le Brésil a exporté un record de 416,4 Mt de minerai de fer en 2025, ses expéditions dépassant pour la première fois 400 Mt [N05]. Sa production d’acier brut a atteint la même année 33,3 Mt, en baisse de 1,6 % [N06]. Ce rapport, plus de douze tonnes de minerai exportées pour chaque tonne d’acier produite, montre qu’un minerai abondant à haute teneur et une grande économie ne suffisent pas à créer une sidérurgie à leur mesure ; les usines brésiliennes subissent la même concurrence des importations que les autres, et le pays applique depuis 2024 des quotas sur 11 produits sidérurgiques, avec un droit de 25 % au-delà du quota [G29].
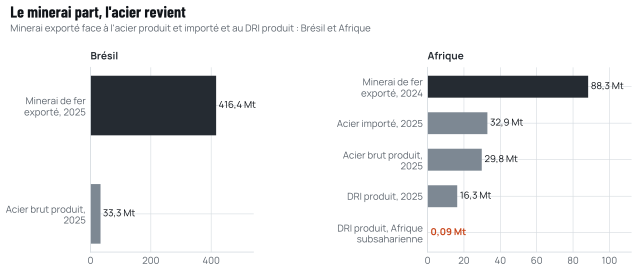
Source : [N05], [N06] (Brésil) ; [G05], [T13] (Afrique). Les exportations de minerai de l’Afrique se rapportent à 2024, les autres valeurs à 2025.
Le Brésil offre aussi le modèle le plus pertinent d’investissement en aval par un mineur. La Companhia Siderúrgica do Pecém (CSP), dans l’État du Ceará, usine de brames à haut fourneau de 3 Mt/an mise en service en 2016 et reliée par convoyeur à un port en eau profonde, a été construite par le mineur Vale avec les sidérurgistes coréens POSCO et Dongkuk [N07]. ArcelorMittal l’a rachetée en mars 2023 pour une valeur d’entreprise d’environ 2,2 milliards USD, en évoquant la possibilité d’ajouter une réduction directe et un laminage sur le site [N07]. En octobre 2022, Vale a signé avec l’Arabie saoudite, les Émirats arabes unis et Oman des accords pour étudier des « méga-pôles » situés dans des zones industrielles portuaires, qui produiraient du HBI et des produits sidérurgiques à partir du minerai aggloméré de Vale, en relevant que le HBI au gaz émet environ 60 % de CO2 de moins que la fonte de haut fourneau [N08].
Le schéma est clair : les mineurs qui veulent créer de la valeur construisent des usines de fer et d’acier, ou y co-investissent, dans des ports ayant accès au gaz, en partenariat avec des sidérurgistes établis qui apportent la technologie et les marchés. Kribi réunit cette même combinaison de port, de gaz et de minerai au sein d’une seule zone industrielle.
4.8 Guinée et Mauritanie : la transformation inscrite dans les accords
Le plus récent géant africain du minerai de fer va plus loin. Simandou, en Guinée, entré en exploitation en novembre 2025 et conçu pour produire jusqu’à 120 Mt/an [A10][N09], est régi par un accord de co-développement qui impose aux sociétés de soumettre, dans les deux ans suivant l’entrée en production de la mine, une étude de faisabilité portant soit sur une aciérie de 500 000 t/an, soit sur une usine de bouletage de 2 Mt/an. Une étude relative à une usine de bouletage de 2 Mt/an a été examinée par le ministère des Mines en juin 2026 ; elle prévoit jusqu’à 1 950 emplois en phase de construction et 788 postes permanents [N09]. En Mauritanie, la société minière d’État SNIM étudie avec un partenaire un projet de fer vert de 2,5 Mt/an [A19], et la Namibie a inauguré en avril 2025 le premier pilote africain de production de fer à l’hydrogène [D14].
Ces accords ont une caractéristique commune dont le Cameroun peut s’inspirer : l’obligation de transformation y est précise (une usine de bouletage ou une aciérie d’une taille déterminée), assortie d’un délai (deux ans à compter de la première production) et modeste au regard de la mine (2 Mt de boulettes pour jusqu’à 120 Mt de minerai).
4.9 Sept enseignements pour le Cameroun
Les six cas nationaux et les conventions africaines plus récentes conduisent à sept enseignements pratiques.
- Adapter la filière de production de fer à l’énergie disponible. L’Égypte et l’Algérie ont choisi la réduction directe au gaz parce qu’elles ont du gaz ; le Nigeria a choisi un haut fourneau au charbon sans disposer de charbon à coke. Le gaz et l’hydroélectricité du Cameroun orientent vers la filière DRI-FAE, non vers le haut fourneau.
- Sécuriser la charge avant de construire le four. L’Égypte et l’Algérie ont démarré sur des boulettes importées, et l’Algérie ne met qu’aujourd’hui son propre minerai en exploitation ; Ajaokuta n’a jamais reçu son minerai. Une usine camerounaise de réduction directe devrait être construite lorsque l’approvisionnement en concentré de qualité DR est assuré, de source locale ou importée.
- Construire par modules et croître avec le marché. Les modules de réduction directe vont de 0,25 Mt/an à 2,5 Mt/an [T13] ; les mini-aciéries à FAE de 0,3 à 0,5 Mt/an sont un standard [T20][T21]. Les projets uniques surdimensionnés échouent.
- Commencer là où se situe la facture d’importation. Les importations égyptiennes se sont déplacées vers les demi-produits à mesure que le laminage dépassait la production de fer. Au Cameroun, les billettes sont le premier poste d’importation ; les produire sur place est la première étape.
- Protéger avec discernement et de façon temporaire. Les mesures commerciales de l’Algérie et de l’Égypte couvrent les demi-produits autant que les produits finis, et le Viêt Nam recourt à des mesures de défense commerciale plutôt qu’à des interdictions. La protection doit récompenser la production de fer et s’accompagner de concurrence et de normes de qualité.
- Associer des partenaires de référence qui apportent technologie et marchés. Tosyali en Algérie et les sidérurgistes coréens à Pecém ont apporté des procédés éprouvés et des débouchés.
- Implanter l’usine au port. Dung Quat au Viêt Nam, Pecém au Brésil et les pôles de Vale dans le Golfe sont tous situés dans des ports en eau profonde ayant accès au gaz ou à l’électricité. Kribi en est l’équivalent camerounais.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- G05World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- T132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- A04Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- A07Egypt’s steel industry: protection from within. GMK Center, 23 juil. 2026.gmk.center/en/posts/egypt-s-steel-industry-protection-from-within/
- N14Mr. President, it’s time to make final decision on Ajaokuta Steel, NIOMCO. ThisDay, 15 juil. 2026.thisdaylive.com/2026/07/15/mr-president-its-time-to-make-final-decisio…
- G01December 2025 crude steel production and 2025 global totals. worldsteel, 23 janv. 2026.worldsteel.org/media/press-releases/2026/december-2025-crude-steel-pro…
- N10National Steel Policy (NSP) 2017. Government of India, Ministry of Steel, mai 2017.steel.gov.in/node/84
- N12Vietnam’s 2025 crude steel output hits 5-year high (données de la Vietnam Steel Association). The Investor, 10 févr. 2026.theinvestor.vn/vietnams-2025-crude-steel-output-hits-5-year-high-d1835…
- N13Hòa Phát Group proposes development of Thạch Khê iron ore mine. AIST, 27 mai 2026.aist.org/hoa-phat-group-proposes-development-of-thach-khe-iron-ore-min…
- N05Brazil’s iron-ore exports hit annual record in 2025 (Reuters, citant le ministère du Développement, de l’Industrie, du Commerce et des Services). Engineering News, 7 janv. 2026.engineeringnews.co.za/article/brazils-iron-ore-exports-hit-annual-reco…
- N06Produção de aço bruto cai 1,1 % em Minas Gerais e 1,6 % no Brasil em 2025 (données de l’Instituto Aço Brasil). Diário do Comércio, 20 janv. 2026.diariodocomercio.com.br/economia/producao-aco-minas-gerais-brasil-2/
- N01Iron ore supply for direct reduction: outlook and challenges (J. Atherton), présentation à l’Arab Steel Summit. International Iron Metallics Association (IIMA), oct. 2024.2024.aisusteel.org/wp-content/uploads/2024/10/Dr-John-Atherton_IIMA.pd…
- T10Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- A06Egypt has imposed a temporary duty on imports of HRC at 13.6%. GMK Center, 15 sept. 2025.gmk.center/en/news/egypt-has-imposed-a-temporary-duty-on-imports-of-ho…
- N02MENA will need an additional 30-40 million tons of DR pellets in the near future. GMK Center, 24 nov. 2025.gmk.center/en/news/mena-will-need-an-additional-30-40-million-tons-of-…
- A03Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- N15Algeria has opened a railway line for the development of the Gara Djebilet deposit. GMK Center, 2 févr. 2026.gmk.center/en/news/algeria-has-opened-a-railway-line-for-the-developme…
- A26Le turc Tosyali va construire un nouveau complexe sidérurgique en Algérie. Managers.tn, 27 avr. 2026.managers.tn/2026/04/27/lalgerie-attire-les-grands-le-turc-tosyali-va-y…
- P05Ajaokuta Steel Complex to create 500,000 jobs, others. Nairametrics, 9 oct. 2023.nairametrics.com/2023/10/09/ajaokuta-steel-complex-to-create-500000-jo…
- C07UN Comtrade public API, CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- G18Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- A16China’s Stellar Steel invests $450 million in a new steel plant in Nigeria. GMK Center, 27 oct. 2025.gmk.center/en/news/china-s-stellar-steel-invests-450-million-in-a-new-…
- T02Iron and Steel Technology Roadmap. IEA, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- N112022 export duty withdrawal (minerai de fer et boulettes), policies database. International Energy Agency, 2022.iea.org/policies/18745-2022-export-duty-withdrawal-iron-ore-and-pellet…
- Z42Loi n° 2023/014 du 19 décembre 2023 portant Code minier, Article 40(4) (texte officiel, copie miroir). Rural-info (copy of the official text), 19 dévers 2023.rural-info.net/wp-content/uploads/2024/11/Loi-N°2023-014-du-19-decembr…
- G04August 2026 crude steel production. worldsteel, 24 sept. 2026.worldsteel.org/media/press-releases/2026/august-2026-crude-steel-produ…
- G27Vietnam revises provisional anti-dumping duties on hot-rolled steel from China. GMK Center, 13 mai 2025.gmk.center/en/news/vietnam-revises-provisional-anti-dumping-duties-on-…
- G29Brazil introduces import quotas on 11 types of steel products. GMK Center, 24 avr. 2024.gmk.center/en/news/brazil-introduces-import-quotas-on-11-types-of-stee…
- N07ArcelorMittal takes ownership of Brazilian slab plant. AIST, mars 2023.aist.org/arcelormittal-takes-ownership-of-brazilian-slab-plant
- N08Vale signs agreements to develop Mega Hubs in the Middle East and provide decarbonization solutions for steelmaking. Vale, oct. 2022.vale.com/w/vale-signs-agreements-to-develop-mega-hubs-in-the-middle-ea…
- A10Simandou partners celebrate start of operations. Rio Tinto, 11 nov. 2025.riotinto.com/en/news/releases/2025/simandou-partners-celebrate-start-o…
- N09Guinea takes first step toward processing Simandou iron ore at home. Ecofin Agency, 19 juin 2026.ecofinagency.com/news-industry/1906-56609-guinea-takes-first-step-towa…
- A19North African green steel will soon be in demand in the EU, an overview. GMK Center, 25 août 2025.gmk.center/en/posts/north-african-green-steel-will-soon-be-in-demand-i…
- D14Global Gateway: Namibia becomes pioneer for Africa’s green transition. European Commission (INTPA), 11 avr. 2025.international-partnerships.ec.europa.eu/news-and-events/news/global-ga…
- T20Nucor to build new rebar micro mill in North Carolina. Nucor Corp., 7 avr. 2022.nucor.com/news-release/nucor-to-build-new-rebar-micro-mill-in-north-ca…
- T21Commercial Metals Company to invest $300 million in its third micro mill. Steel Technology, s.d..steel-technology.com/projects/commercial-metals-company-to-invest-300-…
Citer ce chapitre
Cameroon Steel (2026). Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminage. Livre blanc 01, chapitre 4 : Les producteurs qui ont réussi ont adapté la production de fer à leur gaz, à leur minerai et à leur marché. CS-WP-01. https://www.cameroon-steel.com/fr/bibliotheque/ore-to-steel/lessons-producers/
Source