Livre blanc 09 · Économie
L’acier national n’économise des devises que s’il est compétitif aux prix frontière
Produire localement fer, billettes et profilés peut économiser des devises et approfondir l’industrie, si la production est compétitive aux prix frontière.
Dérivé Établi à partir de l’édition française du manuscrit, à la date de génération du site ; équivalent imprimé = mots ÷ 350.
Vous lisez l’édition française complète. Également en ligne : Full English edition中文摘要版
Synthèse
Ce que montre l’étude
Lire la synthèse complèteL’acier et les ouvrages en acier ont représenté 278 milliards de FCFA d’importations en 2025, soit 13 % du déficit commercial du Cameroun. Des unités de fer, des billettes et des profilés produits sur place peuvent récupérer une grande partie de cette facture, approfondir la base industrielle et élargir l’assiette fiscale, à condition que l’industrie soit compétitive à la parité à l’importation. Une protection sans compétitivité est un coût, pas une stratégie.
Source : livre blanc 09, synthèse ; les repères entre crochets renvoient à la liste des sources en annexe.
Conclusions principales
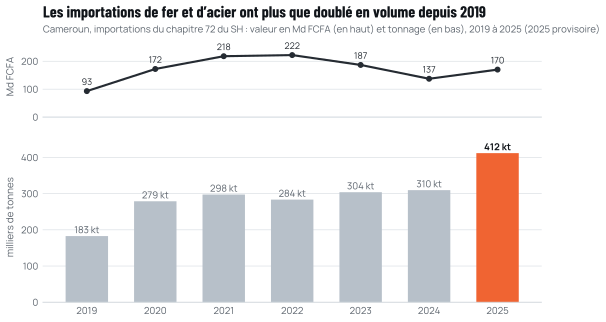
- L’acier représente un coût en devises important et croissant. Les importations relevant du chapitre 72 sont passées à 412 049 tonnes et 170,1 milliards de FCFA en 2025 ; avec les ouvrages du chapitre 73, les importations de fer et d’acier ont atteint 278,1 milliards de FCFA, soit 13,0 % d’un déficit commercial qui s’est creusé de 22,8 % pour atteindre 2 145,2 milliards de FCFA [C05]. Les réserves de la CEMAC sont tombées à 4,2 mois d’importations, les transferts de devises sont rationnés et le FMI classe le Cameroun en risque élevé de surendettement [P07][P10][P32]. Dans ce contexte, un dollar d’importations durablement évité vaut plus que sa valeur faciale (chapitre 1).
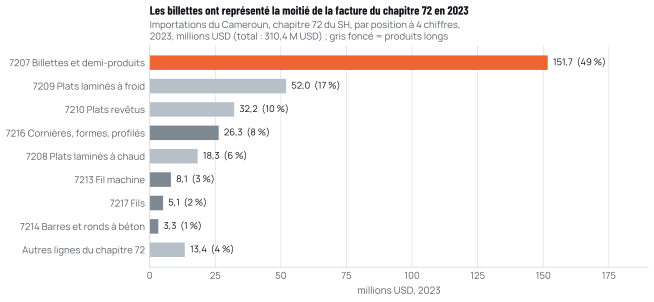
- La facture de l’acier est une facture d’unités de fer. Les billettes représentaient 49 % de la facture du chapitre 72 en 2023, et 78 % d’entre elles provenaient d’Indonésie [C06]. Lorsque les laminoirs nationaux ont commencé à produire du fil machine, les importations de fil machine sont tombées de 58 000 à 8 000 tonnes entre 2021 et 2023, tandis que les importations de billettes passaient de 110 000 à 161 000 tonnes : le laminage local a déplacé la facture vers l’amont au lieu de la supprimer [C06]. La capacité de production de ronds à béton équivaut à environ 3,5 fois la demande, les laminoirs tournent à environ la moitié de leur capacité et la ferraille locale couvre environ 40 % de leurs besoins [C30][C38]. Les produits plats et les profilés lourds sont entièrement importés (chapitre 2).
- La protection actuelle abrite le laminage, et non la production de fer, et a maintenu les prix au-dessus de la parité à l’importation. Le tarif extérieur commun accorde au relaminage de billettes en ronds à béton une protection effective d’environ 60 % de sa valeur ajoutée, une protection négative au laminage de fil machine (moins 12 %) et seulement 10 % à la fusion d’unités de fer importées en billettes ; la fusion d’unités de fer nationales n’est davantage protégée que si la ferraille ou le DRI nationaux se vendent en dessous de la parité à l’importation droits inclus [P24], chiffres dérivés. Sous le régime d’interdiction des importations de ronds à béton et de prix administrés, le prix homologué du rond à béton d’octobre 2023 se situait de 3 à 40 % au-dessus de la parité à l’importation droits acquittés, selon sa base de TVA, ce qui représente un transfert implicite d’environ 3 à 33 milliards de FCFA par an au détriment des constructeurs [C44][G37], chiffres dérivés (chapitre 3).
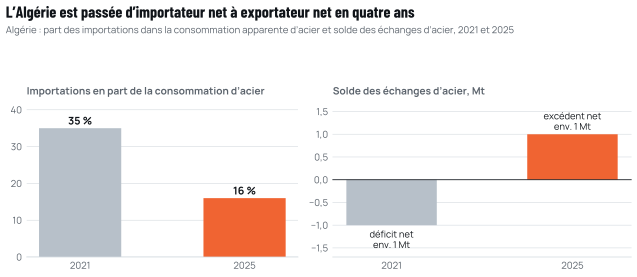
- L’expérience internationale montre que c’est la discipline, et non la protection, qui fait le succès. La sidérurgie coréenne et la politique d’industrie lourde de la Corée ont réussi sous une discipline d’exportation et de performance, avec des bénéfices qui ont profité aux utilisateurs en aval [W04][W26] ; l’Algérie a ramené la part des importations dans sa consommation d’acier de 35 % à 16 % en quatre ans, grâce à un gaz compétitif et à la réduction directe [A03][A04] ; le complexe nigérian d’Ajaokuta a absorbé plus de 8 milliards USD sans jamais produire d’acier commercialement [W14] ; le principal producteur sud-africain d’acier long a fermé son activité de produits longs en 2025 malgré la protection, en invoquant les coûts de l’énergie et de la logistique [A13] (chapitre 3).
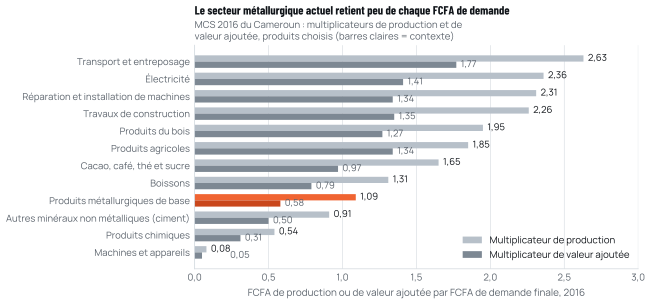
- Le fer représente environ les trois quarts de la valeur du rond à béton, et c’est là que se trouve le multiplicateur. Aux prix d’octobre 2026, la charge métallique représente environ 75 % de la valeur rendue du rond à béton [G34][W10][F], chiffre dérivé. Dans la matrice de comptabilité sociale de 2016 du Cameroun, chaque FCFA de demande de produits métallurgiques de base générait 1,09 FCFA de production et 0,58 FCFA de valeur ajoutée, contre 2,26 et 1,35 pour la construction, parce que le métal était importé [W02]. Les multiplicateurs sidérurgiques européens et mondiaux de 3,5 ou plus constituent des bornes supérieures pour le Cameroun tant que le fer n’est pas produit localement [P02][P01] (chapitre 4).
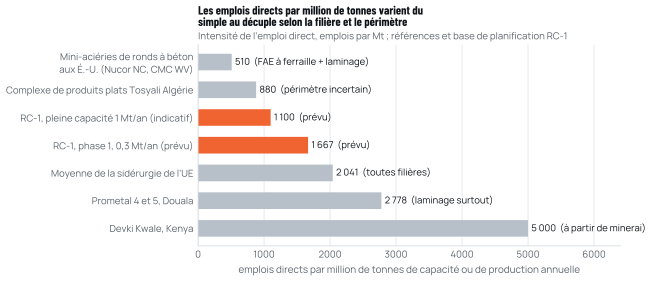
- Emploi : environ 500 emplois directs en phase 1 et 1 100 à pleine capacité, avec une fourchette large au-delà. La configuration de référence de Cameroon Steel prévoit environ 500 emplois directs pour la phase 1 (0,3 Mt/an), environ 800 travailleurs au pic du chantier et, à titre indicatif, 1 100 emplois directs à 1 Mt/an [F]. Les multiplicateurs publiés vont d’environ 3 à 10 emplois totaux par emploi direct ; en retenant le bas de la fourchette et la valeur européenne de type I comme borne supérieure, on obtient environ 2 700 à 8 000 emplois soutenus à pleine capacité [F][P02], chiffres illustratifs. Ces emplois sont additionnels lorsque l’usine fournit des produits et des unités de fer qui manquent au pays, plutôt que de se substituer aux relamineurs existants (chapitre 5).
- Effets budgétaires : la substitution déplace les recettes de la frontière vers l’économie intérieure. Chaque tranche de 100 000 tonnes de ronds à béton nationaux qui remplace des billettes importées relaminées supprime environ 3,0 à 3,3 milliards de FCFA de droits de douane ; tant que les unités de fer sont importées, les droits perçus sur celles-ci en restituent la quasi-totalité, et avec du fer national les recettes doivent provenir de l’imposition de la valeur ajoutée intérieure [P24], chiffres illustratifs. L’ordonnance de 2025 sur les incitations à l’investissement offre aux grands projets un crédit d’impôt sur les sociétés pouvant atteindre 75 % de l’investissement pendant cinq ans (sept dans les zones économiques), et ses critères d’éligibilité favorisent les intrants nationaux, la valeur ajoutée et les exportations [W08] (chapitre 6).
- Avec des unités de fer importées, une usine à Kribi est compétitive derrière le tarif, et non à la frontière. Les billettes importées coûtent environ 572 à 652 USD par tonne rendues droits acquittés, et le rond à béton importé 809 à 889 USD [G34][P24], chiffres dérivés. Le coût décaissé illustratif d’une usine à four à arc électrique (FAE) fondant de la ferraille et du HBI importés s’établit entre 591 et 783 USD par tonne de billettes, selon la comparaison de la série présentée au livre blanc 04 (section 8.6), et entre 657 et 933 USD par tonne de ronds à béton, hors charges de capital [F][E15], chiffres illustratifs. Le seul prix de l’électricité fait varier le coût du rond à béton de 30 à 169 USD par tonne, car le Cameroun ne dispose d’aucun tarif publié pour les charges supérieures à 10 MW [E15][E17] (chapitre 7).
- Le marché régional est réel mais étroit à proximité, et disputé plus loin. La CEMAC a importé environ 501 millions USD de produits du chapitre 72 en 2023, dont 62 % pour le Cameroun ; les flux régionaux de ronds à béton se chiffrent en dizaines de milliers de tonnes [C06][C07], chiffres dérivés. Les échanges régionaux en franchise de droits exigent 40 % de matières locales ou 30 % de valeur ajoutée locale, soit à peu près ce qu’atteint un laminoir utilisant du fer importé ; les règles de la ZLECAf (AfCFTA) applicables à l’acier n’ont pas pu être vérifiées [W11][P31]. La protection ne s’exporte pas : au-delà de la frontière, seule la compétitivité-coût permet de vendre (chapitre 8).
- Le gain en devises d’une usine de 1 Mt/an réalisée par phases dépend de son fer. À pleine utilisation et aux prix d’octobre 2026, la production prévue vaudrait de 113 à 121 milliards de FCFA par an aux prix frontière en phase 1 et de 390 à 455 milliards de FCFA à 1 Mt/an [F][G34], chiffres illustratifs. Les devises conservées à 1 Mt/an atteindraient environ 40 à 154 milliards de FCFA par an avec de la ferraille et du HBI importés, 48 à 160 milliards de FCFA avec de la ferraille nationale au niveau de planification de 30 000 tonnes par an (fourchette de 0 à 60 000) et 324 à 418 milliards de FCFA avec des unités de fer nationales, avant service du capital, à comparer à une facture du chapitre 72 de 170,1 milliards de FCFA en 2025 [F][C42], chiffres illustratifs. La ferraille nationale ne peut combler l’écart : la seule estimation des gisements est de 53 000 à 62 000 tonnes par an, de sorte que le gain important exige du DRI national. Par tonne, une usine alimentée en intrants métalliques importés économise à peu près ce qu’économise aujourd’hui un relamineur (chapitre 9).
Sommaire
12 chapitres, 4 annexes
Chaque chapitre s’ouvre sur sa conclusion. Les annexes donnent la méthode, le glossaire et la liste des sources.
- SynthèseSynthèse14 min · 1 fig.
- Chapitre 1Le contexte macroéconomique du Cameroun : une croissance régulière, un écart extérieur qui se creuse et des marges de sécurité minces13 min · 3 fig.
- Chapitre 2La facture des importations d’acier : 170 milliards de FCFA par an, dont la moitié en billettes13 min · 3 fig.
- Chapitre 3Réussites et échecs de la substitution aux importations : c’est la discipline, et non la protection, qui décide de l’issue17 min · 2 fig.
- Chapitre 4Valeur ajoutée et effets d’entraînement : le multiplicateur dépend de la production du fer, et pas seulement de son laminage14 min · 3 fig.
- Chapitre 5Emploi : environ 500 emplois directs en phase 1 et 1 100 à pleine capacité, avec une fourchette large au-delà12 min · 2 fig.
- Chapitre 6Effets budgétaires : la substitution déplace les recettes de la frontière vers l’économie intérieure14 min · 1 fig.
- Chapitre 7Compétitivité aux prix frontière : une usine de Kribi alimentée en fer importé est compétitive derrière le tarif, et non à la frontière15 min · 3 fig.
- Chapitre 8Le marché régional et la ZLECAf : réel mais étroit à proximité, plus vaste mais disputé plus loin13 min · 2 fig.
- Chapitre 9Une empreinte illustrative d’une usine de 1 Mt/an réalisée par phases : le gain en devises croît avec le fer national16 min · 3 fig.
- Chapitre 10Recommandations : récompenser le fer national et la compétitivité, et non le laminage à l’abri d’une frontière fermée14 min · 2 fig.
- Chapitre 11Lacunes de connaissance : ce que l’on ne sait pas encore, et comment y remédier9 min
Annexes
Pour aller plus loin
Livres blancs liés
- WP04Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à bétonMarché · 3,6 h
- WP01Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminageChaîne de valeur · 3,6 h
- WP08Le Cameroun peut doter sa sidérurgie de ses propres compétences si la formation commence avant le fourCompétences · 3,2 h
Outils Labs liés
- Simulateur de substitution aux importations
Quelle part des importations d’acier une production locale pourrait-elle remplacer ?
- Impact sur l’emploi
Combien d’emplois directs, indirects et induits par phase ?
- Explorateur de chaîne de valeur
Combien de tonnes entrent et sortent à chaque étape, du minerai au produit fini ?
Citer ce livre blanc
CS-WP-09
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/
- Référence
- CS-WP-09
- Édition
- 10 octobre 2026
- Statut
- Première édition
- Diffusion
- Public