Livre blanc 09 · Chapitre 9 · Édition française
Une empreinte illustrative d’une usine de 1 Mt/an réalisée par phases : le gain en devises croît avec le fer national
Le présent chapitre combine les volumes prévus de la configuration de référence de Cameroon Steel et des prix frontière sourcés pour estimer, à titre purement illustratif, ce qu’une usine à four à arc électrique de 1 Mt/an réalisée par phases pourrait représenter pour la position en devises du Cameroun. À pleine utilisation, les trois phases prévues produiraient des produits longs d’une valeur d’environ 113 à 121 milliards de FCFA par an aux prix frontière en phase 1, 190 à 213 milliards de FCFA après la phase 2 et 390 à 455 milliards de FCFA à 1 Mt/an, soit deux à trois fois la facture des importations du chapitre 72 de 2025, de 170,1 milliards de FCFA [F][G34][C05], chiffres illustratifs. Les devises effectivement conservées dans le pays ne représentent qu’une fraction de cette valeur et dépendent avant tout de l’origine des unités de fer : à 1 Mt/an, environ 40 à 154 milliards de FCFA par an si la ferraille et le fer briqueté à chaud sont importés, 48 à 160 milliards de FCFA avec de la ferraille nationale au niveau de planification RC-1 de 30 000 tonnes par an, et 324 à 418 milliards de FCFA si les unités de fer sont nationales, avant tout service du capital ou rapatriement de bénéfices, chiffres illustratifs. Avec des unités de fer importées, une usine nationale économise par tonne à peu près autant de devises que les relamineurs actuels de billettes importées. La ferraille nationale est bien trop limitée pour changer ce constat à cette échelle. Le gain important vient avec le fer national, ce qui, pour une usine de 1 Mt/an, signifie la réduction directe.
Dans ce chapitre (7)
- 9.1 Méthode : des volumes prévus, des prix de marché, et rien qui provienne du bilan
- 9.2 Valeur brute : une production valant jusqu’à 2,7 fois la facture du chapitre 72 de 2025, et supérieure à l’ensemble du marché intérieur dès la phase 2
- 9.3 Par tonne, les devises conservées dépendent de la filière du fer, et non du laminage
- 9.4 Par phase, seul le fer national fait de l’usine une source importante d’économie nette de devises
- 9.5 Quatre ajustements réduiraient ces chiffres, et un les relèverait
- 9.6 Rapporté aux agrégats macroéconomiques, l’effet va du marginal au significatif
- 9.7 La filière des unités de fer est ce qui transforme un projet sidérurgique en programme de substitution aux importations
9.1 Méthode : des volumes prévus, des prix de marché, et rien qui provienne du bilan
L’empreinte n’utilise que trois types de données, chacune avec son statut (hypothèses complètes à l’annexe A).
Les volumes sont la production finie prévue et indicative de RC-1 : phase 1, 300 000 tonnes par an de ronds à béton (8 à 32 mm) et de fil machine (5,5 à 12 mm) ; phase 2, 200 000 tonnes supplémentaires de cornières, de profilés en U et de plats ; phase 3, 500 000 tonnes supplémentaires de poutrelles H, de poutrelles I et de profilés lourds, soit un total de 1 Mt/an [F]. La phase 1 a une capacité nominale de 0,3 Mt/an et une production soutenue attendue de 270 000 à 300 000 tonnes par an. Ses objectifs sont des travaux à partir du premier trimestre 2029, une première coulée au second semestre 2030 et une montée en cadence jusqu’en 2031 ; la phase 2 est indicative pour 2032 à 2034 et la phase 3 après 2034, sous réserve du marché et du financement ; un module de réduction directe pour le minerai camerounais est indicatif après 2034, sous réserve de la qualité du minerai, de l’approvisionnement en gaz et des autorisations [F]. L’empreinte suppose la pleine utilisation de chaque phase à sa capacité nominale, ce qui en fait une borne supérieure pour une année donnée.
Les prix sont des prix frontière rendus au Cameroun (coût, assurance et fret, CAF) aux niveaux de marché d’octobre 2026 : 660 à 710 USD par tonne pour le rond à béton et le fil machine, à partir d’un rond à béton à 620 à 630 USD FOB majoré de 40 à 80 USD de fret [G34] ; 680 à 800 USD pour les profilés légers et 700 à 850 USD pour les profilés lourds, hypothèses ancrées sur le prix du rond à béton et sur les valeurs unitaires plus élevées des importations de profilés enregistrées par Comtrade [G34][C06]. Les intrants métalliques importés sont valorisés de 400 à 445 USD par tonne rendue [G34][W10]. Les valeurs sont converties à 570 FCFA par dollar US [W13].
Le contenu importé par tonne distingue quatre filières d’unités de fer (tableau 9.1). Le statu quo est le relaminage de billettes importées, tel que le pratiquent aujourd’hui les laminoirs camerounais. Le scénario S1 fond de la ferraille et du HBI importés. Le scénario S2 utilise de la ferraille nationale au niveau de planification RC-1, soit 30 000 tonnes par an dans une fourchette de 0 à 60 000, à chaque phase, et importe le reste de la charge [F]. Ce niveau est borné par la seule estimation chiffrée des gisements nationaux de ferraille, 53 000 à 62 000 tonnes par an en 2006, dont l’essentiel alimente déjà les laminoirs existants [C42][C38]. Chaque tonne de ferraille nationale remplace une tonne d’intrants métalliques importés d’une valeur de 400 à 445 USD ; comme ce tonnage ne croît pas avec l’usine, sa part dans la charge passe d’environ 8 % en phase 1 à environ 2,5 % à 1 Mt/an. Une part de 40 % de ferraille nationale, soit la couverture que la ferraille locale assure aux laminoirs existants [C38], n’est présentée qu’à titre de sensibilité par tonne dans la figure 9.2. Elle n’est pas disponible à l’échelle de l’usine en l’état des connaissances : 40 % de la charge représenteraient environ 145 000 tonnes par an en phase 1 et environ 484 000 tonnes à 1 Mt/an, soit deux à neuf fois les gisements nationaux [F][C42], chiffres dérivés. Le scénario S3 utilise exclusivement des unités de fer nationales, comme ce serait le cas avec de la ferraille nationale et du fer de réduction directe produit à partir de minerai et de gaz camerounais ; son contenu importé résiduel, consommables et pièces de rechange, est supposé de 65 à 115 USD par tonne.
9.2 Valeur brute : une production valant jusqu’à 2,7 fois la facture du chapitre 72 de 2025, et supérieure à l’ensemble du marché intérieur dès la phase 2
Aux prix frontière d’octobre 2026 et à pleine utilisation, la production de la phase 1 vaudrait environ 198 à 213 millions USD par an (113 à 121 milliards de FCFA) ; celle des deux premières phases réunies, environ 334 à 373 millions USD (190 à 213 milliards de FCFA) ; et celle de l’usine complète de 1 Mt/an, environ 684 à 798 millions USD (390 à 455 milliards de FCFA) [F][G34][W13], chiffres illustratifs. À pleine capacité, cela représente 2,3 à 2,7 fois la facture des importations du chapitre 72 du Cameroun en 2025 [C05], chiffres dérivés.
Les volumes posent clairement la question du marché (figure 9.1). La phase 1, avec 300 000 tonnes, se situe en dessous de la consommation apparente d’acier du Cameroun, d’environ 450 000 tonnes par an [C40], mais au-dessus de la demande intérieure de ronds à béton, d’environ 180 000 tonnes, que les laminoirs existants couvrent déjà avec environ 627 000 tonnes de capacité [C30]. À partir de la phase 2, la production prévue de 500 000 tonnes dépasse à la fois l’ensemble des importations du chapitre 72 du Cameroun en 2025 (412 000 tonnes) et sa consommation apparente d’acier [C05][C40]. À 1 Mt/an, au moins la moitié de la production devrait être exportée ou évincerait d’autres producteurs nationaux. L’arithmétique des devises doit donc distinguer la production qui remplace des importations, la production exportée et la production qui ne fait qu’évincer une autre production nationale.
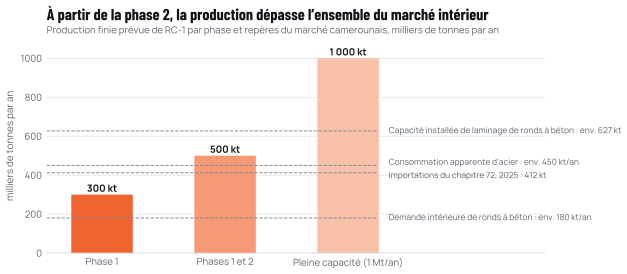
Source : Cameroon Steel RC-1 [F] (phase 1 prévue ; phases ultérieures indicatives) ; INS 2025 [C05] ; Camer.be, 1er octobre 2026 [C40] ; Cameroon Tribune, 11 mai 2026 [C30].
9.3 Par tonne, les devises conservées dépendent de la filière du fer, et non du laminage
La figure 9.2 présente les devises conservées par tonne de ronds à béton selon les quatre filières et une sensibilité, définies comme la valeur CAF du rond à béton que remplace le produit national (ou de l’exportation qu’il rend possible) diminuée des devises dépensées en intrants importés.
- Statu quo, relaminage de billettes importées. Environ 1,04 tonne de billettes à 505 à 560 USD rendues, plus les cylindres, pièces de rechange et consommables importés, donnent un contenu importé d’environ 540 à 612 USD par tonne de ronds à béton. Les devises conservées s’élèvent à 48 à 170 USD par tonne, soit 7 à 24 % de la valeur CAF [G34][F], chiffres illustratifs.
- S1 : ferraille et HBI importés. Environ 1,21 tonne d’intrants métalliques à 400 à 445 USD, plus les électrodes, ferro-alliages, réfractaires et pièces de rechange importés, donnent un contenu importé d’environ 529 à 613 USD. Les devises conservées s’élèvent à 47 à 181 USD par tonne, soit 7 à 26 % de la valeur CAF : pour l’essentiel, autant que le statu quo [G34][W10][F], chiffres illustratifs.
- S2 : ferraille nationale au niveau de planification. En phase 1, 30 000 tonnes de ferraille nationale représentent environ 0,1 tonne par tonne de rond à béton, soit environ 8 % de la charge. Le contenu importé tombe à environ 489 à 568 USD, et les devises conservées passent à 92 à 221 USD par tonne, soit 14 à 31 % de la valeur CAF [F], chiffres illustratifs.
- Sensibilité : 40 % de ferraille nationale. Le contenu importé tomberait à 335 à 398 USD et les devises conservées atteindraient 262 à 375 USD par tonne, soit 40 à 53 % de la valeur CAF, chiffres illustratifs. La ferraille nationale ne peut fournir cette part à l’échelle de l’usine.
- S3 : unités de fer nationales. Le contenu importé tombe à 65 à 115 USD, et les devises conservées passent à 545 à 645 USD par tonne, soit 83 à 91 % de la valeur CAF, chiffres illustratifs.
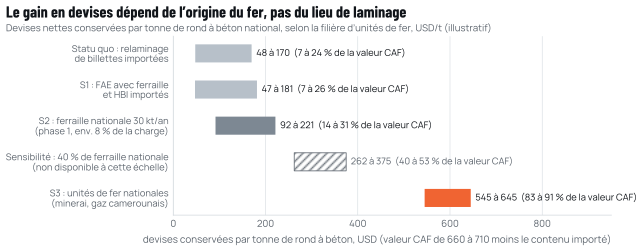
Source : calcul illustratif de Cameroon Steel ; prix AISU, 3 octobre 2026 [G34], et SteelOrbis, 15 mai 2026 [W10] ; coefficients d’intrants et ferraille nationale RC-1 [F] ; gisements de ferraille [C42] ; hypothèses à l’annexe A.
La comparaison entre le statu quo et S1 est le résultat le plus important du présent livre blanc. Remplacer du rond à béton laminé à Douala à partir de billettes importées par du rond à béton fondu à Kribi à partir de ferraille et de HBI importés n’économise presque aucune devise par tonne : le pays cesse d’importer des billettes et commence à importer la ferraille et le HBI nécessaires pour les fabriquer. Sur la base des points médians des fourchettes, le gain par tonne par rapport à la situation actuelle est d’environ 50 USD avec de la ferraille nationale au niveau de planification de la phase 1, d’environ 210 USD dans la sensibilité à 40 %, que la ferraille nationale ne peut alimenter à cette échelle, et d’environ 485 USD avec des unités de fer nationales, chiffres illustratifs. L’origine du fer compte davantage que le lieu de laminage de l’acier.
Pour les produits non fabriqués au Cameroun, la comparaison est différente. Les profilés remplacent des importations et non une production nationale, de sorte que, même avec des unités de fer importées, leur économie de devises est réelle : environ 90 à 320 USD par tonne de profilés lourds en S1, davantage avec du fer national [C06], chiffres illustratifs. C’est pourquoi l’ordre d’introduction des produits importe autant que celui du fer.
9.4 Par phase, seul le fer national fait de l’usine une source importante d’économie nette de devises
La figure 9.3 et le tableau 9.1 agrègent les résultats par tonne sur les volumes prévus, en supposant que toute la production remplace des importations au Cameroun ou est exportée d’une manière qui économise des devises pour l’union CEMAC (chapitre 8). Les résultats sont annuels, à pleine utilisation et avant service du capital.
En phase 1, les devises conservées atteindraient environ 8 à 31 milliards de FCFA par an en S1, 16 à 38 milliards de FCFA en S2 et 93 à 110 milliards de FCFA en S3, chiffres illustratifs. Après la phase 2, les fourchettes deviennent 16 à 62, 23 à 69 et 158 à 194 milliards de FCFA. À 1 Mt/an, elles deviennent 40 à 154, 48 à 160 et 324 à 418 milliards de FCFA par an, chiffres illustratifs. Au niveau de planification, la ferraille nationale ajoute environ 7 milliards de FCFA par an à S1 à chaque phase (6,8 à 7,6), et de 0 à 15 milliards de FCFA sur sa fourchette de 0 à 60 000 tonnes [F], chiffres illustratifs. Rapportée à la facture des importations du chapitre 72 de 2025, de 170,1 milliards de FCFA [C05], une usine à pleine capacité alimentée en unités de fer importées économiserait l’équivalent de 24 à 91 % de cette facture ; avec de la ferraille nationale au niveau de planification, de 28 à 94 % ; avec des unités de fer nationales, de 190 à 246 %, chiffres dérivés.
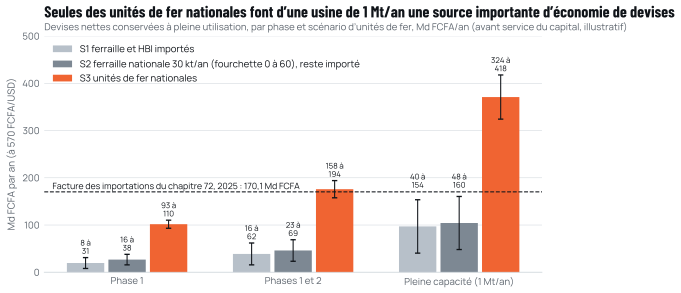
Source : calcul illustratif de Cameroon Steel ; volumes et ferraille nationale RC-1 [F] ; gisements de ferraille [C42] ; prix AISU [G34] et SteelOrbis [W10] ; facture des importations de 2025, INS [C05] ; hypothèses à l’annexe A.
Tableau 9.1 Empreinte économique annuelle illustrative des phases de RC-1 à pleine utilisation (prix d’octobre 2026 ; avant service du capital)
| Phase (statut) | Production finie | Valeur brute aux prix frontière | Devises nettes conservées, S1 intrants importés | S2, ferraille nationale 30 kt/an | S3, unités de fer nationales | S3 en part de la facture du chapitre 72 de 2025 |
|---|---|---|---|---|---|---|
| Phase 1 (prévue) | 300 kt | 113 à 121 Md FCFA | 8 à 31 Md FCFA | 16 à 38 Md FCFA | 93 à 110 Md FCFA | 55 à 65 % |
| Phases 1 et 2 (indicatives) | 500 kt | 190 à 213 Md FCFA | 16 à 62 Md FCFA | 23 à 69 Md FCFA | 158 à 194 Md FCFA | 93 à 114 % |
| Pleine capacité, 1 Mt/an (indicative) | 1 000 kt | 390 à 455 Md FCFA | 40 à 154 Md FCFA | 48 à 160 Md FCFA | 324 à 418 Md FCFA | 190 à 246 % |
| Pour mémoire : filière du statu quo, par tonne de ronds à béton | 660 à 710 USD par t | 48 à 170 USD par t conservés par le relaminage de billettes importées |
Source : calcul illustratif de Cameroon Steel ; volumes et ferraille nationale RC-1 [F] ; gisements de ferraille [C42] ; prix [G34][W10] ; taux de change [W13] ; facture des importations de 2025 [C05]. Les fourchettes reflètent les hypothèses de prix et d’intrants de l’annexe A ; ce ne sont pas des prévisions. Sur la fourchette de ferraille nationale de 0 à 60 000 tonnes par an, S2 va de 8 à 45, de 16 à 76 et de 40 à 167 Md FCFA selon la phase.
9.5 Quatre ajustements réduiraient ces chiffres, et un les relèverait
Les chiffres ci-dessus sont des bornes supérieures à quatre égards.
Les exportations rapportent des prix FOB. La production exportée rapporte le prix de destination diminué du fret, et non le prix CAF du marché intérieur. Avec 40 à 80 USD de fret par tonne, la valeur des tonnes exportées est inférieure de 6 à 12 % [W12], hypothèse.
L’éviction de producteurs nationaux n’économise rien de plus. La production qui remplace du rond à béton fabriqué par les laminoirs camerounais existants à partir de billettes importées n’économise que la différence entre les filières de la figure 9.2. En S1, cette différence est proche de zéro.
Le service du capital et les rapatriements sortent du pays. Le service de la dette sur des prêts étrangers, les dividendes versés aux actionnaires étrangers et les salaires du personnel expatrié sont des sorties de devises. L’ordonnance de 2025 sur les incitations à l’investissement garantit le libre transfert des dividendes, sous réserve de la réglementation des changes de la CEMAC [W08]. Le présent livre blanc ne les estime pas, car ils dépendent de chiffres d’investissement et de financement qu’il ne communique pas, mais ils réduiraient l’économie nette, en particulier pendant les premières années.
La construction importe des équipements. Les machines, les équipements électriques et les charpentes métalliques de chaque phase sont en grande partie importés, ce qui constitue une sortie de devises ponctuelle pendant la construction.
Un facteur relèverait les chiffres : la valeur de rareté des devises. Avec des réserves mutualisées équivalant à 4,2 mois d’importations et des transferts rationnés (chapitre 1), chaque dollar économisé vaut davantage pour l’économie que sa valeur faciale. L’empreinte le valorise au pair.
9.6 Rapporté aux agrégats macroéconomiques, l’effet va du marginal au significatif
Mis en regard des chiffres macroéconomiques du chapitre 1, les résultats illustratifs montrent pourquoi la filière d’unités de fer importe pour la politique publique, et pas seulement pour le projet.
Avec des unités de fer importées (S1), les devises conservées à 1 Mt/an, de 40 à 154 milliards de FCFA par an, équivaudraient à environ 2 à 7 % du déficit commercial du Cameroun en 2025, de 2 145,2 milliards de FCFA, et à environ 0,6 à 2,4 % des réserves mutualisées de la CEMAC à la fin de 2025 [C05][P07], chiffres dérivés. C’est utile, mais du même ordre que l’économie déjà réalisée par le relaminage de billettes importées, et une partie en ressortirait au titre du service du capital.
Avec des unités de fer nationales (S3), le montant de 324 à 418 milliards de FCFA par an équivaudrait à environ 15 à 19 % du déficit commercial de 2025 et à environ 5 à 7 % des réserves de l’union à la fin de 2025 [C05][P07], chiffres dérivés. À cette échelle, une seule chaîne de valeur industrielle modifierait sensiblement les comptes extérieurs, comme l’essor de la sidérurgie au gaz a modifié en quatre ans le solde des échanges d’acier de l’Algérie (chapitre 3) [A03].
La ferraille nationale au niveau de planification (S2) modifie peu ces proportions : 48 à 160 milliards de FCFA par an à 1 Mt/an représenteraient environ 2 à 8 % du déficit commercial de 2025 et environ 0,8 à 2,5 % des réserves de l’union [C05][P07], chiffres dérivés. La collecte de ferraille peut accroître l’économie par tonne, mais le gisement national est bien trop limité pour alimenter une usine de cette taille ; à 1 Mt/an, le gain important exige du DRI national. Organiser la collecte de ferraille reste utile à l’ensemble de l’industrie : cela coûte moins cher et va plus vite que construire une usine de réduction directe, et les laminoirs existants dépendent déjà de la ferraille locale pour environ 40 % de leurs besoins [C38].
9.7 La filière des unités de fer est ce qui transforme un projet sidérurgique en programme de substitution aux importations
L’empreinte fait ressortir une logique d’enchaînement claire, cohérente avec le phasage de RC-1 [F].
La phase 1 (une aciérie à billettes avec laminoirs à ronds à béton et à fil machine) crée des emplois, des compétences, une capacité d’approvisionnement régional et un site. Avec des unités de fer importées, son économie de devises par tonne équivaut à peu près à celle d’un relamineur, et son rond à béton concurrencerait pour l’essentiel du rond à béton déjà laminé au Cameroun à partir de billettes importées. Elle économise des devises lorsque sa production se substitue à des importations : billettes marchandes pour des relamineurs qui importent environ 60 % de leur charge, fil machine, rond à béton certifié à la place de barres non conformes, et exportations vers les voisins de la CEMAC qui remplacent des importations extérieures à l’union [C06][C38]. La ferraille nationale au niveau de planification ajoute environ 7 milliards de FCFA par an.
Les phases 2 et 3 (profilés et profilés lourds) remplacent des importations de produits non fabriqués au Cameroun et ouvrent des marchés d’exportation. Leur intérêt en devises se vérifie même avec du fer importé, à condition que les produits soient compétitifs aux prix frontière (chapitre 7).
L’étape des unités de fer, un effort national de collecte de ferraille utile à toute l’industrie mais modeste au regard d’une usine de cette taille, puis un module de réduction directe utilisant du minerai et du gaz camerounais, est ce qui multiplie l’économie. Elle dépend de conditions qui dépassent toute entreprise prise isolément : un minerai de qualité adaptée à la réduction directe, un approvisionnement en gaz à long terme (environ 9 milliards de pieds cubes par an pour 1 Mt de fer de réduction directe, soit environ 12 % de la production nationale de 2025 [E04][F], chiffres dérivés), et les obligations de transformation locale des conventions minières, que le Code minier de 2023 fixe à 15 % au minimum [W09][O17].
La conclusion pour la politique publique en découle directement. Si l’objectif porte sur les devises, les instruments du chapitre 10 doivent récompenser les unités de fer nationales et les produits non fabriqués localement, et non le laminage supplémentaire de métal importé à l’abri d’une frontière fermée.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- W13Euro foreign exchange reference rates, US dollar, monthly averages (série EXR.M.USD.EUR.SP00.A). European Central Bank.data-api.ecb.europa.eu/service/data/EXR/M.USD.EUR.SP00.A
- C42Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, T4 2007.eid.episciences.org/7942/pdf
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- C40Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- W12At 11.4 per cent of the value of imports, African countries paid more for international transport than any other region (Review of Maritime Transport 2015). UNCTAD, 2015.unctad.org/press-material/114-cent-value-imports-african-countries-pai…
- W08Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement en République du Cameroun (copie certifiée). Presidency of the Republic, copy hosted by LEGECAM, 18 juil. 2025.legecam.cm/wp-content/uploads/2025/08/ordonnance_n_2025_002_du_18_07_2…
- P07Zone Cémac : la BEAC annonce un ralentissement de croissance à 2,4 %. AllAfrica (Les Dépêches de Brazzaville), 17 dévers 2025.fr.allafrica.com/stories/202512170629.html
- A03Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- E04Données pétrolières 2025. SNH, mis en ligne en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- W09Loi n° 2023/014 du 19 décembre 2023 portant Code minier (article 40(4), transformation locale). Republic of Cameroon, copy on FAOLEX, 19 dévers 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- O17Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 9 : Une empreinte illustrative d’une usine de 1 Mt/an réalisée par phases : le gain en devises croît avec le fer national. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/economic-footprint/
Source