Livre blanc 09 · Chapitre 7 · Édition française
Compétitivité aux prix frontière : une usine de Kribi alimentée en fer importé est compétitive derrière le tarif, et non à la frontière
Aux prix d’octobre 2026, les billettes importées arrivent à Douala à environ 570 à 650 USD par tonne droits acquittés, et le rond à béton importé à environ 810 à 890 USD [G34][P24], chiffres dérivés. Une estimation illustrative du coût décaissé d’une usine à four à arc électrique implantée à Kribi et fondant de la ferraille et du fer briqueté à chaud importés donne environ 590 à 780 USD par tonne de billettes marchandes, selon la comparaison de la série présentée au livre blanc 04 (section 8.6), et 660 à 930 USD par tonne de ronds à béton, avant toute charge de capital [F][G34][W10][E15], chiffres illustratifs. Dans le cas central, le rond à béton d’une telle usine serait compétitif derrière le tarif de 20 %, mais non au prix frontière avant droits, et les billettes marchandes ne seraient compétitives que dans le cas à bas coût. Trois variables décident de l’issue : le coût des unités de fer, qui représente environ les deux tiers du coût décaissé ; le prix de l’électricité, qui peut ajouter de 30 à 169 USD par tonne de ronds à béton ; et le droit de 10 % sur les intrants métalliques importés. Être compétitif aux prix frontière exige des unités de fer nationales, une électricité garantie dont le prix est proche du coût de production et de transport, et des intrants exonérés de droits pour les exportations. Le présent chapitre expose la comparaison et ses hypothèses.
Dans ce chapitre (7)
- 7.1 Les prix frontière fixent le plafond : environ 470 USD pour les billettes, 625 USD pour le rond à béton
- 7.2 Parité à l’importation rendue : environ 600 USD pour les billettes et 850 USD pour le rond à béton
- 7.3 La structure de coûts d’une usine de produits longs à four à arc électrique
- 7.4 L’électricité est le facteur décisif, et le Cameroun n’a pas de tarif pour la grande industrie
- 7.5 La comparaison illustrative : compétitive derrière le tarif, pas à la frontière
- 7.6 Les profilés, les billettes et le rond à béton occupent des positions concurrentielles différentes
- 7.7 Cinq conditions pour être compétitif aux prix frontière
7.1 Les prix frontière fixent le plafond : environ 470 USD pour les billettes, 625 USD pour le rond à béton
Les prix internationaux de l’acier se forment sur un marché marqué par une surcapacité importante et croissante. L’OCDE estime la surcapacité mondiale de production d’acier à environ 640 Mt en 2025, et à 745 Mt d’ici à 2028 [G16]. La Chine a exporté un record de 119 Mt d’acier en 2025 selon la définition de ses douanes [G19], et ses exportations de demi-produits, principalement des billettes, ont atteint 11,9 Mt au cours des dix premiers mois de 2025, soit 2,6 fois le niveau de l’année précédente [G20]. À mesure que la défense commerciale se généralise (62 pays avaient mis en œuvre 207 restrictions sur l’acier chinois en octobre 2025 [G30] ; l’UE a porté son droit hors contingent à 50 % à partir de juillet 2026 [G10]), l’acier excédentaire est détourné vers les marchés peu protégés. Les importations d’acier de l’Afrique sont passées de 23,9 Mt en 2024 à 32,9 Mt en 2025, dont 19,4 Mt en provenance de Chine [G05][G06]. La Chine a instauré à partir de janvier 2026 des licences d’exportation pour environ 300 produits sidérurgiques, ce qui pourrait modérer ces flux [G21].
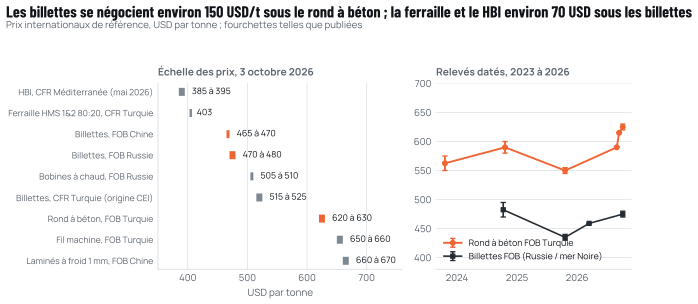
Pour un producteur d’Afrique centrale, ces conditions fixent le plafond de prix. Le 3 octobre 2026, la cotation hebdomadaire de l’Union arabe du fer et de l’acier donnait les billettes à 465 à 470 USD par tonne franco à bord (FOB) depuis la Chine et à 470 à 480 USD depuis la Russie, le rond à béton à 620 à 630 USD FOB Turquie, le fil machine à 650 à 660 USD FOB Turquie et la ferraille lourde de fusion à 403 USD par tonne coût et fret (CFR) Turquie [G34]. Le fer briqueté à chaud se vendait de 385 à 395 USD livré aux acheteurs méditerranéens en mai 2026 [W10]. Depuis octobre 2023, le rond à béton s’est négocié entre environ 545 et 630 USD FOB Turquie, et les billettes entre environ 430 et 495 USD [G34] à [G38][G40].
Source : rapports hebdomadaires de prix de l’AISU des 22 octobre 2023, 6 octobre 2024, 5 novembre 2024, 18 octobre 2025 et 3 octobre 2026 [G34] à [G38] ; GMK Center [G39][G40] ; SteelOrbis, 15 mai 2026 [W10].
Les écarts entre ces prix définissent les marges disponibles à chaque stade de la chaîne. L’écart d’environ 150 USD par tonne entre le rond à béton et la billette est ce dont dispose un relamineur pour couvrir ses coûts de laminage et son capital ; l’écart d’environ 60 à 80 USD par tonne entre la billette et les intrants métalliques est ce dont dispose une aciérie qui achète de la ferraille ou du HBI pour couvrir la perte au feu, l’électricité, les électrodes, la main-d’œuvre et le capital [G34][W10]. Ce sont des marges minces au regard des normes industrielles. Elles expliquent pourquoi les aciéries marchandes qui achètent leurs unités de fer aux prix internationaux peinent partout, et pourquoi les producteurs intégrés qui disposent de leur propre fer, ou d’un accès à une ferraille nationale bon marché, dominent.
7.2 Parité à l’importation rendue : environ 600 USD pour les billettes et 850 USD pour le rond à béton
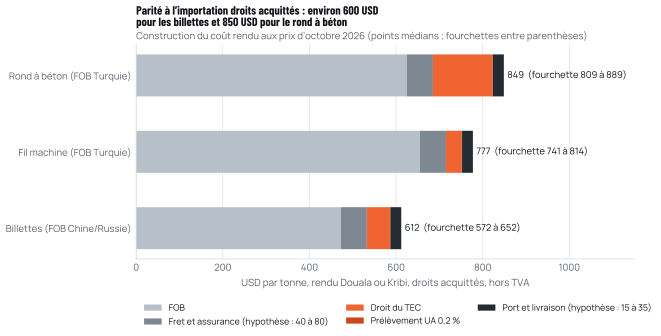
Les importations qui arrivent au Cameroun acquittent le fret, l’assurance, le tarif extérieur commun, le prélèvement de l’Union africaine, les frais portuaires et la livraison intérieure. La figure 7.2 construit le coût rendu droits acquittés aux prix d’octobre 2026. Le fret et l’assurance depuis l’Asie, la mer Noire ou la Turquie sont retenus à 40 à 80 USD par tonne, hypothèse cohérente avec l’estimation de la CNUCED selon laquelle les pays africains ont payé en moyenne 11,4 % de la valeur de leurs importations en coûts de transport international sur 2005 à 2014 [W12] ; la manutention portuaire, le dédouanement et la livraison à un acheteur de Douala ou de Kribi sont retenus à 15 à 35 USD par tonne, également par hypothèse.
Sur ces hypothèses, les billettes importées coûtent environ 572 à 652 USD par tonne rendues droits acquittés, le fil machine 741 à 814 USD et le rond à béton 809 à 889 USD [G34][P24][P19], chiffres dérivés. Avant droits, le coût rendu du rond à béton (coût, assurance et fret, CAF) est de 660 à 710 USD par tonne. Au taux de planification RC-1 de 600 FCFA par dollar retenu pour la comparaison des coûts, la parité droits acquittés s’établit à environ 343 000 à 391 000 FCFA par tonne pour les billettes et 485 000 à 533 000 FCFA pour le rond à béton, chiffres dérivés.
Source : AISU, 3 octobre 2026 [G34] ; TEC [P24] ; prélèvement de l’UA [P19] ; le fret et les coûts portuaires sont des hypothèses (annexe A), le fret étant recoupé avec la CNUCED [W12]. Calcul de Cameroon Steel.
7.3 La structure de coûts d’une usine de produits longs à four à arc électrique
Un four à arc électrique (FAE) fond à l’électricité une charge métallique de ferraille, de fer de réduction directe (DRI) ou de HBI ; l’acier liquide est affiné en four-poche, coulé en billettes et laminé en produits. La phase 1 de la configuration RC-1 de Cameroon Steel utilise un FAE de la classe 40 t doté d’un transformateur de four de la classe 30 à 33 MVA, un four-poche, une machine de coulée continue de billettes, un réchauffage des billettes par induction et des trains à ronds à béton et à fil machine [F]. Son bilan de planification fournit les intrants physiques sur lesquels repose la comparaison des coûts (tableau 7.1).
Charge métallique. Avec un rendement métallique de 0,88 tonne d’acier liquide par tonne de charge et un rendement combiné de coulée et de laminage de 0,94, chaque tonne de produit fini exige environ 1,21 tonne d’intrants métalliques [F] ; une tonne de billettes en exige environ 1,15. Dans le calcul illustratif, les intrants métalliques importés sont valorisés de 400 à 445 USD par tonne rendue, fourchette qui encadre la ferraille lourde de fusion à 403 USD livrée en Turquie et le HBI à 385 à 395 USD livré en Méditerranée, majorés d’un ajustement de fret jusqu’à Kribi [G34][W10], hypothèse. La charge de RC-1 suppose environ 30 % de DRI ou de HBI et 70 % de ferraille [F].
Électricité. La phase 1 de RC-1 consomme environ 963 kWh par tonne de produit fini, y compris le FAE (450 kWh par tonne d’acier liquide, valeur de planification RC-1, dans la fourchette de 347 à 500 kWh des lignes directrices de la SFI), le réchauffage des billettes par induction, le laminage et les auxiliaires [F] ; les aciéries européennes consomment de 404 à 748 kWh par tonne pour le seul four [T08]. Avec 30 % de DRI ou de HBI dans la charge, la valeur haute de planification est d’environ 490 kWh, chaque tranche de 10 points de DRI ajoutant environ 14,5 kWh par tonne [T09] ; ces 40 kWh supplémentaires ajouteraient environ 1 à 7,5 USD par tonne de rond à béton selon les trois prix de l’électricité du tableau 7.1, chiffres dérivés. La comparaison reprend la base de la série définie au livre blanc 04 (section 8.6) : électricité convertie au taux de planification RC-1 de 600 FCFA par dollar US, et 525 à 565 kWh par tonne de billette marchande.
Autres intrants. Les électrodes en graphite (2 à 6 kg par tonne dans la pratique européenne [T08]), les réfractaires, les ferro-alliages, la chaux et l’oxygène (environ 35 Nm³ par tonne [F]) sont regroupés en consommables à 35 à 75 USD par tonne, par hypothèse. La main-d’œuvre est déduite de l’effectif de la phase 1, environ 500 personnes [F], avec un coût complet supposé de 4,5 à 9,0 millions de FCFA par salarié et par an. La maintenance, les frais généraux et la livraison au marché sont des hypothèses.
Tableau 7.1 Hypothèses de la comparaison illustrative des coûts décaissés (USD par tonne sauf indication contraire)
| Poste | Bas | Central | Haut | Base et source |
|---|---|---|---|---|
| Charge métallique, t par t (billettes / ronds à béton) | 1,15 / 1,21 | 1,15 / 1,21 | 1,15 / 1,21 | Rendements RC-1 de 0,88 et 0,94 [F] |
| Intrants métalliques importés, rendus | 400 | 422,5 | 445 | Ferraille 403 USD CFR Turquie ; HBI 385 à 395 USD CFR Méditerranée ; ajustement de fret supposé [G34][W10] |
| Droit de douane et prélèvement de l’UA sur les intrants métalliques importés | 10,2 % | 10,2 % | 10,2 % | TEC de 10 % [P24] et prélèvement de l’Union africaine de 0,2 % [P19], comme au livre blanc 04 |
| Électricité, kWh par t (billettes / ronds à béton) | 525 / 963 | 545 / 963 | 565 / 963 | Billettes : livre blanc 04, tableau 8.2 ; ronds à béton : bilan de planification RC-1 [F] |
| Prix de l’électricité, FCFA par kWh | 18,4 | 43,7 | 105,5 | Moyenne des anciens contrats HT en 2025 [E15] ; tranche moyenne tension de 9 à 10 MW en 2026 [E37], comme au livre blanc 04 ; moyenne reflétant les coûts en 2025 [E17] |
| Consommables (billettes / ronds à béton) | 35 / 45 | 45 / 60 | 55 / 75 | Hypothèse ; électrodes 2 à 6 kg par t [T08] |
| Main-d’œuvre (billettes / ronds à béton) | 8 / 13 | 11 / 19 | 15 / 26 | Environ 500 salariés pour 0,3 Mt/an [F] ; coût complet de 4,5 à 9,0 M FCFA par an supposé |
| Maintenance et frais généraux (billettes / ronds à béton) | 15 / 25 | 22 / 35 | 30 / 45 | Hypothèse |
| Livraison au marché (billettes / ronds à béton) | 10 / 12 | 15 / 18 | 20 / 25 | Hypothèse, de Kribi aux acheteurs de Douala ou de Yaoundé |
| Taux de change, FCFA par USD | 600 | 600 | 600 | Taux de planification RC-1 [F], comme au livre blanc 04 ; valeurs de marché ailleurs à 570 [W13] |
| Charges de capital | exclues | exclues | exclues | Non estimées dans le présent livre blanc |
Source : comme indiqué à chaque ligne ; les hypothèses illustratives sont présentées avec leurs fourchettes à l’annexe A.
7.4 L’électricité est le facteur décisif, et le Cameroun n’a pas de tarif pour la grande industrie
Il n’existe au Cameroun aucun tarif d’électricité réglementé pour les charges supérieures à 10 MW ; les gros consommateurs négocient des contrats bilatéraux en haute tension [E15]. Trois références publiées encadrent ce que pourrait coûter un tel contrat. Les six anciens clients haute tension ont payé en moyenne environ 18,4 FCFA par kWh en 2025 (969 GWh pour 17,8 milliards de FCFA), en vertu de contrats datant d’une époque d’excédents hydroélectriques [E15], chiffre dérivé. L’opérateur achetait l’électricité de la centrale hydroélectrique de Memve’ele à 43,93 FCFA par kWh [E15], et le tarif 2025 du gestionnaire du réseau de transport ajoute environ 2,7 FCFA par kWh pour une charge de 100 MW avec un facteur de charge de 80 % [E38], chiffre dérivé, ce qui donne une référence production plus transport d’environ 46,6 FCFA par kWh. La moyenne reflétant les coûts calculée par le régulateur pour les clients moyenne et basse tension était de 105,46 FCFA par kWh en 2025, contre 83,46 FCFA effectivement perçus [E17] ; elle inclut des coûts de distribution qu’un client haute tension n’occasionne pas. Le tarif moyenne tension publié pour la tranche de 9 à 10 MW ressort à environ 43,7 FCFA par kWh en 2026 [E37], chiffre dérivé ; proche de la référence production plus transport, il constitue le cas central de la comparaison, comme au livre blanc 04.
Selon ces références, l’électricité coûte 30, 70 ou 169 USD par tonne de ronds à béton, soit de 4 à 18 % du coût décaissé illustratif [F][E15][E38][E17], chiffres dérivés. La sidérurgie est sensible aux variations de tarif : les producteurs existants ont protesté en 2023 contre les hausses attendues pour les grands comptes [E41], et la facture d’électricité de Prometal a atteint 8,37 milliards de FCFA en 2024 [C31]. La référence appropriée pour un nouveau contrat haute tension est le coût de production et de transport, et non l’ancien tarif, qu’aucune offre nouvelle ne peut égaler, ni la moyenne du système incluant la distribution. La fiabilité compte autant que le prix : 150 MW de demande industrielle restaient insatisfaits en octobre 2026 dans l’attente d’une ligne de transport [E16].
7.5 La comparaison illustrative : compétitive derrière le tarif, pas à la frontière
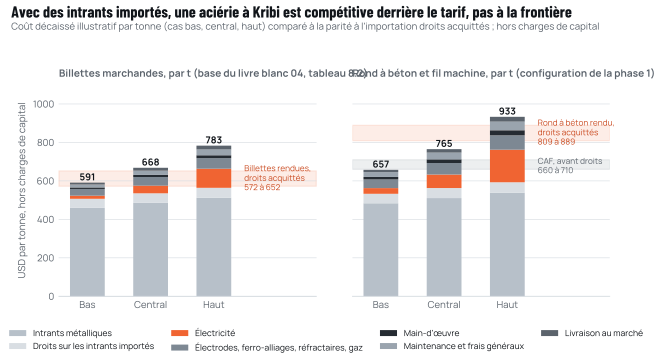
La figure 7.3 met en regard les coûts décaissés illustratifs et les parités à l’importation de la figure 7.2.
Billettes marchandes. Sur la base de la série définie au livre blanc 04 (section 8.6), le coût décaissé d’une billette fondue à partir de ferraille et de HBI importés est d’environ 591 USD par tonne dans le cas bas, 668 USD dans le cas central et 783 USD dans le cas haut, pour une parité à l’importation droits acquittés de 572 à 652 USD, chiffres illustratifs. Seul le cas bas, avec une électricité au niveau des anciens contrats et les intrants métalliques les moins chers, est compétitif. La raison apparaît dans la décomposition des coûts : les intrants métalliques et le droit qui les frappe représentent environ 505 à 565 USD par tonne, ce qui laisse peu de place, sous un prix de la billette d’environ 600 USD, pour tout le reste.
Rond à béton et fil machine. Le coût décaissé du rond à béton est d’environ 657, 765 et 933 USD par tonne dans les trois cas, chiffres illustratifs. Face à une parité droits acquittés de 809 à 889 USD, les cas bas et central sont compétitifs ; le cas haut, avec une électricité à la moyenne du système reflétant les coûts, ne l’est pas. Face au prix CAF avant droits, de 660 à 710 USD, seul le cas bas est compétitif. Autrement dit, une usine de Kribi alimentée en intrants métalliques importés dépendrait du tarif de 20 %, et non d’un avantage de coût, pour vendre du rond à béton sur le marché intérieur. Le fil machine, avec un tarif de 5 % et une parité droits acquittés de 741 à 814 USD, se situe entre les deux.
Source : calcul illustratif de Cameroon Steel ; intrants selon le tableau 7.1 et l’annexe A ; base de la série définie au livre blanc 04, section 8.6 ; parité à l’importation d’après la figure 7.2.
Ce que la comparaison laisse de côté. Elle exclut les charges de capital, puisque le présent livre blanc n’estime pas les coûts d’investissement. Une comparaison en coût complet ajouterait une charge de recouvrement du capital par tonne, qui relève encore la barre : une usine qui ne fait qu’égaler la parité à l’importation en coût décaissé n’est pas compétitive. Elle exclut aussi le besoin en fonds de roulement, le coût du financement sur un marché où le taux de la banque centrale est de 4,75 % [P07], et les pertes de montée en cadence. À l’inverse, elle ignore l’avantage que procure l’approvisionnement d’acheteurs proches de l’usine par petits lots et avec des délais plus courts que ne le permettent les importations, avantage qui compte surtout pour les profilés.
7.6 Les profilés, les billettes et le rond à béton occupent des positions concurrentielles différentes
Le verdict diffère selon le produit.
Les profilés moyens et lourds ne sont pas fabriqués au Cameroun et ne sont soumis qu’au TEC de 10 % [C06][P24]. Les valeurs unitaires de Comtrade donnent à penser que les profilés importés coûtent nettement plus cher que le rond à béton : environ 966 USD par tonne en 2019 et 1 113 USD en 2020, CAF [C06], chiffres dérivés (valeurs à manier avec prudence). Un laminoir à profilés national n’évincerait pas de producteurs nationaux, et la proximité des acheteurs est un avantage réel. La difficulté tient à l’échelle : les 500 000 tonnes indicatives de profilés lourds prévues par RC-1 en phase 3 [F] représentent plusieurs fois les importations de profilés du Cameroun (26,3 millions USD pour la position SH 7216 en 2023) [C06], de sorte que l’essentiel de cette production devrait trouver des marchés d’exportation (chapitre 8).
Les billettes marchandes lèveraient la contrainte déterminante des relamineurs camerounais, qui importent sous forme de billettes environ 60 % de leur charge (161 000 tonnes en 2023) [C06][C38] (chapitre 2), mais, avec des unités de fer importées, ne sont compétitives qu’avec une électricité bon marché. Comme l’aciérie de la phase 1 de RC-1 produit des billettes, sa production peut passer des billettes marchandes aux produits laminés selon les prix relatifs [F]. Avec une ferraille nationale payée en dessous de la parité à l’importation, ou avec du DRI produit à partir de minerai et de gaz nationaux, l’équation change : le coût des intrants métalliques, deux tiers du total, diminue, et le droit de 10 % sur les intrants importés disparaît.
Le rond à béton et le fil machine constituent le segment le plus encombré. Ils sont compétitifs derrière le tarif, mais concurrencent des relamineurs nationaux dont la protection effective est élevée (tableau 3.2) et dont la capacité, environ 627 000 tonnes de rond à béton, excède déjà une demande d’environ 180 000 tonnes [C30]. Comme l’a montré le chapitre 3, c’est l’interdiction, et non le tarif, qui fixe leur prix. Une capacité supplémentaire de rond à béton ne comble à elle seule aucun déficit : les nouvelles tonnes laminées doivent remplacer du fil machine importé ou des barres non conformes, ou être exportées.
7.7 Cinq conditions pour être compétitif aux prix frontière
L’analyse fait ressortir cinq conditions dans lesquelles une industrie nationale de produits longs peut, au Cameroun, être compétitive aux prix frontière plutôt qu’à l’abri d’une protection.
- Des unités de fer moins chères que la parité à l’importation. La collecte de ferraille nationale à grande échelle et, à terme, le fer de réduction directe produit à partir de minerai camerounais avec du gaz camerounais sont les seules voies vers un avantage de coût structurel. Avec un gaz aux prix payés par les acheteurs camerounais en 2025, le coût du gaz d’une tonne de DRI serait d’environ 29 à 51 USD [E04], chiffres dérivés ; la qualité du minerai et la disponibilité du gaz sont les questions ouvertes (chapitre 11).
- Une électricité garantie proche du coût de production et de transport. Un contrat haute tension fixé autour de 45 à 50 FCFA par kWh, avec une prime de puissance qui récompense un fort facteur de charge, et un approvisionnement garanti adossé au poste de Kribi et à des capacités de production au gaz [E15][E38][F].
- Des intrants exonérés de droits pour les exportations. Le perfectionnement actif et le remboursement rapide de la TVA sur la production exportée, comme le permet l’ordonnance de 2025 dans les zones économiques [W08].
- Échelle, rendements et productivité. Des rendements métalliques et de laminage égaux ou supérieurs aux valeurs de planification de RC-1, et des effectifs proches des références de la figure 5.1 [F].
- Logistique. Une manutention en vrac des intrants métalliques à Kribi et des liaisons routières et ferroviaires vers les marchés ; le trafic du port en 2025, de 12,7 Mt, et le terminal minéralier mutualisé prévu constituent une base [E44][O31].
Lorsque ces conditions sont réunies, l’acier national économise des devises et couvre ses coûts ; lorsqu’elles ne le sont pas, la protection comble l’écart aux dépens des constructeurs et du budget. C’est le constat central du présent livre blanc.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- G16OECD: global steel excess capacity set to reach 745 million mt by 2028. EUROMETAL (Platts), 5 juin 2026.eurometal.net/oecd-global-steel-excess-capacity-set-to-reach-745-milli…
- G19China increased steel exports by 7.5% y/y in 2025. GMK Center, 14 janv. 2026.gmk.center/en/news/china-increased-steel-exports-by-7-5-y-y-in-2025/
- G20China’s rapidly growing steel exports will lose momentum from 2026 onwards. GMK Center, 24 dévers 2025.gmk.center/en/infographic/china-s-rapidly-growing-steel-exports-will-l…
- G3062 countries implemented 207 restrictions against steel products from China. GMK Center, 13 oct. 2025.gmk.center/en/infographic/62-countries-implemented-207-restrictions-ag…
- G10Regulation (EU) 2026/1384 (contingent tarifaire acier remplaçant la mesure de sauvegarde). EU, Official Journal L, 24 juin 2026.eur-lex.europa.eu/eli/reg/2026/1384/oj/eng
- G05World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- G06World Steel in Figures 2025. worldsteel, juin 2025.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2025…
- G21Licensing of steel exports from China should ease trade tensions. GMK Center, 19 dévers 2025.gmk.center/en/news/licensing-of-steel-exports-from-china-should-ease-t…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- G38Weekly steel prices (archive 29546). AISU, 6 oct. 2024.aisusteel.org/en/archives/29546
- G40Billet prices rose by $10-40 per ton in March in regional markets. GMK Center, 1er avr. 2026.gmk.center/en/news/billet-prices-rose-by-10-40-per-ton-in-march-in-reg…
- G39Key global markets are set for a rise in rebar prices. GMK Center, 17 sept. 2026.gmk.center/en/news/key-global-markets-are-set-for-a-rise-in-rebar-pric…
- W12At 11.4 per cent of the value of imports, African countries paid more for international transport than any other region (Review of Maritime Transport 2015). UNCTAD, 2015.unctad.org/press-material/114-cent-value-imports-african-countries-pai…
- P24WITS TRAINS API: Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- P19Cameroon, Republic of: Corporate, Other taxes. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/corporate/other-taxes
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- T08Best Available Techniques Reference Document: Iron and Steel (EUR 25521). EC JRC, 2013.bureau-industrial-transformation.jrc.ec.europa.eu/sites/default/files/…
- T09ENERGIRON technology: DRI-EAF production route using natural gas or H2. European Commission, Innovation Centre for Industrial Transformation, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- E15Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- E37Tableaux tarifaires, Décision ARSEL N°00000427 (MT 2023-2025). ARSEL, mis en ligne en janv. 2026.arsel-cm.org/wp-content/uploads/2026/01/TABLEAUX-TARIFAIRES-decision-M…
- E17Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- W13Euro foreign exchange reference rates, US dollar, monthly averages (série EXR.M.USD.EUR.SP00.A). European Central Bank.data-api.ecb.europa.eu/service/data/EXR/M.USD.EUR.SP00.A
- E38Tarif transport et GRT (Décision 0000017D). ARSEL, 17 janv. 2025.arsel-cm.org/wp-content/uploads/2026/01/TARIF-TRANSPORT-ET-GRT-1.pdf
- E41Électricité : les aciéries s’insurgent contre la hausse des tarifs. EcoMatin, 10 janv. 2023.ecomatin.net/electricite-les-acieries-sinsurgent-contre-la-hausse-des-…
- C31Prometal, Acero Metal, Aciéries du Cameroun… qui est le plus gros consommateur d’électricité de la métallurgie camerounaise. EcoMatin, 15 juil. 2026.ecomatin.net/prometal-acero-metal-acieries-du-cameroun-qui-est-le-plus…
- E16Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- P07Zone Cémac : la BEAC annonce un ralentissement de croissance à 2,4 %. AllAfrica (Les Dépêches de Brazzaville), 17 dévers 2025.fr.allafrica.com/stories/202512170629.html
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- E04Données pétrolières 2025. SNH, mis en ligne en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- W08Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement en République du Cameroun (copie certifiée). Presidency of the Republic, copy hosted by LEGECAM, 18 juil. 2025.legecam.cm/wp-content/uploads/2025/08/ordonnance_n_2025_002_du_18_07_2…
- E44Au Cameroun, le port de Kribi revendique la place de premier terminal à conteneurs. EcoMatin, 22 avr. 2026.ecomatin.net/au-cameroun-le-port-de-kribi-revendique-la-place-de-premi…
- O31CNPS, G-Stones join Kribi port mineral terminal project. Business in Cameroon, 7 nov. 2025.businessincameroon.com/mining/0711-15312-cnps-g-stones-join-kribi-port…
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 7 : Compétitivité aux prix frontière : une usine de Kribi alimentée en fer importé est compétitive derrière le tarif, et non à la frontière. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/competitiveness/
Source