Livre blanc 09 · Chapitre 8 · Édition française
Le marché régional et la ZLECAf : réel mais étroit à proximité, plus vaste mais disputé plus loin
Une usine nationale dont la production dépasse le marché camerounais doit vendre à ses voisins et au-delà. Les six États de la CEMAC ont importé environ 501 millions USD de fer et d’acier du chapitre 72 en 2023, dont 62 % pour le Cameroun lui-même ; les cinq autres ont importé ensemble environ 191 millions USD, en grande partie des produits plats et des biens destinés à l’industrie pétrolière et gazière [C06][C07], chiffres dérivés. Les flux régionaux de ronds à béton se mesurent en dizaines de milliers de tonnes : le Gabon en a importé environ 51 000 tonnes en 2023 et la République du Congo environ 33 000 tonnes en 2024, tandis que le Cameroun a exporté environ 31 000 tonnes de barres en 2025, principalement vers le Tchad [C07][C05]. Les échanges intra-CEMAC sont exonérés de droits pour les produits reconnus originaires, mais les seuils de 40 % de matières locales ou de 30 % de valeur ajoutée locale sont proches de ce que peut atteindre un laminoir qui lamine ou fond du fer importé, et les règles continentales applicables à l’acier dans le cadre de la Zone de libre-échange continentale africaine, ZLECAf (AfCFTA), n’étaient pas vérifiables au moment de la rédaction [W11][P31]. Les marchés voisins deviennent aussi plus disputés, avec de nouveaux laminoirs au Gabon et en Afrique de l’Ouest. Le marché régional récompense la même chose que le marché intérieur : un fer compétitif produit dans le pays.
Dans ce chapitre (6)
- 8.1 La CEMAC importe environ 0,5 milliard USD de fer et d’acier par an, dont l’essentiel pour le Cameroun
- 8.2 Une usine plus grande doit regarder au-delà de la CEMAC, où la concurrence se renforce
- 8.3 Les échanges intra-CEMAC sont exonérés de droits pour les produits originaires, mais l’origine n’est pas automatique
- 8.4 La ZLECAf ouvre en principe le continent ; pour l’acier, les calendriers et les règles ne sont pas encore clairs
- 8.5 Une stratégie régionale qui diffère selon le produit
- 8.6 Ce que le marché régional implique pour une usine réalisée par phases
8.1 La CEMAC importe environ 0,5 milliard USD de fer et d’acier par an, dont l’essentiel pour le Cameroun
Les données de UN Comtrade donnent l’image la plus cohérente de la région, même si tous les membres ne déclarent pas chaque année. En 2023, le Cameroun a importé 310,4 millions USD de produits du chapitre 72 ; le Gabon 68,5 millions ; la République du Congo 33,9 millions ; et la République centrafricaine 3,4 millions [C06][C07]. Pour le Tchad et la Guinée équatoriale, qui ne déclarent pas, les importations enregistrées par leurs partenaires commerciaux donnent respectivement 73,4 et 11,6 millions USD [C07]. Le total de la CEMAC est donc d’environ 501 millions USD, dont 62 % pour le Cameroun [C06][C07], chiffres dérivés. Les données miroirs du Tchad montrent que le Cameroun était son deuxième fournisseur, avec 26,5 millions USD, après le Bénin [C07].
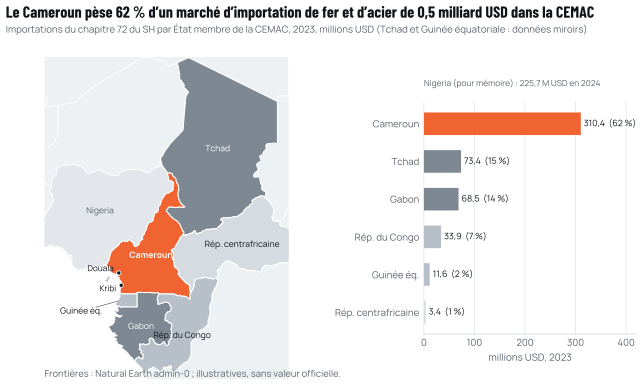
Source : UN Comtrade, API publique, pays déclarants Cameroun, Gabon, République du Congo et République centrafricaine ; données miroirs des partenaires pour le Tchad et la Guinée équatoriale [C06][C07] ; frontières d’après Natural Earth. Totaux et parts calculés par Cameroon Steel.
La composition des importations des voisins diffère de celle du Cameroun. Le Gabon et le Congo importent des montants importants d’ouvrages du chapitre 73, respectivement 235,3 et 437,6 millions USD au cours de leurs dernières années disponibles, en grande partie des tubes, des structures et des équipements destinés à l’industrie pétrolière et gazière [C07]. Leurs importations du chapitre 72 comprennent des ronds à béton, que le Cameroun interdit mais pas eux : le Gabon a importé 50 700 tonnes de ronds à béton (44,1 millions USD) en 2023 et le Congo 32 800 tonnes en 2024 [C07]. La République centrafricaine en a importé environ 1 000 tonnes [C07].
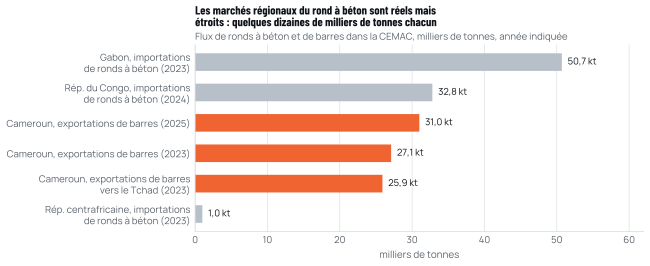
Source : UN Comtrade, API publique [C06][C07] ; INS, commerce extérieur 2023 et 2025 (provisoire) [C04][C05].
Les prix sont aussi plus élevés sur les marchés voisins. Une comparaison de 2023 indiquait que le rond à béton camerounais était environ 10 % moins cher qu’en Côte d’Ivoire et environ 25 % moins cher qu’au Gabon [C45]. Les marchés intérieurs et enclavés comme le Tchad et la République centrafricaine supportent des coûts de transport élevés depuis les fournisseurs d’outre-mer, ce qui explique que les laminoirs camerounais approvisionnent déjà le Tchad par la route [C06].
8.2 Une usine plus grande doit regarder au-delà de la CEMAC, où la concurrence se renforce
Le marché de la CEMAC hors Cameroun est trop étroit pour absorber une usine de 1 Mt/an. Même si un producteur camerounais captait la totalité des importations de ronds à béton du Gabon et du Congo, le volume resterait inférieur à 100 000 tonnes par an [C07]. La phase 3 de RC-1, avec 500 000 tonnes indicatives de profilés lourds [F], devrait trouver des marchés plus lointains.
Le Nigeria est le plus grand marché voisin. Ses importations du chapitre 72 sont tombées de 930,4 millions USD en 2021 à 225,7 millions en 2024 après la dévaluation du naira, tandis que ses importations du chapitre 73 restaient élevées, à 754,8 millions USD [C07]. La capacité sidérurgique en exploitation du Nigeria dans les usines de 0,5 Mt/an ou plus est d’environ 0,6 Mt/an [G18], et de nouveaux projets, comme une usine de bobines laminées à chaud de 450 millions USD, sont en cours [A16]. Le Nigeria appartient à la Communauté économique des États de l’Afrique de l’Ouest, et non à la CEMAC, de sorte que l’accès à son marché dépend de la ZLECAf.
L’Afrique de l’Ouest et l’Afrique de l’Est accroissent leurs capacités de laminage. Danieli a annoncé en septembre 2026 des commandes pour un laminoir à barres et à fil machine de 300 000 tonnes destiné à GSM en Tanzanie et pour un laminoir similaire destiné à B5Plus à Abidjan, prévus pour le troisième trimestre de 2027 [A21][A22]. Au Gabon, le laminoir de Prometal dans la zone économique spéciale de Nkok a été annoncé avec une première phase de 120 000 tonnes de ronds à béton produits à partir de ferraille (d’autres sources indiquent 170 000 tonnes) [C39], et le groupe Fokou a ouvert une unité de traitement de la ferraille à Port-Gentil [C53]. Le Gabon a abaissé la TVA sur les ronds à béton fabriqués localement de 10 % à 3 % en juillet 2026 [C52]. Les gouvernements voisins mènent leur propre politique de substitution aux importations, de sorte que le marché régional du rond à béton courant deviendra plus disputé, et non moins.
L’Afrique dans son ensemble est le marché de croissance. La consommation apparente d’acier du continent a progressé de 10,4 % pour atteindre 45,0 Mt en 2025, et worldsteel prévoit une croissance de 3,8 % en 2026 et de 4,6 % en 2027 [G09]. L’Afrique n’a consommé que 29,2 kg d’acier par habitant en 2025, et 22,5 kg hors Égypte et Afrique du Sud, contre 209 kg dans le monde [G05]. Ses importations d’acier ont atteint 32,9 Mt en 2025 [G05]. L’Afrique subsaharienne n’a produit que 0,09 Mt de fer de réduction directe en 2025 [T13]. Les produits que peu d’usines africaines fabriquent, comme les profilés moyens et lourds et, à terme, les unités de fer, disposent du marché le plus large.
8.3 Les échanges intra-CEMAC sont exonérés de droits pour les produits originaires, mais l’origine n’est pas automatique
Les marchandises originaires d’un État membre de la CEMAC circulent dans la Communauté en franchise de droits de douane au titre du tarif préférentiel, et les marchandises originaires de l’ensemble de la Communauté économique des États de l’Afrique centrale (CEEAC) bénéficient d’un droit nul depuis le 1er janvier 2018 [P19]. L’origine doit être agréée. Selon les règles de la CEMAC, un produit manufacturé est originaire s’il incorpore des matières premières locales représentant au moins 40 % de sa valeur, ou s’il incorpore une valeur ajoutée locale d’au moins 30 % [W11]. En novembre 2022, 761 produits camerounais avaient obtenu l’agrément d’origine CEMAC et 249 l’agrément CEEAC [W11].
Pour l’acier, le critère est contraignant. Un laminoir qui lamine des billettes importées, ou qui fond de la ferraille et du HBI importés, ajoute une valeur égale à sa marge de transformation. Aux prix mondiaux, cette marge représente environ 19 % de la valeur rendue du rond à béton pour un relamineur et environ 25 % pour une usine intégrée alimentée en intrants métalliques importés [G34][W10][F], chiffres dérivés (tableau 3.2). Mesurée par rapport à des prix départ usine qui incluent les coûts et les marges intérieurs, cette part peut atteindre ou dépasser légèrement 30 %, mais elle se situe près du seuil, et le résultat dépend de règles d’évaluation que le présent livre blanc n’a pas pu vérifier. Une usine qui utilise de la ferraille ou du DRI nationaux satisfait aisément à l’un ou l’autre critère, puisque sa principale matière première est locale. Autrement dit, les règles d’origine récompensent les unités de fer nationales au même titre que l’arithmétique des devises et des recettes publiques des chapitres précédents.
8.4 La ZLECAf ouvre en principe le continent ; pour l’acier, les calendriers et les règles ne sont pas encore clairs
Le Cameroun a signé l’Accord portant création de la ZLECAf le 21 mars 2018, l’a ratifié le 31 janvier 2020 et a déposé son instrument le 1er décembre 2020 [P27]. Cinquante instruments de ratification avaient été déposés en septembre 2026 [P28]. Commercer au titre de l’accord exige des listes tarifaires publiées et des règles d’origine convenues. Le Secrétariat de la ZLECAf a lancé en octobre 2022 une Initiative de commerce guidé afin d’amorcer les échanges entre pays prêts ; la participation du Cameroun n’a pas été confirmée [P29]. En octobre 2026, le Secrétaire général, après la conclusion des règles d’origine du secteur automobile, a appelé à recentrer l’effort sur l’investissement et l’emploi [P30].
Pour les produits du chapitre 72, trois éléments n’ont pas pu être vérifiés pour le présent livre blanc : la règle d’origine spécifique au produit, le calendrier de libéralisation du Cameroun pour les ronds à béton et les profilés, et le classement de l’acier parmi les lignes tarifaires libéralisées tôt ou tard [P31]. Tant qu’ils ne seront pas clarifiés, les exportations vers le Nigeria et au-delà sous préférence ZLECAf doivent être traitées comme une option, et non comme un scénario de base. Le gouvernement camerounais a manifesté son intérêt : le comité stratégique sur l’intégration mines-métallurgie créé par le Premier ministre en décembre 2025 préparait, selon des informations d’avril 2026, des exportations d’acier vers les marchés de la ZLECAf, après avoir constaté que les capacités métallurgiques nationales excèdent la demande locale [W29][W30].
Plus loin, deux régimes comptent. Les exportations vers l’Union européenne entrent au titre de l’Accord de partenariat économique, dont la neuvième phase, en août 2024, a libéralisé l’intégralité des groupes 1 et 2 et la moitié du groupe 3 ; le groupe dont relève l’acier n’a pas été vérifié [P22]. Depuis janvier 2026, le mécanisme d’ajustement carbone aux frontières de l’UE, MACF (CBAM), s’applique dans sa phase définitive aux produits du chapitre 72, y compris le DRI, les billettes, les ronds à béton et le fil machine, avec des certificats au prix de 82,32 € par tonne de CO2 au troisième trimestre de 2026 [D01][D05][D08]. Le MACF du Royaume-Uni entre en vigueur en janvier 2027 [D10]. L’intensité d’émission prévue de RC-1, environ 0,32 tonne de CO2 par tonne de produit en phase 1 pour les émissions directes et liées à l’électricité (environ 0,33 à pleine capacité), et environ 0,58 en incluant les émissions amont du DRI importé [F], est bien inférieure aux 2,34 tonnes de la filière haut fourneau-convertisseur (HF-BOF) [T01], un avantage sur les marchés qui donnent un prix au carbone ; sur la base du MACF (émissions directes et émissions des précurseurs, hors électricité), elle est d’environ 0,36 t, ce qui représente une charge estimée à environ 24 € par tonne en 2026 (livre blanc 06, chapitre 5).
Tableau 8.1 Accès aux marchés des produits longs camerounais, par destination (situation au 10 octobre 2026)
| Destination | Droit appliqué au produit camerounais | Exigence d’origine | Principale incertitude | Source |
|---|---|---|---|---|
| Cameroun | Aucun (marché intérieur) ; importations concurrentes soumises au TEC de 10 à 20 % ; importations de ronds à béton interdites | s.o. | Taux 2026 des lignes sidérurgiques CEEAC-CEMAC non publiés | [P24][P23][C21] |
| Autres États membres de la CEMAC | 0 % pour les produits originaires agréés | 40 % de matières premières locales ou 30 % de valeur ajoutée locale | Base d’évaluation pour l’acier ; préférences nationales (TVA au Gabon) | [W11][P19][C52] |
| Autres États membres de la CEEAC | 0 % depuis 2018 pour les produits originaires | Agrément CEEAC | Mise en œuvre par les États membres | [P19][W11] |
| Nigeria et autres parties à la ZLECAf | Préférence ZLECAf une fois les listes applicables ; à défaut, tarif extérieur du partenaire | Règles ZLECAf pour le chapitre 72 non vérifiées | Listes, règles d’origine, préparation aux échanges | [P27][P29][P31] |
| Union européenne | Préférence APE ; groupe de libéralisation de l’acier non vérifié | Protocole d’origine de l’APE | Charge MACF sur les émissions intrinsèques depuis 2026 | [P22][D01][D05] |
| Royaume-Uni | APE Royaume-Uni-Cameroun | Protocole d’origine de l’APE | MACF britannique à partir de janvier 2027 | [D10] |
Source : comme indiqué dans le tableau.
8.5 Une stratégie régionale qui diffère selon le produit
Les possibilités régionales ne sont pas les mêmes pour tous les produits, et une stratégie crédible suit le produit.
Le rond à béton et le fil machine ont le marché régional le plus immédiat, mais aussi la concurrence la plus forte. Le Tchad et la République centrafricaine dépendent d’un approvisionnement par le Cameroun et achètent déjà des barres camerounaises [C06] ; le Gabon et le Congo importent leurs ronds à béton par la mer, mais le Gabon construit ses propres capacités à base de ferraille et a accordé au rond à béton local une préférence de TVA [C07][C39][C52]. Pour un producteur camerounais, les corridors vers l’intérieur constituent le marché naturel, et les voisins côtiers un marché disputé.
Les billettes marchandes pourraient approvisionner les relamineurs des pays voisins comme ceux du Cameroun, mais les billettes sont un produit de base négocié avec des marges minces face aux fournisseurs asiatiques et de la mer Noire (chapitre 7) [G34]. Elles ne sont attractives à l’échelle régionale que si elles sont fabriquées à partir d’unités de fer nationales bon marché.
Les profilés et l’acier de construction font face à la plus faible concurrence régionale, car peu de laminoirs d’Afrique centrale ou de l’Ouest laminent des profilés moyens et lourds, et ils répondent à l’importante demande d’ouvrages du chapitre 73 des industries pétrolière, gazière, minière et portuaire au Congo, au Gabon et au Cameroun [C06][C07]. Ce sont aussi les produits les plus exposés aux exigences de qualité et de certification, ce qui favorise un producteur doté de systèmes qualité certifiés.
Les unités de fer (billettes puis, à terme, fer de réduction directe) sont les produits régionaux dont le marché est le plus large : l’Afrique subsaharienne n’a produit que 0,09 Mt de fer de réduction directe en 2025, tandis que l’Afrique importait 32,9 Mt d’acier [T13][G05]. Un fournisseur d’unités de fer d’Afrique centrale servirait des relamineurs et des fours à arc électriques dans plusieurs pays et, sur les marchés qui donnent un prix au carbone, son fer produit au gaz porterait une charge d’émissions plus faible que le fer de haut fourneau [T01][D05].
Ce classement rejoint l’économie des chapitres précédents : les produits qui économisent le plus de devises dans le pays sont aussi ceux dont les marchés extérieurs sont les plus ouverts.
8.6 Ce que le marché régional implique pour une usine réalisée par phases
Trois conséquences en découlent pour l’économie d’une usine réalisée par phases et pour la politique publique.
La phase 1 doit trouver ses débouchés dans les importations évincées et les exportations de proximité. La phase 1 de RC-1 a une capacité nominale de 0,3 Mt/an, pour une production soutenue attendue de 270 000 à 300 000 tonnes par an [F]. Son aciérie produit des billettes qui peuvent être laminées en ronds à béton et en fil machine ou vendues comme billettes marchandes. La demande intérieure de rond à béton, environ 180 000 tonnes, est déjà couverte par environ 627 000 tonnes de capacité de laminage [C30] : le tonnage de la phase 1 doit donc provenir de la substitution aux billettes importées (161 000 tonnes en 2023) et au fil machine importé, du remplacement de produits non conformes par du rond à béton certifié, et d’exportations vers le Tchad et les autres voisins de la CEMAC [C06][C05]. Elle ne dépend pas d’exportations lointaines, mais tout rond à béton vendu sur le marché intérieur concurrence les laminoirs nationaux existants (chapitre 5).
Les phases ultérieures dépendent de la compétitivité à l’exportation aux prix FOB. Les produits vendus au Nigeria, en Afrique de l’Ouest ou outre-mer rapportent le prix à l’exportation diminué du fret, et non la parité à l’importation droits acquittés du marché intérieur. La protection analysée au chapitre 3 ne s’exporte pas. Seule une usine compétitive aux prix frontière (chapitre 7) peut vendre des profilés et des billettes à l’étranger avec une marge.
Les ventes régionales n’économisent des réserves de la CEMAC que lorsqu’elles se substituent à des importations extérieures à l’union. Les ventes au Gabon ou au Tchad qui remplacent de l’acier turc ou chinois économisent les réserves mutualisées de l’union ; celles qui évincent un producteur gabonais ne le font pas. Les estimations en devises du chapitre 9 comptabilisent les ventes régionales en conséquence.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- C07UN Comtrade public API : CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- C04Évolution du commerce extérieur en 2024. INS Cameroun, août 2025.ins-cameroun.cm/wp-content/uploads/2025/12/Commext_2024_FR_Edite-final…
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- C45Métallurgie : les locaux battent le fer chaud. Cameroon Tribune, 17 août 2023.cameroon-tribune.cm/article.html/59491/fr.html/details_2
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- G18Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- A16China’s Stellar Steel invests $450 million in a new steel plant in Nigeria. GMK Center, 27 oct. 2025.gmk.center/en/news/china-s-stellar-steel-invests-450-million-in-a-new-…
- A21GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- A22B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- C39Prometal obtient 26 milliards FCFA d’Afreximbank pour soutenir son expansion industrielle. EcoMatin, 30 sept. 2026.ecomatin.net/prometal-obtient-26-milliards-fcfa-dafreximbank-pour-sout…
- C53Gabon : le groupe Fokou lance une nouvelle unité d’acier à Port-Gentil. EcoMatin, 18 sept. 2026.ecomatin.net/gabon-le-groupe-fokou-lance-une-nouvelle-unite-dacier-a-p…
- C52Le Gabon réduit la TVA sur le fer à béton local. EcoMatin, 4 août 2026.ecomatin.net/le-gabon-reduit-la-tva-sur-le-fer-a-beton-local-pour-stim…
- G09worldsteel Short Range Outlook April 2026 (communiqué et tableau 1). worldsteel, 14 avr. 2026.worldsteel.org/media/press-releases/2026/worldsteel-short-range-outloo…
- G05World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- T132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- P19Cameroon, Republic of: Corporate, Other taxes. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/corporate/other-taxes
- W11Commerce sous-régional : plus de 1000 produits camerounais circulent en Afrique centrale en franchise de douane. EcoMatin, 14 nov. 2022.ecomatin.net/commerce-sous-regional-plus-de-1000-produits-camerounais-…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- P31AfCFTA e-Tariff Book. AfCFTA Secretariat, s.d..au-afcfta.org/etariff/
- P23Cameroon applies CEEAC common external tariff from January 1, 2026. Business in Cameroon, 12 janv. 2026.businessincameroon.com/public-management/1201-15594-cameroon-applies-c…
- P27List of countries which have signed, ratified/acceded to the AfCFTA Agreement. African Union Commission, 22 mai 2026.au.int/sites/default/files/treaties/36437-sl-AGREEMENT_ESTABLISHING_TH…
- P28Status of AfCFTA ratification. tralac, mis à jour le 7 sept. 2026.tralac.org/resources/infographic/13795-status-of-afcfta-ratification.h…
- P29Guided Trade Initiative. AfCFTA Secretariat, s.d..au-afcfta.org/guided-trade-initiative/
- P30AfCFTA Secretary-General urges shift from automotive rules to investment and jobs. AfCFTA Secretariat, 2 oct. 2026.au-afcfta.org/2026/10/afcfta-secretary-general-urges-shift-from-automo…
- W29Le Cameroun prépare l’exportation de son acier vers les marchés de la ZLECAf (V. Bagal). EcoMatin, 16 avr. 2026.ecomatin.net/le-cameroun-prepare-lexportation-de-son-acier-vers-les-ma…
- W30Cameroon reviews metals industry to address supply and energy constraints. Business in Cameroon, 29 avr. 2026.businessincameroon.com/public-management/2904-16094-cameroon-reviews-m…
- P22Cameroon: Import Tariffs (Country Commercial Guide). US International Trade Administration, 10 avr. 2026.trade.gov/country-commercial-guides/cameroon-import-tariffs
- D01Carbon Border Adjustment Mechanism. European Commission (DG TAXUD), s.d..taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
- D05Price of CBAM certificates. European Commission, 5 oct. 2026 (dernière version).taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- D08Regulation (EU) 2023/956 (CBAM), Annex I. EUR-Lex (OJ L 130), 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- D10Check if you’ll need to register for CBAM; Prepare for CBAM. HMRC / GOV.UK, mis à jour juil.-sept. 2026.gov.uk/government/collections/carbon-border-adjustment-mechanism
- T01Sustainability Indicators 2025 report. worldsteel, nov. 2025 (mis à jour févr. 2026).worldsteel.org/wider-sustainability/sustainability-indicators/sustaina…
- P24WITS TRAINS API: Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- C21Métallurgie : les importations du fer à béton interdites jusqu’à nouvel ordre. EcoMatin, 10 avr. 2023.ecomatin.net/metallurgie-les-importations-du-fer-a-beton-interdites-ju…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 8 : Le marché régional et la ZLECAf : réel mais étroit à proximité, plus vaste mais disputé plus loin. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/regional-afcfta/
Source