Livre blanc 09 · Chapitre 3 · Édition française
Réussites et échecs de la substitution aux importations : c’est la discipline, et non la protection, qui décide de l’issue
Dans la sidérurgie, la substitution aux importations a permis de bâtir des industries de rang mondial, mais elle a aussi produit certains des échecs les plus coûteux de l’histoire du développement. La différence a rarement tenu à la question de savoir si les gouvernements protégeaient l’industrie, puisque presque tous l’ont fait, mais à la manière de le faire : une protection temporaire, conditionnée à des performances mesurables, associée à une énergie et à des matières premières compétitives et soumise à une discipline d’exportation a fonctionné (la Corée à partir des années 1970 ; l’Algérie depuis 2021) ; une protection sans échéance, appliquée à des projets surdimensionnés sans intrants garantis, ou utilisée pour maintenir des prix intérieurs nettement supérieurs à la parité à l’importation, a saigné les budgets et les consommateurs (le complexe nigérian d’Ajaokuta ; une grande partie de l’ère de substitution aux importations de l’après-guerre en Amérique latine et en Afrique) [W04][W26][A03][W14][W23]. Le régime actuel du Cameroun, qui associe une interdiction des importations de ronds à béton à des prix administrés, a créé une capacité de laminage, mais non une capacité de production de fer et, selon nos estimations, a maintenu les prix du rond à béton au-dessus de la parité à l’importation droits acquittés. Le présent chapitre passe en revue les données disponibles et en tire des règles de conception.
Dans ce chapitre (7)
- 3.1 Les travaux sont passés d’un scepticisme général à un soutien conditionnel
- 3.2 Asie : la Corée et l’Inde ont bâti des industries sidérurgiques, mais sous des disciplines différentes
- 3.3 Amérique latine : l’acier d’État a créé des capacités, et une protection prolongée a créé des coûts
- 3.4 Afrique : un redressement, deux mises en garde, et l’expérience propre du Cameroun
- 3.5 Protection effective : la structure tarifaire protège bien davantage le laminage que la production de fer
- 3.6 L’interdiction des importations de ronds à béton a maintenu les prix intérieurs au-dessus de la parité à l’importation droits acquittés
- 3.7 Les règles de conception qui découlent de l’expérience
3.1 Les travaux sont passés d’un scepticisme général à un soutien conditionnel
En cinquante ans, le regard des économistes sur la substitution aux importations a changé deux fois. À partir des années 1970, une abondante littérature a documenté les coûts de cette stratégie telle qu’elle était pratiquée en Amérique latine, en Asie du Sud et en Afrique : des structures tarifaires et des contingents qui protégeaient indéfiniment des producteurs inefficaces, des monnaies surévaluées qui pénalisaient les exportations, et le détournement de l’effort d’entreprise vers la quête de licences et de contingents. L’analyse de la recherche de rente publiée par Anne Krueger en 1974 a montré comment les restrictions quantitatives créent des rentes de rareté que les entreprises se disputent, au prix d’un coût réel pour l’économie [W22]. La revue de Henry Bruton dans le Handbook of Development Economics (1989) a constaté que les gains initiaux de la stratégie étaient souvent suivis d’une stagnation là où la protection n’était pas levée et où les industries protégées n’apprenaient pas à exporter [W23].
Deux outils d’analyse de cette période restent indispensables. Bela Balassa (1965) et Max Corden (1966) ont élaboré la notion de taux de protection effective, qui mesure la protection accordée à la valeur ajoutée d’un producteur plutôt qu’au prix de son produit [W21][W20]. Un tarif de 20 % sur le rond à béton combiné à un tarif de 10 % sur les billettes protège la valeur ajoutée d’un relamineur bien au-delà de 20 %, car la contribution propre du relamineur ne représente qu’une petite partie du prix du rond à béton. La section 3.5 applique cet outil au Cameroun.
Depuis les années 2000, les travaux sont devenus plus favorables à une politique industrielle bien conçue. Dani Rodrik a soutenu en 2004 que la question n’est pas de savoir s’il faut mener une politique industrielle, mais comment la discipliner : avec des critères de performance clairs, des clauses d’extinction et la volonté de retirer le soutien aux échecs [W24]. Une revue de 2024 de Réka Juhász, Nathan Lane et Dani Rodrik, parue dans l’Annual Review of Economics, a constaté que les études récentes, fondées sur de meilleures données et méthodes, tendent à trouver des effets positifs aux politiques industrielles ciblées, tout en soulignant que ces effets dépendent de la capacité de l’État et de la conception des mesures [W25]. L’étude la plus rigoureuse portant sur une politique pertinente pour l’acier, l’analyse par Nathan Lane de la politique coréenne des industries lourdes et chimiques (1973 à 1979), publiée dans le Quarterly Journal of Economics en 2025, a montré que les industries ciblées se sont développées et ont acquis un avantage comparatif, que les utilisateurs en aval des produits intermédiaires ciblés en ont aussi bénéficié par le réseau des échanges interindustriels, et que les effets ont persisté après la fin de la politique [W04].
3.2 Asie : la Corée et l’Inde ont bâti des industries sidérurgiques, mais sous des disciplines différentes
Corée. Pohang Iron and Steel (POSCO) a été constituée en 1968. Sa première tranche, achevée en 1973 avec de l’avance sur le calendrier, comprenait un haut fourneau et des convertisseurs d’environ un million de tonnes par an [W16]. La Banque mondiale et d’autres bailleurs avaient jugé le projet prématuré, estimant que la Corée ne pourrait pas maîtriser la technologie et que le marché intérieur était trop étroit ; le financement est venu pour l’essentiel de sources japonaises [W16]. Le récit de l’industrialisation coréenne par Alice Amsden décrit le marché qui a permis à ces projets de réussir : des subventions et une protection en échange de normes de performance, en particulier d’objectifs d’exportation, contrôlées par l’État et sanctionnées par l’accès au crédit [W26]. L’étude de Lane confirme que la politique des industries lourdes a accru la production et les exportations des secteurs ciblés et de leurs utilisateurs en aval [W04]. Les traits pertinents pour le Cameroun sont la discipline d’exportation, l’accent mis sur la production de fer et pas seulement sur la finition, et la volonté de l’État de tenir les producteurs à des obligations de performance.
Inde. La sidérurgie publique indienne a commencé avec Hindustan Steel Limited, créée en 1954, et avec des usines intégrées construites en coopération avec l’Union soviétique, l’Allemagne de l’Ouest et le Royaume-Uni à Bhilai, Rourkela et Durgapur, les deux premières mises en service en 1959 [W19]. Ont suivi des décennies de licences et de contrôle des prix, avant la libéralisation à partir de 1991. L’Inde a produit 164,9 Mt d’acier brut en 2025, au deuxième rang mondial [G01]. Son soutien actuel à l’acier national comprend un instrument de commande publique directement pertinent pour le Cameroun : la politique de préférence aux produits en fer et en acier fabriqués dans le pays dans les achats publics (DMI&SP), adoptée en mai 2017 et révisée en 2019 et en 2020, qui s’applique à 49 produits, exige une valeur ajoutée nationale minimale de 15 à 50 % selon le produit et prévoit des dérogations lorsque les nuances ou les quantités ne sont pas disponibles dans le pays [W17]. Le chapitre 10 s’inspire de ce modèle.
3.3 Amérique latine : l’acier d’État a créé des capacités, et une protection prolongée a créé des coûts
La Companhia Siderúrgica Nacional (CSN) du Brésil a été créée comme entreprise publique en avril 1941 et a commencé à produire à Volta Redonda en 1946 [W18]. Elle est devenue le noyau d’une sidérurgie pilotée par l’État qui a servi un marché intérieur protégé pendant quatre décennies. L’expérience latino-américaine plus large de la substitution aux importations, analysée par Bruton, a combiné une croissance industrielle initiale rapide et une inefficacité persistante là où les tarifs et les contingents restaient élevés et les taux de change surévalués [W23]. CSN a été privatisée par adjudication en 1993 et au début de 1994 [W18]. La séquence est instructive : l’entrée pilotée par l’État a créé la base industrielle ; la compétitivité n’est venue que lorsque l’industrie a été soumise à la discipline du marché. La leçon n’est pas que le rôle initial de l’État était une erreur, mais qu’il a duré trop longtemps sans conditions de performance.
3.4 Afrique : un redressement, deux mises en garde, et l’expérience propre du Cameroun
L’Algérie montre ce que la protection, associée à des intrants compétitifs, peut produire. L’Algérie est passée d’un déficit net d’acier d’environ 1 Mt en 2021 à un excédent net d’environ 1 Mt en 2025, et la part des importations dans sa consommation d’acier est tombée de 35 % à 16 % [A03][A04]. Les importations d’acier ont été divisées par deux, de 1,22 Mt en 2024 à 0,65 Mt en 2025 [A04]. La production d’acier brut a atteint 5,5 Mt en 2025 [G05]. L’industrie repose sur la réduction directe au gaz naturel : l’Algérie a produit 6,70 Mt de fer de réduction directe en 2025 [T13], et le premier producteur, Tosyali Algérie, dispose d’une capacité de 6,2 Mt/an, dont un four à arc électrique de 2,7 Mt/an et un train à bandes à chaud de 4 Mt/an [A04]. La protection a joué un rôle, mais le gaz bon marché, un investisseur étranger doté d’une expérience d’exploitation et l’échelle aussi.
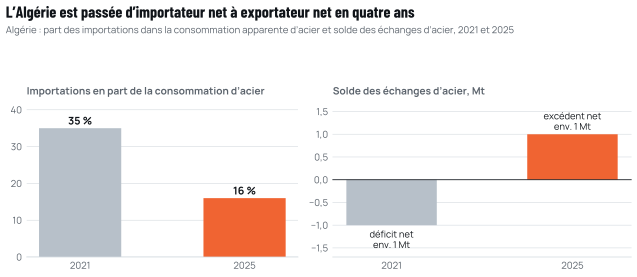
Source : GMK Center, Protecting the steel market: how it’s done in North Africa (2 septembre 2026) et Algeria’s steel industry: why is it growing (28 juillet 2026) [A03][A04].
L’Égypte montre les limites de la protection des capacités de laminage. L’Égypte a imposé en septembre 2025 des droits provisoires de 16,2 % sur les billettes et de 13,6 % sur les bobines laminées à chaud, ramenés ensuite à 13 % sur les billettes avec un minimum de 65 USD par tonne [A06][A07]. Sa capacité de laminage d’environ 20 Mt fonctionne à environ la moitié de son potentiel [A07]. Les droits sur les billettes protègent les aciéries égyptiennes, mais renchérissent les coûts de ses nombreux relamineurs indépendants, une tension que le Cameroun connaîtra aussi s’il passe de la protection du rond à béton à celle des billettes.
Le complexe nigérian d’Ajaokuta est l’exemple à méditer. La construction a commencé en 1979 ; l’usine était annoncée achevée à 98 % en 1994, mais en 2018 elle avait coûté au pays plus de 8 milliards USD sans jamais produire d’acier commercialement [W14]. En 2026, le gouvernement négociait de nouveau sa relance [W15]. L’usine de réduction directe de Delta Steel à Warri (1,02 Mt/an, 1982) est elle aussi à l’arrêt [T13]. Échelle surdimensionnée, matières premières non garanties, inadéquation technologique et défaillances de gouvernance se sont cumulées ; aucun tarif n’aurait pu rendre le projet viable.
L’Afrique du Sud montre que la protection ne compense pas des coûts structurels. ArcelorMittal South Africa a mis fin à son activité de produits longs en 2025, en invoquant les coûts de l’énergie, la logistique, la politique de la ferraille et une protection commerciale insuffisante [A13]. Une mesure de sauvegarde provisoire de 9 % sur les bobines laminées à chaud, introduite en 2024, est devenue caduque [A08]. Là où l’électricité et le fret sont chers et peu fiables, même un producteur établi peine à soutenir la concurrence aux prix frontière.
L’expérience propre du Cameroun a développé le laminage, et non la production de fer. Depuis 2016, le Cameroun interdit les importations de ronds à béton [C20][C21], applique une norme obligatoire sur les ronds à béton (NC 236/2024/06) [C34] et homologue les prix à la production par l’intermédiaire du ministère du Commerce [C44]. Il en résulte une capacité de laminage abondante, environ 627 000 tonnes pour les ronds à béton face à une demande d’environ 180 000 tonnes, utilisée à environ la moitié de son potentiel, et une dépendance aux billettes importées pour environ 60 % des besoins métalliques [C30][C38]. La politique a réussi à localiser le laminage. Elle n’a pas localisé la production de fer et, comme le montre la section 3.5, elle semble avoir maintenu les prix intérieurs au-dessus de la parité à l’importation.
Tableau 3.1 La substitution aux importations dans la sidérurgie : cas choisis et enseignements
| Cas | Instruments | Résultat | Enseignement pour le Cameroun |
|---|---|---|---|
| Corée, POSCO et la politique des industries lourdes (1968 à 1979) | Entreprise publique ; crédit et protection en échange d’objectifs d’exportation et de performance | Usine intégrée en service en 1973 ; essor durable des industries ciblées et en aval | Un soutien conditionné aux exportations et à la performance peut fonctionner, et ses bénéfices atteignent les utilisateurs en aval [W16][W26][W04] |
| Inde (depuis 1954 ; DMI&SP depuis 2017) | Usines publiques avec partenaires étrangers ; licences ; puis préférence dans la commande publique avec seuils de valeur ajoutée | Deuxième producteur mondial (164,9 Mt en 2025) | Une préférence dans la commande publique assortie de critères de valeur ajoutée et de dérogations coûte moins cher qu’une interdiction [W19][G01][W17] |
| Brésil, CSN (1941 à 1993) | Acier d’État ; protection prolongée | Base industrielle constituée ; compétitivité venue avec la privatisation et l’ouverture | Une entrée pilotée par l’État exige une sortie programmée vers la discipline du marché [W18][W23] |
| Algérie (2021 à 2025) | Protection, DRI au gaz, opérateur étranger, échelle | Part des importations de 35 % à 16 % ; exportatrice nette | La protection fonctionne lorsque les unités de fer et l’énergie sont compétitives [A03][A04][T13] |
| Égypte (2025 à 2026) | Droits sur les billettes et les bobines à chaud | Aciéries protégées ; laminage à environ la moitié de sa capacité | Protéger les billettes renchérit les coûts des relamineurs ; il faut équilibrer la chaîne [A06][A07] |
| Nigeria, Ajaokuta (depuis 1979) | Mégaprojet d’État | Plus de 8 milliards USD dépensés ; aucun acier commercial | Échelle, intrants et gouvernance doivent être garantis avant la construction [W14][W15] |
| Afrique du Sud, produits longs d’AMSA (2025) | Producteur établi ; mesures de défense commerciale intermittentes | Activité de produits longs arrêtée | La protection ne compense pas une énergie et une logistique non compétitives [A13][A08] |
| Cameroun (depuis 2016) | Interdiction d’importer des ronds à béton ; norme obligatoire ; prix homologués | Capacité de laminage d’environ 3,5 fois la demande de ronds à béton ; billettes importées | La protection a localisé le laminage, pas le fer ; prix supérieurs à la parité à l’importation [C20][C30][C44] |
Source : comme indiqué à chaque ligne.
3.5 Protection effective : la structure tarifaire protège bien davantage le laminage que la production de fer
Le tarif extérieur commun (TEC) de l’union douanière d’Afrique centrale fixe un droit de 20 % sur les ronds à béton et les barres, de 5 % sur la ligne de fil machine la plus courante (SH 7213.91), de 10 % sur les profilés et les billettes, et de 10 % sur toutes les matières premières de l’élaboration de l’acier : minerai de fer, fer de réduction directe, ferraille et charbon à coke [P24]. Un nouveau tarif harmonisé CEEAC-CEMAC est entré en vigueur au Cameroun le 1er janvier 2026 ; ses taux pour les lignes sidérurgiques n’étaient pas publiés au moment de la rédaction [P23]. L’application de la formule de Corden aux taux de 2023, avec les prix mondiaux à la frontière camerounaise en octobre 2026, donne les taux de protection effective du tableau 3.2.
Tableau 3.2 Taux de protection effective implicites du tarif extérieur commun de la CEMAC, produits longs (dérivés)
| Activité | Tarif sur le produit | Tarif sur les intrants | Part des intrants dans la valeur du produit aux prix mondiaux | Valeur ajoutée aux prix mondiaux (USD/t) | Taux de protection effective |
|---|---|---|---|---|---|
| Fusion de ferraille et de HBI importés en billettes | 10 % (7207) | 10 % | 0,91 | environ 47 | 10 % |
| Fusion d’unités de fer nationales achetées au prix mondial (sans droit d’importation) | 10 % (7207) | 0 % | 0,91 | environ 47 | environ 114 % |
| Relaminage de billettes importées en ronds à béton | 20 % (7214) | 10 % | 0,81 | environ 131 | 62 % |
| Rond à béton intégré à partir de ferraille et de HBI importés | 20 % | 10 % | 0,75 | environ 174 | 49 % |
| Relaminage de billettes importées en fil machine | 5 % (7213.91) | 10 % | 0,77 | environ 161 | moins 12 % |
| Relaminage de billettes importées en profilés | 10 % (7216) | 10 % | 0,73 | environ 205 | 10 % |
| Rond à béton sous le régime d’interdiction | non déterminé par le tarif | 10 % | s.o. | s.o. | fixé par l’écart de prix intérieur (figure 3.2) |
Source : taux du TEC d’après WITS/CNUCED TRAINS [P24] ; prix mondiaux d’après l’AISU, 3 octobre 2026 [G34], et SteelOrbis, 15 mai 2026 [W10], sur une base CAF Cameroun (point médian FOB plus 60 USD de fret) ; coefficients d’intrants issus du bilan de planification RC-1 [F]. Formule : TPE = (t_p moins a × t_i) / (1 moins a). La première ligne vaut aussi pour des unités de fer nationales vendues à la parité à l’importation droits inclus, comme le sont d’ordinaire les intrants échangeables ; la deuxième suppose qu’elles se vendent au prix mondial, sans le droit. Calcul de Cameroon Steel ; méthode à l’annexe A.
Trois résultats ressortent. Premièrement, le relaminage de billettes en ronds à béton bénéficie d’une protection effective d’environ 60 % de sa valeur ajoutée, avant même l’interdiction des importations, car un tarif de 20 % sur le produit s’applique à une marge étroite. Deuxièmement, le laminage de fil machine subit une protection effective négative : le tarif de 5 % sur le fil machine est inférieur au tarif de 10 % sur les billettes dont il est issu, si bien que la structure tarifaire pénalise la transformation nationale. Troisièmement, et c’est le plus important pour le présent livre blanc, la fusion d’unités de fer importées en billettes ne reçoit qu’une protection effective de 10 %, la même que les profilés. La fusion d’unités de fer nationales, l’activité qui réduirait le plus la facture des importations, n’est davantage protégée que si la ferraille ou le DRI nationaux se vendent en dessous de la parité à l’importation droits inclus : au prix mondial, sans le droit, sa protection effective atteindrait environ 114 % (0,10 / (1 moins 0,912), part de l’intrant non arrondie), chiffre dérivé. Les vendeurs nationaux de ferraille ou de DRI fixent normalement leur prix au niveau de ce que paierait l’importateur, ce qui ramène l’aciérie à 10 %. La structure tarifaire est progressive en faveur du stade de finition, c’est-à-dire du stade pour lequel le Cameroun dispose déjà de capacités excédentaires.
3.6 L’interdiction des importations de ronds à béton a maintenu les prix intérieurs au-dessus de la parité à l’importation droits acquittés
Lorsque les importations sont interdites, la protection n’est plus fixée par le tarif, mais par l’écart entre le prix intérieur et ce que paierait un importateur. Le prix à la production homologué par le ministère du Commerce pour une barre FE500 de 12 mètres et de 12 mm à Douala a été abaissé de 6 900 à 6 750 FCFA en octobre 2023 [C44]. À la masse nominale de 0,888 kg par mètre, cela équivaut à environ 633 400 FCFA par tonne, soit environ 1 020 USD par tonne au taux de change d’octobre 2023 de 621 FCFA par dollar [C44][W13], chiffres dérivés. Les prix de détail étaient encore plus élevés, environ 7 500 FCFA la barre [C44].
La parité à l’importation correspondante est construite à la figure 3.2. Le rond à béton turc se vendait de 550 à 575 USD par tonne FOB en octobre 2023 [G37]. En ajoutant le fret et l’assurance (40 à 80 USD, hypothèse recoupée avec l’estimation de la CNUCED selon laquelle les pays africains paient environ 11,4 % de la valeur de leurs importations en coûts de transport international [W12]), le TEC de 20 % [P24], le prélèvement de 0,2 % de l’Union africaine [P19] et les frais de port, de dédouanement et de livraison (20 à 40 USD, hypothèse), on obtient une parité à l’importation droits acquittés de 729 à 828 USD par tonne, soit 453 000 à 514 000 FCFA [W13], chiffres dérivés.
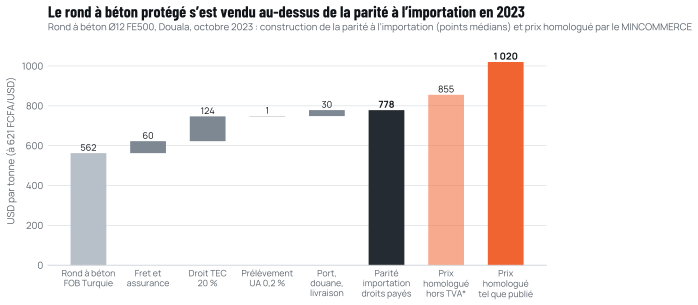
Source : AISU, 22 octobre 2023 [G37] ; TEC [P24] ; prélèvement de l’UA [P19] ; EcoMatin, 23 octobre 2023 [C44] ; BCE [W13] ; fret et coûts portuaires supposés (annexe A). Calcul de Cameroon Steel.
L’ampleur de l’écart dépend d’un détail que la source ne tranche pas : le prix homologué inclut-il ou non la taxe sur la valeur ajoutée de 19,25 % ? S’il s’entend hors TVA, le prix intérieur dépassait de 23 à 40 % la parité à l’importation droits acquittés ; s’il s’entend TVA comprise, l’écart se réduit à 3 à 17 % [C44], chiffres dérivés. Appliqué à une demande intérieure de ronds à béton d’environ 180 000 tonnes [C30], le transfert annuel implicite des constructeurs vers les producteurs se situe entre environ 3 et 33 milliards de FCFA, chiffre dérivé. La fourchette est large, et l’estimation ponctuelle ne doit pas être surinterprétée. Le sens de l’écart, en revanche, est le même dans tous les cas : l’interdiction a permis aux prix intérieurs de s’établir au-dessus de ce que coûteraient des importations acquittant l’intégralité du tarif. Les plaintes des consommateurs sur la qualité et le prix du rond à béton local après la réaffirmation de l’interdiction en 2023 vont dans le même sens [C43], de même que la comparaison régionale qui a trouvé le rond à béton camerounais moins cher qu’au Gabon et en Côte d’Ivoire [C45], ce qui rappelle que les marchés voisins ont leurs propres frictions.
C’est là le coût d’une protection sans compétitivité. Il pèse sur les ménages qui construisent leur logement et sur le budget des travaux publics, et il ne permet pas d’acquérir la capacité de production de fer qui réduirait la facture des importations. Un nouvel entrant qui s’appuierait sur la même interdiction pour vendre des ronds à béton sur un marché déjà approvisionné avec un taux d’utilisation de 50 % ajouterait au coût sans ajouter aux capacités du pays.
3.7 Les règles de conception qui découlent de l’expérience
Les cas examinés conduisent à six règles de conception, que le chapitre 10 traduit en recommandations.
- Cibler le manque, et non l’excédent. Le soutien doit aller aux activités que le pays n’exerce pas (unités de fer, billettes marchandes, profilés moyens et lourds) plutôt qu’aux capacités de laminage déjà excédentaires [C30][C06].
- Préférer les tarifs et les préférences dans la commande publique aux interdictions. Les tarifs plafonnent le prix intérieur à la parité droits acquittés et procurent des recettes ; les interdictions ne font ni l’un ni l’autre. La préférence indienne dans la commande publique montre comment récompenser la valeur ajoutée nationale sans fermer la frontière [W17].
- Rendre le soutien conditionnel et temporaire. C’est la leçon de la Corée et de Rodrik : des critères de performance (qualité, prix, exportations) et une échéance publiée [W26][W24][W04].
- Corriger la progressivité tarifaire. La protection inversée du fil machine et la faible protection des unités de fer doivent être corrigées dans le nouveau tarif CEEAC-CEMAC [P23][P24].
- Garantir d’abord des intrants compétitifs. Le succès de l’Algérie repose sur le gaz ; les difficultés de l’Afrique du Sud tiennent à l’énergie et à la logistique. Aucune protection ne compense une électricité non compétitive ou des unités de fer non garanties [A04][A13].
- Dimensionner au plus juste et procéder par phases. La leçon d’Ajaokuta est que l’échelle, les intrants et la gouvernance doivent être garantis avant la construction, et que la capacité doit suivre le marché [W14].
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- W22The Political Economy of the Rent-Seeking Society (A. O. Krueger), American Economic Review 64(3), p. 291 à 303. American Economic Association, juin 1974.jstor.org/stable/1808883
- W23Import substitution (H. J. Bruton), Handbook of Development Economics, vol. 2, chapter 30, p. 1601 à 1644. Elsevier, 1989.doi.org/10.1016/S1573-4471(89
- W21Tariff Protection in Industrial Countries: An Evaluation (B. Balassa), Journal of Political Economy 73(6), p. 573 à 594. University of Chicago Press, dévers 1965.doi.org/10.1086/259085
- W20The Structure of a Tariff System and the Effective Protective Rate (W. M. Corden), Journal of Political Economy 74(3), p. 221 à 237. University of Chicago Press, juin 1966.doi.org/10.1086/259151
- W24Industrial Policy for the Twenty-First Century (D. Rodrik), Faculty Research Working Paper RWP04-047. Harvard Kennedy School, 2004.hks.harvard.edu/publications/industrial-policy-twenty-first-century
- W25The New Economics of Industrial Policy (R. Juhász, N. Lane, D. Rodrik), Annual Review of Economics 16, p. 213 à 242. Annual Reviews, août 2024.doi.org/10.1146/annurev-economics-081023-024638
- W04Manufacturing Revolutions: Industrial Policy and Industrialization in South Korea (N. Lane), Quarterly Journal of Economics 140(3), p. 1683 à 1741. Oxford University Press, mai 2025.doi.org/10.1093/qje/qjaf025
- W16Men of steel: the founding history of POSCO (M. Breen). The Korea Times, 6 févr. 2011.koreatimes.co.kr/amp/southkorea/20110206/men-of-steel-the-founding-his…
- W26Asia’s Next Giant: South Korea and Late Industrialization (A. H. Amsden). Oxford University Press, 1989 (édition en ligne 1992).doi.org/10.1093/0195076036.001.0001
- W19Steel Authority of India (source tertiaire, utilisée uniquement pour les dates). Wikipedia.en.wikipedia.org/wiki/Steel_Authority_of_India
- G01December 2025 crude steel production and 2025 global totals. worldsteel, 23 janv. 2026.worldsteel.org/media/press-releases/2026/december-2025-crude-steel-pro…
- W17Policy for providing preference to domestically manufactured iron and steel products in government procurement (DMI&SP). Ministry of Steel, Government of India, 8 mai 2017 ; révisé les 29 mai 2019 et 31 dévers 2020.steel.gov.in/node/45
- W18Companhia Siderúrgica Nacional (source tertiaire, utilisée uniquement pour les dates). Wikipedia, dernière modification le 15 août 2026.en.wikipedia.org/wiki/Companhia_Sider%C3%BArgica_Nacional
- A03Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- A04Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- G05World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- T132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- A06Egypt has imposed a temporary duty on imports of HRC at 13.6%. GMK Center, 15 sept. 2025.gmk.center/en/news/egypt-has-imposed-a-temporary-duty-on-imports-of-ho…
- A07Egypt’s steel industry: protection from within. GMK Center, 23 juil. 2026.gmk.center/en/posts/egypt-s-steel-industry-protection-from-within/
- W14Ajaokuta Steel factory to begin production after 40 years. BusinessDay (Nigeria), 18 juin 2018.businessday.ng/exclusives/article/ajaokuta-steel-factory-open-40-years…
- W15Nigeria in talks with Chinese firm over $2 billion Ajaokuta steel plant revival. Ecofin Agency, 2 mars 2026.ecofinagency.com/news/0203-53385-nigeria-in-talks-with-chinese-firm-ov…
- A13Update: Final wind-down decision relating to the Long Steel Business. ArcelorMittal South Africa, 28 févr. 2025.arcelormittalsa.com/Portals/0/NEWS%20RELEASE%20-%20UPDATE%20-%20FINAL%…
- A08South Africa imposes safeguard duty on imports of hot-rolled steel. GMK Center, 1er juil. 2024.gmk.center/en/news/south-africa-imposes-safeguard-duty-on-imports-of-h…
- C20Article de presse sur la mise sous scellés par la douane de plus de 7 300 t de ronds à béton importés, décembre 2020 (titre et adresse non reproduits : ils nomment l’importateur). Business in Cameroon, 16 dévers 2020.Cité par titre et date
- C21Métallurgie : les importations du fer à béton interdites jusqu’à nouvel ordre. EcoMatin, 10 avr. 2023.ecomatin.net/metallurgie-les-importations-du-fer-a-beton-interdites-ju…
- C34Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
- C44Fer à béton : les producteurs acceptent une baisse des prix. EcoMatin, 23 oct. 2023.ecomatin.net/fer-a-beton-les-producteurs-acceptent-une-baisse-des-prix
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- P24WITS TRAINS API: Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- P23Cameroon applies CEEAC common external tariff from January 1, 2026. Business in Cameroon, 12 janv. 2026.businessincameroon.com/public-management/1201-15594-cameroon-applies-c…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- W13Euro foreign exchange reference rates, US dollar, monthly averages (série EXR.M.USD.EUR.SP00.A). European Central Bank.data-api.ecb.europa.eu/service/data/EXR/M.USD.EUR.SP00.A
- G37Weekly steel prices (archive 23160). AISU, 22 oct. 2023.aisusteel.org/en/archives/23160
- W12At 11.4 per cent of the value of imports, African countries paid more for international transport than any other region (Review of Maritime Transport 2015). UNCTAD, 2015.unctad.org/press-material/114-cent-value-imports-african-countries-pai…
- P19Cameroon, Republic of: Corporate, Other taxes. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/corporate/other-taxes
- C43Interdiction des importations du fer à béton : les consommateurs dénoncent la mauvaise qualité de la production locale. EcoMatin, 13 avr. 2023.ecomatin.net/interdiction-des-importations-du-fer-a-beton-les-consomma…
- C45Métallurgie : les locaux battent le fer chaud. Cameroon Tribune, 17 août 2023.cameroon-tribune.cm/article.html/59491/fr.html/details_2
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 3 : Réussites et échecs de la substitution aux importations : c’est la discipline, et non la protection, qui décide de l’issue. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/import-substitution/
Source