Livre blanc 09 · Synthèse · Édition française
Synthèse
Produire sur place des unités de fer, des billettes et des profilés permettrait au Cameroun d’économiser une grande partie des devises qu’il consacre à l’acier, d’approfondir sa base industrielle et d’élargir son assiette fiscale, mais seulement si l’industrie est compétitive aux prix frontière et, surtout, si elle produit son propre fer. En 2025, le Cameroun a importé 412 049 tonnes de fer et d’acier relevant du chapitre 72 du SH pour 170,1 milliards de FCFA, et l’acier et les ouvrages en acier représentaient ensemble 13 % du déficit commercial, alors que les réserves mises en commun par les six États de la CEMAC ne couvraient plus que 4,2 mois d’importations [C05][P07]. Les billettes, unités de fer que les laminoirs locaux transforment en ronds à béton, pèsent environ la moitié de cette facture. Le pays lamine déjà plus de ronds à béton qu’il n’en consomme ; ce qui lui manque, c’est le fer. Une usine qui fond de la ferraille et du fer briqueté à chaud importés économise, par tonne, à peu près autant de devises que les relamineurs actuels de billettes importées. Une usine qui utilise des unités de fer nationales pourrait économiser davantage que l’ensemble de la facture du chapitre 72. Une protection sans compétitivité, en revanche, est un coût supporté par les constructeurs et par le budget. La présente synthèse expose les dix constats et les six recommandations du livre blanc.
Dans ce chapitre (5)
ES.1 Dix constats
- L’acier représente un coût en devises important et croissant. Les importations relevant du chapitre 72 sont passées à 412 049 tonnes et 170,1 milliards de FCFA en 2025 ; avec les ouvrages du chapitre 73, les importations de fer et d’acier ont atteint 278,1 milliards de FCFA, soit 13,0 % d’un déficit commercial qui s’est creusé de 22,8 % pour atteindre 2 145,2 milliards de FCFA [C05]. Les réserves de la CEMAC sont tombées à 4,2 mois d’importations, les transferts de devises sont rationnés et le FMI classe le Cameroun en risque élevé de surendettement [P07][P10][P32]. Dans ce contexte, un dollar d’importations durablement évité vaut plus que sa valeur faciale (chapitre 1).
- La facture de l’acier est une facture d’unités de fer. Les billettes représentaient 49 % de la facture du chapitre 72 en 2023, et 78 % d’entre elles provenaient d’Indonésie [C06]. Lorsque les laminoirs nationaux ont commencé à produire du fil machine, les importations de fil machine sont tombées de 58 000 à 8 000 tonnes entre 2021 et 2023, tandis que les importations de billettes passaient de 110 000 à 161 000 tonnes : le laminage local a déplacé la facture vers l’amont au lieu de la supprimer [C06]. La capacité de production de ronds à béton équivaut à environ 3,5 fois la demande, les laminoirs tournent à environ la moitié de leur capacité et la ferraille locale couvre environ 40 % de leurs besoins [C30][C38]. Les produits plats et les profilés lourds sont entièrement importés (chapitre 2).
- La protection actuelle abrite le laminage, et non la production de fer, et a maintenu les prix au-dessus de la parité à l’importation. Le tarif extérieur commun accorde au relaminage de billettes en ronds à béton une protection effective d’environ 60 % de sa valeur ajoutée, une protection négative au laminage de fil machine (moins 12 %) et seulement 10 % à la fusion d’unités de fer importées en billettes ; la fusion d’unités de fer nationales n’est davantage protégée que si la ferraille ou le DRI nationaux se vendent en dessous de la parité à l’importation droits inclus [P24], chiffres dérivés. Sous le régime d’interdiction des importations de ronds à béton et de prix administrés, le prix homologué du rond à béton d’octobre 2023 se situait de 3 à 40 % au-dessus de la parité à l’importation droits acquittés, selon sa base de TVA, ce qui représente un transfert implicite d’environ 3 à 33 milliards de FCFA par an au détriment des constructeurs [C44][G37], chiffres dérivés (chapitre 3).
- L’expérience internationale montre que c’est la discipline, et non la protection, qui fait le succès. La sidérurgie coréenne et la politique d’industrie lourde de la Corée ont réussi sous une discipline d’exportation et de performance, avec des bénéfices qui ont profité aux utilisateurs en aval [W04][W26] ; l’Algérie a ramené la part des importations dans sa consommation d’acier de 35 % à 16 % en quatre ans, grâce à un gaz compétitif et à la réduction directe [A03][A04] ; le complexe nigérian d’Ajaokuta a absorbé plus de 8 milliards USD sans jamais produire d’acier commercialement [W14] ; le principal producteur sud-africain d’acier long a fermé son activité de produits longs en 2025 malgré la protection, en invoquant les coûts de l’énergie et de la logistique [A13] (chapitre 3).
- Le fer représente environ les trois quarts de la valeur du rond à béton, et c’est là que se trouve le multiplicateur. Aux prix d’octobre 2026, la charge métallique représente environ 75 % de la valeur rendue du rond à béton [G34][W10][F], chiffre dérivé. Dans la matrice de comptabilité sociale de 2016 du Cameroun, chaque FCFA de demande de produits métallurgiques de base générait 1,09 FCFA de production et 0,58 FCFA de valeur ajoutée, contre 2,26 et 1,35 pour la construction, parce que le métal était importé [W02]. Les multiplicateurs sidérurgiques européens et mondiaux de 3,5 ou plus constituent des bornes supérieures pour le Cameroun tant que le fer n’est pas produit localement [P02][P01] (chapitre 4).
- Emploi : environ 500 emplois directs en phase 1 et 1 100 à pleine capacité, avec une fourchette large au-delà. La configuration de référence de Cameroon Steel prévoit environ 500 emplois directs pour la phase 1 (0,3 Mt/an), environ 800 travailleurs au pic du chantier et, à titre indicatif, 1 100 emplois directs à 1 Mt/an [F]. Les multiplicateurs publiés vont d’environ 3 à 10 emplois totaux par emploi direct ; en retenant le bas de la fourchette et la valeur européenne de type I comme borne supérieure, on obtient environ 2 700 à 8 000 emplois soutenus à pleine capacité [F][P02], chiffres illustratifs. Ces emplois sont additionnels lorsque l’usine fournit des produits et des unités de fer qui manquent au pays, plutôt que de se substituer aux relamineurs existants (chapitre 5).
- Effets budgétaires : la substitution déplace les recettes de la frontière vers l’économie intérieure. Chaque tranche de 100 000 tonnes de ronds à béton nationaux qui remplace des billettes importées relaminées supprime environ 3,0 à 3,3 milliards de FCFA de droits de douane ; tant que les unités de fer sont importées, les droits perçus sur celles-ci en restituent la quasi-totalité, et avec du fer national les recettes doivent provenir de l’imposition de la valeur ajoutée intérieure [P24], chiffres illustratifs. L’ordonnance de 2025 sur les incitations à l’investissement offre aux grands projets un crédit d’impôt sur les sociétés pouvant atteindre 75 % de l’investissement pendant cinq ans (sept dans les zones économiques), et ses critères d’éligibilité favorisent les intrants nationaux, la valeur ajoutée et les exportations [W08] (chapitre 6).
- Avec des unités de fer importées, une usine à Kribi est compétitive derrière le tarif, et non à la frontière. Les billettes importées coûtent environ 572 à 652 USD par tonne rendues droits acquittés, et le rond à béton importé 809 à 889 USD [G34][P24], chiffres dérivés. Le coût décaissé illustratif d’une usine à four à arc électrique (FAE) fondant de la ferraille et du HBI importés s’établit entre 591 et 783 USD par tonne de billettes, selon la comparaison de la série présentée au livre blanc 04 (section 8.6), et entre 657 et 933 USD par tonne de ronds à béton, hors charges de capital [F][E15], chiffres illustratifs. Le seul prix de l’électricité fait varier le coût du rond à béton de 30 à 169 USD par tonne, car le Cameroun ne dispose d’aucun tarif publié pour les charges supérieures à 10 MW [E15][E17] (chapitre 7).
- Le marché régional est réel mais étroit à proximité, et disputé plus loin. La CEMAC a importé environ 501 millions USD de produits du chapitre 72 en 2023, dont 62 % pour le Cameroun ; les flux régionaux de ronds à béton se chiffrent en dizaines de milliers de tonnes [C06][C07], chiffres dérivés. Les échanges régionaux en franchise de droits exigent 40 % de matières locales ou 30 % de valeur ajoutée locale, soit à peu près ce qu’atteint un laminoir utilisant du fer importé ; les règles de la ZLECAf (AfCFTA) applicables à l’acier n’ont pas pu être vérifiées [W11][P31]. La protection ne s’exporte pas : au-delà de la frontière, seule la compétitivité-coût permet de vendre (chapitre 8).
- Le gain en devises d’une usine de 1 Mt/an réalisée par phases dépend de son fer. À pleine utilisation et aux prix d’octobre 2026, la production prévue vaudrait de 113 à 121 milliards de FCFA par an aux prix frontière en phase 1 et de 390 à 455 milliards de FCFA à 1 Mt/an [F][G34], chiffres illustratifs. Les devises conservées à 1 Mt/an atteindraient environ 40 à 154 milliards de FCFA par an avec de la ferraille et du HBI importés, 48 à 160 milliards de FCFA avec de la ferraille nationale au niveau de planification de 30 000 tonnes par an (fourchette de 0 à 60 000) et 324 à 418 milliards de FCFA avec des unités de fer nationales, avant service du capital, à comparer à une facture du chapitre 72 de 170,1 milliards de FCFA en 2025 [F][C42], chiffres illustratifs. La ferraille nationale ne peut combler l’écart : la seule estimation des gisements est de 53 000 à 62 000 tonnes par an, de sorte que le gain important exige du DRI national. Par tonne, une usine alimentée en intrants métalliques importés économise à peu près ce qu’économise aujourd’hui un relamineur (chapitre 9).
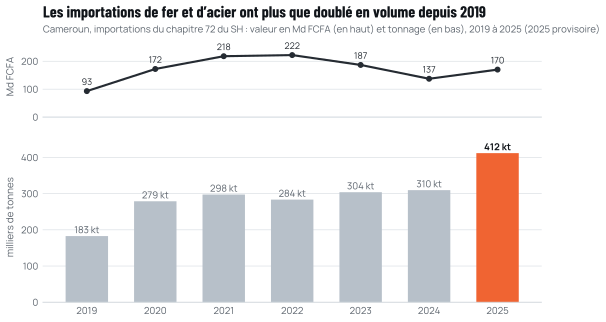
Source : INS, notes sur le commerce extérieur 2020 à 2025 (2025 provisoire) [C01] à [C05].
ES.2 Six recommandations
Les éléments réunis justifient une politique nationale de l’acier, mais une politique qui récompense le fer national et la compétitivité plutôt que le laminage à l’abri d’une frontière fermée (chapitre 10).
- Normes et commande publique. Appliquer la norme obligatoire sur les ronds à béton à tous les fournisseurs, nationaux comme importateurs, avec des essais par tierce partie et la publication des résultats ; accorder dans les marchés de travaux publics une préférence plafonnée et dégressive à la valeur ajoutée nationale, sur le modèle de la politique indienne de commande publique pour les produits en fer et en acier, en incluant les profilés et les structures dans la liste [C34][W17].
- Tarification de l’énergie. Publier un tarif cadre haute tension pour les charges supérieures à 10 MW, fixé près du coût de production et de transport (environ 45 à 50 FCFA par kWh selon les références publiées), achever l’alimentation garantie de la Zone industrialo-portuaire de Kribi et clarifier l’approvisionnement en gaz à long terme et sa fiscalité [E15][E38][E11].
- Prudence en matière de politique commerciale. Remplacer par étapes l’interdiction des importations de ronds à béton par le tarif douanier une fois le contrôle de la qualité en place ; corriger la progressivité du nouveau tarif extérieur commun CEEAC-CEMAC afin que les unités de fer ne soient pas taxées comme des produits finis et que le laminage de fil machine ne soit pas pénalisé ; et bâtir une capacité d’enquête antidumping et de sauvegarde fondée sur des règles, plutôt que de s’en remettre à des décrets [P23][P24][P26].
- Unités de fer nationales. Recenser et formaliser la collecte de ferraille ; préciser le produit, la qualité, la base de prix et le calendrier de l’obligation de transformation locale d’au moins 15 % prévue par le Code minier, afin qu’elle produise des unités de fer ; et coordonner les décisions relatives au minerai, au gaz et au port pour rendre la réduction directe réalisable [C42][W09][O17].
- Financer sans risque souverain. S’appuyer sur le financement du développement, le crédit à l’exportation et les prêteurs africains plutôt que sur des garanties de l’État ; permettre aux exportateurs de gérer leurs recettes en devises dans le cadre des règles de la CEMAC ; et lier les incitations fiscales aux critères de performance de l’ordonnance, en publiant leur coût [P32][C38][W08].
- Un tableau de bord public. Publier chaque année le prix intérieur des ronds à béton et des profilés comparé à la parité à l’importation, la part des unités de fer nationales, les importations, les exportations, la conformité aux normes de qualité, l’emploi et les recettes fiscales.
ES.3 Les chiffres en perspective
Trois comparaisons permettent de mettre les constats en proportion. Premièrement, l’enjeu en devises est significatif sans être décisif à lui seul : la facture totale du chapitre 72 équivaut à environ 8 % du déficit commercial de 2025 et à environ 2,7 % des réserves mutualisées de la CEMAC [C05][P07], chiffres dérivés. Deuxièmement, l’écart entre filières d’unités de fer est plus important que l’écart entre projets : par tonne de ronds à béton, les unités de fer nationales conservent de 545 à 645 USD de devises, contre 47 à 181 USD pour la ferraille et le HBI importés et 48 à 170 USD pour le relaminage actuel de billettes importées, chiffres illustratifs. À 1 Mt/an avec du fer national, l’économie représenterait environ 15 à 19 % du déficit commercial de 2025 ; avec du fer importé, environ 2 à 7 %, chiffres illustratifs. Troisièmement, le coût d’une protection mal conçue est du même ordre que les gains : le transfert implicite lié à des prix du rond à béton supérieurs à la parité à l’importation, 3 à 33 milliards de FCFA par an, se compare à une économie de devises de 8 à 31 milliards de FCFA par an pour une usine de 0,3 Mt/an alimentée en fer importé, chiffres illustratifs. La conception des politiques publiques compte donc autant que l’investissement.
ES.4 Ce que cela implique pour un projet sidérurgique national
Cameroon Steel développe un complexe sidérurgique réalisé par phases à Mboro, dans la Zone industrialo-portuaire de Kribi, d’une capacité nominale de 1 Mt/an ; la première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le Chef de l’État [X01][X04]. Sa première phase est prévue autour d’une aciérie à four à arc électrique d’une capacité nominale de 0,3 Mt/an (production soutenue attendue de 270 000 à 300 000 tonnes par an), avec, à titre d’objectifs, des travaux à partir du premier trimestre 2029 et une première coulée au second semestre 2030 ; les profilés suivent en phase 2, indicative pour 2032 à 2034, les profilés lourds en phase 3, indicative après 2034, et un module de réduction directe pour le minerai camerounais est indicatif après 2034 [F]. La société sœur de Cameroon Steel, Cameroon Mining Company, est titulaire du permis d’exploitation de Mbalam [X01]. Le plan de développement de la zone compte la sidérurgie liée aux exportations minérales parmi ses filières [W31].
Le présent livre blanc applique à ce projet le même critère qu’à l’ensemble du secteur. L’aciérie de la phase 1 produit des billettes, et sa production peut passer des produits laminés (fil machine et rond à béton) aux billettes marchandes vendues aux relamineurs existants, qui importent aujourd’hui environ 60 % de leur charge (importations de billettes de 161 000 tonnes en 2023) [C06][C38]. Le marché du rond à béton est saturé, avec une capacité d’environ 627 000 tonnes pour une demande d’environ 180 000 tonnes [C30] : une capacité supplémentaire de rond à béton ne comble à elle seule aucun déficit, et le tonnage de la phase 1 doit se substituer aux billettes et au fil machine importés, remplacer des barres non conformes par du rond à béton certifié ou être exporté vers les voisins de la CEMAC. Avec des unités de fer importées, la phase 1 économiserait par tonne à peu près autant de devises que les relamineurs actuels. Les phases ultérieures remplaceraient des importations de profilés qu’aucun laminoir national ne fabrique et ouvriraient des marchés d’exportation, à condition d’être compétitives aux prix frontière. La contribution économique la plus importante du projet viendrait des unités de fer nationales, à terme par la réduction directe de minerai camerounais au moyen de gaz camerounais, la ferraille nationale étant trop limitée pour alimenter une usine de cette taille. Nous publions cette analyse parce que les choix de politique publique qu’elle décrit, en matière de normes, de commande publique, d’électricité, de tarifs douaniers et d’unités de fer, comptent pour chaque producteur et pour le pays, et parce que nous entendons être jugés selon le même critère.
ES.5 Comment lire ce livre blanc
Le chapitre 1 présente le contexte macroéconomique et le chapitre 2 mesure la facture des importations d’acier. Le chapitre 3 passe en revue la substitution aux importations dans d’autres pays et mesure la protection effective au Cameroun. Les chapitres 4, 5 et 6 examinent la valeur ajoutée, l’emploi et les effets budgétaires. Le chapitre 7 éprouve la compétitivité aux prix frontière, et le chapitre 8 le marché régional et la ZLECAf. Le chapitre 9 réunit ces éléments dans une empreinte illustrative d’une usine de 1 Mt/an réalisée par phases, et le chapitre 10 expose les recommandations. Le chapitre 11 recense les lacunes de connaissance. L’annexe A explique les méthodes et présente chaque hypothèse avec sa fourchette, l’annexe B est un glossaire, l’annexe C répertorie toutes les sources et l’annexe D donne les valeurs représentées dans chaque graphique.
Trois conventions s’appliquent dans tout le document. Chaque chiffre est assorti d’un renvoi entre crochets qui correspond à l’annexe C ; le renvoi [F] désigne la configuration de référence de Cameroon Steel (RC-1), dont les chiffres sont prévus ou indicatifs et ne constituent pas des engagements. Les chiffres qualifiés de dérivés résultent d’un calcul arithmétique sur des données sourcées ; les chiffres qualifiés d’illustratifs sont des calculs de scénario dont les hypothèses sont précisées. Enfin, le présent livre blanc ne contient aucune estimation du coût d’investissement, du financement ou de la rentabilité de l’investissement : il porte sur l’économie de l’acier national pour le Cameroun, et non sur les finances d’un projet particulier.
Déclaration d’intérêts. Ce livre blanc est publié par Cameroon Steel, qui développe un complexe sidérurgique à Kribi. Il est rédigé pour éclairer le débat public ; son analyse est indépendante de toute offre commerciale, et chaque chiffre est sourcé ou assorti de son statut.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- W13Euro foreign exchange reference rates, US dollar, monthly averages (série EXR.M.USD.EUR.SP00.A). European Central Bank.data-api.ecb.europa.eu/service/data/EXR/M.USD.EUR.SP00.A
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- P07Zone Cémac : la BEAC annonce un ralentissement de croissance à 2,4 %. AllAfrica (Les Dépêches de Brazzaville), 17 dévers 2025.fr.allafrica.com/stories/202512170629.html
- P102024 Investment Climate Statements: Cameroon. US Department of State, 2024.state.gov/reports/2024-investment-climate-statements/cameroon/
- P32IMF staff concludes Post-Financing Assessment mission to Cameroon (PR 26/314). IMF, 1er oct. 2026.imf.org/en/news/articles/2026/10/01/pr26314-imf-staff-concludes-assesm…
- C30Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- C38Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- P24WITS TRAINS API: Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- C44Fer à béton : les producteurs acceptent une baisse des prix. EcoMatin, 23 oct. 2023.ecomatin.net/fer-a-beton-les-producteurs-acceptent-une-baisse-des-prix
- G37Weekly steel prices (archive 23160). AISU, 22 oct. 2023.aisusteel.org/en/archives/23160
- W04Manufacturing Revolutions: Industrial Policy and Industrialization in South Korea (N. Lane), Quarterly Journal of Economics 140(3), p. 1683 à 1741. Oxford University Press, mai 2025.doi.org/10.1093/qje/qjaf025
- W26Asia’s Next Giant: South Korea and Late Industrialization (A. H. Amsden). Oxford University Press, 1989 (édition en ligne 1992).doi.org/10.1093/0195076036.001.0001
- A03Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- A04Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- W14Ajaokuta Steel factory to begin production after 40 years. BusinessDay (Nigeria), 18 juin 2018.businessday.ng/exclusives/article/ajaokuta-steel-factory-open-40-years…
- A13Update: Final wind-down decision relating to the Long Steel Business. ArcelorMittal South Africa, 28 févr. 2025.arcelormittalsa.com/Portals/0/NEWS%20RELEASE%20-%20UPDATE%20-%20FINAL%…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- W02Environmental sustainability and job creation: a SAM-based approach for Cameroon (A. El Meligi, V. Ferreira, V. Nechifor, E. Ferrari). European Commission Joint Research Centre ; GTAP resource 11157 via AgEcon Search, 2023.ageconsearch.umn.edu/record/333428
- P02European Steel in Figures 2025. EUROFER, juin 2025.eurofer.eu/assets/publications/brochures-booklets-and-factsheets/europ…
- P01Economic and social impact of the global steel industry (infographie). worldsteel / Oxford Economics, mai 2019.worldsteel.org/wp-content/uploads/Steel-social-and-economic-impact.pdf
- W08Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement en République du Cameroun (copie certifiée). Presidency of the Republic, copy hosted by LEGECAM, 18 juil. 2025.legecam.cm/wp-content/uploads/2025/08/ordonnance_n_2025_002_du_18_07_2…
- E15Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- E17Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- C07UN Comtrade public API : CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- W11Commerce sous-régional : plus de 1000 produits camerounais circulent en Afrique centrale en franchise de douane. EcoMatin, 14 nov. 2022.ecomatin.net/commerce-sous-regional-plus-de-1000-produits-camerounais-…
- P31AfCFTA e-Tariff Book. AfCFTA Secretariat, s.d..au-afcfta.org/etariff/
- C42Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, T4 2007.eid.episciences.org/7942/pdf
- C01Commerce extérieur du Cameroun en 2020. INS Cameroun, juil. 2021.ins-cameroun.cm/wp-content/uploads/2025/07/Note-Commerce-exterieur-202…
- C34Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
- W17Policy for providing preference to domestically manufactured iron and steel products in government procurement (DMI&SP). Ministry of Steel, Government of India, 8 mai 2017 ; révisé les 29 mai 2019 et 31 dévers 2020.steel.gov.in/node/45
- E38Tarif transport et GRT (Décision 0000017D). ARSEL, 17 janv. 2025.arsel-cm.org/wp-content/uploads/2026/01/TARIF-TRANSPORT-ET-GRT-1.pdf
- E11Industrial gas : Cameroon suspends GDC’s 20 % price hiking plan. Business in Cameroon, 18 juil. 2023.businessincameroon.com/energy/1807-13291-industrial-gas-cameroon-suspe…
- P23Cameroon applies CEEAC common external tariff from January 1, 2026. Business in Cameroon, 12 janv. 2026.businessincameroon.com/public-management/1201-15594-cameroon-applies-c…
- P26Tariff profile : Cameroon. WTO, s.d..wto.org/english/res_e/statis_e/daily_update_e/tariff_profiles/CM_e.pdf
- W09Loi n° 2023/014 du 19 décembre 2023 portant Code minier (article 40(4), transformation locale). Republic of Cameroon, copy on FAOLEX, 19 dévers 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- O17Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- X01Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- X04Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- W31Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, synthèse : Synthèse. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/executive-summary/
Source