Livre blanc 09 · Chapitre 4 · Édition française
Valeur ajoutée et effets d’entraînement : le multiplicateur dépend de la production du fer, et pas seulement de son laminage
Une usine sidérurgique crée de la valeur à l’intérieur de son enceinte et sollicite à l’extérieur l’électricité, le gaz, les ports, les transports, les services et les consommables, tout en approvisionnant en aval la construction et la construction métallique. La part de cette activité qui reste au Cameroun dépend avant tout d’une chose : la production locale ou non du fer. Dans la matrice de comptabilité sociale de 2016 du Cameroun, chaque FCFA de demande finale de produits métallurgiques de base ne générait que 1,09 FCFA de production et 0,58 FCFA de valeur ajoutée dans l’ensemble de l’économie, contre 2,26 et 1,35 pour la construction, parce que l’essentiel du métal était importé [W02]. Dans les économies sidérurgiques intégrées, la situation est inverse : dans l’Union européenne, chaque euro de valeur ajoutée sidérurgique en soutient 2,5 de plus chez les fournisseurs, et 3,5 lorsqu’on inclut les dépenses des ménages [P02]. Ces chiffres sont des bornes supérieures pour le Cameroun. Le levier de politique publique qui fait passer le Cameroun du bas de cette fourchette vers le haut, ce sont les unités de fer nationales, qui concentrent environ les trois quarts de la valeur d’une tonne de ronds à béton.
Dans ce chapitre (6)
- 4.1 Le fer représente les trois quarts de la valeur d’une tonne de ronds à béton
- 4.2 Le secteur métallurgique actuel retient peu de chaque FCFA de demande
- 4.3 Dans les économies sidérurgiques intégrées, chaque unité de valeur ajoutée sidérurgique en soutient plusieurs autres
- 4.4 Effets d’entraînement en amont : électricité, gaz, ports et unités de fer
- 4.5 Effets d’entraînement en aval : construction, construction métallique et coproduits
- 4.6 Les unités de fer nationales sont le levier qui relève le multiplicateur
4.1 Le fer représente les trois quarts de la valeur d’une tonne de ronds à béton
La valeur économique de l’acier long se crée par étapes : extraction du minerai, production du fer (par réduction directe ou au haut fourneau), fusion en acier et coulée de billettes, puis laminage des billettes en produits. Les prix internationaux montrent où la valeur s’accumule. En septembre et octobre 2026, le minerai de fer à 62 % de teneur en fer se vendait environ 97 à 98 USD par tonne sèche livrée en Chine [G32][G34] ; le fer briqueté à chaud (HBI), une forme de fer de réduction directe, 385 à 395 USD par tonne livrée aux acheteurs méditerranéens [W10] ; la ferraille lourde de fusion environ 403 USD par tonne livrée en Turquie [G34] ; les billettes 465 à 480 USD par tonne FOB depuis la Chine et la Russie ; et le rond à béton 620 à 630 USD par tonne FOB depuis la Turquie [G34].
Sur une base commune, rendue au Cameroun, une tonne de ronds à béton d’une valeur d’environ 685 USD contient environ 1,21 tonne de charge métallique (ferraille, DRI ou HBI) d’une valeur d’environ 511 USD aux prix d’octobre 2026, soit environ 75 % de la valeur du produit [G34][W10][F], chiffres dérivés. Aux prix mondiaux, la fusion n’ajoute qu’environ 47 USD de valeur par tonne lorsque les unités de fer sont achetées, et le laminage environ 131 USD [G34][F], chiffres dérivés (tableau 3.2). C’est le passage du minerai au fer qui porte l’incrément le plus important : une tonne de fer de réduction directe se vend environ quatre fois le prix d’une tonne de minerai à 62 %, même si la réduction directe exige une charge bouletée de teneur supérieure, du gaz naturel et des capitaux importants [G32][W10]. Pour une économie, cette arithmétique a une conséquence simple. Une industrie nationale qui fond des unités de fer importées ou lamine des billettes importées conserve environ un quart de la valeur du produit ; une industrie qui produit son propre fer à partir de minerai et de gaz nationaux peut en conserver l’essentiel.
4.2 Le secteur métallurgique actuel retient peu de chaque FCFA de demande
Le modèle d’ensemble de l’économie camerounaise le plus récent est la matrice de comptabilité sociale (MCS) de 2016, construite par des chercheurs du Centre commun de recherche de la Commission européenne à partir des comptes nationaux de l’INS et des enquêtes auprès des ménages et sur l’emploi [W02]. Ses multiplicateurs mesurent la production, la valeur ajoutée et l’emploi que l’ensemble de l’économie génère lorsque la demande finale d’un produit augmente d’une unité, compte tenu de la part de la demande satisfaite par les importations.
Pour les produits métallurgiques de base et les ouvrages en métaux, la MCS donne un multiplicateur de production de 1,09, un multiplicateur de valeur ajoutée de 0,58 et un multiplicateur d’emploi de 0,54 emploi par million de FCFA de demande finale [W02]. Ces valeurs se situent près du bas du tableau. Les travaux de construction obtiennent 2,26, 1,35 et 1,13 ; l’électricité 2,36 et 1,41 pour la production et la valeur ajoutée ; le transport et l’entreposage 2,63 et 1,77 [W02]. Les produits que le Cameroun importe presque entièrement, comme les machines et appareils électriques (0,08) ou le matériel de transport (0,07), obtiennent les scores les plus faibles [W02]. Les produits minéraux non métalliques, qui comprennent le ciment fabriqué en grande partie à partir de clinker importé, obtiennent 0,91 [W02] ; les importations de clinker ont augmenté de 20,5 % pour atteindre 3 107 000 tonnes en 2025 [C05].
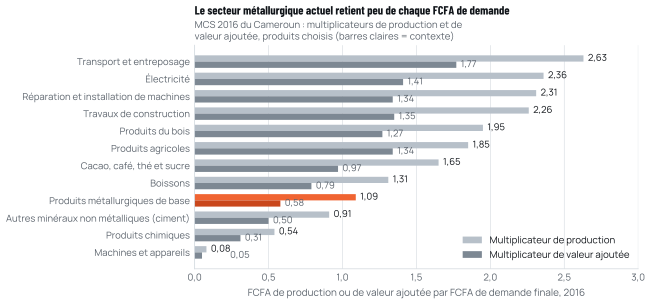
Source : El Meligi, Ferreira, Nechifor et Ferrari, Environmental sustainability and job creation: a SAM-based approach for Cameroon (Commission européenne, Centre commun de recherche, 2023), tableau 2 [W02].
La raison est structurelle. Lorsqu’un constructeur achète des ronds à béton laminés à Douala à partir de billettes indonésiennes, l’essentiel du prix quitte le pays pour payer les billettes, et seuls la marge de laminage, les salaires et les services locaux restent sur place. La MCS rend compte de cette fuite. La matrice de 2016 est antérieure au développement du laminage national de fil machine (chapitre 2), mais ce développement a remplacé des importations de fil machine par des importations de billettes, si bien que la structure de la fuite n’a pas fondamentalement changé [C06].
Les multiplicateurs de la MCS ne constituent pas une prévision pour une nouvelle usine. Ils décrivent la structure moyenne d’un secteur existant. Ils indiquent cependant la référence à l’aune de laquelle toute affirmation de bénéfice économique doit être mesurée, et ils montrent que le problème réside dans le contenu importé du fer, et non dans un manque de capacités de laminage.
4.3 Dans les économies sidérurgiques intégrées, chaque unité de valeur ajoutée sidérurgique en soutient plusieurs autres
Les multiplicateurs estimés pour les économies sidérurgiques matures montrent ce qui devient possible lorsque les chaînes d’approvisionnement sont nationales. Ils sont résumés au tableau 4.1 et doivent être lus comme des bornes supérieures pour le Cameroun.
Union européenne. L’association sidérurgique européenne EUROFER estime que la valeur ajoutée brute directe de la sidérurgie de l’UE, d’environ 39 milliards d’euros, en a soutenu 177 milliards au total en 2024, soit un multiplicateur de valeur ajoutée de type I de 3,5 et de type II de 4,5 [P02].
Monde. worldsteel et Oxford Economics ont estimé que chaque dollar US de valeur ajoutée dans l’élaboration de l’acier soutenait 2,50 USD supplémentaires de valeur ajoutée dans la chaîne d’approvisionnement de l’acier en 2017, et que l’acier soutenait ou facilitait 2 900 milliards USD de valeur ajoutée, soit 3,8 % du PIB mondial, une fois inclus les secteurs utilisateurs d’acier [P01].
États-Unis. La mise à jour de 2019 des multiplicateurs d’emploi de l’Economic Policy Institute estime qu’un million USD de demande finale de produits des aciéries soutient 0,81 emploi direct, 5,01 emplois chez les fournisseurs et 2,47 emplois induits [W01]. Le chapitre 5 examine en détail les multiplicateurs d’emploi.
Tableau 4.1 Données sur les multiplicateurs de valeur ajoutée et de production dans la sidérurgie, et leur applicabilité au Cameroun
| Source | Économie, année | Mesure | Valeur | Applicabilité au Cameroun |
|---|---|---|---|---|
| MCS 2016 du CCR [W02] | Cameroun, 2016 | Multiplicateur de production / de valeur ajoutée, produits métallurgiques de base | 1,09 / 0,58 | Référence actuelle ; reflète des unités de fer importées |
| MCS 2016 du CCR [W02] | Cameroun, 2016 | Multiplicateur de production / de valeur ajoutée, construction | 2,26 / 1,35 | Secteur aval ; fort contenu national |
| EUROFER [P02] | UE, 2024 | Multiplicateur de valeur ajoutée brute, type I / type II | 3,5 / 4,5 | Borne supérieure ; base de fournisseurs étendue |
| worldsteel / Oxford Economics [P01] | Monde, 2017 | Valeur ajoutée de la chaîne d’approvisionnement par unité de valeur ajoutée sidérurgique | 2,5 | Borne supérieure ; moyenne mondiale, usines intégrées comprises |
| EPI [W01] | États-Unis, 2019 | Emplois directs + fournisseurs + induits par million USD de demande finale, aciéries | 0,81 + 5,01 + 2,47 | Borne supérieure ; économie à salaires élevés |
| Le présent livre blanc (chapitre 9) | Cameroun, illustratif | Part de la valeur du rond à béton conservée dans le pays : unités de fer importées / nationales | environ 7 à 26 % / environ 83 à 91 % | Fourchette illustrative, selon la filière d’unités de fer |
Source : comme indiqué ; la dernière ligne est dérivée par Cameroon Steel (chapitre 9 et annexe A).
L’écart entre la première ligne et les autres constitue l’argument économique en faveur des unités de fer nationales. C’est aussi une mise en garde : un projet qui invoquerait des multiplicateurs européens ou mondiaux pour une usine fondant de la ferraille et du HBI importés au Cameroun surestimerait ses effets de plusieurs fois.
4.4 Effets d’entraînement en amont : électricité, gaz, ports et unités de fer
Une usine de produits longs compte parmi les plus gros clients qu’une économie puisse accueillir. Sur la base de la configuration de référence de Cameroon Steel (RC-1), le tableau 4.2 présente les quantités prévues ou indicatives des principaux intrants à chaque phase et les compare à des repères nationaux.
Électricité. À sa pleine capacité de 1 Mt/an, RC-1 consommerait environ 753 GWh par an, soit une charge moyenne d’environ 94 MW, équivalant à 9,3 % de la production d’électricité du Cameroun en 2025 (8 119,9 GWh) et à environ 7,4 % de la pointe de demande de 2025 (1 278 MW) [F][E15], chiffres dérivés. La phase 1 seule consommerait environ 289 GWh (36 MW en moyenne) [F]. Ces chiffres reposent sur la valeur de planification RC-1 de 450 kWh par tonne d’acier liquide au four ; avec 30 % de DRI ou de HBI dans la charge, la valeur haute de planification est d’environ 490 kWh, ce qui ajouterait environ 13 GWh par an en phase 1 et 43 GWh à pleine capacité [F][T09], chiffres dérivés. La ligne de 225 kV et le poste que le Port Autonome de Kribi (PAK) construit pour desservir la Zone industrialo-portuaire sont dimensionnés pour 100 MW dans un premier temps et 330 à 400 MW ensuite [Z43]. Une aciérie à fort facteur de charge est un client d’ancrage : en 2025, la centrale à gaz de Kribi a livré 559,7 GWh pour un programme de 1 031,2 GWh, soit un facteur de charge d’environ 30 %, tandis que 150 MW de demande industrielle restaient insatisfaits en raison de retards dans le transport [E15][E16]. À 43,7 FCFA par kWh, prix central de l’électricité retenu dans la série (chapitre 7), la consommation à pleine capacité représenterait environ 33 milliards de FCFA par an pour le secteur électrique, chiffre dérivé.
Gaz. Les phases 2 et 3 utilisent des fours de réchauffage au gaz pour les profilés : environ 0,26 PJ par an, puis 0,91 PJ à pleine capacité, soit environ 0,83 milliard de pieds cubes, ou 1,1 % de la production de gaz du Cameroun en 2025 (75,5 milliards de pieds cubes) [F][E04], chiffres dérivés. Un module de réduction directe pour le minerai camerounais, que RC-1 envisage à titre indicatif comme étape postérieure à 2034, nécessiterait environ 9 milliards de pieds cubes par an pour 1 Mt de DRI, soit environ 12 % de la production de 2025 [F][E04], chiffres dérivés. Depuis le départ, en juillet 2026, du navire de GNL flottant qui absorbait environ 95 % de la production de 2025, la demande industrielle nationale est le principal moyen de valoriser le gaz de Sanaga Sud [E04][E09].
Port et logistique. RC-1 implique environ 0,35 Mt/an de vrac et de marchandises diverses à l’entrée en phase 1 (351 000 tonnes), environ 0,60 Mt après la phase 2 et environ 1,24 Mt à pleine capacité (1 239 000 tonnes), plus 0,3 à 1,0 Mt de produits à la sortie [F]. Les flux entrants représenteraient de 2,8 à 9,8 % du trafic du port de Kribi en 2025, de 12,7 Mt [E44], chiffres dérivés, et l’usine engendrerait de 74 à 245 chargements de camions par jour avant la construction de tout embranchement ferroviaire [F].
Unités de fer. Chaque tonne de produit fini exige environ 1,21 tonne de charge métallique [F]. La collecte de ferraille nationale constitue la première source locale. La seule étude chiffrée des gisements de ferraille au Cameroun, désormais ancienne, les estimait à 53 000 à 62 000 tonnes par an en 2006 [C42], et les laminoirs existants se les disputent déjà [C40]. RC-1 retient donc 30 000 tonnes par an de ferraille nationale, dans une fourchette de 0 à 60 000 tonnes, à chaque phase ; le reste de la charge est importé [F], hypothèse. La seconde source est le minerai camerounais. Le Code minier de 2023 impose à chaque convention minière de fixer une part de la production destinée à la transformation locale, avec un minimum de 15 % (article 40, alinéa 4) [W09]. La société sœur de Cameroon Steel, Cameroon Mining Company, est titulaire du permis d’exploitation de Mbalam [X01]. Sa convention l’obligerait à transformer localement 15 % de sa production, et la même source présente Cameroon Steel comme le pôle sidérurgique national de ce programme [O17]. Transformer cette obligation en unités de fer exige un concentré de qualité réduction directe, une unité de bouletage et du gaz, questions qui relèvent des phases ultérieures et sont examinées dans d’autres livres blancs de la série.
Tableau 4.2 Effets d’entraînement en amont d’une usine FAE de produits longs de 1 Mt/an réalisée par phases (bilan de planification RC-1)
| Intrant | Phase 1 (0,3 Mt/an) | Phases 1 et 2 (0,5 Mt/an) | Pleine capacité (1 Mt/an) | Repère national | Pleine capacité en part du repère |
|---|---|---|---|---|---|
| Électricité, GWh/an (MW moyens) | 289 (36) | 422 (53) | 753 (94) | Production 8 119,9 GWh ; pointe 1 278 MW (2025) [E15] | 9,3 % de la production ; 7,4 % de la pointe |
| Gaz de réchauffage, PJ/an (Gpi³) | 0 | 0,26 (0,24) | 0,91 (0,83) | Production 75,5 Gpi³ (2025) [E04] | 1,1 % |
| Charge métallique, kt/an (dont DRI/HBI) | 363 (109) | 604 (181) | 1 209 (363) | Importations du chapitre 72 : 412 kt (2025) [C05] | 2,9 fois |
| Fret portuaire entrant, kt/an | 351 | 604 | 1 239 | Trafic du port de Kribi : 12,7 Mt (2025) [E44] | 9,8 % |
| Produits sortants, kt/an | 300 | 500 | 1 000 | Consommation apparente d’acier : environ 450 kt [C40] | 2,2 fois |
| Chargements de camions par jour (route seule) | 74 | 123 | 245 | s.o. | s.o. |
| Eau d’appoint, millions de m³/an | 0,6 | 1,0 | 2,0 | s.o. | s.o. |
| Laitier d’aciérie (coproduit), kt/an | 45 | 74 | 149 | s.o. | s.o. |
Source : Cameroon Steel, configuration de référence RC-1, bilan de planification, édition du 10 octobre 2026 [F] (statut : prévu pour la phase 1, indicatif pour les phases ultérieures ; dérivé des capacités et des repères) ; repères nationaux selon les sources citées. Gpi³ : milliards de pieds cubes. Les MW moyens rapportent l’énergie annuelle à 8 000 heures d’exploitation.
4.5 Effets d’entraînement en aval : construction, construction métallique et coproduits
Du côté des débouchés, l’acier long alimente quelques grands secteurs. La construction, avec 1 991 milliards de FCFA de valeur ajoutée en 2025 [C09], est le principal utilisateur de ronds à béton et de produits tréfilés ; le coût moyen de construction au Cameroun était d’environ 1,04 million de FCFA par mètre carré en 2024 [C15]. Les profilés et les poutrelles alimentent la construction métallique de bâtiments industriels, d’entrepôts, de ponts, de pylônes et de structures portuaires, dont une grande partie est aujourd’hui importée sous forme de constructions finies (SH 7308, 58,0 millions USD en 2023) [C06]. Le fil machine alimente le tréfilage, la pointerie et la fabrication de treillis.
C’est dans les effets d’entraînement en aval que se révèle la qualité de la substitution aux importations. L’étude de Lane sur la Corée a montré que les utilisateurs en aval des produits intermédiaires ciblés en ont bénéficié, parce que la politique a accru l’offre et, avec le temps, abaissé le prix relatif des intrants qu’ils achetaient [W04]. L’inverse est également vrai : si l’acier national est vendu au-dessus de la parité à l’importation, chaque constructeur et chaque constructeur métallique paie une taxe qui réduit sa propre compétitivité. Le coût de la protection estimé au chapitre 3 est un effet d’entraînement en aval négatif. La disponibilité de profilés moyens et lourds à proximité de l’utilisateur, avec des délais plus courts et des lots plus petits que ne le permettent les importations, est un effet positif, à condition que les prix restent proches de la parité à l’importation.
L’élaboration de l’acier produit aussi des coproduits utilisables localement. RC-1 prévoit de 45 000 à 149 000 tonnes par an de laitier de four à arc électrique qui, une fois traité, peut servir de granulat dans la construction routière, et environ 6 000 à 20 000 tonnes de calamine [F]. Les utiliser localement évite leur élimination et fournit un intrant à la construction.
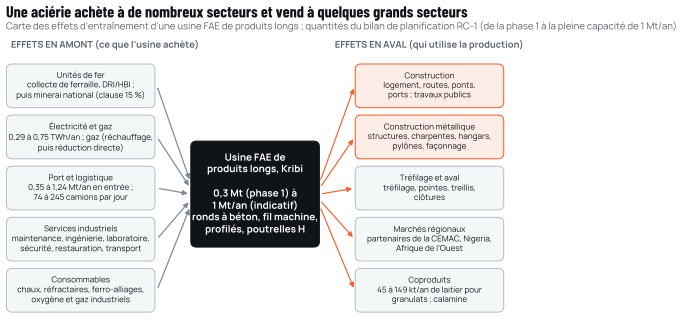
Source : Cameroon Steel, configuration de référence RC-1 [F] ; Code minier, article 40, alinéa 4 [W09] ; convention de Mbalam, telle que rapportée [O17].
4.6 Les unités de fer nationales sont le levier qui relève le multiplicateur
Les données du présent chapitre se résument en une comparaison. Le relaminage de billettes importées, qui est l’activité actuelle de l’industrie camerounaise, conserve dans l’économie nationale environ un cinquième à un quart de la valeur d’une tonne de ronds à béton. La fusion de ferraille et de HBI importés en conserve une part comparable, puisque les unités de fer sont toujours achetées à l’étranger. La fusion de ferraille collectée dans le pays, puis de fer de réduction directe produit à partir de minerai et de gaz camerounais, en conserve l’essentiel, et y ajoute les liens avec l’industrie minière, la production de gaz, le chemin de fer et le port, dont les multiplicateurs de la MCS pour les transports, l’électricité et les services montrent la vigueur [W02]. Le chapitre 9 chiffre cette comparaison en devises.
La conséquence pour la politique publique n’est pas que chaque phase doive commencer avec du fer national. Une usine réalisée par phases peut démarrer avec des unités de fer importées, constituer des compétences, des marchés et une logistique, puis ajouter la collecte de ferraille nationale et la réduction directe à mesure que le minerai, le gaz et le financement le permettent. Mais l’argument économique doit être présenté honnêtement à chaque phase : les premières phases créent des emplois, des compétences et une offre régionale de produits non fabriqués localement ; les gains importants en valeur ajoutée et en devises viennent avec le fer national.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- G32Pink Sheet, October 2026. World Bank, 2 oct. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- W28The Strategy of Economic Development (A. O. Hirschman). Yale University Press, 1958.search.worldcat.org/search?q=ti%3AThe+Strategy+of+Economic+Development…
- W27Input-Output Analysis : Foundations and Extensions, 2nd edition (R. E. Miller, P. D. Blair). Cambridge University Press, 2009.doi.org/10.1017/CBO9780511626982
- W02Environmental sustainability and job creation: a SAM-based approach for Cameroon (A. El Meligi, V. Ferreira, V. Nechifor, E. Ferrari). European Commission Joint Research Centre ; GTAP resource 11157 via AgEcon Search, 2023.ageconsearch.umn.edu/record/333428
- C05Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- P02European Steel in Figures 2025. EUROFER, juin 2025.eurofer.eu/assets/publications/brochures-booklets-and-factsheets/europ…
- P01Economic and social impact of the global steel industry (infographie). worldsteel / Oxford Economics, mai 2019.worldsteel.org/wp-content/uploads/Steel-social-and-economic-impact.pdf
- W01Updated employment multipliers for the U.S. economy (J. Bivens). Economic Policy Institute, 23 janv. 2019.epi.org/publication/updated-employment-multipliers-for-the-u-s-economy…
- E15Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- T09ENERGIRON technology: DRI-EAF production route using natural gas or H2. European Commission, Innovation Centre for Industrial Transformation, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- Z43Kribi franchit la ligne électrique 225 kV. Port Autonome de Kribi (PAK), 6 août 2025.Cité par titre et date
- E16Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- E04Données pétrolières 2025. SNH, mis en ligne en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- E09Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- E44Au Cameroun, le port de Kribi revendique la place de premier terminal à conteneurs. EcoMatin, 22 avr. 2026.ecomatin.net/au-cameroun-le-port-de-kribi-revendique-la-place-de-premi…
- C42Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, T4 2007.eid.episciences.org/7942/pdf
- C40Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- W09Loi n° 2023/014 du 19 décembre 2023 portant Code minier (article 40(4), transformation locale). Republic of Cameroon, copy on FAOLEX, 19 dévers 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- X01Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- O17Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- C09Les Comptes Nationaux de 2025. INS Cameroun, août 2026 (mis en ligne le 2 sept. 2026).ins-cameroun.cm/wp-content/uploads/2026/09/Comptes_Nationaux_2025_FR_V…
- C152024 Housing Finance Yearbook : Cameroon profile. Centre for Affordable Housing Finance in Africa (CAHF), janv. 2024 (PDF : mars 2025).housingfinanceafrica.org/wp-content/uploads/2025/03/CAMEROON.pdf
- W04Manufacturing Revolutions: Industrial Policy and Industrialization in South Korea (N. Lane), Quarterly Journal of Economics 140(3), p. 1683 à 1741. Oxford University Press, mai 2025.doi.org/10.1093/qje/qjaf025
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 4 : Valeur ajoutée et effets d’entraînement : le multiplicateur dépend de la production du fer, et pas seulement de son laminage. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/value-added-linkages/
Source