Livre blanc 09 · Chapitre 6 · Édition française
Effets budgétaires : la substitution déplace les recettes de la frontière vers l’économie intérieure
La substitution aux importations modifie le lieu de perception des impôts davantage que leur montant. Lorsque de l’acier national remplace des billettes importées, l’État perd le droit de douane de 10 % sur les importations évincées, soit environ 3,0 à 3,3 milliards de FCFA par an pour chaque tranche de 100 000 tonnes [P24], chiffres dérivés. Si l’acier national est fondu à partir de ferraille et de fer briqueté à chaud importés, le droit de 10 % sur ces intrants compense la quasi-totalité de cette perte ; s’il est produit à partir d’unités de fer nationales, la recette douanière disparaît et doit être récupérée sur l’imposition de l’activité intérieure : impôt sur les sociétés, impôts et cotisations assis sur les salaires, taxe sur la valeur ajoutée sur la valeur ajoutée nationale, redevances et taxes sur le gaz en amont. L’ordonnance de juillet 2025 sur les incitations à l’investissement est généreuse pendant la construction et conditionnelle pendant l’exploitation : elle offre aux grands projets un crédit d’impôt sur les sociétés pouvant atteindre 75 % de l’investissement, plafonné chaque année à la moitié du bénéfice déclaré [W08]. Le présent chapitre cartographie ces effets. Il est illustratif par construction : il n’estime pas de solde budgétaire pour un projet particulier, car cela exigerait des chiffres d’investissement et de bénéfice que le présent livre blanc ne publie pas.
Dans ce chapitre (5)
- 6.1 Huit instruments touchent une usine sidérurgique et sa chaîne d’approvisionnement
- 6.2 À la frontière, la substitution est quasi neutre pour le budget tant que les unités de fer sont importées
- 6.3 Recettes intérieures : bénéfices, salaires et chaîne amont
- 6.4 L’ordonnance de 2025 sur les incitations est généreuse pendant la construction et conditionnelle pendant l’exploitation
- 6.5 Principes d’une politique sidérurgique responsable sur le plan budgétaire
6.1 Huit instruments touchent une usine sidérurgique et sa chaîne d’approvisionnement
Le tableau 6.1 recense les impôts et prélèvements applicables aux importations d’acier, à une usine sidérurgique nationale et à ses fournisseurs en amont. Quatre caractéristiques importent pour l’analyse qui suit.
Les droits de douane sont perçus à la frontière sur les importations. Selon le tarif extérieur commun (TEC) appliqué en 2023, les billettes, la ferraille, le fer de réduction directe et le minerai de fer supportent chacun 10 %, les profilés 10 %, le rond à béton 20 % et la ligne de fil machine la plus courante 5 % [P24]. Un prélèvement d’intégration de l’Union africaine de 0,2 % s’applique aux importations en provenance de pays extérieurs à l’Union africaine [P19]. Le nouveau tarif harmonisé CEEAC-CEMAC appliqué au Cameroun depuis le 1er janvier 2026 utilise des taux de 0 à 40 %, mais ses lignes sidérurgiques n’étaient pas publiées au moment de la rédaction [P23].
La taxe sur la valeur ajoutée est neutre entre importations et production nationale. La TVA de 19,25 % est perçue sur les importations à la frontière et sur les ventes intérieures, avec déduction de la taxe acquittée sur les intrants ; les exportations sont soumises au taux zéro [P19]. Remplacer une importation par un produit national déplace donc le point de perception plutôt que le montant de la TVA, à ceci près que la production nationale génère de la TVA sur sa propre valeur ajoutée à chaque stade. Pour une usine exportatrice, le remboursement rapide des crédits de TVA sur les intrants devient une condition de compétitivité.
L’impôt sur les sociétés s’applique aux bénéfices, après incitations. Le taux de droit commun est de 33 %, centimes additionnels communaux de 10 % compris, pour les entreprises dont le chiffre d’affaires dépasse 3 milliards de FCFA, et un minimum de perception de 2,2 % ou de 5,5 % du chiffre d’affaires s’applique selon le régime fiscal [W05].
Les cotisations sociales et l’impôt sur le revenu des personnes physiques s’appliquent aux salaires dès le premier jour d’exploitation. Les employeurs versent 11,2 % du salaire à la Caisse nationale de prévoyance sociale (CNPS), dans la limite d’un salaire mensuel de 750 000 FCFA, plus 1,5 % au Crédit Foncier et 1 % au Fonds national de l’emploi ; les salariés versent 4,2 % à la CNPS et 1 % au Crédit Foncier [P19][W06]. L’impôt sur le revenu des personnes physiques est progressif et atteint un taux marginal effectif de 38,5 % sur le revenu net supérieur à 5 millions de FCFA par an [W07].
Tableau 6.1 Impôts et prélèvements applicables aux importations d’acier, à une usine sidérurgique nationale et à sa chaîne d’approvisionnement, Cameroun, 2026
| Instrument | Taux ou assiette | S’applique à | Source |
|---|---|---|---|
| Tarif extérieur commun | 10 % billettes, ferraille, DRI, minerai ; 10 % profilés ; 20 % ronds à béton ; 5 % fil machine (7213.91) | Importations (barème 2023 ; lignes sidérurgiques 2026 non publiées) | [P24][P23] |
| Prélèvement d’intégration de l’Union africaine | 0,2 % | Importations hors UA | [P19] |
| Taxe sur la valeur ajoutée | 19,25 % ; exportations au taux zéro | Importations et ventes intérieures | [P19] |
| Impôt sur les sociétés | 33 % (chiffre d’affaires supérieur à 3 milliards de FCFA) ; minimum de perception de 2,2 % ou 5,5 % du chiffre d’affaires | Bénéfices des sociétés | [W05] |
| Cotisations sociales et contributions patronales sur les salaires | CNPS 11,2 % (plafond de 750 000 FCFA/mois) ; Crédit Foncier 1,5 % ; Fonds national de l’emploi 1 % | Salaires bruts | [P19][W06] |
| Cotisations salariales et impôt sur le revenu | CNPS 4,2 % ; Crédit Foncier 1 % ; impôt sur le revenu jusqu’à 38,5 % | Salaires bruts | [W06][W07] |
| Taxe environnementale (loi de finances 2026) | 5 000 FCFA par tonne de rond à béton | Producteurs locaux comme importateurs | [P19][P11] |
| Taxe spéciale sur les produits pétroliers, gaz naturel | 70 FCFA par m³ depuis 2023 ; application au gaz industriel non confirmée | Approvisionnement en gaz (amont) | [E11] |
Source : comme indiqué dans le tableau.
6.2 À la frontière, la substitution est quasi neutre pour le budget tant que les unités de fer sont importées
Les recettes douanières qu’une industrie nationale de produits longs pourrait évincer sont modestes. Sur la base de la composition des importations de 2023, le TEC a rapporté environ 15,2 millions USD sur les billettes, 2,6 millions sur les profilés, 0,4 million sur le fil machine et 0,7 million sur les ronds à béton importés par dérogation, plus 5,8 à 11,6 millions sur les constructions métalliques, qui supportent 10 % ou 20 % selon la ligne [C06][P24], chiffres dérivés. Au total, cela représente environ 25 à 30 millions USD, soit 15 à 18 milliards de FCFA au taux de change moyen de 2023 [W13], chiffres dérivés.
La figure 6.1 montre ce qui se passe à la marge. Soit 100 000 tonnes par an de ronds à béton nationaux qui remplacent des ronds à béton laminés par les usines existantes à partir de billettes importées. Les billettes qui ne sont plus importées auraient acquitté environ 3,0 à 3,3 milliards de FCFA de droits de douane [P24][G34], chiffres dérivés. Si le nouveau rond à béton est fondu à partir de ferraille et de HBI importés (scénario S1 du chapitre 9), ces intrants acquittent eux aussi un droit de 10 %, soit environ 2,8 à 3,1 milliards de FCFA, et la perte à la frontière disparaît presque [P24][G34][W10], chiffres dérivés. Les impôts et cotisations assis sur les salaires des quelque 170 emplois directs par tranche de 100 000 tonnes qu’implique RC-1 ajoutent 0,2 à 0,4 milliard de FCFA par an [F][P19][W06], chiffres dérivés. L’effet net à la frontière et sur les salaires se situe entre moins 0,4 et plus 0,5 milliard de FCFA par tranche de 100 000 tonnes : il est proche de la neutralité.
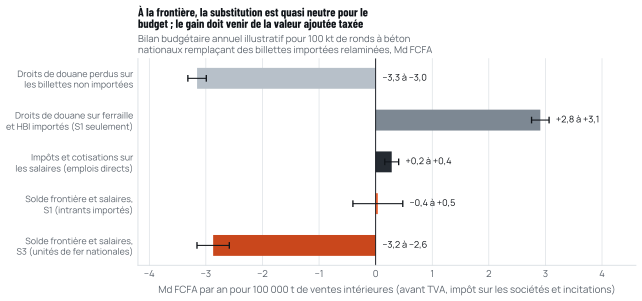
Source : TEC [P24] ; prix AISU [G34] et SteelOrbis [W10] ; taux des cotisations, PwC [P19][W06][W07] ; emplois par tonne, RC-1 [F] ; salaires supposés de 300 000 à 600 000 FCFA par mois et impôt effectif sur le revenu de 8 à 15 % (annexe A). Illustratif ; impôt sur les sociétés, TVA et incitations exclus.
Avec des unités de fer nationales (scénario S3), l’État ne perçoit aucun droit sur les intrants, de sorte que le compte frontière fait apparaître une perte d’environ 2,6 à 3,2 milliards de FCFA par tranche de 100 000 tonnes après impôts sur les salaires. Cette perte doit être récupérée sur l’imposition de la valeur ajoutée nationale, qui est précisément ce que créent les unités de fer nationales : des bénéfices imposés à 33 % à l’expiration des incitations, des salaires et une activité en amont dans l’industrie minière, le gaz et les transports. L’argument budgétaire en faveur de la substitution aux importations est donc le même que son argument en devises. Il repose sur la valeur ajoutée conservée dans le pays, et non sur la frontière.
6.3 Recettes intérieures : bénéfices, salaires et chaîne amont
Impôt sur les sociétés. Au taux légal, chaque milliard de FCFA de bénéfice imposable rapporte 330 millions de FCFA d’impôt [W05]. Ce que paie une usine sidérurgique dépend de ses marges, qui dépendent de sa compétitivité aux prix frontière (chapitre 7), et du régime d’incitations. Une industrie qui ne survit qu’à l’abri d’une interdiction paie l’impôt sur des rentes prélevées sur les acheteurs nationaux ; une industrie compétitive à la parité à l’importation paie l’impôt sur une véritable valeur ajoutée. La seconde constitue l’assiette durable.
Impôts sur les salaires. Pour la phase 1, une masse salariale illustrative de 1,8 à 3,6 milliards de FCFA par an pour environ 500 salariés générerait environ 0,5 à 1,2 milliard de FCFA par an de cotisations patronales et salariales et d’impôt sur le revenu, montant porté à environ 1,1 à 2,7 milliards de FCFA à pleine capacité avec environ 1 100 salariés [F][P19][W06][W07], chiffres dérivés et illustratifs. Ces flux commencent avec l’exploitation et ne sont pas affectés par les incitations à l’impôt sur les sociétés.
Taxe environnementale. La loi de finances 2026 a institué une taxe environnementale de 5 000 FCFA par tonne de rond à béton, due aussi bien par les producteurs locaux que par les importateurs [P19][P11]. Pour 300 000 tonnes de ronds à béton et de fil machine vendues sur le marché intérieur, le montant brut pourrait atteindre 1,5 milliard de FCFA par an si tous les produits entraient dans son champ. Comme les producteurs existants l’acquittent déjà, une production nouvelle qui les évince modifie peu le total.
Impôts en amont. Avec des unités de fer nationales, une partie de l’assiette fiscale se déplace vers l’amont. Le gaz naturel est soumis à une taxe spéciale de 70 FCFA par mètre cube instituée en 2023 [E11] ; si elle s’appliquait au gaz utilisé pour la réduction directe, elle représenterait environ 18 000 FCFA par tonne de fer de réduction directe, à raison de 10 GJ de gaz par tonne [E11][F], chiffre dérivé, un coût significatif dont l’application aux utilisateurs industriels devrait être clarifiée avant tout investissement dans la réduction directe. L’extraction de minerai de fer acquitte des redevances ad valorem en vertu du Code minier de 2023, et l’État détient au moins 10 % du capital des sociétés minières, à titre gratuit et non diluable [O36] ; le taux de redevance applicable au minerai de fer n’a pas été trouvé dans les synthèses accessibles [O36].
6.4 L’ordonnance de 2025 sur les incitations est généreuse pendant la construction et conditionnelle pendant l’exploitation
L’ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement, ratifiée par la loi n° 2025/015 du 17 décembre 2025, abroge la loi de 2013 portant incitations à l’investissement privé et réunit les zones économiques et les partenariats public-privé dans un cadre unique [W08][R15]. Sa structure importe pour tout investisseur industriel et pour le coût budgétaire de la politique industrielle (tableau 6.2).
Éligibilité. L’industrie lourde est un secteur éligible (article 3), tandis que les secteurs minier, pétrolier amont et gazier, régis par leurs propres codes, en sont exclus [W08]. Chaque demandeur doit présenter un programme de développement des compétences locales, de transfert de technologie et de recrutement prioritaire de travailleurs et de sous-traitants camerounais, ainsi que la preuve de la disponibilité du financement (article 6) [W08]. Les projets nouveaux doivent satisfaire à au moins deux des cinq critères suivants (article 7) : au moins un emploi direct pour chaque tranche de 50 millions de FCFA d’investissement prévu ; pour les projets industriels, des ressources naturelles nationales représentant au moins 50 % de la valeur des intrants, hors main-d’œuvre, eau, énergie et télécommunications, sauf indisponibilité ; un accroissement de la valeur ajoutée d’au moins 30 % ; ou des exportations et des expéditions au sein de l’union douanière représentant au moins 25 % du chiffre d’affaires ; le cinquième, 40 % de produits camerounais, s’applique à la distribution [W08].
Phase d’installation (cinq ans au plus). Les équipements et matériaux directement liés au programme d’investissement sont exonérés de droits de douane et de TVA à l’importation ; les droits d’enregistrement sur les baux, les mutations foncières, les marchés de fournitures et les augmentations de capital sont supprimés ; la TVA sur les prestations de services étrangères liées au projet et sur les intérêts d’emprunt est exonérée ; et la contribution foncière et la contribution des patentes ne sont pas dues (article 10) [W08].
Phase d’exploitation (cinq ans au plus ; sept dans les zones économiques). Pour les investissements supérieurs à 5 milliards de FCFA (catégorie C), l’ordonnance prévoit un droit de douane réduit de 5 % sur les équipements et les pièces de rechange, l’exonération des droits de sortie, un crédit d’impôt sur les sociétés égal à 75 % de l’investissement réalisé, plafonné chaque année à la moitié du bénéfice déclaré et reportable pendant cinq ans au plus (80 % dans les zones prioritaires de développement), le report des déficits sur cinq ans et l’amortissement accéléré au double du taux normal (article 11) [W08]. Les projets situés dans les zones économiques bénéficient d’une phase d’exploitation portée à sept ans, du régime du perfectionnement actif et de l’admission temporaire (articles 14 et 15) [W08]. Les ports de Douala et de Kribi sont classés zones économiques [P10].
Transferts. Sous réserve de la réglementation des changes de la CEMAC, les investisseurs peuvent transférer librement les dividendes, les intérêts et le produit de liquidation (article 19) [W08]. C’est par ce canal qu’une partie des devises économisées par une usine nationale peut ressortir du pays, point dont le chapitre 9 tient compte.
Tableau 6.2 Le cadre d’incitations à l’investissement de l’ordonnance n° 2025/002 appliqué à un grand projet industriel
| Élément | Disposition | Article |
|---|---|---|
| Secteur éligible | Industries lourde, automobile et manufacturière ; secteurs minier, pétrolier amont et gazier exclus | 3 |
| Conditions communes | Programme de compétences locales, de transfert de technologie et de recrutement local ; preuve de la disponibilité du financement | 6 |
| Critères spécifiques (projets nouveaux : deux sur cinq) | Un emploi direct par tranche de 50 M FCFA investie ; au moins 50 % d’intrants issus de ressources naturelles nationales (industrie) ; valeur ajoutée en hausse d’au moins 30 % ; exportations ou expéditions intra-CEMAC d’au moins 25 % du chiffre d’affaires ; (distribution : 40 % de produits camerounais) | 7 |
| Phase d’installation (5 ans au plus) | Exonération de droits de douane et de TVA à l’importation sur les équipements ; suppression des droits d’enregistrement ; exonération de TVA sur les services étrangers et les intérêts d’emprunt ; contribution foncière et patente non dues | 10 |
| Phase d’exploitation, catégorie C (plus de 5 Md FCFA), 5 ans au plus | Droit de douane de 5 % sur les équipements et pièces de rechange ; exonération des droits de sortie ; crédit d’impôt sur les sociétés de 75 % de l’investissement, plafonné à la moitié du bénéfice déclaré par an, reportable 5 ans au plus (80 % dans les zones prioritaires) ; report des déficits sur 5 ans ; amortissement au double du taux normal | 11 |
| Zones prioritaires de développement | Perfectionnement actif ; abattement de 50 % des droits sur les matières premières non disponibles localement ; exonérations supplémentaires | 12 |
| Zones économiques | Application des articles 10 et 11 ; phase d’exploitation portée à 7 ans ; perfectionnement actif ; admission temporaire | 14, 15 |
| Transferts | Libre transfert des dividendes et des capitaux, sous réserve de la réglementation des changes de la CEMAC | 19 |
Source : Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement en République du Cameroun [W08] ; ratification par la loi n° 2025/015 [R15] ; statut de zone économique du port de Kribi [P10].
Deux observations s’en dégagent. Premièrement, les critères de l’ordonnance elle-même favorisent les caractéristiques que le présent livre blanc identifie comme économiquement précieuses : intrants issus de ressources naturelles nationales, valeur ajoutée et exportations. Un four à arc électrique qui fond de la ferraille et du HBI importés ne satisferait pas au critère des 50 % de ressources nationales dans ses premières phases, mais ce critère devient accessible à mesure que la collecte de ferraille nationale et les unités de fer camerounaises se mettent en place. Deuxièmement, le crédit d’impôt sur les sociétés est important par rapport aux bénéfices des premières années d’exploitation ; selon la manière dont le plafond annuel est appliqué en pratique, l’impôt sur les sociétés pourrait être sensiblement réduit pendant cinq à sept ans. C’est un outil légitime pour attirer des investissements à forte intensité capitalistique, mais il signifie que le rendement budgétaire de la première décennie provient principalement des salaires, de l’activité en amont et des effets multiplicateurs du chapitre 4, et non de l’impôt sur les sociétés.
6.5 Principes d’une politique sidérurgique responsable sur le plan budgétaire
Compte tenu d’un risque élevé de surendettement et de la pression du FMI pour accroître les recettes non pétrolières et contenir les dépenses fiscales (chapitre 1) [P09][P32], la conception budgétaire de la politique sidérurgique devrait suivre quatre principes.
- Préférer les instruments qui ne coûtent rien au budget. Un tarif procure des recettes ; une interdiction n’en procure pas ; une préférence dans la commande publique ne coûte que la marge de préférence. Les exonérations fiscales temporaires devraient être accordées au regard de critères mesurables, et non au seul titre du secteur.
- Lier les incitations aux critères de l’article 7 et en assurer le suivi. Les emplois, les intrants nationaux, la valeur ajoutée et les exportations sont mesurables. Publier la dépense fiscale de chaque convention et en contrôler chaque année le respect protégerait la crédibilité du régime.
- Récupérer sur la valeur ajoutée nationale les recettes perdues à la frontière. À mesure que les unités de fer deviennent nationales et que les recettes douanières baissent, le gain correspondant en bénéfices, en salaires et en activité amont doit apparaître dans l’assiette fiscale. Clarifier à l’avance l’application de la taxe sur le gaz et des redevances sur le minerai de fer permettrait aux investisseurs de les intégrer dans leurs prix et à l’État de compter sur elles.
- Neutraliser la TVA et les droits pour les exportateurs. Le perfectionnement actif et le remboursement rapide de la TVA sont ce qui rend possible la compétitivité à l’exportation ; ce ne sont pas des concessions, mais des conditions du principe du taux zéro.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- P24WITS TRAINS API: Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- P19Cameroon, Republic of: Corporate, Other taxes. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/corporate/other-taxes
- P23Cameroon applies CEEAC common external tariff from January 1, 2026. Business in Cameroon, 12 janv. 2026.businessincameroon.com/public-management/1201-15594-cameroon-applies-c…
- W05Cameroon, Republic of: Corporate, taxes on corporate income. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/corporate/taxes-on-corporate…
- W06Cameroon, Republic of: Individual, other taxes (sécurité sociale, fonds du logement, fonds de l’emploi). PwC Worldwide Tax Summaries.taxsummaries.pwc.com/republic-of-cameroon/individual/other-taxes
- W07Cameroon, Republic of: Individual, taxes on personal income. PwC Worldwide Tax Summaries, revu le 14 août 2026.taxsummaries.pwc.com/republic-of-cameroon/individual/taxes-on-personal…
- P11Cameroun : les principales innovations de la loi de finances pour 2026. Deloitte Société d’Avocats, 24 mars 2026.blog.avocats.deloitte.fr/cameroun-les-principales-innovations-de-la-lo…
- E11Industrial gas : Cameroon suspends GDC’s 20 % price hiking plan. Business in Cameroon, 18 juil. 2023.businessincameroon.com/energy/1807-13291-industrial-gas-cameroon-suspe…
- C06UN Comtrade public API : Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- W13Euro foreign exchange reference rates, US dollar, monthly averages (série EXR.M.USD.EUR.SP00.A). European Central Bank.data-api.ecb.europa.eu/service/data/EXR/M.USD.EUR.SP00.A
- G34Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- W10Global HBI market bullish amid tight supply, ex-Libya tender closure to give further direction. SteelOrbis, 15 mai 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- FCameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- O36Mining 2026 : Cameroon (Chazai Wamba). Chambers Global Practice Guides, mis à jour le 27 janv. 2026.practiceguides.chambers.com/practice-guides/mining-2026/cameroon
- W08Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement en République du Cameroun (copie certifiée). Presidency of the Republic, copy hosted by LEGECAM, 18 juil. 2025.legecam.cm/wp-content/uploads/2025/08/ordonnance_n_2025_002_du_18_07_2…
- R15Ordonnance n° 2025/002 du 18 juillet 2025 fixant les incitations à l’investissement ; Loi n° 2025/015 du 17 décembre 2025 portant ratification. Presidency of the Republic of Cameroon, 18 juil. 2025 ; 17 dévers 2025.prc.cm/fr/actualites/actes/ordonnances/7897-ordonnance-n-2025-002-du-1…
- P102024 Investment Climate Statements: Cameroon. US Department of State, 2024.state.gov/reports/2024-investment-climate-statements/cameroon/
- P09IMF Executive Board concludes 2026 Article IV consultation with Cameroon (PR 26/096). IMF, 30 mars 2026.imf.org/en/news/articles/2026/03/30/pr-26096-cameroon-imf-executive-bo…
- P32IMF staff concludes Post-Financing Assessment mission to Cameroon (PR 26/314). IMF, 1er oct. 2026.imf.org/en/news/articles/2026/10/01/pr26314-imf-staff-concludes-assesm…
Citer ce chapitre
Cameroon Steel (2026). L’acier national n’économise des devises que s’il est compétitif aux prix frontière. Livre blanc 09, chapitre 6 : Effets budgétaires : la substitution déplace les recettes de la frontière vers l’économie intérieure. CS-WP-09. https://www.cameroon-steel.com/fr/bibliotheque/economics-of-domestic-steel/fiscal-effects/
Source