Livre blanc 04 · Marché
Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton
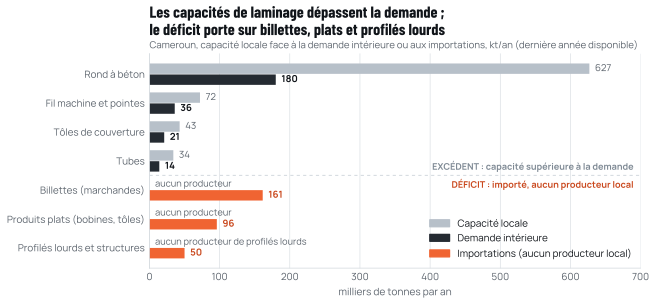
Le rond à béton est saturé ; le déficit porte sur les billettes, le fer, les produits plats et les profilés lourds.
Dérivé Établi à partir de l’édition française du manuscrit, à la date de génération du site ; équivalent imprimé = mots ÷ 350.
Vous lisez l’édition française complète. Également en ligne : Full English edition中文摘要版
Synthèse
Ce que montre l’étude
Lire la synthèse complèteLa demande d’acier au Cameroun et dans la CEMAC, 2026 à 2040. Un marché d’environ 450 000 tonnes qui pourrait doubler, alimenté par des billettes, des produits plats et des profilés importés, alors que les usines nationales peuvent laminer plus de barres que le pays n’en consomme.
Source : livre blanc 04, synthèse ; les repères entre crochets renvoient à la liste des sources en annexe.
Conclusions principales
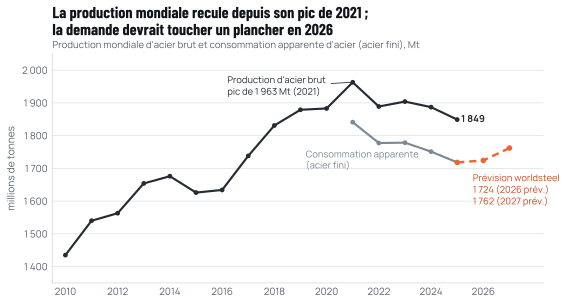
- Le monde est excédentaire en acier, et l’Afrique peu protégée. La production mondiale est tombée à 1 849,4 Mt en 2025, la surcapacité estimée par l’OCDE devrait passer de 640 Mt à 745 Mt d’ici 2028 et la Chine a exporté un record de 119 Mt. Les grands marchés ont relevé leurs barrières, avec 207 restrictions dans 62 pays ; l’Afrique centrale n’en a pratiquement aucune, hormis l’interdiction camerounaise d’importer du rond à béton [S08][S09][S10][S11].
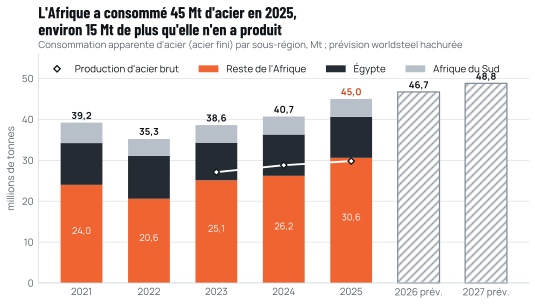
- L’Afrique fait exception par sa croissance, et les importations la satisfont. La consommation africaine d’acier a augmenté de 10,4 % pour atteindre 45,0 Mt en 2025, pour une production de 29,8 Mt ; les importations ont bondi de 23,9 Mt à 32,9 Mt en un an, dont 59 % en provenance de Chine. Les usines de réduction directe à four à cuve de l’Afrique subsaharienne n’ont produit que 0,09 Mt de fer de réduction directe (DRI) selon les données d’usines de Midrex ; worldsteel estime à environ 2,7 Mt supplémentaires, surtout au charbon, la production de l’Afrique de l’Est [S02][S12][S13].
- Le marché camerounais avoisine 450 kt, soit 15 kg par habitant. Rapporté aux 22,7 millions d’habitants des résultats provisoires du recensement, le chiffre atteint environ 20 kg ; quelle que soit la base retenue, il reste inférieur à la moyenne de 22,5 kg de l’Afrique hors Égypte et Afrique du Sud [S01][S14][S15][S02].
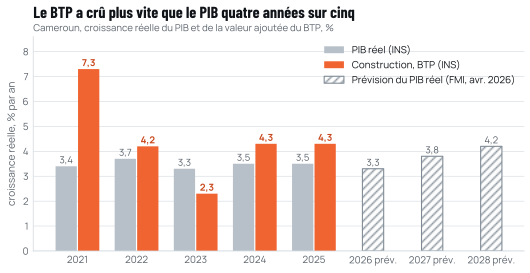
- Les moteurs de la croissance sont en place. Le BTP a progressé de 4,3 % en 2024 et en 2025, contre une croissance du PIB de 3,5 % ; le budget 2026 prévoit 2 026,3 milliards de FCFA d’investissement public ; et la population devrait atteindre 42,2 millions d’habitants en 2040, dont 8 millions de citadins supplémentaires [S16][S17][S18].
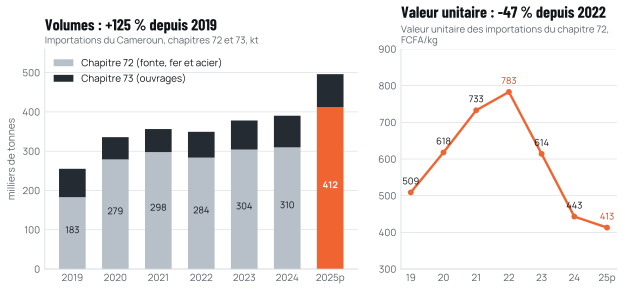
- Les importations portent sur les unités de fer et les produits plats, pas sur les barres. Les importations du chapitre 72 ont augmenté de 125 % depuis 2019, pour atteindre 412 kt en 2025. En 2023, les billettes ont coûté 151,7 millions USD, soit 49 % de la facture du chapitre 72 ; les barres et le rond à béton 3,3 millions USD, environ 1 % [S19][S07][S05].
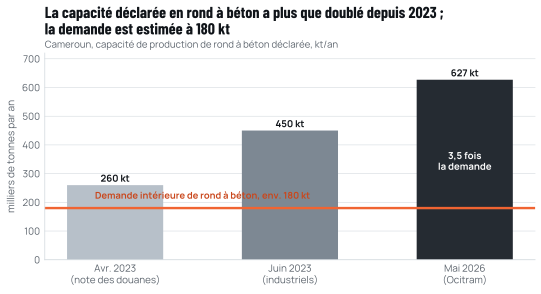
- L’industrie nationale peut laminer plus qu’elle ne peut alimenter. La capacité de transformation installée avoisine 1,2 Mt, utilisée à environ 50 % ; la capacité de rond à béton atteint 627 kt (lecture retenue ; section 5.2) pour une demande de 180 kt ; la ferraille locale couvre environ 40 % des besoins des usines et les billettes importées environ 60 % [S20][S01][S03].
- Le premier producteur finance des billettes importées. Le 28 septembre 2026, le groupe Prometal a signé avec Afreximbank une facilité renouvelable de 40 millions d’euros destinée à importer des billettes, signe clair que c’est le métal, et non la capacité de laminage, qui limite la production [S20][S21].
- La demande atteint 0,7 à 1,2 Mt en 2040, et le déficit en unités de fer se creuse dans tous les scénarios. Dans le scénario central, la demande avoisine 920 kt en 2040 ; les profilés et les produits plats sont les plus dynamiques ; et les unités de fer nécessaires au-delà de la ferraille nationale passent d’environ 170 kt à une fourchette de 225 à 520 kt/an. Même dans le scénario haut, la demande de rond à béton reste inférieure à la capacité actuelle.
- Les billettes bon marché fixent la référence et, sur fer importé, une billette de Kribi ne l’égale qu’au bas de sa fourchette. Les billettes étaient cotées de 465 à 480 USD la tonne FOB au départ de la Chine et de la Russie le 3 octobre 2026 et arrivent à Douala ou à Kribi à environ 570 à 650 USD droits acquittés. Le coût décaissé indicatif d’une billette fondue à Kribi à partir de ferraille et de fer briqueté à chaud importés est d’environ 590 à 780 USD, avant charges de capital ; le droit de 10 % sur les charges métalliques importées est à peu près aussi élevé que l’écart du cas central. Le rond à béton, en revanche, a un prix administré, d’environ 633 000 FCFA la tonne en octobre 2023 [S22][S23][S24] (section 8.6).
- La politique publique devrait déplacer la protection vers l’amont et vers la qualité. Des instruments commerciaux fondés sur des règles, des normes étendues à l’acier de construction, une commande publique qui exige des produits certifiés et paie à temps, et des incitations en faveur de la fusion et du laminage de profilés serviraient mieux les objectifs de la SND30 qu’une interdiction illimitée visant un seul produit fini [S25][S23][S26].
Sommaire
12 chapitres, 4 annexes
Chaque chapitre s’ouvre sur sa conclusion. Les annexes donnent la méthode, le glossaire et la liste des sources.
- SynthèseSynthèse : le déficit se situe en amont13 min · 1 fig.
- Chapitre 1Un monde excédentaire en acier écoule son surplus vers des marchés sans défenses14 min · 3 fig.
- Chapitre 2L’Afrique est la seule région où la demande d’acier progresse vite, et les importations en couvrent l’essentiel15 min · 3 fig.
- Chapitre 3La construction, les infrastructures et la croissance urbaine porteront la demande d’acier du Cameroun16 min · 3 fig.
- Chapitre 4Le Cameroun importe des unités de fer et des produits plats, pas du rond à béton14 min · 3 fig.
- Chapitre 5Les usines camerounaises peuvent laminer plus que le marché n’absorbe, mais manquent de fer13 min · 2 fig.
- Chapitre 6La CEMAC ajoute un marché régional d’un demi-milliard USD, mais les voisins construisent leurs propres usines13 min · 3 fig.
- Chapitre 7La demande pourrait atteindre 0,7 à 1,2 Mt en 2040, et le déficit en unités de fer se creuse dans tous les scénarios13 min · 3 fig.
- Chapitre 8Les prix récompensent aujourd’hui le relaminage ; un nouveau producteur doit gagner sur le coût du fer, et non sur le prix du rond à béton23 min · 4 fig.
- Chapitre 9Un nouveau producteur crée le plus de valeur en fournissant des unités de fer, des profilés et une qualité certifiée18 min · 1 fig.
- Chapitre 10La politique publique devrait déplacer la protection des barres finies vers la qualité, les unités de fer et un commerce loyal15 min · 2 fig.
- Chapitre 11Lacunes de connaissance : ce que nous ne savons pas encore, et comment nous le saurons6 min
Annexes
Pour aller plus loin
Livres blancs liés
- WP09L’acier national n’économise des devises que s’il est compétitif aux prix frontièreÉconomie · 3,5 h
- WP01Du minerai à l’acier : le chaînon manquant du Cameroun est la production de fer, pas le laminageChaîne de valeur · 3,6 h
- WP10Des bâtiments plus sûrs exigent des ronds à béton conformes à leur nuance déclaréeQualité · 3,3 h
Outils Labs liés
- Simulateur de substitution aux importations
Quelle part des importations d’acier une production locale pourrait-elle remplacer ?
- Estimateur d’armatures
Combien d’acier faut-il pour mon bâtiment, et en quels diamètres ?
- Explorateur de chaîne de valeur
Combien de tonnes entrent et sortent à chaque étape, du minerai au produit fini ?
Citer ce livre blanc
CS-WP-04
Cameroon Steel (2026). Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton. Livre blanc 04, CS-WP-04. https://www.cameroon-steel.com/fr/bibliotheque/market-outlook/
- Référence
- CS-WP-04
- Édition
- 10 octobre 2026
- Statut
- Première édition
- Diffusion
- Public