Livre blanc 04 · Chapitre 2 · Édition française
L’Afrique est la seule région où la demande d’acier progresse vite, et les importations en couvrent l’essentiel
L’Afrique a consommé 45,0 Mt d’acier fini en 2025, 10,4 % de plus qu’en 2024, alors qu’elle n’a produit que 29,8 Mt d’acier brut [S02]. worldsteel prévoit désormais une croissance de 3,8 % en 2026 et de 4,6 % en 2027 et qualifie l’évolution observée depuis 2023 de mutation profonde [S39]. Pourtant, la consommation d’acier par habitant du continent, 29,2 kg, représente un septième de la moyenne mondiale, et 22,5 kg hors Égypte et Afrique du Sud [S02]. L’écart entre consommation et production est comblé par les importations, passées de 23,9 Mt en 2024 à 32,9 Mt en 2025, dont 59 % en provenance de Chine [S12][S02]. L’Afrique du Nord montre que cet écart peut être réduit grâce à la protection et au fer issu du gaz ; l’Afrique du Sud montre avec quelle rapidité un producteur établi peut défaillir lorsque l’énergie, la logistique et l’approvisionnement en charge se dégradent. L’Afrique subsaharienne a multiplié les laminoirs mais produit peu de fer : ses usines de réduction directe à four à cuve n’ont produit que 0,09 Mt de DRI en 2025 selon les données d’usines de Midrex, et worldsteel estime à 2,7 Mt supplémentaires, surtout au charbon, la production de l’Ouganda, du Kenya et de la Tanzanie [S13][S02].
Dans ce chapitre (8)
- 2.1 La demande a atteint 45 Mt en 2025 et devrait continuer de croître
- 2.2 La consommation par habitant est la mesure la plus nette de l’écart
- 2.3 Les importations ont augmenté de 9 Mt en un an, et la Chine a fourni l’essentiel de la hausse
- 2.4 La production est concentrée au nord et en Afrique du Sud
- 2.5 Le minerai de fer africain arrive sur le marché plus vite que son industrie sidérurgique
- 2.6 Les échanges intra-africains sont modestes mais en progression
- 2.7 Trois leçons tirées du continent
- 2.8 Ce que la situation africaine signifie pour le Cameroun et la CEMAC
2.1 La demande a atteint 45 Mt en 2025 et devrait continuer de croître
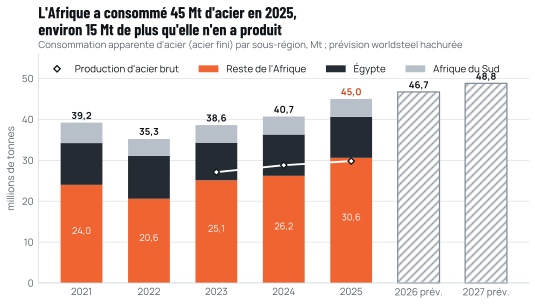
La consommation apparente d’acier de l’Afrique est passée de 39,2 Mt en 2021 à 35,3 Mt en 2022, puis s’est redressée à 38,6 Mt en 2023, 40,7 Mt en 2024 et 45,0 Mt en 2025 [S02]. La quasi-totalité de la croissance est venue de l’extérieur des deux grands marchés. L’Égypte a consommé 10,0 Mt en 2025, à peu près autant qu’en 2021, et l’Afrique du Sud 4,4 Mt, en deçà de son niveau de 5,0 Mt en 2021 ; le reste du continent, que worldsteel présente comme un groupe unique, est passé de 24,0 Mt à 30,6 Mt, soit une hausse de 27,5 % en quatre ans [S02].
Source : worldsteel, World Steel in Figures 2026 ; Short Range Outlook, avril 2026 [S02][S39].
Les prévisions tablent sur une croissance continue mais plus lente : 46,7 Mt en 2026 et 48,8 Mt en 2027 [S39]. La production progresse elle aussi. L’Afrique a produit 27,1 Mt d’acier brut en 2023, 28,8 Mt en 2024 et 29,8 Mt en 2025, et au cours des huit premiers mois de 2026 elle a été la région productrice la plus dynamique du monde, avec 16,7 Mt, 9,4 % de plus qu’un an plus tôt [S02][S38]. Mais la production part d’une base plus étroite et se concentre dans trois pays, de sorte que l’écart absolu entre consommation et production s’est creusé, d’environ 11,5 Mt en 2023 à environ 15,2 Mt en 2025 (dérivé des séries ci-dessus). L’Afrique a représenté 2,6 % de la consommation mondiale d’acier et 1,6 % de la production mondiale en 2025 [S02].
2.2 La consommation par habitant est la mesure la plus nette de l’écart
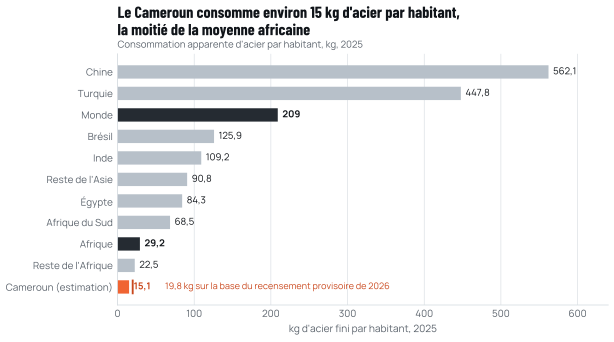
La consommation d’acier par habitant est le moyen habituel de comparer des marchés de tailles différentes, et elle raconte une histoire cohérente. En 2025, le monde a consommé 209 kg par habitant, la Chine 562,1 kg, la Turquie 447,8 kg, le Brésil 125,9 kg et l’Inde 109,2 kg [S02]. L’Égypte a consommé 84,3 kg et l’Afrique du Sud 68,5 kg. L’Afrique dans son ensemble a consommé 29,2 kg, et le reste de l’Afrique, hors ces deux grands marchés, 22,5 kg [S02].
Source : worldsteel, World Steel in Figures 2026 [S02] ; Cameroun : dérivé de l’estimation professionnelle de 450 kt [S01] et d’une population de 29,88 millions (Banque mondiale, 2025) [S14] ou de 22,7 millions (recensement provisoire, octobre 2026) [S15].
Le chiffre du Cameroun est une estimation, car le pays ne publie pas de série de consommation apparente d’acier. Les sources professionnelles évaluent la demande intérieure d’acier à environ 450 000 t/an [S01]. Rapporté à l’estimation de population de la Banque mondiale pour 2025, 29,88 millions d’habitants, cela donne environ 15 kg par habitant [S14]. Les résultats provisoires du quatrième recensement général de la population, publiés en octobre 2026, dénombrent 22,7 millions d’habitants, environ 24 % de moins que les estimations des Nations unies et du FMI ; sur cette base, le chiffre serait d’environ 20 kg [S15]. Dans les deux cas, le Cameroun se situe sous la moyenne du reste de l’Afrique et très loin des niveaux associés aux économies à revenu intermédiaire. Le présent livre blanc utilise la série de la Banque mondiale pour les projections, les résultats du recensement étant provisoires, et traite les valeurs par habitant comme une fourchette (annexe A).
La relation entre revenu et consommation d’acier n’est pas mécanique, mais son sens est bien établi : à mesure que les pays s’urbanisent et construisent des infrastructures, la consommation d’acier par habitant augmente, souvent rapidement. La consommation apparente d’acier par habitant de l’Inde est passée de 75,1 kg en 2021 à 109,2 kg en 2025, soit une hausse de 45 % en quatre ans [S02]. Celle du reste de l’Afrique est passée de 19,4 kg à 22,5 kg sur la même période, soit une hausse de 16 % [S02]. Ce sont les points de référence retenus pour les scénarios du chapitre 7.
2.3 Les importations ont augmenté de 9 Mt en un an, et la Chine a fourni l’essentiel de la hausse
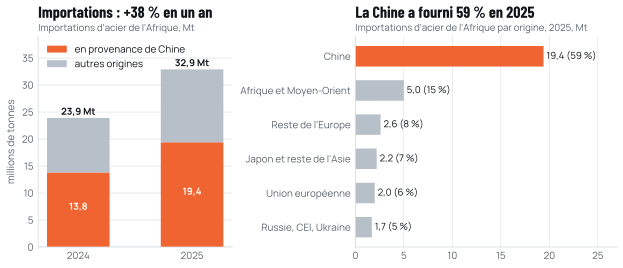
L’Afrique a importé 32,9 Mt d’acier fini et de demi-produits en 2025, contre 23,9 Mt en 2024. Les importations en provenance de Chine sont passées de 13,8 Mt à 19,4 Mt et ont représenté 59 % du total ; 27,9 Mt sont venues de l’extérieur de l’ensemble Afrique et Moyen-Orient [S02][S12]. Les échanges intrarégionaux au sein de l’Afrique et du Moyen-Orient ont fourni 5,0 Mt, les autres pays européens 2,6 Mt, l’Union européenne 2,0 Mt, la Russie et les autres pays de la CEI 1,7 Mt, et le Japon et les autres exportateurs asiatiques 2,2 Mt [S02].
Source : worldsteel, World Steel in Figures 2026 et 2025 [S02][S12]. Parts dérivées.
Le rapport entre importations et consommation, 32,9 Mt pour 45,0 Mt, soit environ 73 %, surestime la dépendance réelle aux importations, car il mêle demi-produits et acier fini et inclut des réexportations, mais il montre l’ampleur du recours à l’acier étranger [S02]. Les données des douanes chinoises vont dans le même sens : les exportations vers les États membres de l’Union africaine ont atteint 13,78 Mt au cours des dix premiers mois de 2025 [S37]. L’Afrique est aussi importatrice nette de ferraille, avec 3,4 Mt importées et 1,2 Mt exportées en 2025, ce qui importe car la ferraille est la principale charge de la plupart des FAE africains [S02]. Le minerai de fer suit le chemin inverse : l’Afrique a produit 89,2 Mt de minerai de fer en 2024 et en a exporté 88,3 Mt, pour l’essentiel depuis l’Afrique du Sud [S02].
2.4 La production est concentrée au nord et en Afrique du Sud
Les 29,8 Mt d’acier brut produites en Afrique en 2025 sont venues très majoritairement d’Égypte (10,6 Mt), d’Algérie (5,5 Mt) et d’Afrique du Sud (4,5 Mt), suivies du Maroc, de la Libye et d’une poignée de producteurs subsahariens [S02][S60]. Les FAE assurent 89 % de la production africaine et les convertisseurs à oxygène 11 % [S02]. Le DRI, l’unité de fer produite au gaz qui permet aux FAE de fabriquer de l’acier à partir de minerai plutôt que de ferraille, a atteint 16,3 Mt en 2025, presque entièrement en Afrique du Nord : Égypte 6,6 Mt, Algérie 5,0 Mt selon l’estimation de worldsteel (6,70 Mt selon les données d’usines de Midrex), Libye 1,7 Mt, avec des volumes estimés, surtout au charbon, en Ouganda (1,5 Mt), au Kenya (1,0 Mt) et en Tanzanie (0,2 Mt) [S02][S13]. L’Afrique subsaharienne a produit 0,09 Mt de DRI en 2025 selon les statistiques d’usines de Midrex, contre 0,20 Mt en 2024 et 0,22 Mt en 2023 [S13]. Les deux sources ne mesurent pas la même chose, et ce livre blanc cite chacune avec sa base. Les deux usines de réduction directe à four à cuve de la région, à Warri au Nigeria (Delta Steel, 1,02 Mt/an, mise en service en 1982) et à Saldanha en Afrique du Sud (ArcelorMittal South Africa, 0,80 Mt/an), sont à l’arrêt [S13].
Tableau 2.1 sourcéSélection de producteurs et de projets sidérurgiques africains
| Pays | Acier brut 2025 | Principaux producteurs et projets | Intérêt pour l’Afrique centrale | Source |
|---|---|---|---|---|
| Égypte | 10,6 Mt | Ezz Steel 7 Mt/an ; Suez Steel et Beshay 2,2 Mt/an chacun ; capacité de laminage d’environ 20 Mt/an utilisée à environ 50 % ; exportations 2,1 Mt | Modèle DRI au gaz ; droits protecteurs sur billettes et bobines | [S02][S60][S54] |
| Algérie | 5,5 Mt | Tosyali Algérie 6,2 Mt/an ; AQS Bellara 2,2 Mt/an ; exportateur net d’environ 1 Mt en 2025 après un déficit de 1 Mt en 2021 | Substitution aux importations par la protection et le DRI au gaz | [S02][S57][S28] |
| Afrique du Sud | 4,5 Mt | ArcelorMittal South Africa a liquidé son activité de produits longs en 2025 (environ 3 500 emplois) | Énergie, logistique et politique de la ferraille peuvent faire fermer un acteur établi | [S02][S61] |
| Libye, Maroc | 1,1 Mt ; 1,5 Mt | DRI libyen 1,75 Mt ; nouveaux projets DRI de 8,1 Mt/an prévus avec Tosyali | Expansion des unités de fer nord-africaines | [S60][S13][S62] |
| Kenya | 1,8 Mt (estimation) | Usine intégrée Devki de Kwale, 500 kt/an, à partir du minerai, 2 500 emplois directs | Précédent subsaharien à partir du minerai | [S02][S63] |
| Ghana | n.d. | Sentuo Steel, Tema, FAE de 800 kt/an | Grande aciérie subsaharienne | [S31][S64] |
| Nigeria | non déclaré | 0,6 Mt/an en service (GEM) ; usine de bobines à chaud de Stellar Steel, 450 millions USD ; DRI de Delta Steel à l’arrêt | Grand marché, faible historique de production | [S31][S65][S13] |
| Ouganda | DRI 1,5 Mt (estimation de worldsteel, surtout au charbon) | Devki Tororo, 500 millions USD, travaux lancés fin 2025 | Production régionale de fer | [S02][S66] |
| Tanzanie, Côte d’Ivoire | n.d. | Nouveaux laminoirs à barres et fil machine de 300 kt/an (GSM, Danieli, 2026 ; B5Plus Abidjan, démarrage 2027) | Multiplication des capacités de laminage | [S67][S68] |
Source : comme indiqué. GEM : Global Energy Monitor. n.d. : non disponible dans les sources consultées.
Global Energy Monitor dénombre environ 38,4 Mt/an de capacités en service dans les usines africaines d’au moins 0,5 Mt/an, emmenées par l’Égypte (15,56 Mt/an), l’Algérie (8,69 Mt/an) et l’Afrique du Sud (4,81 Mt/an) ; les 0,8 Mt/an du Ghana et les 0,6 Mt/an du Nigeria sont les plus importantes d’Afrique de l’Ouest [S31]. Les capacités de FAE en développement comprennent 4,5 Mt/an en Namibie (en construction), 4,4 Mt/an en Algérie et 3,0 Mt/an au Nigeria ; les capacités de réduction directe en développement sont dominées par la Libye (10,5 Mt/an), l’Algérie (4,5 Mt/an) et l’Égypte (2,5 Mt/an) [S31]. En l’état des projets, l’avenir de la production de fer en Afrique est nord-africain.
2.5 Le minerai de fer africain arrive sur le marché plus vite que son industrie sidérurgique
Le contraste entre minerai et acier s’accentue. Simandou, en Guinée, conçu pour produire jusqu’à 120 Mt/an de minerai à environ 65 % de fer, a démarré le 11 novembre 2025 et expédié sa première cargaison commerciale vers la Chine le 2 décembre 2025 ; environ 6 Mt avaient été expédiées à la mi-mai 2026 et des expéditions de plus de 20 Mt sont possibles en 2026 [S69][S70][S71]. Global Energy Monitor recense 179 Mt/an de capacités minières de minerai de fer en développement en Australie, 124 Mt/an en Chine, 120 Mt/an en Guinée et 64 Mt/an au Cameroun, qui se classe quatrième au monde avec 9 % du portefeuille mondial [S31]. Le gouvernement camerounais a présenté un programme d’investissement dans le minerai de fer pour 2026 à 2030 d’environ 1 748 milliards de FCFA, réparti entre trois projets : Kribi-Lobé, Mbalam et Bipindi-Grand Zambi [S72].
En l’état des projets, aucun de ces minerais n’est destiné à une sidérurgie africaine d’envergure. Les exportations africaines de minerai de fer, 88,3 Mt en 2024, dépassent déjà d’environ deux fois la consommation totale d’acier du continent [S02]. L’occasion que le développement minier crée pour l’industrie sidérurgique est indirecte mais réelle : les voies ferrées lourdes, les terminaux minéraliers, les lignes électriques et les infrastructures minières consomment de l’acier sous forme de profilés, de tôles fortes, de rails et de constructions métalliques, et certaines conventions de projet au Cameroun comportent des obligations de transformation locale d’une partie du minerai, point repris aux chapitres 9 et 10 [S34][S35].
La demande liée aux infrastructures de transport est l’autre thème continental. L’Union africaine a identifié un besoin d’environ 12 000 km de voies ferrées, selon la présentation du marché africain faite par l’industrie égyptienne elle-même en octobre 2026 [S73]. Les petits marchés montrent le point de départ : la Mauritanie, exportateur important de minerai de fer, consomme environ 0,1 Mt d’acier par an, entièrement importé [S74]. Les pays qui extraient et exportent du minerai peuvent rester importateurs d’acier pendant des décennies si la production de fer ne suit pas.
2.6 Les échanges intra-africains sont modestes mais en progression
L’essentiel de l’acier importé par l’Afrique vient de l’extérieur du continent, mais les flux intrarégionaux ne sont pas négligeables. En 2025, l’Afrique a reçu 5,0 Mt d’acier de l’ensemble Afrique et Moyen-Orient, soit environ 15 % de ses importations [S02]. Les producteurs nord-africains sont les principaux fournisseurs intra-africains : l’Égypte a exporté environ 2,1 Mt d’acier en 2025, et l’Algérie est passée d’un déficit d’environ 1 Mt en 2021 à un excédent net d’environ 1 Mt en 2025 [S54][S28]. L’Afrique du Sud a historiquement approvisionné ses voisins, et ses billettes ont atteint le Cameroun en 2023, avec 9,8 kt expédiées [S05].
La Zone de libre-échange continentale africaine pourrait approfondir ces flux à mesure que les droits de douane intra-africains baissent. Les producteurs nord-africains présentent le continent comme un débouché naturel pour leurs excédents, en mettant en avant ses 55 États membres, ses quelque 1,5 milliard d’habitants et ses 3 400 milliards USD de production [S73]. Pour l’Afrique centrale, la conséquence est à double tranchant : l’abaissement des barrières ouvrirait les marchés régionaux aux produits camerounais, et les marchés camerounais aux produits égyptiens et algériens. Les producteurs compétitifs en coût, ayant accès au fer issu du gaz et à des ports, en tireront le plus grand profit. Le chapitre 6 examine les règles commerciales applicables dans la CEMAC.
La ferraille est un cas particulier : l’Afrique dans son ensemble a importé 3,4 Mt de ferraille en 2025 pour 1,2 Mt exportées [S02]. Les mini-aciéries à ferraille, forme la plus courante des capacités nouvelles en Afrique subsaharienne, se disputent donc par-delà les frontières une ressource rare. Cette concurrence explique en partie pourquoi les nouvelles usines annoncées en Tanzanie, en Côte d’Ivoire et au Gabon auront probablement besoin de billettes importées ou d’autres unités de fer à mesure qu’elles grandiront (chapitres 5 et 6).
2.7 Trois leçons tirées du continent
La première leçon vient de l’Algérie. En 2021, le pays affichait un déficit sidérurgique d’environ 1 Mt ; en 2025, il était exportateur net d’environ 1 Mt, et la part des importations dans sa consommation d’acier était tombée de 35 % à 16 % [S57][S28]. Ce retournement a reposé sur de grands complexes de réduction directe au gaz et de FAE, notamment celui de Tosyali, soutenus par une gestion des importations et une protection du marché intérieur [S57][S28]. Il montre que la substitution aux importations dans l’acier est réalisable lorsque se conjuguent gaz bon marché, minerai de fer, taille et protection constante.
La deuxième leçon vient d’Afrique du Sud, où ArcelorMittal South Africa a décidé en février 2025 de liquider son activité de produits longs, touchant environ 3 500 emplois, en invoquant le coût et la fiabilité de l’énergie, les défaillances logistiques, une politique de la ferraille favorable à certains concurrents et une faible protection contre les importations [S61]. Les négociations avec l’Industrial Development Corporation sur la reprise des actifs ont repris en 2026 [S75]. Un producteur établi, dans l’économie la plus industrialisée d’Afrique, a fermé une activité dont son marché intérieur a encore besoin, parce que l’environnement de l’usine s’était dégradé.
La troisième leçon est qu’il est facile d’ajouter des laminoirs et difficile de produire du fer. Danieli a annoncé en septembre 2026, à neuf jours d’intervalle, deux nouveaux laminoirs à barres et fil machine de 300 kt/an en Afrique, l’un pour GSM en Tanzanie et l’autre pour B5Plus à Abidjan [S67][S68]. Ces laminoirs achètent des billettes. Si les capacités de production de fer ne progressent pas parallèlement, ils accentuent la dépendance du continent aux demi-produits importés, ce qui est précisément le schéma observé au Cameroun (chapitre 5).
2.8 Ce que la situation africaine signifie pour le Cameroun et la CEMAC
Les données africaines fixent des attentes réalistes pour les scénarios du chapitre 7. La demande continentale progresse d’environ 4 % à 5 % par an selon les prévisions à court terme de worldsteel, après un bond de 10,4 % en 2025 [S39]. Le reste de l’Afrique a accru sa consommation par habitant d’environ 16 % entre 2021 et 2025 [S02]. Une trajectoire camerounaise comprise entre ces références est plausible ; une trajectoire supposant que le Cameroun atteindra en quinze ans les niveaux de consommation par habitant de l’Afrique du Nord ne l’est pas.
Ces données indiquent aussi d’où viendra la concurrence. Les producteurs nord-africains disposant de fer issu du gaz et de capacités excédentaires, l’Égypte et l’Algérie en particulier, recherchent activement des débouchés africains ; lors d’un forum d’affaires en octobre 2026, Ahmed Ezz, du groupe égyptien Ezz Steel, a plaidé pour « Invest Here… Produce Here » au sein de la Zone de libre-échange continentale africaine de 55 pays, quelque 1,5 milliard d’habitants et 3 400 milliards USD de production [S73]. Les exportateurs asiatiques continueront de fournir billettes et produits plats aux prix de l’excédent. Les nouveaux laminoirs d’Afrique de l’Est et de l’Ouest se disputeront les mêmes billettes importées que celles qu’achètent les usines camerounaises.
Enfin, la situation africaine montre que l’actif rare est le fer. La production de DRI des fours à cuve de l’Afrique subsaharienne, 0,09 Mt en 2025 selon Midrex, est négligeable, sa production estimée de 2,7 Mt au charbon est concentrée en Afrique de l’Est [S13][S02], et sa ferraille est limitée et en partie exportée ou négociée [S02]. Un producteur d’Afrique centrale capable de fournir des unités de fer régulières, qu’il s’agisse de billettes, de DRI ou de fer briqueté à chaud (HBI), répondrait au goulet d’étranglement de l’industrie régionale au lieu de s’ajouter à son segment le plus encombré. Ce thème traverse tout le reste du présent livre blanc.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S02World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S39worldsteel Short Range Outlook April 2026 (communiqué et tableau 1). worldsteel, 14 avr. 2026.worldsteel.org/media/press-releases/2026/worldsteel-short-range-outloo…
- S38August 2026 crude steel production. worldsteel, 24 sept. 2026.worldsteel.org/media/press-releases/2026/august-2026-crude-steel-produ…
- S01Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S14WDI API : SP.POP.TOTL ; SP.URB.TOTL.IN.ZS (CMR). World Bank, mis à jour le 8 oct. 2026.api.worldbank.org/v2/country/CMR/indicator/SP.POP.TOTL?format=json
- S15Cameroun : bouclage du 4e RGPH, 22,7 millions d’habitants recensés. Journal du Cameroun, 5 oct. 2026.fr.journalducameroun.com/cameroun-bouclage-du-4e-rgph-227-millions-dha…
- S12World Steel in Figures 2025. worldsteel, juin 2025.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2025…
- S37China’s rapidly growing steel exports will lose momentum from 2026 onwards. GMK Center, 24 dévers 2025.gmk.center/en/infographic/china-s-rapidly-growing-steel-exports-will-l…
- S60Steel production in Arab countries increased by 7.2% in 2025. AISU, 26 janv. 2026.aisusteel.org/en/archives/39369
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S54Egypt’s steel industry: protection from within. GMK Center, 23 juil. 2026.gmk.center/en/posts/egypt-s-steel-industry-protection-from-within/
- S57Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- S28Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- S61Update: Final wind-down decision relating to the Long Steel Business. ArcelorMittal South Africa, 28 févr. 2025.arcelormittalsa.com/Portals/0/NEWS%20RELEASE%20-%20UPDATE%20-%20FINAL%…
- S62North African green steel will soon be in demand in the EU, an overview. GMK Center, 25 août 2025.gmk.center/en/posts/north-african-green-steel-will-soon-be-in-demand-i…
- S63Devki opens Sh50bn steel plant in Kwale. Capital FM Kenya, 20 nov. 2022.capitalfm.africa/devki-opens-sh50bn-steel-plant-in-kwale/
- S31Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S64Sentuo Steel Tema plant. Global Energy Monitor (GEM.wiki ; source tertiaire), dernière modif. 9 oct. 2026.gem.wiki/Sentuo_Steel_Tema_plant
- S65China’s Stellar Steel invests $450 million in a new steel plant in Nigeria. GMK Center, 27 oct. 2025.gmk.center/en/news/china-s-stellar-steel-invests-450-million-in-a-new-…
- S66A steel plant will be built in Uganda with investments of $500 million. GMK Center, 5 dévers 2025.gmk.center/en/news/a-steel-plant-will-be-built-in-uganda-with-investme…
- S67GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- S68B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- S69Simandou partners celebrate start of operations. Rio Tinto, 11 nov. 2025.riotinto.com/en/news/releases/2025/simandou-partners-celebrate-start-o…
- S70The first commercial shipment of iron ore from Simandou has departed for China. GMK Center, 3 dévers 2025.gmk.center/en/news/the-first-commercial-shipment-of-iron-ore-from-sima…
- S71Ore shipments from Simandou could exceed 20 million tonnes in 2026. GMK Center, 9 juin 2026.gmk.center/en/news/ore-shipments-from-simandou-could-exceed-20-million…
- S72Cameroon plans $3.1B iron ore push starting 2026. Daba Finance (republished by AllAfrica), 14 févr. 2026.dabafinance.com/en/news/cameroon-mining-investment-2026-2030
- S34Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- S35Cameroon signs iron ore deal with Sinosteel (citant Reuters). Mining Technology, 23 mai 2022.mining-technology.com/news/sinosteel-deal-iron-cameroon/
- S73Ahmed Ezz : Opening African Markets… (Alamein-Africa Business Forum). AISU, 6 oct. 2026.aisusteel.org/en/archives/40504
- S74Mauritania’s steel market poised for growth. GMK Center, 31 août 2026.gmk.center/en/posts/mauritania-s-steel-market-poised-for-growth/
- S05UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division, cons. le 10 oct. 2026.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S75ArcelorMittal South Africa and IDC resume negotiations. GMK Center, 22 janv. 2026.gmk.center/en/news/arcelormittal-south-africa-and-idc-resume-negotiati…
Citer ce chapitre
Cameroon Steel (2026). Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton. Livre blanc 04, chapitre 2 : L’Afrique est la seule région où la demande d’acier progresse vite, et les importations en couvrent l’essentiel. CS-WP-04. https://www.cameroon-steel.com/fr/bibliotheque/market-outlook/africa/
Source