Livre blanc 04 · Chapitre 9 · Édition française
Un nouveau producteur crée le plus de valeur en fournissant des unités de fer, des profilés et une qualité certifiée
Les données de marché du présent livre blanc dessinent un ordre de priorités clair pour tout nouveau producteur d’acier au Cameroun. D’abord, les unités de fer : des billettes marchandes aujourd’hui et du fer primaire issu du minerai à plus long terme, pour répondre à un déficit d’environ 170 kt/an appelé à atteindre 225 à 520 kt en 2040 (chapitre 7). Ensuite, les profilés lourds, poutrelles et constructions métalliques, segment entièrement importé d’environ 50 kt/an, le plus dynamique de tous les produits dans les scénarios. Enfin, le rond à béton et le fil machine, mais seulement là où ils peuvent se différencier par une qualité certifiée, un approvisionnement régulier et une portée régionale, car les capacités nationales de laminage représentent déjà environ 3,5 fois la demande intérieure [S03]. Les produits plats constituent un véritable déficit, mais exigent un niveau d’investissement que le seul marché camerounais ne justifie pas. Le présent chapitre expose ce raisonnement, passe chaque segment au crible et illustre l’analyse par la configuration, rendue publique, du complexe prévu par Cameroon Steel à Kribi, y compris les débouchés possibles de sa première phase. Il recense aussi les risques de marché que tout producteur doit maîtriser.
Dans ce chapitre (9)
- 9.1 Le crible des segments
- 9.2 D’abord les unités de fer
- 9.3 Ensuite les profilés
- 9.4 Du rond à béton certifié, et seulement certifié
- 9.5 Ce que les clients attendent d’un nouveau producteur
- 9.6 Taille et phasage
- 9.7 Les produits plats : un déficit que la taille ne justifie pas encore
- 9.8 Le projet de Cameroon Steel, exemple concret
- 9.9 Risques de marché
9.1 Le crible des segments
La figure 9.1 situe chaque segment de produits selon deux mesures : la taille de son marché au Cameroun et la mesure dans laquelle les capacités locales le couvrent déjà. Les segments situés sous la ligne, où les capacités locales couvrent moins que le marché, sont ouverts ; ceux qui se situent au-dessus sont saturés.
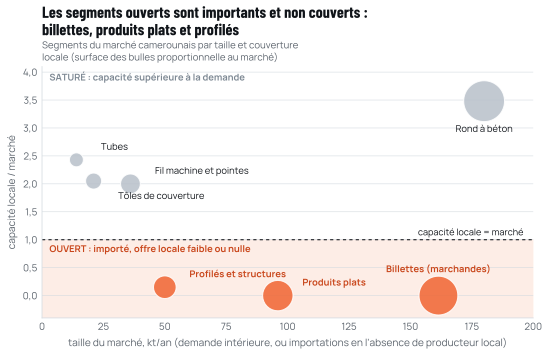
Source : analyse de Cameroon Steel à partir des données de capacité et de demande de l’Ocitram (mai 2026) [S03] et des tonnages importés UN Comtrade (2023) [S05]. La couverture des profilés est indicative et ne concerne que les profilés légers.
Le tableau 9.1 ajoute les facteurs que le graphique ne peut montrer : la concurrence, les barrières à l’entrée et l’orientation de la demande.
Tableau 9.1 dérivéCrible des segments pour un nouveau producteur au Cameroun
| Segment | Marché actuel | Offre locale | Concurrence | Barrières à l’entrée | Demande en 2040 (central) | Appréciation |
|---|---|---|---|---|---|---|
| Billettes marchandes | Env. 161 kt importées (2023) ; déficit implicite env. 174 kt (2025) | Aucun producteur marchand | Billettes d’Indonésie, de Chine, de Russie et du Golfe entre 465 et 480 USD/t FOB, env. 570 à 650 USD/t rendues | Aciérie ; unités de fer sécurisées (ferraille, DRI, HBI, fonte brute) ; électricité | Déficit d’env. 353 kt (env. 225 à 520) | Première priorité ; sur unités de fer importées, parité de coût seulement dans le cas bas (section 8.6) |
| Fer primaire issu du minerai (DRI, HBI) | DRI subsaharien en four à cuve 0,09 Mt (2025, Midrex) ; env. 2,7 Mt au charbon en Afrique de l’Est (estimation) | Aucune | DRI et HBI marchands d’Afrique du Nord et du Moyen-Orient | Approvisionnement en gaz, boulettes de qualité réduction directe, taille | Croît avec le déficit en unités de fer | Option de long terme liée au minerai camerounais |
| Profilés lourds, poutrelles, constructions | Env. 50 kt importées | Profilés légers seulement | Usines asiatiques, turques et européennes | Laminoir à profilés ; certification des produits | Env. 120 kt | Deuxième priorité ; aussi régionale |
| Profilés légers (cornières, U) | Partie des 50 kt | Laminés localement | Usines nationales | Faibles | Croît avec la construction | Disputé |
| Produits plats (bobines, tôles) | Env. 96 kt importées | Aucune (transformation seulement) | Usines de produits plats chinoises et autres | Train à bandes à chaud de plusieurs Mt | Env. 203 kt | Pas une option à court terme pour un producteur d’un seul marché |
| Rond à béton | Env. 180 kt de demande | 627 kt de capacité | Usines nationales ; importations interdites | Faibles pour le laminage ; certification de la qualité | Env. 341 kt | Saturé ; seulement des tonnes certifiées, différenciées ou exportées |
| Fil machine, fils et pointes | Env. 36 à 38 kt de demande | 72 kt de capacité | Usines nationales | Faibles | Env. 74 kt | Saturé |
| Tubes | Env. 14 kt de demande locale, plus des produits tubulaires importés | 34 kt de capacité (à partir de bobines importées) | Nationale et importée | Approvisionnement en bobines ; certification pour les tubes pétroliers | Env. 55 kt | Saturé localement ; tubes spéciaux importés |
Source : analyse de Cameroon Steel fondée sur les chapitres 4 à 8 [S05][S03][S20][S13][S22]. DRI : fer de réduction directe. HBI : fer briqueté à chaud.
9.2 D’abord les unités de fer
Les unités de fer sont le goulet d’étranglement de l’industrie camerounaise et, plus largement, de l’Afrique subsaharienne (chapitres 2 et 5). Les usines existantes disposent déjà des capacités de laminage nécessaires pour satisfaire la demande intérieure de produits longs jusqu’en 2040 ; ce qui leur manque, c’est le métal. Elles importent environ 60 % de leurs unités de fer sous forme de billettes provenant d’un petit nombre d’origines, et la plus grande d’entre elles vient de mettre en place un financement dédié pour continuer de le faire [S03][S20][S21]. Un fournisseur national de billettes vendrait donc sur un marché existant, aux acheteurs identifiés, plutôt que sur un marché à créer.
Trois conditions déterminent la viabilité de cette offre.
La première est le coût. Une billette nationale doit parvenir à une usine de Douala ou de Kribi à un coût comparable à celui des importations, cotées le 3 octobre 2026 de 465 à 480 USD la tonne FOB au départ de la Chine et de la Russie et rendues à environ 570 à 650 USD après fret, frais portuaires et droit de 10 % [S22][S23]. La section 8.6 situe le coût décaissé d’une billette de Kribi fabriquée à partir de ferraille et de fer briqueté à chaud importés à environ 590 à 780 USD la tonne, au niveau des importations seulement lorsque l’électricité et les charges métalliques sont bon marché. Les variables locales décisives sont le prix des unités de fer et le droit qui les frappe, le tarif de l’électricité et l’efficacité de l’aciérie.
La deuxième est la fiabilité. Les relamineurs attachent du prix à une chimie régulière et à des livraisons ponctuelles, car leurs laminoirs fonctionnent en continu et leurs propres clients achètent à des prix homologués. Un fournisseur local peut offrir des délais plus courts et des lots plus petits qu’une cargaison maritime, ce qui réduit le fonds de roulement immobilisé dans les billettes importées.
La troisième est la charge métallique. La ferraille nationale est limitée et déjà disputée ; son prix d’achat a augmenté d’environ 30 % [S01][S116]. Une aciérie dimensionnée pour des billettes marchandes doit donc prévoir dès l’origine du DRI, du HBI ou de la fonte brute, importés ou produits localement. À plus long terme, le fer primaire issu des gisements camerounais est la source logique, et le programme gouvernemental de minerai de fer 2026 à 2030 rend cette perspective plus concrète [S72][S31].
9.3 Ensuite les profilés
Les profilés et l’acier de construction constituent le segment le plus dynamique des scénarios, passant d’environ 50 kt à environ 120 kt en 2040 dans le scénario central (chapitre 7). Ils servent aux bâtiments industriels, aux entrepôts, aux ponts, aux pylônes de transport d’électricité et de télécommunications, aux installations portuaires, aux mines et aux ossatures des bâtiments commerciaux. Le Cameroun lamine des cornières, des U et des plats légers, mais importe ses profilés lourds, ses poutrelles et ses constructions métalliques [S05][S117].
Trois caractéristiques rendent les profilés attrayants. Les profilés lourds et les poutrelles sont entièrement importés, de sorte qu’un producteur national se substitue aux importations plutôt que d’affronter les usines locales. Ils ne sont pas homologués, de sorte que leur prix est fixé par la parité à l’importation augmentée de la logistique, qui inclut les délais et les coûts de fonds de roulement qu’évite un fournisseur local. Et le portefeuille d’infrastructures décrit au chapitre 3, dont les voies ferrées, les terminaux portuaires, les lignes électriques et les mines, oriente la demande vers eux. Les États voisins de la CEMAC, qui n’ont pas de laminoir à profilés, offrent un débouché supplémentaire.
Les barrières sont réelles. Un laminoir à profilés a besoin de billettes ou de blooms de dimension adaptée, ce qui renforce l’intérêt d’une aciérie. Les profilés sont vendus à des ingénieurs et à des entreprises qui exigent des produits certifiés selon des normes reconnues, des certificats d’essai et des dimensions fiables. Les normes obligatoires du Cameroun couvrent le rond à béton ; des normes applicables aux profilés de construction devraient être appliquées et contrôlées dans la commande publique pour que les producteurs locaux puissent rivaliser à armes égales avec les importations certifiées (chapitre 10).
9.4 Du rond à béton certifié, et seulement certifié
Le rond à béton est le premier produit du marché et le restera, mais il est saturé : 627 kt de capacité déclarée pour environ 180 kt de demande [S03]. Même dans le scénario haut, la demande de rond à béton en 2040 reste inférieure à la capacité actuelle (chapitre 7). Un nouveau producteur ne peut espérer gagner des parts de marché par le volume ou le prix sur un marché où les usines existantes tournent à environ la moitié de leur capacité et où les prix sont administrés.
Il existe toutefois trois façons pour de nouvelles tonnes de rond à béton de créer de la valeur plutôt que de simplement ajouter des capacités. La première est la qualité certifiée. Le marché a connu des différends sur les nuances, une sanction réglementaire visant une nuance hors norme, des plaintes de consommateurs sur la qualité et des signalements de barres contrefaites [S80][S26][S110][S111]. Un producteur qui garantit la conformité à la norme NC 236/2024/06, fournit des certificats d’essai traçables et propose des nuances à haute ductilité pour les ouvrages calculés peut servir des clients exigeants, comme les travaux publics, les projets à financement extérieur et les grands promoteurs privés, qui recourent aujourd’hui à des dérogations de projet ou acceptent l’incertitude. La deuxième est l’intégration : les barres laminées à partir des billettes du producteur lui-même sont à l’abri des chocs de prix des billettes qui frappent les relamineurs. La troisième est la portée régionale : le Tchad, le Gabon, le Congo et la République centrafricaine importent du rond à béton, même si les nouvelles usines gabonaises et la préférence de TVA rendent ce marché plus disputé (chapitre 6) [S29].
9.5 Ce que les clients attendent d’un nouveau producteur
Chaque groupe de clients du marché camerounais attache du prix à des éléments différents, et l’offre d’un nouveau producteur devrait être conçue autour de ces besoins plutôt qu’autour de sa propre liste de produits.
Les relamineurs, acheteurs potentiels de billettes marchandes, ont besoin d’une chimie régulière, de la section adaptée à leurs laminoirs et de livraisons fiables. Le laminoir à barres commandé par GSM en Tanzanie en 2026, par exemple, est conçu pour des billettes de 150 mm [S67]. Les relamineurs ont aussi besoin de conditions de crédit compatibles avec le prix homologué auquel ils vendent. Un fournisseur national peut offrir des livraisons plus petites et plus fréquentes qu’une cargaison maritime, ce qui réduit le stock que chaque usine doit financer.
Les entreprises de travaux et les ingénieurs, acheteurs de profilés et d’acier de construction, ont besoin de produits certifiés accompagnés de certificats d’essai, d’une précision dimensionnelle et d’une disponibilité conforme au calendrier des projets. Pour les projets sur fonds publics ou à financement extérieur, le respect des normes internationales est souvent une exigence contractuelle. Le prix rendu compte, mais le coût des retards aussi.
Les distributeurs et quincailliers, qui vendent l’essentiel du rond à béton aux ménages et aux petits constructeurs, ont besoin d’une gamme complète de diamètres, d’un approvisionnement régulier et de marges compatibles avec les prix homologués. C’est par eux que la certification de la qualité atteint le marché de l’autoconstruction.
Les acheteurs régionaux du Tchad, du Gabon, du Congo et de la République centrafricaine ont besoin d’une logistique fiable et d’un paiement en francs CFA, ce qu’un fournisseur camerounais peut offrir (chapitre 6).
9.6 Taille et phasage
La taille du marché plaide pour des capacités phasées. Le déficit en unités de fer, d’environ 170 kt aujourd’hui, et le marché des profilés, d’environ 50 kt, sont de l’ordre d’une seule aciérie ou d’un seul laminoir à profilés modernes, et non de plusieurs. Les nouveaux laminoirs à barres et fil machine commandés pour l’Afrique en 2026 sont dimensionnés pour environ 300 kt/an [S67][S68], et les micro-aciéries modernes des États-Unis pour 0,39 à 0,45 Mt (430 000 à 500 000 tonnes courtes) [S128][S167][S168]. Les modules de réduction directe se sont réduits : un micro-module Energiron de 0,25 Mt/an est entré en service en Bolivie en octobre 2025, à côté de modules uniques pouvant atteindre 2,5 Mt/an, comme celui de Tosyali en Algérie [S13][S169]. Un producteur peut donc ajuster ses capacités au marché par étapes, en ajoutant fusion, laminage et, à terme, production de fer à mesure que la demande et la charge métallique le permettent, plutôt que de s’engager d’emblée dans un complexe de pleine taille.
9.7 Les produits plats : un déficit que la taille ne justifie pas encore
Les produits plats constituent le deuxième déficit d’importation, environ 96 kt en 2023, et passent à environ 203 kt en 2040 dans le scénario central (chapitres 4 et 7). Mais les produits plats sont fabriqués sur des trains à bandes à chaud généralement construits pour plusieurs millions de tonnes par an ; le complexe de produits plats de Tosyali en Algérie, par exemple, a une capacité de 2,5 Mt/an [S119]. Un laminoir camerounais de produits plats devrait exporter l’essentiel de sa production dès le départ, sur un marché mondial affichant d’importantes surcapacités en produits plats. Le rôle réaliste à court terme d’un producteur local dans les produits plats se situe en aval, dans la transformation des bobines, les tôles de couverture et les tubes, où le Cameroun dispose déjà de plus de capacités que la demande intérieure [S03]. Un projet de laminage de produits plats n’aurait de sens que dans le cadre d’une stratégie régionale à bien plus grande échelle.
9.8 Le projet de Cameroon Steel, exemple concret
Le projet de Cameroon Steel illustre la manière dont ces priorités de marché se traduisent en usine. Les informations publiques sont les suivantes. Cameroon Steel développe un complexe sidérurgique à Mboro, dans la Zone industrialo-portuaire de Kribi ; la première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le chef de l’État [S170]. Sa capacité nominale a été annoncée en janvier 2025 à 1 Mt d’acier par an, à réaliser par phases [S32]. Sa société sœur, Cameroon Mining Company, détient le permis d’exploitation du gisement de minerai de fer de Mbalam [S170]. La Zone industrialo-portuaire de Kribi inscrit « la sidérurgie liée aux exportations minérales » parmi ses pôles de développement [S91].
La configuration de référence RC-1 de Cameroon Steel, une estimation de planification, divise le complexe en trois phases et une réserve [S33] :
- Phase 1 (prévue) : une aciérie à FAE avec four-poche et machine de coulée continue de billettes, alimentant un laminoir à ronds à béton et un laminoir à fil machine à grande vitesse (barres de 8 à 32 mm et fil machine de 5,5 à 12 mm). La capacité nominale est de 0,3 Mt/an de produits finis et la production soutenue attendue d’environ 270 à 300 kt/an. Selon le calendrier de planification, les travaux commencent en 2029, la première coulée suit au second semestre 2030 et la montée en cadence se poursuit en 2031.
- Phase 2 (indicative) : une deuxième ligne de fusion et un laminoir à profilés légers et moyens, pour environ 150 à 200 kt/an de cornières, de U et de plats.
- Phase 3 (indicative) : une extension de l’aciérie et un laminoir à profilés lourds pour poutrelles H et I, pour environ 500 kt/an, portant le complexe à environ 1 Mt/an.
- Réserve : un module de réduction directe qui transformerait le minerai camerounais en unités de fer, sous réserve de la qualité du minerai et de l’approvisionnement en gaz.
Lue à la lumière des données du présent livre blanc, la configuration présente trois traits notables. L’aciérie est l’élément de la phase 1 qui répond au véritable déficit du pays, car elle produit des billettes. Sa production est modulable : les billettes peuvent être laminées sur place en fil machine et en rond à béton, ou vendues comme billettes marchandes aux relamineurs, qui importent environ 60 % de leur charge, chaque fois que cela vaut mieux que de les laminer [S03][S05]. Les phases ultérieures visent les profilés, les poutrelles et les constructions lourdes, qui sont les produits importés les plus dynamiques des scénarios. Et la production laminée de la phase 1 entre sur le segment le plus saturé du marché intérieur, où la capacité de rond à béton atteint environ 627 kt pour une demande d’environ 180 kt [S03]. Une capacité nouvelle de rond à béton ne comble donc à elle seule aucun déficit : le tonnage de la phase 1 doit aller au remplacement d’importations, d’abord de billettes puis de fil machine, et aux exportations régionales. Le chapitre 9 du livre blanc 03 présente ce phasage sous l’angle de l’ingénierie.
Le tableau 9.2 présente deux façons illustratives d’écouler la production soutenue de la phase 1. Dans une répartition axée sur les billettes, environ la moitié de la production quitte l’usine sous forme de billettes marchandes, et les ventes intérieures de rond à béton progressent à peu près au rythme du marché, qui gagne environ 55 kt de demande de rond à béton entre 2025 et 2031 dans le scénario central. Dans une répartition axée sur les produits laminés, la phase 1 devrait vendre 150 à 170 kt de rond à béton au Cameroun, environ les deux tiers du marché de 2031 dans le scénario central, ce qu’elle ne pourrait faire qu’en prenant des volumes à des usines qui tournent déjà à environ la moitié de leur capacité.
Tableau 9.2 illustratifÉcoulement illustratif de la production soutenue de la phase 1 (RC-1), kt/an
| Débouché | Données de marché | Répartition axée sur les billettes | Répartition axée sur les laminés | Conditions |
|---|---|---|---|---|
| Billettes marchandes pour les relamineurs camerounais | 161 kt importées en 2023 ; déficit en unités de fer d’environ 174 kt en 2025 et d’environ 195 à 275 kt en 2031 (chapitre 7) | 120 à 150 | 0 à 30 | Coût rendu égal ou inférieur à celui des billettes importées (section 8.6) ; sections et compositions adaptées à chaque laminoir ; contrats d’enlèvement |
| Fil machine pour les tréfileurs et fabricants de pointes | Demande d’environ 36 à 38 kt pour 72 kt de capacité ; importations de 7,8 kt en 2023 | 10 à 20 | 25 à 35 | Qualité et service à la hauteur des laminoirs à fil existants |
| Rond à béton certifié, Cameroun | Demande d’environ 180 kt (environ 235 kt en 2031, scénario central) pour 627 kt de capacité ; importations résiduelles de 4 à 14 kt/an | 60 à 70 | 150 à 170 | Conformité à la norme NC 236/2024/06 et nuances à haute ductilité ; au-delà de la croissance du marché, volumes pris aux usines existantes |
| Exportations vers la CEMAC et les pays voisins | Le Cameroun exporte environ 31 kt de rond à béton par an, surtout vers le Tchad ; le Gabon en importe environ 51 kt et le Congo environ 33 kt | 60 à 80 | 70 à 90 | Logistique, paiement en FCFA et règles d’origine ; concurrence des nouvelles usines du Gabon (chapitre 6) |
| Total écoulé | Production soutenue de la phase 1 d’environ 270 à 300 kt/an [S33] | 250 à 320 | 245 à 325 |
Source : illustration de Cameroon Steel ; données de marché des chapitres 4 à 7 [S05][S03][S07][S06] ; production de la phase 1 selon RC-1, estimation de planification [S33]. Une tonne de billette vendue remplace environ 0,95 t de produits laminés ; tonnages arrondis.
La répartition axée sur les billettes est celle qui concorde avec les données de marché, mais sa viabilité dépend des coûts : aux prix d’octobre 2026 et sur unités de fer importées, une billette de Kribi n’égale une billette importée que dans le cas bas de la section 8.6. La phase 1 ferait en outre entrer par Kribi environ 351 kt/an de ferraille, de fer briqueté à chaud et de consommables, pour environ 30 kt de ferraille nationale, si bien qu’à elle seule elle déplacerait la dépendance du pays des billettes importées vers les unités de fer importées plutôt qu’elle ne la supprimerait [S33]. La configuration vaut donc surtout comme première étape vers des unités de fer produites au Cameroun, et les données plaident pour la vente de billettes chaque fois qu’elles valent davantage que des barres. Le chapitre 7 du livre blanc 09 examine la même question de compétitivité pour le rond à béton.
La configuration est indicative et sera affinée par les études d’ingénierie et de marché. Rien dans la présente section ne constitue une offre, une prévision de la production du projet ou un engagement.
9.9 Risques de marché
Tout producteur qui entre sur ce marché s’expose à des risques que les données permettent d’identifier. Le tableau 9.3 les résume avec une cotation indicative et les principales parades. Les cotations sont des appréciations et non des mesures.
Tableau 9.3 dérivéPrincipaux risques de marché pour un nouveau producteur d’acier au Cameroun
| Risque | Éléments | Probabilité | Impact | Parade |
|---|---|---|---|---|
| Importations excédentaires à bas prix | Surcapacité mondiale de 640 Mt passant à 745 Mt ; billettes entre 465 et 480 USD FOB ; peu de défense commerciale dans la CEMAC | Élevée | Élevé | Rivaliser par le coût rendu et le service ; rechercher une capacité de défense commerciale transparente (chapitre 10) |
| Surcapacité nationale en produits longs | Capacité de rond à béton de 627 kt pour 180 kt de demande ; industrie à env. 50 % de ses capacités ; plus de 30 Md FCFA de stocks invendus | Élevée | Élevé | Éviter d’ajouter des capacités de rond à béton banalisé ; privilégier billettes et profilés ; contrats d’enlèvement avec les relamineurs |
| Revirement de politique | L’interdiction du rond à béton repose sur des lettres administratives ; dérogations accordées à des entreprises de travaux | Moyenne | Élevé | Ne pas dépendre de l’interdiction ; certifier les produits pour affronter les importations |
| Réglementation des prix | Prix du rond à béton homologués ; baisses acceptées par les producteurs en octobre 2023 | Moyenne | Moyen | Privilégier les produits non homologués ; tarification transparente fondée sur les coûts |
| Coût et disponibilité de la charge | La ferraille couvre 40 % des besoins ; prix de la ferraille en hausse d’env. 30 % ; origines des billettes concentrées ; droit de 10 % sur les charges métalliques importées (section 8.6) | Élevée | Élevé | Prévoir DRI, HBI ou fonte brute ; contrats d’approvisionnement à long terme ; collecte de ferraille |
| Disponibilité et tarif de l’électricité | 150 MW de demande industrielle insatisfaite en 2026 ; aucun tarif publié au-delà de 10 MW | Élevée | Élevé | Alimentation dédiée en haute tension ; tarif négocié ; programmation des fusions hors des heures de pointe ; production sous contrat |
| Demande insuffisante | Pression budgétaire, arriérés envers les entreprises, risque élevé de surendettement | Moyenne | Moyen | Phaser les capacités ; diversifier vers les clients privés et régionaux |
| Concurrence régionale | Nouvelles usines à ferraille au Gabon ; préférence de TVA ; nouvelles usines en Tanzanie et en Côte d’Ivoire | Moyenne | Moyen | Viser les produits que les voisins ne fabriquent pas ; fournir des billettes aux usines régionales |
| Change et financement | Réserves de la CEMAC à 4,2 mois d’importations ; transferts de plus de 50 M FCFA soumis à l’accord de la banque centrale | Moyenne | Élevé | Recettes d’exportation en devises fortes ; montages de financement du développement |
| Qualité et réputation | Les incendies et les explosions sont un risque reconnu des aciéries ; barres non conformes et contrefaites signalées | Moyenne | Moyen | Systèmes qualité certifiés ; gestion de la sécurité dès le départ |
Source : analyse de Cameroon Steel des éléments des chapitres 1 à 8 [S09][S22][S03][S20][S01][S116][S04][S24][S92][S36][S113][S142][S21][S29][S67][S68]. Les cotations sont des appréciations d’analyste.
Les risques interagissent. Les bas prix à l’importation et la surcapacité nationale sont les deux faces d’un même excédent ; la charge métallique et l’électricité déterminent si le fer national peut seulement rivaliser avec les importations ; et la politique publique décide de la part du marché ouverte aux importations. La parade commune à la plupart d’entre eux consiste à positionner un nouveau producteur là où le marché est déficitaire, les unités de fer et les profilés, et à rivaliser par le coût, la qualité et le service plutôt que par la protection.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S03Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- S05UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division, cons. le 10 oct. 2026.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S20Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S22Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S21Prometal obtient 26 milliards FCFA d’Afreximbank pour soutenir son expansion industrielle. EcoMatin, 30 sept. 2026.ecomatin.net/prometal-obtient-26-milliards-fcfa-dafreximbank-pour-sout…
- S23WITS TRAINS API, Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD, cons. le 10 oct. 2026.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- S01Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S11640 millions d’euros d’Afreximbank : Prometal sécurise ses billettes d’acier alors que la ferraille camerounaise s’épuise. Cameroun24, 10 oct. 2026.cameroun24.net/article/76267-40-millions-d-euros-d-afreximbank-prometa…
- S72Cameroon plans $3.1B iron ore push starting 2026. Daba Finance (republished by AllAfrica), 14 févr. 2026.dabafinance.com/en/news/cameroon-mining-investment-2026-2030
- S31Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S117Prometal inaugure deux usines évaluées à 57 milliards F. Journal du Cameroun, 19 janv. 2024.fr.journalducameroun.com/prometal-inaugure-deux-usines-evaluees-a-57-m…
- S80Métallurgie : les industriels dénoncent la présence du fer à béton contrefait. EcoMatin, 22 juin 2023.ecomatin.net/metallurgie-les-industriels-du-secteur-denoncent-la-prese…
- S26Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
- S110Cameroun : le gouvernement rejette une demande de révision de la norme du fer à béton. EcoMatin, 5 févr. 2026.ecomatin.net/cameroun-le-gouvernement-rejette-une-demande-de-revision-…
- S111Interdiction des importations du fer à béton : les consommateurs dénoncent la mauvaise qualité de la production locale. EcoMatin, 13 avr. 2023.ecomatin.net/interdiction-des-importations-du-fer-a-beton-les-consomma…
- S29Le Gabon réduit la TVA sur le fer à béton local. EcoMatin, 4 août 2026.ecomatin.net/le-gabon-reduit-la-tva-sur-le-fer-a-beton-local-pour-stim…
- S67GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- S68B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- S128Nucor to build new rebar micro mill in North Carolina. Nucor Corp., 7 avr. 2022.nucor.com/news-release/nucor-to-build-new-rebar-micro-mill-in-north-ca…
- S167Commercial Metals Company to invest $300 million in its third micro mill. Steel Technology, s.d..steel-technology.com/projects/commercial-metals-company-to-invest-300-…
- S168West Virginia announces CMC to build $450 million micro mill in Berkeley County. WV Press, 8 dévers 2022.wvpress.org/breaking-news/west-virginia-announces-commercial-metals-co…
- S169Midrex history. Midrex Technologies, s.d..midrex.com/history/
- S119Tosyali Algérie : mise en service du complexe des tôles d’acier plat (2,5 Mt). Algérie Eco, 28 nov. 2024.algerie-eco.com/2024/11/28/tosyali-algerie-mise-en-service-du-complexe…
- S170Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S32Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- S91Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S33Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S07Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- S06UN Comtrade public API, CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division, cons. le 10 oct. 2026.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- S09OECD: global steel excess capacity set to reach 745 million mt by 2028. EUROMETAL (Platts), 5 juin 2026.eurometal.net/oecd-global-steel-excess-capacity-set-to-reach-745-milli…
- S04Article de presse sur la mise sous scellés par la douane de plus de 7 300 t de rond à béton importé, décembre 2020 (titre et adresse non reproduits : ils nomment l’importateur). Business in Cameroon, 16 dévers 2020.Cité par titre et date
- S24Fer à béton : les producteurs acceptent une baisse des prix. EcoMatin, 23 oct. 2023.ecomatin.net/fer-a-beton-les-producteurs-acceptent-une-baisse-des-prix
- S92Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S36IMF staff concludes Post-Financing Assessment mission to Cameroon (PR 26/314). IMF, 1er oct. 2026.imf.org/en/news/articles/2026/10/01/pr26314-imf-staff-concludes-assesm…
- S113Zone Cémac : la BEAC annonce un ralentissement de croissance à 2,4 %. AllAfrica (Les Dépêches de Brazzaville), 17 dévers 2025.fr.allafrica.com/stories/202512170629.html
- S1422024 Investment Climate Statements: Cameroon. US Department of State, 2024.state.gov/reports/2024-investment-climate-statements/cameroon/
Citer ce chapitre
Cameroon Steel (2026). Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton. Livre blanc 04, chapitre 9 : Un nouveau producteur crée le plus de valeur en fournissant des unités de fer, des profilés et une qualité certifiée. CS-WP-04. https://www.cameroon-steel.com/fr/bibliotheque/market-outlook/implications/
Source