Livre blanc 04 · Synthèse · Édition française
Synthèse : le déficit se situe en amont
Le marché camerounais de l’acier est étroit, en croissance et largement mal compris. Le pays consomme environ 450 000 t d’acier fini par an, soit près de 15 kg par habitant, la moitié de la moyenne africaine et 7 % de la moyenne mondiale [S01][S02]. La demande progressera avec la construction, les infrastructures et l’urbanisation, pour atteindre entre 0,7 et 1,2 Mt environ en 2040 selon nos scénarios. Mais le déficit qu’un nouveau producteur peut combler ne porte pas sur le rond à béton (armatures). La capacité nationale de laminage de rond à béton représente environ 3,5 fois la demande intérieure, et les importations de rond à béton sont suspendues depuis 2016 [S03][S04]. Le déficit porte sur les unités de fer, c’est-à-dire les billettes et autres métaux qui alimentent les laminoirs, premier poste des importations d’acier du Cameroun avec 161 kt en 2023, dont 78 % en provenance d’Indonésie, ainsi que sur les produits plats et les profilés lourds, qui ne sont pas fabriqués dans le pays [S05]. Le marché régional de la CEMAC, qui représente environ 0,5 milliard USD par an d’importations du chapitre 72, apporte un volume supplémentaire pour les mêmes produits [S05][S06].
Dans ce chapitre (8)
ES.1 Dix constats
- Le monde est excédentaire en acier, et l’Afrique peu protégée. La production mondiale est tombée à 1 849,4 Mt en 2025, la surcapacité estimée par l’OCDE devrait passer de 640 Mt à 745 Mt d’ici 2028 et la Chine a exporté un record de 119 Mt. Les grands marchés ont relevé leurs barrières, avec 207 restrictions dans 62 pays ; l’Afrique centrale n’en a pratiquement aucune, hormis l’interdiction camerounaise d’importer du rond à béton [S08][S09][S10][S11].
- L’Afrique fait exception par sa croissance, et les importations la satisfont. La consommation africaine d’acier a augmenté de 10,4 % pour atteindre 45,0 Mt en 2025, pour une production de 29,8 Mt ; les importations ont bondi de 23,9 Mt à 32,9 Mt en un an, dont 59 % en provenance de Chine. Les usines de réduction directe à four à cuve de l’Afrique subsaharienne n’ont produit que 0,09 Mt de fer de réduction directe (DRI) selon les données d’usines de Midrex ; worldsteel estime à environ 2,7 Mt supplémentaires, surtout au charbon, la production de l’Afrique de l’Est [S02][S12][S13].
- Le marché camerounais avoisine 450 kt, soit 15 kg par habitant. Rapporté aux 22,7 millions d’habitants des résultats provisoires du recensement, le chiffre atteint environ 20 kg ; quelle que soit la base retenue, il reste inférieur à la moyenne de 22,5 kg de l’Afrique hors Égypte et Afrique du Sud [S01][S14][S15][S02].
- Les moteurs de la croissance sont en place. Le BTP a progressé de 4,3 % en 2024 et en 2025, contre une croissance du PIB de 3,5 % ; le budget 2026 prévoit 2 026,3 milliards de FCFA d’investissement public ; et la population devrait atteindre 42,2 millions d’habitants en 2040, dont 8 millions de citadins supplémentaires [S16][S17][S18].
- Les importations portent sur les unités de fer et les produits plats, pas sur les barres. Les importations du chapitre 72 ont augmenté de 125 % depuis 2019, pour atteindre 412 kt en 2025. En 2023, les billettes ont coûté 151,7 millions USD, soit 49 % de la facture du chapitre 72 ; les barres et le rond à béton 3,3 millions USD, environ 1 % [S19][S07][S05].
- L’industrie nationale peut laminer plus qu’elle ne peut alimenter. La capacité de transformation installée avoisine 1,2 Mt, utilisée à environ 50 % ; la capacité de rond à béton atteint 627 kt (lecture retenue ; section 5.2) pour une demande de 180 kt ; la ferraille locale couvre environ 40 % des besoins des usines et les billettes importées environ 60 % [S20][S01][S03].
- Le premier producteur finance des billettes importées. Le 28 septembre 2026, le groupe Prometal a signé avec Afreximbank une facilité renouvelable de 40 millions d’euros destinée à importer des billettes, signe clair que c’est le métal, et non la capacité de laminage, qui limite la production [S20][S21].
- La demande atteint 0,7 à 1,2 Mt en 2040, et le déficit en unités de fer se creuse dans tous les scénarios. Dans le scénario central, la demande avoisine 920 kt en 2040 ; les profilés et les produits plats sont les plus dynamiques ; et les unités de fer nécessaires au-delà de la ferraille nationale passent d’environ 170 kt à une fourchette de 225 à 520 kt/an. Même dans le scénario haut, la demande de rond à béton reste inférieure à la capacité actuelle.
- Les billettes bon marché fixent la référence et, sur fer importé, une billette de Kribi ne l’égale qu’au bas de sa fourchette. Les billettes étaient cotées de 465 à 480 USD la tonne FOB au départ de la Chine et de la Russie le 3 octobre 2026 et arrivent à Douala ou à Kribi à environ 570 à 650 USD droits acquittés. Le coût décaissé indicatif d’une billette fondue à Kribi à partir de ferraille et de fer briqueté à chaud importés est d’environ 590 à 780 USD, avant charges de capital ; le droit de 10 % sur les charges métalliques importées est à peu près aussi élevé que l’écart du cas central. Le rond à béton, en revanche, a un prix administré, d’environ 633 000 FCFA la tonne en octobre 2023 [S22][S23][S24] (section 8.6).
- La politique publique devrait déplacer la protection vers l’amont et vers la qualité. Des instruments commerciaux fondés sur des règles, des normes étendues à l’acier de construction, une commande publique qui exige des produits certifiés et paie à temps, et des incitations en faveur de la fusion et du laminage de profilés serviraient mieux les objectifs de la SND30 qu’une interdiction illimitée visant un seul produit fini [S25][S23][S26].
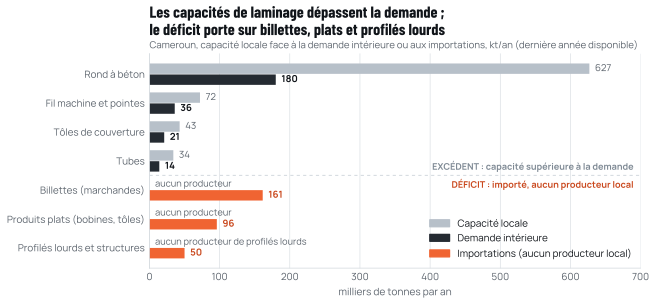
Source : données de capacité et de demande de l’Ocitram rapportées par Cameroon Tribune, 11 mai 2026 [S03] ; tonnages importés UN Comtrade pour 2023 (produits plats laminés à chaud : 2022) [S05]. Tonnage des profilés (SH 7216) dérivé de la valeur.
ES.2 Ce qu’est le marché
Le marché camerounais de l’acier est concentré dans la construction. Le rond à béton représente à lui seul environ 180 kt sur les 450 kt de la demande annuelle, et le fil machine, les fils et les pointes environ 38 kt [S03]. Le reste se compose de produits plats pour la couverture, les tubes et l’électroménager, de profilés et de constructions métalliques pour les bâtiments industriels et les infrastructures, et d’une gamme d’autres produits (chapitre 3). Les usines nationales, regroupées autour de Douala, produisent l’essentiel des produits longs consommés dans le pays et exportent environ 31 kt de rond à béton par an, principalement vers le Tchad [S07][S05]. Les produits plats et les profilés lourds sont importés.
Les statistiques sidérurgiques du pays sont lacunaires. Il n’existe aucune série officielle de consommation apparente, les données commerciales par produit s’arrêtent en 2023 et la base démographique est en cours de révision après le recensement provisoire [S05][S15]. Le présent livre blanc indique donc la source et le statut de chaque chiffre, publie les données de chaque graphique et recense ses lacunes de connaissance au chapitre 11.
ES.3 Où se situe réellement le déficit
Les statistiques d’importation en apportent la preuve la plus nette. Les importations du chapitre 72 ont plus que doublé entre 2019 et 2025, passant de 182 890 t à 412 049 t, tandis que les valeurs unitaires moyennes reculaient de 47 % par rapport à leur sommet de 2022 [S19][S07]. En 2023, dernière année disponible par produit, les billettes représentaient environ la moitié de la facture des importations du chapitre 72, les produits plats environ un tiers et les profilés environ 8 % [S05]. Les importations de fil machine se sont effondrées, de 58,1 kt en 2021 à 7,8 kt en 2023, à mesure que les capacités locales de laminage entraient en service, et les importations de rond à béton sont marginales depuis l’interdiction de 2016 [S05][S04].
Le schéma est constant : là où le Cameroun dispose d’une capacité de laminage et d’une protection, les importations du produit fini disparaissent et celles du demi-produit progressent. Les importations de billettes sont passées de 52,5 kt en 2019 à 161,4 kt en 2023 [S05]. La ferraille nationale ne peut combler le déficit : la seule étude chiffrée évaluait le gisement entre 53 et 62 kt/an en 2006, les industriels indiquent que la ferraille couvre environ 40 % des besoins, et son prix a augmenté d’environ 30 % [S27][S03][S01]. La dépendance du pays envers l’acier étranger s’est déplacée vers l’amont, des barres vers le fer qui sert à les fabriquer.
ES.4 Comment la demande pourrait croître d’ici 2040
Les scénarios du chapitre 7 multiplient la projection démographique de la Banque mondiale par trois trajectoires de consommation d’acier par habitant. Dans le scénario bas, la consommation par habitant stagne presque et la demande atteint environ 685 kt en 2040. Dans le scénario central, elle passe à 21,8 kg, proche de la moyenne actuelle de l’Afrique hors Égypte et Afrique du Sud, et la demande atteint environ 920 kt. Dans le scénario haut, elle passe à 29,1 kg, la moyenne actuelle de l’ensemble de l’Afrique, et la demande atteint environ 1 230 kt [S18][S02]. Il s’agit de scénarios illustratifs et non de prévisions ; leur méthode est exposée à l’annexe A.
Trois résultats sont communs à tous les scénarios. Le rond à béton reste le premier produit mais progresse moins vite que les profilés et les produits plats, à mesure que les infrastructures se tournent vers le rail, les ports, l’énergie et les mines. La demande de rond à béton reste inférieure à la capacité installée actuelle de 627 kt, même dans le scénario haut. Et le déficit en unités de fer, c’est-à-dire le métal dont les laminoirs nationaux de produits longs ont besoin au-delà de la ferraille locale, passe d’environ 170 kt à une fourchette de 225 à 520 kt/an. L’ajout des autres États de la CEMAC, dont les importations du chapitre 72 représentaient environ 191 millions USD en 2023, porte le marché régional à près de 1,4 Mt en 2040 dans le scénario central, un chiffre indicatif [S06].
ES.5 Prix et concurrence
Les prix confirment cette structure. Le 3 octobre 2026, les billettes étaient cotées de 465 à 480 USD la tonne FOB au départ de la Chine et de la Russie, et de 515 à 525 USD rendues (CFR) en Turquie ; le rond à béton turc à l’export était coté de 620 à 630 USD FOB [S22]. Au Cameroun, les prix du rond à béton sont homologués par le ministère du Commerce, et la liste d’octobre 2023 correspond à environ 633 000 FCFA la tonne pour la barre FE500 de 12 mm, soit environ 965 € [S24]. Cette prime sur la parité à l’importation est soutenue par l’interdiction d’importer et reste exposée à tout changement de politique. Pour un nouveau producteur, la référence durable est le coût rendu des billettes importées, soit environ 570 à 650 USD la tonne rendue droits acquittés aux prix d’octobre 2026 (dérivé). La section 8.6 la compare au coût indicatif de fabrication d’une billette à Kribi à partir de ferraille et de fer briqueté à chaud importés, environ 590 à 780 USD la tonne avant charges de capital : les deux fourchettes ne se recoupent qu’à leur bas, lorsque l’électricité est achetée aux prix des anciens contrats haute tension. Les variables locales décisives sont donc le coût des unités de fer et le droit qui les frappe, le prix de l’électricité et, à terme, le fer produit à partir du minerai et du gaz camerounais (chapitre 8).
La concurrence viendra des billettes excédentaires d’Asie et de Russie, des producteurs d’Afrique du Nord disposant de fer issu du gaz, des nouvelles usines du Gabon soutenues par une préférence de TVA et des capacités de laminage sous-utilisées du Cameroun lui-même [S22][S28][S29][S20]. Les marchés voisins du rond à béton, comme les 51 kt importées par le Gabon et les 33 kt importées par le Congo, se ferment de l’intérieur [S06][S21][S30].
ES.6 Ce que cela implique pour un nouveau producteur
Les données imposent un ordre de priorités clair (chapitre 9). D’abord, les unités de fer : des billettes marchandes que les relamineurs nationaux importeraient sinon et, à plus long terme, du fer primaire issu du minerai lié aux projets de minerai de fer du Cameroun, qui représentent 9 % du portefeuille mondial de capacités minières de fer en développement [S31]. Ensuite, les profilés lourds, poutrelles et constructions métalliques, segment entièrement importé et le plus dynamique dans tous les scénarios. Enfin, le rond à béton et le fil machine, mais seulement là où ils peuvent se différencier par une qualité certifiée, l’intégration et une portée régionale. Les produits plats constituent un véritable déficit, mais exigent une taille que le marché ne justifie pas encore à lui seul.
Le complexe prévu par Cameroon Steel à Mboro, dans la Zone industrialo-portuaire de Kribi, sert d’exemple concret dans ce livre blanc. Sa capacité nominale a été annoncée en janvier 2025 à 1 Mt/an, réalisée par phases [S32]. Dans la configuration de référence RC-1, une estimation de planification, la phase 1 est une aciérie à four à arc électrique (FAE) dotée d’une coulée continue de billettes, d’un laminoir à ronds à béton et d’un laminoir à fil machine, d’une capacité nominale de 0,3 Mt/an et d’une production soutenue attendue d’environ 270 à 300 kt/an ; les phases ultérieures ajoutent les profilés et les poutrelles lourdes [S33]. Au regard des données, l’aciérie de la phase 1 produit des billettes, et sa production peut aller soit aux produits laminés, soit à des billettes marchandes destinées aux relamineurs, qui importent environ 60 % de leur charge. Le rond à béton étant saturé, le tonnage de la phase 1 doit aller au remplacement d’importations, d’abord de billettes puis de fil machine, et aux exportations vers la CEMAC ; une capacité nouvelle de rond à béton ne comble à elle seule aucun déficit (section 9.8 et tableau 9.2). La possibilité de vendre des billettes marchandes avec une marge dépend de la comparaison de coûts de la section 8.6.
Les principaux risques de marché sont les importations excédentaires à bas prix, la surcapacité nationale en produits longs, l’éventualité d’un revirement de politique, les prix administrés, le coût et la disponibilité de la charge métallique et de l’électricité, ainsi que les contraintes de change. Leur parade commune consiste à se positionner là où le marché est déficitaire et à rivaliser par le coût, la qualité et le service plutôt que par la protection.
ES.7 Ce que peut faire la politique publique
La politique camerounaise a protégé le dernier stade de la production, les barres finies, et laissé exposés les unités de fer qui l’alimentent, les produits plats que le pays ne fabrique pas et les profilés qu’il importe. Le tarif de 2023 appliquait même 5 % au fil machine et 10 % aux billettes dont il est issu [S23]. Les importations de fonte, de fer et d’acier ont absorbé 13 % du déficit commercial en biens en 2025 [S07]. Le chapitre 10 propose un programme séquencé : un bilan sidérurgique national annuel ; la publication des lignes sidérurgiques du tarif harmonisé CEEAC-CEMAC et la correction de l’escalade tarifaire inversée ; des instruments commerciaux transparents et limités dans le temps à la place d’une interdiction illimitée ; une certification obligatoire étendue du rond à béton à l’acier de construction ; une commande publique qui exige de l’acier certifié et paie les entreprises à temps ; l’allègement du droit sur les unités de fer destinées à la fusion ; des incitations ciblées sur la fusion, la réduction directe et le laminage de profilés ; et des modalités pratiques pour les clauses de transformation locale déjà inscrites dans les conventions minières [S34][S35]. Chacun de ces leviers est compatible avec une marge budgétaire étroite, le FMI estimant que le pays présente un risque élevé de surendettement [S36].
ES.8 Comment lire ce livre blanc
Les chapitres 1 et 2 présentent le contexte mondial et africain. Les chapitres 3 à 6 analysent les moteurs de la demande camerounaise, les importations, l’industrie nationale et la région CEMAC. Le chapitre 7 présente les scénarios de demande, le chapitre 8 les prix, le chapitre 9 les implications pour un nouveau producteur et le chapitre 10 les leviers de politique publique. Le chapitre 11 recense les lacunes de connaissance. L’annexe A expose la méthode et les hypothèses, l’annexe B le glossaire, l’annexe C toutes les sources citées, avec leur date et leur adresse, et l’annexe D les valeurs représentées dans chaque figure. Les marqueurs de source tels que [S12] renvoient à l’annexe C. Les figures et les tableaux portent une pastille de statut : sourcé, dérivé, hypothèse ou illustratif. D’autres livres blancs de la série traitent de la filière de production et du phasage de RC-1 (livre blanc 03), de l’électricité et du gaz (livre blanc 05), du carbone (livre blanc 06) et de l’économie d’ensemble (livre blanc 09).
Déclaration d’intérêts. Ce livre blanc est publié par Cameroon Steel, qui développe une aciérie à Kribi. Il est rédigé pour éclairer le débat public ; son analyse est indépendante de toute offre commerciale, et chaque chiffre est sourcé ou assorti de son statut.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S01Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S02World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S07Évolution du commerce extérieur en 2025 (version provisoire). INS Cameroun, févr. 2026 (mis en ligne le 1er avr. 2026).ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- S05UN Comtrade public API, Cameroon (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019-2023. UN Statistics Division, cons. le 10 oct. 2026.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S03Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- S08December 2025 crude steel production and 2025 global totals. worldsteel, 23 janv. 2026.worldsteel.org/media/press-releases/2026/december-2025-crude-steel-pro…
- S09OECD: global steel excess capacity set to reach 745 million mt by 2028. EUROMETAL (Platts), 5 juin 2026.eurometal.net/oecd-global-steel-excess-capacity-set-to-reach-745-milli…
- S10China increased steel exports by 7.5% y/y in 2025. GMK Center, 14 janv. 2026.gmk.center/en/news/china-increased-steel-exports-by-7-5-y-y-in-2025/
- S1162 countries implemented 207 restrictions against steel products from China. GMK Center, 13 oct. 2025.gmk.center/en/infographic/62-countries-implemented-207-restrictions-ag…
- S12World Steel in Figures 2025. worldsteel, juin 2025.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2025…
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S14WDI API : SP.POP.TOTL ; SP.URB.TOTL.IN.ZS (CMR). World Bank, mis à jour le 8 oct. 2026.api.worldbank.org/v2/country/CMR/indicator/SP.POP.TOTL?format=json
- S15Cameroun : bouclage du 4e RGPH, 22,7 millions d’habitants recensés. Journal du Cameroun, 5 oct. 2026.fr.journalducameroun.com/cameroun-bouclage-du-4e-rgph-227-millions-dha…
- S16Les Comptes Nationaux de 2025. INS Cameroun, août 2026 (mis en ligne le 2 sept. 2026).ins-cameroun.cm/wp-content/uploads/2026/09/Comptes_Nationaux_2025_FR_V…
- S17Budget 2026-8 816,4 milliards FCFA…. MINFI, 26 nov. 2025.minfi.gov.cm/budget-2026-8-8164-milliards-fcfa-pour-consolider-la-stab…
- S18Population estimates and projections (source 40): SP.POP.TOTL and SP.URB.TOTL.IN.ZS, 2025 to 2040. World Bank, mis à jour le 1er juil. 2026.api.worldbank.org/v2/country/CMR/indicator/SP.POP.TOTL?source=40&forma…
- S19Commerce extérieur du Cameroun en 2020. INS Cameroun, juil. 2021.ins-cameroun.cm/wp-content/uploads/2025/07/Note-Commerce-exterieur-202…
- S20Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S21Prometal obtient 26 milliards FCFA d’Afreximbank pour soutenir son expansion industrielle. EcoMatin, 30 sept. 2026.ecomatin.net/prometal-obtient-26-milliards-fcfa-dafreximbank-pour-sout…
- S22Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S23WITS TRAINS API, Cameroon reported MFN tariffs by HS6 (2023). World Bank / UNCTAD, cons. le 10 oct. 2026.wits.worldbank.org/API/V1/SDMX/V21/datasource/TRN/reporter/120/partner…
- S24Fer à béton : les producteurs acceptent une baisse des prix. EcoMatin, 23 oct. 2023.ecomatin.net/fer-a-beton-les-producteurs-acceptent-une-baisse-des-prix
- S25Stratégie Nationale de Développement 2020-2030 (SND30). Republic of Cameroon / MINEPAT (hosted by FAOLEX), 2020.faolex.fao.org/docs/pdf/cmr211554.pdf
- S26Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
- S04Article de presse sur la mise sous scellés par la douane de plus de 7 300 t de rond à béton importé, décembre 2020 (titre et adresse non reproduits : ils nomment l’importateur). Business in Cameroon, 16 dévers 2020.Cité par titre et date
- S27Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, T4 2007.eid.episciences.org/7942/pdf
- S06UN Comtrade public API, CEMAC & Nigeria (reporters 266 Gabon, 178 Congo, 140 CAR, 566 Nigeria ; mirror partners 148 Chad, 226 Eq. Guinea). UN Statistics Division, cons. le 10 oct. 2026.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=266&period=20…
- S28Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- S29Le Gabon réduit la TVA sur le fer à béton local. EcoMatin, 4 août 2026.ecomatin.net/le-gabon-reduit-la-tva-sur-le-fer-a-beton-local-pour-stim…
- S30Gabon : le groupe Fokou lance une nouvelle unité d’acier à Port-Gentil. EcoMatin, 18 sept. 2026.ecomatin.net/gabon-le-groupe-fokou-lance-une-nouvelle-unite-dacier-a-p…
- S31Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S32Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- S33Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S34Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- S35Cameroon signs iron ore deal with Sinosteel (citant Reuters). Mining Technology, 23 mai 2022.mining-technology.com/news/sinosteel-deal-iron-cameroon/
- S36IMF staff concludes Post-Financing Assessment mission to Cameroon (PR 26/314). IMF, 1er oct. 2026.imf.org/en/news/articles/2026/10/01/pr26314-imf-staff-concludes-assesm…
Citer ce chapitre
Cameroon Steel (2026). Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton. Livre blanc 04, synthèse : Synthèse : le déficit se situe en amont. CS-WP-04. https://www.cameroon-steel.com/fr/bibliotheque/market-outlook/executive-summary/
Source