Livre blanc 04 · Chapitre 1 · Édition française
Un monde excédentaire en acier écoule son surplus vers des marchés sans défenses
Le marché mondial de l’acier auprès duquel le Cameroun s’approvisionne voit sa production reculer, ses capacités enfler et ses principaux marchés d’importation se fermer. La production mondiale d’acier brut a baissé pour la deuxième année consécutive en 2025, à 1 849,4 Mt, 5,8 % sous son pic de 2021, tandis que la surcapacité estimée par l’OCDE atteignait 640 Mt et devrait passer à 745 Mt d’ici 2028 [S08][S09]. La Chine a exporté un record de 119 Mt sur une base douanière et a presque doublé ses exportations de billettes et autres demi-produits [S10][S37]. À mesure que les États-Unis, l’Union européenne, le Mexique, l’Inde et d’autres relèvent leurs barrières, les tonnes excédentaires cherchent des marchés qui n’en ont pas, et une grande partie de l’Afrique subsaharienne, y compris l’Afrique centrale, est de ceux-là. Pour un acheteur camerounais, cela signifie des billettes importées bon marché tant que dure l’excédent ; pour un producteur camerounais, cela signifie affronter la tonne marginale de la plus grande industrie du monde.
Dans ce chapitre (8)
- 1.1 La production recule depuis son pic de 2021 tandis que la demande cherche un plancher
- 1.2 Hors de Chine, la croissance vient de l’Inde, du Moyen-Orient et de l’Afrique
- 1.3 La surcapacité est structurelle, et non conjoncturelle
- 1.4 Les exportations chinoises battent des records, et ce sont les demi-produits qui comptent le plus pour le Cameroun
- 1.5 La défense commerciale ferme les grands marchés
- 1.6 Où vont les tonnes évincées : les importations africaines ont augmenté de 9 Mt en un an
- 1.7 Les prix : des billettes bon marché, un rond à béton plus ferme
- 1.8 Implications pour le Cameroun et l’Afrique centrale
1.1 La production recule depuis son pic de 2021 tandis que la demande cherche un plancher
La production mondiale d’acier brut a culminé à 1 963 Mt en 2021, est retombée à environ 1 889 Mt en 2022, s’est redressée à 1 904 Mt en 2023 selon le millésime de données de 2026, puis a de nouveau reculé à 1 886,8 Mt en 2024 et à 1 849,4 Mt en 2025, soit une baisse de 2,0 % sur la dernière année [S02][S08]. Ce recul est avant tout chinois. La Chine a produit 960,8 Mt en 2025, en baisse de 4,4 % par rapport aux 1 005,1 Mt de 2024, tandis que l’Inde progressait de 10,4 % à 164,9 Mt et devenait, de loin, le grand producteur à la croissance la plus rapide [S08]. Les huit premiers mois de 2026 prolongent la tendance : les 70 pays qui déclarent leur production mensuelle à worldsteel ont produit 1 225,2 Mt, 0,7 % de moins qu’un an plus tôt, la Chine reculant de 3,1 % à 651,9 Mt, l’Inde progressant de 6,0 % à 115,9 Mt et le Viet Nam de 29,1 % à 20,6 Mt [S38].
La demande a reculé plus vite que la production. La consommation apparente mondiale d’acier, mesurée en acier fini, est passée de 1 778,5 Mt en 2023 à 1 751,1 Mt en 2024 et à 1 718,2 Mt en 2025 [S02]. Le Short Range Outlook d’avril 2026 de worldsteel prévoit que la demande touchera son point bas : 1 724,1 Mt en 2026, soit une hausse de 0,3 %, et 1 762,0 Mt en 2027, soit une hausse de 2,2 %, le monde hors Chine progressant de 4,0 % en 2027 [S39]. La demande chinoise elle-même a reculé de 7,1 % à 796,0 Mt en 2025 selon les données officielles et devrait encore fléchir de 1,5 % en 2026, puis se stabiliser en 2027 ; celle de l’Inde devrait croître de 7,4 % puis de 9,2 % sur les mêmes années [S39]. L’édition d’octobre 2026 de ces perspectives n’était pas publiée à la date d’arrêt de la recherche [S39].
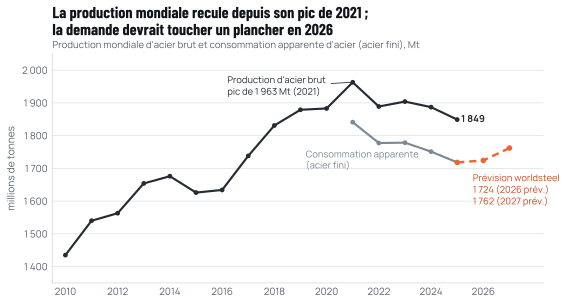
Source : worldsteel, World Steel in Figures 2026 et communiqué du 23 janvier 2026 ; Short Range Outlook, avril 2026 [S02][S08][S39].
Deux caractéristiques de la demande mondiale importent pour le Cameroun. La première est sa composition : le bâtiment et les infrastructures représentent 52 % de la consommation mondiale d’acier, devant les équipements mécaniques (16 %), l’automobile (12 %) et les produits métalliques (10 %) [S02]. Dans un pays au stade de développement du Cameroun, la demande d’acier est encore plus concentrée dans la construction, ce qui explique que le chapitre 3 en fasse le principal moteur. La seconde est l’intensité : le monde a consommé 209 kg d’acier fini par habitant en 2025, contre 231,7 kg en 2021, la consommation chinoise par habitant étant passée de 669,1 kg à 562,1 kg [S02]. Les moyennes mondiales baissent donc pour des raisons sans rapport avec l’Afrique, où la consommation par habitant progresse à partir d’un niveau très bas (chapitre 2).
1.2 Hors de Chine, la croissance vient de l’Inde, du Moyen-Orient et de l’Afrique
Derrière les moyennes mondiales, la demande se déplace entre régions. worldsteel prévoit que la consommation d’acier de l’Inde augmentera de 7,4 % en 2026 et de 9,2 % en 2027, après 8,0 % en 2025, ce qui en fait la première source de demande nouvelle [S39]. Le Moyen-Orient et l’Afrique du Nord ont consommé 80,2 Mt en 2025 ; leur demande devrait reculer de 4,5 % en 2026, le Moyen-Orient perdant 7,4 % en raison des conflits régionaux, avant de rebondir de 7,7 % en 2027 [S39]. L’Afrique, étudiée au chapitre 2, devrait progresser de 3,8 % puis de 4,6 % sur ces deux mêmes années [S39]. Il en résulte que le monde hors Chine devrait croître de 4,0 % en 2027, tandis que la demande chinoise resterait stable [S39].
La technologie sidérurgique évolue plus lentement. Les FAE ont produit 30,3 % de l’acier brut mondial en 2025, contre 29,1 % en 2024, et la production mondiale de DRI, la charge issue du minerai qui alimente les FAE, est passée de 138,7 Mt en 2023 à 145,8 Mt en 2024 et à 153,0 Mt en 2025 selon les données de worldsteel (151,0 Mt selon celles de Midrex) [S02][S13]. Les procédés au gaz représentent environ 65 % de la réduction directe dans le monde et les fours rotatifs au charbon environ 35 % ; l’Inde et l’Iran en sont les premiers producteurs [S13]. Cela importe pour le Cameroun, car l’essor de l’aciérie électrique accroît la demande mondiale des unités de fer dont elle dépend, la ferraille et le DRI, et parce qu’une future industrie du fer primaire issu du minerai en Afrique centrale serait en concurrence sur ce marché.
Pour un petit pays importateur, cette géographie a une conséquence pratique. Les exportateurs qui desservent l’Afrique sont de plus en plus ceux qui disposent de capacités excédentaires et d’un accès limité aux marchés protégés : la Chine, l’Indonésie, la Russie et la Turquie en particulier. Ce sont leurs prix à l’export, et non ceux des aciéries européennes ou américaines, qui fixent le coût de l’acier rendu à Douala.
1.3 La surcapacité est structurelle, et non conjoncturelle
Les capacités ne se sont pas ajustées à une demande plus faible. Le Comité de l’acier de l’OCDE estimait la capacité mondiale de production d’acier brut à 2 547 Mt fin 2025, et la voit atteindre 2 656 Mt d’ici 2028 [S40]. Son Steel Outlook 2026 évalue la surcapacité, c’est-à-dire l’écart entre capacité et production, à 640 Mt en 2025, en route vers 745 Mt en 2028, le taux d’utilisation des capacités passant de 76 % en 2025 à 74 % ou moins, et jusqu’à 138,8 Mt de capacités nouvelles (5,7 %) devant s’ajouter d’ici 2028 face à une croissance de la demande d’environ 0,9 % par an [S09]. Une estimation antérieure de l’OCDE, citée dans le règlement européen de 2026 sur l’acier, s’établissait à 602 Mt en 2024 et 721 Mt en 2027 [S41]. La Chine représente plus de la moitié de la surcapacité [S42].
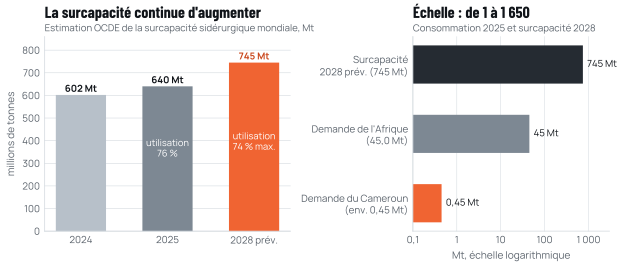
Source : estimations de l’OCDE reprises dans le règlement (UE) 2026/1384 et par EUROMETAL/Platts (5 juin 2026) [S41][S09] ; consommation apparente du Cameroun, estimation professionnelle [S01] ; ratio dérivé.
La persistance de l’excédent s’explique en partie par le soutien public. L’OCDE a constaté qu’en 2024 l’entreprise sidérurgique chinoise médiane recevait environ 15 fois plus de subventions, rapportées à ses actifs, que les producteurs d’autres pays, contre 10 fois en 2023 [S43]. Les capacités se reconstituent en outre sous une autre forme technologique. Le recensement 2026 de Global Energy Monitor dénombre 2 216 Mt/an de capacités en service dans les usines d’au moins 0,5 Mt/an, dont 34 % de FAE ; les FAE représentent 50 % des capacités en développement et 71 % des capacités en construction [S31]. L’excédent n’est donc pas un problème qui s’effacera avec la fermeture des vieux hauts fourneaux : des capacités électriques neuves et efficaces s’ajoutent dans le même temps.
1.4 Les exportations chinoises battent des records, et ce sont les demi-produits qui comptent le plus pour le Cameroun
La Chine a exporté 119,02 Mt d’acier en 2025 sur une base douanière, 7,5 % de plus que les 111,1 Mt de 2024, eux-mêmes supérieurs de 23,1 % à 2023 [S10][S37]. Les définitions comptent : worldsteel recense 133,6 Mt d’exportations chinoises en 2025 (126,6 Mt nettes des importations) et l’OCDE, à partir des données Platts, 131,2 Mt, soit 41 % des exportations mondiales d’acier [S02][S09]. Les exportations mondiales d’acier ont atteint 456,5 Mt en 2025, soit 26,4 % de la production [S02]. Quelle que soit la mesure, la Chine exporte à elle seule chaque année plus d’acier que n’en consomme l’Afrique entière.
Pour le Cameroun, la série la plus pertinente est celle des demi-produits. La Chine a exporté 11,9 Mt de billettes et autres demi-produits au cours des dix premiers mois de 2025, 2,6 fois le niveau d’un an plus tôt et presque le double des 6,3 Mt exportées sur l’ensemble de 2024 [S37]. Les exportations chinoises vers les États membres de l’Union africaine ont atteint 13,78 Mt sur ces mêmes dix mois [S37]. Les billettes sont précisément le produit qu’importent les relamineurs camerounais (chapitre 4), et leur prix est fixé à la marge par ce flux.
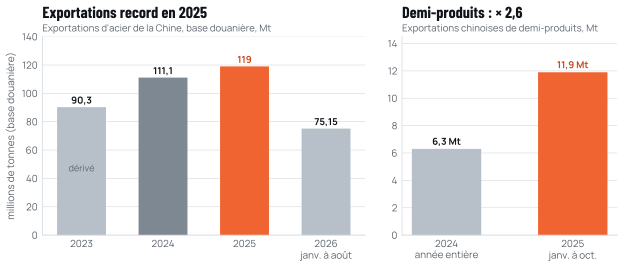
Source : GMK Center d’après les données des douanes chinoises (14 janvier 2026 ; 24 décembre 2025 ; 8 septembre 2026) [S10][S37][S44]. La valeur 2023 est dérivée du niveau de 2024 et de sa croissance déclarée de 23,1 %.
Des signes de modération apparaissent. Depuis le 1er janvier 2026, la Chine soumet à licence d’exportation environ 300 types de produits sidérurgiques, dont la fonte brute, les demi-produits, les produits plats et longs, les tubes et les rails, avec des licences de six mois [S45]. De janvier à août 2026, les exportations chinoises ont atteint 75,15 Mt, 3 % de moins qu’un an plus tôt ; en août seulement, elles se sont élevées à 10,15 Mt à un prix moyen de 722 USD la tonne [S44]. Un ralentissement des exportations chinoises ne mettrait pas fin à l’excédent, puisque la surcapacité décrite plus haut demeure, mais il pourrait déplacer l’origine de l’offre marginale vers d’autres exportateurs comme l’Indonésie, la Russie, la Turquie et les pays du Golfe, dont plusieurs approvisionnent déjà le Cameroun (chapitre 4).
1.5 La défense commerciale ferme les grands marchés
Les pays importateurs ont répondu par une vague de mesures de défense commerciale. En octobre 2025, 62 pays avaient mis en œuvre 207 restrictions visant les produits sidérurgiques chinois [S11]. Le tableau 1.1 recense les mesures qui pèsent le plus sur la destination de l’acier excédentaire.
Tableau 1.1 sourcéPrincipales mesures de défense commerciale sur l’acier en vigueur ou annoncées, 2024 à 2026
| Marché | Mesure | Niveau | En vigueur | Source |
|---|---|---|---|---|
| Union européenne | Contingent tarifaire remplaçant la sauvegarde, règlement (UE) 2026/1384 | Contingent de 18 345 922 t/an (13 % d’importations dans la consommation de 2024) ; droit hors contingent de 50 % (contre 25 %) ; contingent global réduit d’environ 46 % | 1er juill. 2026 ; preuve du lieu de fusion et de coulée à partir du 1er oct. 2026 | [S41][S46] |
| États-Unis | Section 232 | Droit sur l’acier et l’aluminium porté de 25 % à 50 % | 4 juin 2025 | [S47] |
| Mexique | Hausses de droits sur les origines hors accords de libre-échange | Jusqu’à 50 % sur plus de 1 400 lignes tarifaires, acier compris | 1er janv. 2026 | [S48] |
| Inde | Sauvegarde provisoire sur les produits plats | 12 % pour 200 jours ; barème triennal de 12 %, 11 % et 10 % recommandé (notification définitive non vérifiée) | 21 avr. 2025 | [S49][S50] |
| Viet Nam | Droits antidumping provisoires sur les bobines laminées à chaud chinoises | 19,38 % à 27,83 % | 7 mars 2025 | [S51] |
| Brésil | Contingents d’importation sur 11 produits sidérurgiques | 25 % au-delà du contingent | avr. 2024 | [S52] |
| Égypte | Droits provisoires puis révisés | Bobines à chaud 13,6 % (minimum 75,25 USD/t) ; billettes 13 % (minimum 65 USD/t) | sept. 2025 ; avr. 2026 | [S53][S54] |
| Afrique du Sud | Sauvegarde provisoire sur les bobines laminées à chaud | 9 % pour 200 jours ; expirée | 28 juin 2024 | [S55] |
| Cameroun | Suspension des importations de rond à béton | Interdiction « jusqu’à nouvel ordre » ; aucune mesure sur les billettes, les produits plats ni les profilés | 31 mai 2016 ; réaffirmée le 3 avr. 2023 | [S04][S56] |
Source : comme indiqué. Les mesures sont résumées ; se reporter aux textes juridiques pour leur champ et leurs exemptions.
Le fil conducteur est que les plus grands marchés de consommation hors d’Asie ont subordonné leur accès à des contingents, à des droits élevés ou à la preuve de l’origine. La règle européenne du lieu de fusion et de coulée (melt and pour), appliquée à partir d’octobre 2026, vise à empêcher l’acier fondu dans un pays d’entrer sous le contingent d’un autre pays après une transformation mineure [S41]. La Turquie, l’un des premiers exportateurs mondiaux de rond à béton et fournisseur de l’Afrique, a vu son contingent européen réduit de jusqu’à 56 %, soit environ 3,5 Mt [S46]. Les tonnes évincées d’Europe et d’Amérique du Nord ne disparaissent pas ; elles sont proposées ailleurs, à plus bas prix.
1.6 Où vont les tonnes évincées : les importations africaines ont augmenté de 9 Mt en un an
La preuve la plus nette du détournement se lit dans les statistiques d’importation de l’Afrique elle-même. Le continent a importé 23,9 Mt d’acier fini et de demi-produits en 2024, dont 13,8 Mt en provenance de Chine ; en 2025, il en a importé 32,9 Mt, dont 19,4 Mt de Chine [S12][S02]. Une hausse de 9 Mt en un an, alors que la consommation africaine d’acier n’augmentait que d’environ 4,3 Mt, est cohérente avec le placement d’acier excédentaire sur les rares grands marchés restés ouverts [S02]. Le chapitre 2 examine en détail la situation africaine.
Les mesures de défense commerciale propres à l’acier sont rares en Afrique subsaharienne. La sauvegarde provisoire de l’Afrique du Sud sur les bobines laminées à chaud a expiré [S55] ; les producteurs d’Afrique du Nord, comme l’Égypte et l’Algérie, sont protégés par des droits, des prix minimaux et une gestion des importations [S57][S54]. La suspension des importations de rond à béton décidée par le Cameroun en 2016 est l’une des rares mesures en Afrique centrale, et elle ne vise qu’un seul produit. Elle ne couvre ni les billettes, que le pays importe en grandes quantités, ni les produits plats, ni les profilés [S04][S56]. Il en résulte, comme l’examinent les chapitres 4 et 5, une industrie nationale protégée au stade de la barre finie et entièrement exposée au stade des unités de fer, ce qui convient aux relamineurs tant que les billettes sont bon marché et laisse le pays dépendant de métal importé.
1.7 Les prix : des billettes bon marché, un rond à béton plus ferme
Les prix internationaux reflètent cette structure. Le 3 octobre 2026, les billettes étaient cotées de 465 à 470 USD la tonne franco à bord (FOB) au départ de la Chine et de 470 à 480 USD FOB au départ de la Russie, et de 515 à 525 USD livrées en Turquie depuis la Communauté des États indépendants ; le rond à béton turc à l’export était coté de 620 à 630 USD FOB [S22]. Le minerai de fer, principale matière première de l’acier primaire, s’est établi en moyenne à 100,2 USD la tonne sèche en 2025, contre 120,6 USD en 2023, et la Banque mondiale prévoit 97 USD en 2026 et 95 USD en 2027 [S58][S59]. Le chapitre 8 analyse ces séries et ce qu’elles signifient pour un producteur au Cameroun.
1.8 Implications pour le Cameroun et l’Afrique centrale
Trois implications en découlent pour la suite du présent livre blanc.
Premièrement, les unités de fer importées resteront disponibles et bon marché tant que durera l’excédent. Des billettes cotées entre 465 et 480 USD la tonne FOB, soit environ 570 à 650 USD une fois rendues droits acquittés au Cameroun (section 8.6), fixent la référence face à laquelle toute unité de fer camerounaise devra rivaliser, qu’il s’agisse d’une billette issue de la fusion de ferraille, de DRI importé ou, à terme, de minerai camerounais [S22]. Une aciérie nationale ne se justifie que si elle peut égaler ce coût rendu avec une fiabilité acceptable, ou si elle offre ce que les importations ne peuvent offrir : des délais plus courts, un besoin en fonds de roulement plus faible, une chimie régulière pour les laminoirs en aval et une protection contre les chocs de fret et de change.
Deuxièmement, l’absence de défense commerciale sur les demi-produits et les produits plats en Afrique centrale est une caractéristique structurelle, et non un oubli que l’on pourrait corriger du jour au lendemain. Des options de politique publique existent et sont examinées au chapitre 10, mais elles doivent rester compatibles avec les engagements du Cameroun au sein de la CEMAC, de la Zone de libre-échange continentale africaine (ZLECAf) et de l’Organisation mondiale du commerce, ainsi qu’avec l’intérêt des nombreuses entreprises camerounaises qui achètent de l’acier comme intrant.
Troisièmement, le cycle mondial devrait rester difficile au moins jusqu’en 2028, horizon de la projection de capacités de l’OCDE [S09]. La croissance de la demande hors de Chine, notamment en Inde et en Afrique, est la principale source de tonnes nouvelles, et la part de l’Afrique dans la consommation mondiale d’acier, 2,6 % en 2025, est faible mais en hausse [S02]. Un producteur installé à Kribi serait l’un des rares nouveaux fournisseurs situés à l’intérieur du marché en croissance plutôt que d’y exporter, et la valeur de cette position est examinée dans les chapitres qui suivent.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S02World Steel in Figures 2026 (page et PDF). worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S08December 2025 crude steel production and 2025 global totals. worldsteel, 23 janv. 2026.worldsteel.org/media/press-releases/2026/december-2025-crude-steel-pro…
- S38August 2026 crude steel production. worldsteel, 24 sept. 2026.worldsteel.org/media/press-releases/2026/august-2026-crude-steel-produ…
- S39worldsteel Short Range Outlook April 2026 (communiqué et tableau 1). worldsteel, 14 avr. 2026.worldsteel.org/media/press-releases/2026/worldsteel-short-range-outloo…
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S40OECD Steel Committee: global overcapacity hits record levels as China’s exports surge. EUROMETAL, 7 nov. 2025.eurometal.net/oecd-steel-committee-global-overcapacity-hits-record-lev…
- S09OECD: global steel excess capacity set to reach 745 million mt by 2028. EUROMETAL (Platts), 5 juin 2026.eurometal.net/oecd-global-steel-excess-capacity-set-to-reach-745-milli…
- S41Regulation (EU) 2026/1384 (contingent tarifaire acier remplaçant la mesure de sauvegarde). EU, Official Journal L, 24 juin 2026.eur-lex.europa.eu/eli/reg/2026/1384/oj/eng
- S42OECD: global steel capacity reaches record high. EUROMETAL (Platts), 28 mars 2026.eurometal.net/oecd-global-steel-capacity-reaches-record-high/
- S01Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S43Excess steel production capacity continues to weigh on global markets, OECD. GMK Center, 4 juin 2026.gmk.center/en/news/excess-steel-production-capacity-continues-to-weigh…
- S31Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S10China increased steel exports by 7.5% y/y in 2025. GMK Center, 14 janv. 2026.gmk.center/en/news/china-increased-steel-exports-by-7-5-y-y-in-2025/
- S37China’s rapidly growing steel exports will lose momentum from 2026 onwards. GMK Center, 24 dévers 2025.gmk.center/en/infographic/china-s-rapidly-growing-steel-exports-will-l…
- S44China increased steel exports by 0.3% m/m in August. GMK Center, 8 sept. 2026.gmk.center/en/news/china-increased-steel-exports-by-0-3-m-m-in-august/
- S45Licensing of steel exports from China should ease trade tensions. GMK Center, 19 dévers 2025.gmk.center/en/news/licensing-of-steel-exports-from-china-should-ease-t…
- S1162 countries implemented 207 restrictions against steel products from China. GMK Center, 13 oct. 2025.gmk.center/en/infographic/62-countries-implemented-207-restrictions-ag…
- S46The cost of protection: global reactions to the EU’s new steel TRQs. GMK Center, 14 juil. 2026.gmk.center/en/posts/the-cost-of-protection-global-reactions-to-the-eu-…
- S47Adjusting Imports of Aluminum and Steel into the United States. The White House, 3 juin 2025.whitehouse.gov/presidential-actions/2025/06/adjusting-imports-of-alumi…
- S48Mexico approves tariff increases on Chinese and other Asian imports. GMK Center, 12 dévers 2025.gmk.center/en/news/mexico-approves-tariff-increases-on-chinese-and-oth…
- S49India imposes a temporary 12% safeguard duty on certain steel imports. GMK Center, 22 avr. 2025.gmk.center/en/news/india-imposes-a-temporary-12-safeguard-duty-on-cert…
- S50India considers new three-year protective duty on steel imports. GMK Center, 26 nov. 2025.gmk.center/en/news/india-considers-new-three-year-protective-duty-on-s…
- S51Vietnam revises provisional anti-dumping duties on hot-rolled steel from China. GMK Center, 13 mai 2025.gmk.center/en/news/vietnam-revises-provisional-anti-dumping-duties-on-…
- S52Brazil introduces import quotas on 11 types of steel products. GMK Center, 24 avr. 2024.gmk.center/en/news/brazil-introduces-import-quotas-on-11-types-of-stee…
- S53Egypt has imposed a temporary duty on imports of HRC at 13.6%. GMK Center, 15 sept. 2025.gmk.center/en/news/egypt-has-imposed-a-temporary-duty-on-imports-of-ho…
- S54Egypt’s steel industry: protection from within. GMK Center, 23 juil. 2026.gmk.center/en/posts/egypt-s-steel-industry-protection-from-within/
- S55South Africa imposes safeguard duty on imports of hot-rolled steel. GMK Center, 1er juil. 2024.gmk.center/en/news/south-africa-imposes-safeguard-duty-on-imports-of-h…
- S04Article de presse sur la mise sous scellés par la douane de plus de 7 300 t de rond à béton importé, décembre 2020 (titre et adresse non reproduits : ils nomment l’importateur). Business in Cameroon, 16 dévers 2020.Cité par titre et date
- S56Métallurgie : les importations du fer à béton interdites jusqu’à nouvel ordre. EcoMatin, 10 avr. 2023.ecomatin.net/metallurgie-les-importations-du-fer-a-beton-interdites-ju…
- S12World Steel in Figures 2025. worldsteel, juin 2025.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2025…
- S57Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- S22Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S58Commodity Markets Outlook, Historical Data, Annual (xlsx). World Bank, 2 sept. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- S59Commodity Markets Outlook April 2026, Forecasts (tableau 1). World Bank, avr. 2026.thedocs.worldbank.org/en/doc/f3138644a1e8e2bb631399ae11d6c408-00500120…
Citer ce chapitre
Cameroon Steel (2026). Le déficit d’acier du Cameroun porte sur les unités de fer, pas sur le rond à béton. Livre blanc 04, chapitre 1 : Un monde excédentaire en acier écoule son surplus vers des marchés sans défenses. CS-WP-04. https://www.cameroon-steel.com/fr/bibliotheque/market-outlook/global-context/
Source