白皮书04 · 市场 · 中文摘要版
喀麦隆钢铁缺口在于含铁原料,而非钢筋
钢筋已趋饱和,缺口在于钢坯、含铁原料、板材和重型型材。
推算 按网站生成时的中文摘要版书稿统计字数和阅读时长;英文全文按词数折算。
本页为中文摘要版:完整翻译执行摘要,逐章概述主要结论;各章页面另附英文全文。 另有在线版本:Édition française complèteFull English edition
执行摘要
研究结论
阅读完整执行摘要2026至2040年喀麦隆及中部非洲经济与货币共同体(CEMAC)钢铁需求。这一约45万吨的市场可能翻番,目前依赖进口钢坯、板材和型材供应,而国内钢厂的棒材轧制能力已超过本国消费量。
45万吨
喀麦隆钢材表观消费量,约数(行业估计)[S01]
15千克
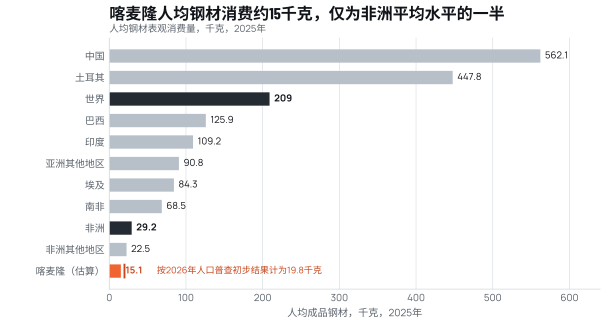
人均钢材消费,约数;非洲29.2,世界209 [S02]
41.2万吨
16.1万吨
2023年钢坯进口量,为最大钢铁进口品类 [S05]
62.7万吨
来源:白皮书04,执行摘要;方括号内的标记对应英文版附录中的资料来源列表。
主要结论
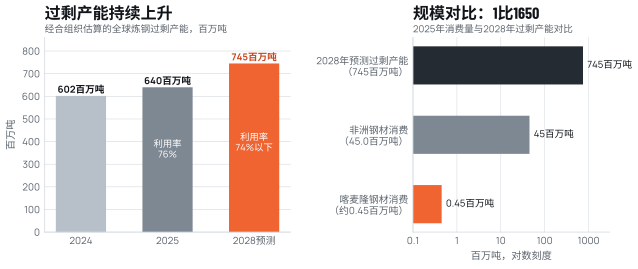
- 全球钢铁供过于求,而非洲缺乏防御。2025年世界粗钢产量降至18.494亿吨;经济合作与发展组织(经合组织)估算的过剩产能将从6.4亿吨增至2028年的7.45亿吨;中国钢材出口创下1.19亿吨的纪录。主要市场纷纷提高壁垒,62个国家共实施了207项限制措施;而中部非洲除喀麦隆的钢筋进口禁令外几乎没有任何防御措施[S08][S09][S10][S11]。
- 非洲是增长的例外,而增长由进口满足。2025年非洲钢材消费增长10.4%,达到4500万吨,而产量为2980万吨;进口在一年内从2390万吨跃升至3290万吨,其中59%来自中国。据Midrex工厂数据,撒哈拉以南非洲竖炉直接还原厂的直接还原铁(DRI)产量仅9万吨;世界钢铁协会估计东非另有约270万吨,主要为煤基[S02][S12][S13]。
- 喀麦隆市场约为45万吨,人均15千克。若按人口普查初步结果的2270万人计算,人均约为20千克;无论采用哪种口径,均低于埃及和南非以外非洲地区22.5千克的平均水平[S01][S14][S15][S02]。
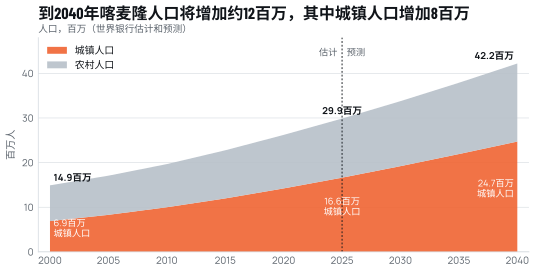
- 增长的驱动因素已经具备。2024年和2025年建筑业均增长4.3%,而国内生产总值增长3.5%;2026年预算安排公共投资20263亿中非法郎;预计到2040年人口将达到4220万,城镇居民增加800万[S16][S17][S18]。
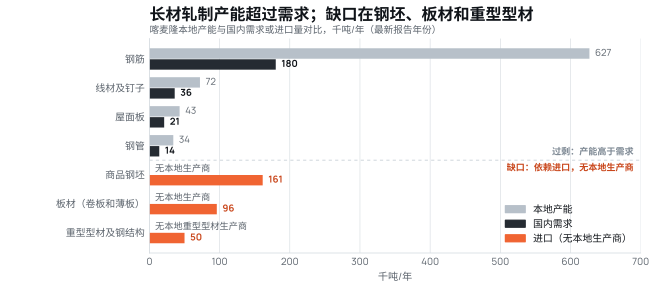
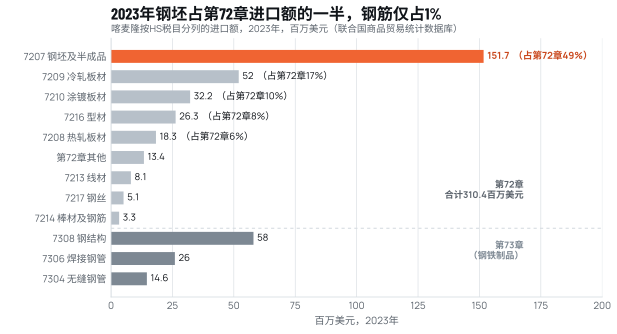
- 进口的是含铁原料和板材,而不是棒材。第72章进口量自2019年以来增长125%,2025年达到41.2万吨。2023年钢坯进口额为1.517亿美元,占第72章进口额的49%;棒材和钢筋进口额仅330万美元,约占1%[S19][S07][S05]。
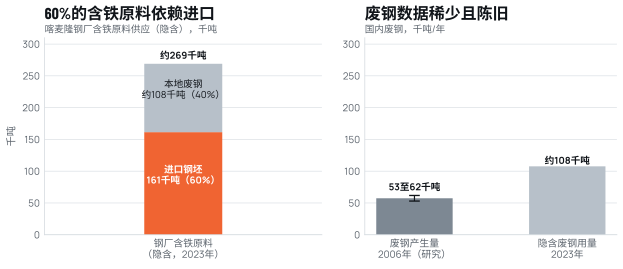
- 国内产业的轧制能力超过其原料供应能力。已安装的加工产能约120万吨,利用率约50%;钢筋产能62.7万吨(按本文读法,见全文版第5.2节),而需求为18万吨;本地废钢约满足钢厂需求的40%,进口钢坯约占60%[S20][S01][S03]。
- 最大生产商正在为进口钢坯融资。2026年9月28日,Prometal集团与非洲进出口银行(Afreximbank)签署4000万欧元循环融资协议,用于进口钢坯,这清楚表明限制产量的是金属原料,而不是轧机产能[S20][S21]。
- 到2040年需求达到70万吨至120万吨,且在所有情景下含铁原料缺口都会扩大。基准情景下2040年需求约92万吨;型材和板材增长最快;国内废钢以外所需的含铁原料将从约17万吨增至每年22.5万吨至52万吨。即使在高情景下,钢筋需求仍低于现有产能。
- 廉价钢坯决定基准价格;以进口含铁原料生产,克里比钢坯仅在成本区间低端与之持平。2026年10月3日,中国和俄罗斯钢坯FOB报价为每吨465至480美元,完税后运抵杜阿拉或克里比的成本约为570至650美元。以进口废钢和热压块铁(HBI)在克里比冶炼钢坯,指示性现金成本约为每吨590至780美元(不含资本费用);对进口金属炉料征收的10%关税与中情景下的差距大致相当。相比之下,钢筋价格由政府核定,2023年10月约为每吨63.3万中非法郎[S22][S23][S24](第8.6节)。
- 政策应将保护重心移向上游并转向质量。基于规则的贸易工具、扩展至结构钢的标准、要求使用认证产品并按时付款的公共采购,以及鼓励炼钢和型材轧制的激励措施,比对单一成品实行无限期禁令更能服务于《2020至2030年国家发展战略》(SND30)的目标[S25][S23][S26]。
各章摘要
12章,4个附录
每章摘要概述该章的结论和关键数字,并附一幅主要图表;各章页面之后附英文全文。方法、资料来源和数据表附录仅有英文版。
- 摘要执行摘要:缺口在上游11分钟 · 英文 11分钟喀麦隆钢铁市场规模小、处于增长之中…
- 第1章钢铁过剩的世界正将剩余产量输往缺乏防御的市场1分钟 · 英文 12分钟本章结论:喀麦隆所采购的全球钢铁市场产量萎缩、产能膨胀,主要进口市场正在关闭;在过剩持续期间,进口钢坯将保持低价,而喀麦隆生产商面对的是全球最大产业的边际吨位。
- 第2章非洲是钢铁需求快速增长的唯一地区,而增长主要由进口满足2分钟 · 英文 13分钟本章结论:非洲钢材消费增长迅速,但人均水平仍很低,消费与产量之间的缺口由进口填补;撒哈拉以南非洲增加了轧机,却几乎没有炼铁能力,稀缺的资产是铁。
- 第3章建筑业、基础设施和城镇化将推动喀麦隆钢铁需求增长2分钟 · 英文 14分钟本章结论:推动钢材消费增长的因素在喀麦隆均已具备,需求必将增长;制约因素是财政而非实物需求,拖欠款项、较高的债务困境风险和有限的外汇储备将决定增长速度。
- 第4章喀麦隆进口的是含铁原料和板材,而不是钢筋1分钟 · 英文 11分钟本章结论:进口结构是本文最重要的单项证据。喀麦隆并不缺棒材,缺的是制造棒材的金属,以及本国不轧制的板材和重型产品。
- 第5章喀麦隆钢厂的轧制能力超过市场需求,却无法获得足够的铁2分钟 · 英文 11分钟本章结论:保护措施(2016年钢筋进口禁令、强制标准和核定价格)催生了轧制产能,却没有催生炼铁能力;制约产量的是原料,而不是轧机。
- 第6章CEMAC带来5亿美元的区域市场,但邻国正在建设自己的钢厂1分钟 · 英文 11分钟本章结论:区域市场真实存在且在增长,但竞争日趋激烈;区域机会更有利于邻国不生产的产品,如钢坯和型材,而不是钢筋。
- 第7章到2040年需求可能达到70万至120万吨,且在所有情景下含铁原料缺口都会扩大1分钟 · 英文 12分钟本章结论:在三种情景下,喀麦隆钢材表观消费量都将显著增长;型材和板材需求增速高于钢筋,而含铁原料缺口在所有情景中持续扩大。这些是示意性情景,而非预测。
- 第8章当前价格有利于再轧;新生产商必须在铁的成本上取胜,而非依赖钢筋价格2分钟 · 英文 19分钟本章结论:钢筋价格由行政核定且易受政策变化影响,持久的竞争基准是进口钢坯的到岸成本;以进口含铁原料生产,克里比钢坯的现金成本仅在区间低端与之持平,含铁原料成本及其关税和电价是决定性变量。
- 第9章新生产商通过供应含铁原料、型材和认证质量创造最大价值2分钟 · 英文 15分钟本章结论:任何新钢铁生产商的优先次序应为:第一,含铁原料(当前为商品钢坯,长期为矿基铁);第二,重型型材、梁和钢结构;第三,仅在能以认证质量、稳定供应和区域覆盖实现差异化时,才生产钢筋和线材。
- 第10章政策应将保护从成品棒材转向质量、含铁原料和公平贸易2分钟 · 英文 13分钟本章结论:现行政策保护了生产的最后环节,催生了三倍于市场的轧制能力,而含铁原料却以10%的关税进口,线材关税仅5%,低于其原料钢坯;更有效的政策工具在其他方面。
- 第11章证据缺口:我们尚不知道什么,以及将如何解决2分钟 · 英文 5分钟本章结论:本文的结论对主要不确定性是稳健的:在所有情景下,缺口都在含铁原料、型材和板材,而不在钢筋。但若干基础数字是估计值、已经过时或不完整,无法获得来源的数字一律不予发布。
附录
延伸阅读
相关白皮书
引用本白皮书
CS-WP-04
Cameroon Steel(2026)。喀麦隆钢铁缺口在于含铁原料,而非钢筋(中文摘要版)。白皮书04,CS-WP-04。https://www.cameroon-steel.com/zh/library/market-outlook/
- 编号
- CS-WP-04
- 版本
- 2026年10月10日
- 状态
- 第一版(摘要版)
- 发布范围
- 公开