白皮书01 · 价值链 · 中文摘要版
从矿石到钢铁:喀麦隆缺失的环节是炼铁,而非轧钢
喀麦隆拥有矿石和不断增长的市场,却鲜能获取价值:缺口在上游,即含铁原料和钢坯。
推算 按网站生成时的中文摘要版书稿统计字数和阅读时长;英文全文按词数折算。
本页为中文摘要版:完整翻译执行摘要,逐章概述主要结论;各章页面另附英文全文。 另有在线版本:Édition française complèteFull English edition
执行摘要
研究结论
阅读完整执行摘要喀麦隆铁矿储量可观、部分为高品位,建筑市场不断增长,却只获取了从矿山到建筑工地之间价值的一小部分。缺口在上游,即含铁原料和钢坯。2023年《矿业法》规定的本地转化,加上在克里比分期建设的钢铁产业链,可以把矿石出口转化为工业价值。
5.17亿吨
姆巴拉姆(Mbalam)-纳贝巴储量,含铁62.2%,其中约1.54亿吨位于喀麦隆境内(Mbarga),约3.63亿吨位于刚果(布)境内(Nabeba);JORC规范2012年版,2015年5月报告[O05]
41.2万吨
16.1万吨
2023年钢坯进口,为最大单项进口[C06]
15%
矿山产量用于本地转化的最低比例,《矿业法》第40条第4款[Z42]
来源:白皮书01,执行摘要;方括号内的标记对应英文版附录中的资料来源列表。
主要结论
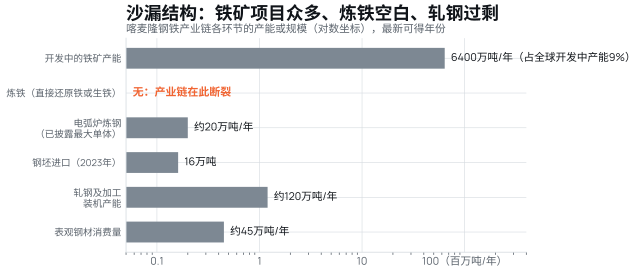
- 喀麦隆钢铁产业链有两端而无中段。喀麦隆开发中的铁矿产能达6400万吨/年,项目规模居全球第四[G18];钢材轧制及加工产能约120万吨/年[C38]。两者之间没有球团,没有直接还原,也没有高炉;据Midrex的工厂统计,2025年整个撒哈拉以南非洲的直接还原铁(DRI)产量仅为9万吨[T13]。
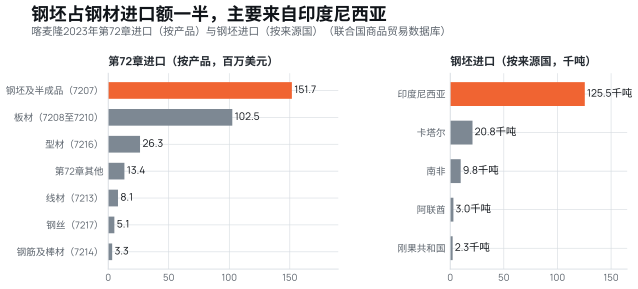
- 进口账单实质上是含铁原料账单。 2025年第72章进口量增长33%,达41.2万吨,价值1701亿中非法郎;加上第73章钢铁制品,钢铁占贸易逆差的13.0%[C05]。2023年钢坯是最大单项进口,达16.14万吨,约占第72章进口支出的一半,其中78%来自印度尼西亚[C06]。
- 轧钢已经饱和,原料才是制约。钢筋产能为62.7万吨/年,约为国内需求18万吨/年的3.5倍[C30];轧钢厂开工率约为50%[C38][C40],本地废钢仅能满足其约40%的需求[C38]。2026年9月,最大生产商向非洲进出口银行(Afreximbank)借款4000万欧元,专门用于进口钢坯[C38][C39]。
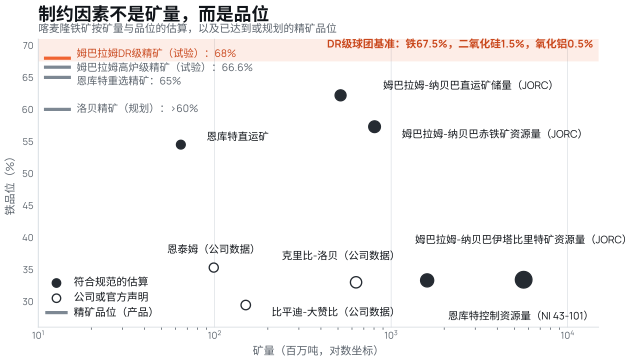
- 制约因素不是矿量,而是品位。唯一符合规范的储量姆巴拉姆-纳贝巴(Mbalam-Nabeba)拥有含铁62.2%的储量5.17亿吨,其中约1.54亿吨位于喀麦隆境内(Mbarga),约3.63亿吨位于刚果(布)境内(Nabeba);另有含铁33.4%的条带状含铁石英岩(itabirite,伊塔比里特矿)56.38亿吨,其中39.24亿吨位于喀麦隆境内的Mbarga[O05]。其直运矿(DSO, direct-shipping ore)适合出口和高炉,而不适合气基直接还原;后者需要含铁约67.5%、二氧化硅和氧化铝含量低的球团[N16]。满足这一基准的含铁68%精矿,迄今仅在2014年的试验中制得[O04]。
- DR级原料在全球稀缺,因而价值更高。商品直接还原级(DR级)球团需求可能从2022年的4640万吨增至2033年的1.173亿吨,其中3160万吨/年尚无明确供应来源[N01];仅中东和北非在未来几年内就需增加3000万至4000万吨/年[N02]。喀麦隆的DR级精矿在国内外都会有买家。
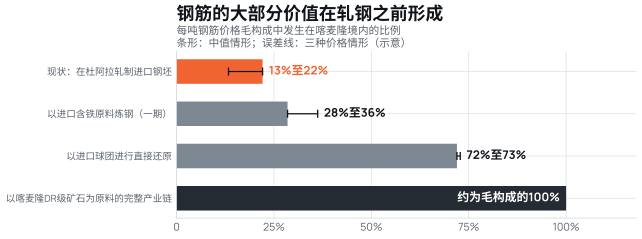
- 每吨钢筋的大部分价值在轧钢之前形成。按2025年和2026年的时点价格,矿石和炼铁占每吨钢筋价值的64至72%,熔炼占6至15%,轧制占13至22%(示意,见第8章)。1吨DR级精矿一路加工成钢筋后的价值,约为同一吨精矿作为矿石出售时价值的3.6倍。
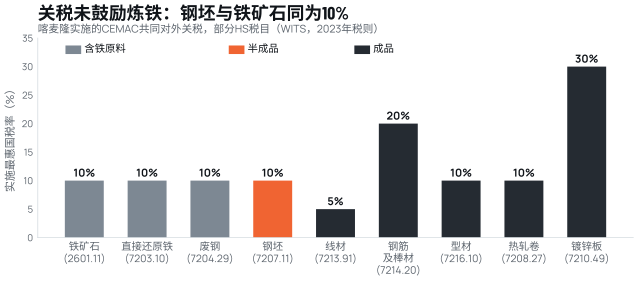
- 政策已要求本地转化,但尚未使其具备融资可行性。《矿业法》第40条第4款规定了15%的最低比例[Z42],姆巴拉姆和洛贝的采矿协议均含有15%条款[O17][O33],总理府下设的委员会自2025年12月起协调矿业与冶金一体化[Z79]。但尚无公开文本界定转化方式、品位、价格或时间,而且关税对钢坯与铁矿石同样征收10%[P24]。
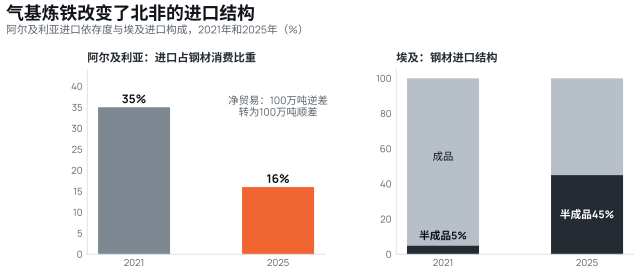
- 成功的产钢国都是从港口的炼钢厂或直接还原厂向上游反向建设的。阿尔及利亚依靠气基直接还原铁,在2021年至2025年间由100万吨钢材逆差转为100万吨顺差[A04];埃及轧钢能力超过炼铁能力后,进口转向钢坯[A07];越南以进口矿石建成沿海钢铁综合体[N13]。尼日利亚的阿贾奥库塔(Ajaokuta)是一个各要素互不匹配的巨型项目,至今从未产出钢水[N14]。
- 在克里比分期建设的产业链可以逐步获取价值。先建炼钢厂,有需求证据后再建型材轧机,待品位、天然气和规模条件具备后,再以喀麦隆精矿进行直接还原。Cameroon Steel的参考配置RC-1展示了这一顺序:一期额定产能30万吨/年(预计持续产量27万至30万吨),目标2029年起开工建设、2030年下半年首炉出钢,2034年后逐步达到100万吨/年的设计产能,并为更晚建设的约100万吨/年直接还原铁预留空间(规划值/指示性)[F01][X04]。一期的钢坯既可轧成线材和钢筋,也可出售给现有轧钢厂,后者约60%的炉料依赖进口[C38];以进口含铁原料生产时,它只能在关税保护下竞争,节省的外汇与这些轧钢厂相差无几(白皮书09)。
- 克里比是枢纽,其后续环节必须落实。克里比拥有水深16米的码头[Z37]、设有钢铁产业集群的工业区[Z4]、自2026年底起供整个港区平台使用的225千伏100兆瓦供电[Z43],以及一个已于2026年7月失去液化天然气(LNG)买家的气田[E09]。直接还原模块每年约需90亿立方英尺天然气,约占2025年产量的12%[E04],还需要变电站后期330至400兆瓦阶段的稳定电力供应、散货装卸能力以及姆巴拉姆铁路。
各章摘要
12章,4个附录
每章摘要概述该章的结论和关键数字,并附一幅主要图表;各章页面之后附英文全文。方法、资料来源和数据表附录仅有英文版。
- 摘要执行摘要12分钟 · 英文 11分钟喀麦隆拥有储量可观、部分为高品位的铁矿资源和不断增长的建筑市场…
- 第1章缺口在上游:喀麦隆能轧钢,却不炼铁2分钟 · 英文 11分钟喀麦隆轧制的钢材已超过本国用量,却几乎不生产炼钢所需的铁。按2025年和2026年的时点市场价格,喀麦隆缺失的从矿石到含铁原料的环节,约占每吨钢筋价值的十分之七。
- 第2章喀麦隆铁矿储量充足,品位决定工艺路线2分钟 · 英文 11分钟喀麦隆的铁矿资源以数十亿吨计,矿量并不制约本地炼钢,品位才是关键。唯一符合规范的储量是含铁62.2%的直运矿(DSO),适合出口和高炉;气基直接还原所需的含铁67至68%的产品,迄今仅在试验中制得。
- 第3章喀麦隆进口的是含铁原料和板材,而非钢筋2分钟 · 英文 11分钟喀麦隆每年消费约45万吨钢材,2025年第72章钢铁进口41.2万吨,比2024年增长三分之一。最大单项进口不是成品,而是本国轧钢厂的原料钢坯,其次是板材和型材。钢筋自2016年起禁止进口,已成为国内产品,甚至用于出口。
- 第4章成功的产钢国使炼铁与本国天然气、矿石和市场相匹配2分钟 · 英文 13分钟六个产钢国的经验表明了什么能把矿石变成钢铁工业。埃及和阿尔及利亚依托廉价天然气和模块化直接还原,在数年内替代了进口;巴西和印度说明仅靠矿产财富不能形成钢铁产业链;越南说明临港钢铁综合体可以先用进口矿石;尼日利亚则显示了与矿石、燃料和物流不相匹配的巨型项目的代价。
- 第5章政策已要求本地转化,但尚未使其具备融资可行性2分钟 · 英文 10分钟喀麦隆的政策框架已从保护轧钢厂转向要求每座矿山将部分产量在国内转化。法律、采矿协议和总理府的专门机构已指向同一目标;仍然缺少的,是把义务变成可融资供应合同的配套机制。
- 第6章分期构建产业链:先炼钢,再轧型材,最后以喀麦隆矿石炼铁2分钟 · 英文 15分钟从矿石出口走向工业增值,最快且可信的路径是从炼钢厂反向构建产业链:先在喀麦隆熔炼和浇铸钢坯,再生产型材和重型长材,最后在品位、天然气和规模条件具备时,以喀麦隆精矿进行直接还原。
- 第7章克里比是枢纽:矿石、天然气、电力与深水港在此交汇2分钟 · 英文 12分钟在喀麦隆,只有克里比同时具备深水港、在产气田、在建高压电源、设有钢铁产业集群的工业区,以及规划中的铁矿铁路终点。克里比已基本具备建设一期炼钢厂的条件,但后续各期所需的天然气、铁路和散货码头尚未落实。
- 第8章炼铁是最大价值所在,炼钢厂是通向它的大门2分钟 · 英文 12分钟按2025年和2026年的时点市场价格,矿石和炼铁合计占每吨钢筋市场价值的64至72%,轧制占13至22%,熔炼占6至15%。喀麦隆的轧钢厂目前只获取轧制环节;炼钢厂是通向炼铁这一最大价值的大门。
- 第9章十六项风险中四项为关键风险,且多与含铁原料和能源有关2分钟 · 英文 10分钟矿石至钢铁产业链面临十六项实质性风险,其中四项既可能发生、影响又严重:R1 钢筋饱和、R2 含铁原料短缺、R3 DR级原料、R6 稳定电力。其中三项涉及含铁原料或能源;第四项钢筋饱和,则是只轧钢、不炼铁所遗留的问题。
- 第10章政策建议:让15%规则真正产出铁2分钟 · 英文 11分钟喀麦隆已拥有矿石、港口、气田,以及2023年确立的本地转化法律原则。要把矿石出口转化为工业价值,还需要三件事:使15%义务成为可融资的DR级原料供应的实施细则;鼓励炼铁而非轧钢的能源和贸易政策;以及从克里比炼钢厂起步、分期推进的产业链。
- 第11章证据缺口:尚待查明的问题及解决途径2分钟 · 英文 8分钟本文结论所依据的公开证据…
附录
延伸阅读
相关白皮书
引用本白皮书
CS-WP-01
Cameroon Steel(2026)。从矿石到钢铁:喀麦隆缺失的环节是炼铁,而非轧钢(中文摘要版)。白皮书01,CS-WP-01。https://www.cameroon-steel.com/zh/library/ore-to-steel/
- 编号
- CS-WP-01
- 版本
- 2026年10月10日
- 状态
- 第一版(摘要版)
- 发布范围
- 公开