Livre blanc 06 · Synthèse · Édition française
Synthèse : un départ bas carbone que seule la mesure peut transformer en atout
Une aciérie électrique implantée à Mboro et alimentée par le réseau camerounais, à dominante hydroélectrique, pourrait produire des billettes, du fil machine et du rond à béton (armatures) avec une intensité carbone d’environ un tiers de la moyenne mondiale. Notre estimation illustrative pour la première phase de la configuration de référence (RC-1) s’établit à environ 0,32 tonne de CO2 par tonne de produit dans les périmètres 1 et 2 (émissions directes sur site et électricité achetée) et à environ 0,58 tonne une fois incluses les émissions du fer de réduction directe (DRI) importé, contre une moyenne mondiale de 1,92 tonne en 2024. Il s’agit d’estimations, non de mesures. Cet avantage est réel mais conditionnel : il dépend d’une électricité bas carbone garantie, de la teneur en carbone des unités de fer enfournées et d’une mesure suffisamment rigoureuse pour être vérifiée. Les mécanismes d’ajustement carbone aux frontières, au premier rang desquels celui de l’Union européenne, en phase définitive depuis le 1er janvier 2026, transforment une faible intensité vérifiée en avantage de prix face à l’acier issu du minerai, et le minerai de fer et l’hydroélectricité de l’Afrique centrale offrent au Cameroun l’option, à long terme, de produire lui-même du fer bas carbone.
Dans ce chapitre (4)
ES.1 Douze constats
- C’est le choix de la filière, et non l’effort à la marge, qui fixe l’intensité carbone de l’acier. L’acier représente environ 7 % à 8 % des émissions mondiales de gaz à effet de serre [S02]. Selon les données 2024 de worldsteel, la filière haut fourneau émet 2,34 t CO2 par tonne d’acier brut, la réduction directe au gaz associée à un four à arc électrique (FAE) 1,47 t et le FAE à ferraille 0,69 t, pour une moyenne mondiale de 1,92 t [S01]. L’Afrique produit déjà 89 % de son acier brut au FAE [S03].
- Le réseau camerounais émet environ deux fois moins de carbone que la moyenne mondiale. L’intensité moyenne de l’électricité camerounaise était d’environ 226 g CO2e/kWh en 2024, contre 471 g pour le monde et 717 g pour l’Afrique du Sud [S48]. L’hydroélectricité a assuré environ 72 % de la production en 2024 selon les données d’Ember et, selon celles du régulateur, environ 90 % en 2025, après la mise en service complète de la centrale de Nachtigal (420 MW) [S49][S50] ; les deux jeux de données n’ont pas la même couverture. L’application du taux d’émission fossile de 2024 au mix de 2025 suggère une moyenne d’environ 74 à 96 g/kWh (dérivé, indicatif). La valeur de 226 g/kWh est donc prudente au regard de la moyenne, mais pas du facteur marginal : tant que la ligne d’évacuation de Nachtigal et le réseau sud ne sont pas renforcés, une nouvelle charge à Kribi peut être desservie à la marge par des centrales au gaz ou au fioul à environ 770 g/kWh, ce qui ajouterait jusqu’à environ 0,5 t par tonne pendant les heures où les centrales thermiques sont marginales (dérivé).
- L’empreinte illustrative de la première phase est d’environ 97 000 t de CO2 par an dans les périmètres 1 et 2. À sa capacité nominale de 0,3 Mt/an, la phase 1 de RC-1 émettrait environ 31 900 t de façon directe sur site (périmètre 1) et environ 65 300 t au titre de l’électricité achetée au réseau, émises dans les centrales (périmètre 2). Des sources mineures non modélisées (gazole des engins, GPL et SF6 des appareillages électriques) y ajouteraient environ 3 000 à 7 000 t (hypothèse). Le DRI ou le fer briqueté à chaud (HBI) importé y ajoute environ 76 200 t en amont. À la production soutenue attendue de 270 000 à 300 000 t par an, les totaux annuels sont inférieurs d’au plus 10 % et les intensités inchangées. À la capacité de conception de 1 Mt/an, les chiffres sont d’environ 328 000 t (périmètres 1+2) et 582 000 t amont des unités de fer compris ; l’intensité reste proche de 0,33 et 0,58 t par tonne. Avec un four à la valeur haute de planification d’environ 490 kWh par tonne pour une charge à 30 % de DRI, au lieu de 450, chaque intensité augmente d’environ 0,01 t (dérivé de la configuration de référence RC-1).
- Les unités de fer enfournées pèsent plus que tout autre choix pris isolément. Porter de 30 % à 50 % la part de DRI importé dans la charge ajoute environ 0,18 t par tonne ; la ramener à 20 % fait gagner environ 0,09 t. L’intensité amont de ce DRI (0,5 à 0,9 t par tonne de DRI) fait varier le résultat d’environ 0,07 t dans un sens ou dans l’autre, et le facteur d’émission du réseau (200 à 300 g/kWh) de −0,03 à +0,07 t. Pris un par un, ces paramètres maintiennent l’intensité de la phase 1 entre environ 0,49 et 0,75 t par tonne ; à leurs extrêmes conjoints, elle varie d’environ 0,42 à 0,95 t (dérivé).
- L’avantage tient autant au réseau qu’au four. La même aciérie raccordée à un réseau de moyenne mondiale émettrait environ 0,81 t par tonne amont des unités de fer compris, et environ 1,05 t sur le réseau sud-africain. Sur cette base d’empreinte complète, elle perdrait son avance sur la moyenne des FAE à ferraille à partir d’un facteur d’émission du réseau d’environ 340 g/kWh (dérivé). Une électricité bas carbone garantie par contrat relève donc d’une décision carbone, et pas seulement d’une décision énergétique.
- Une même usine peut déclarer en toute honnêteté sept chiffres différents. Selon le périmètre retenu, la même tonne de phase 1 porte environ 0,11 t (périmètre 1 seul), 0,11 t (périmètres 1+2 avec un contrat d’électricité hydroélectrique selon la méthode fondée sur le marché), 0,20 t (périmètres 1+2 au facteur de contrôle 2025 de 96 g/kWh), 0,32 t (périmètres 1+2 à la moyenne du réseau de 2024), 0,36 t (base MACF de l’UE, qui compte pour l’acier les émissions directes et celles des précurseurs mais pas l’électricité achetée), 0,54 t (par tonne d’acier brut, sur la base ISO 14404 et worldsteel) ou 0,58 t (la même chose, par tonne de produit). La crédibilité suppose d’indiquer le périmètre à chaque fois et de recourir à une vérification par un tiers.
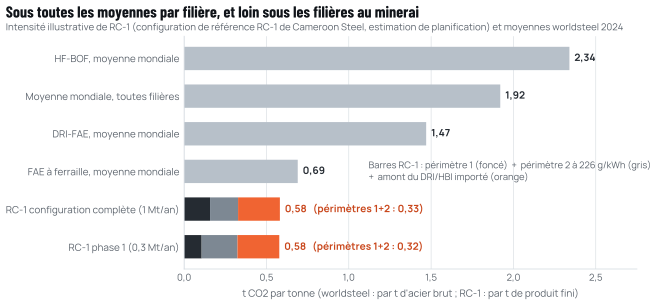
Source : worldsteel, Sustainability Indicators 2025 (données 2024) [S01] ; configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 [S90] ; modèle WP06 (annexe A).
- Les mécanismes d’ajustement carbone aux frontières récompensent une faible intensité vérifiée face à l’acier issu du minerai, et ils taxent le fer importé de RC-1, non son réseau. Le mécanisme d’ajustement carbone aux frontières de l’Union européenne (MACF) couvre les boulettes de minerai de fer, le DRI, les billettes, le rond à béton et le fil machine [S27]. Pour l’acier, il compte les émissions directes et les émissions directes intrinsèques des précurseurs tels que le DRI, mais pas l’électricité achetée : le réseau bas carbone du Cameroun ne procure donc aucun avantage au titre du MACF [S27]. Le prix des certificats était de 82,32 €/t CO2 pour le troisième trimestre 2026 [S26], et l’allocation gratuite qui protège les producteurs européens passe de 97,5 % du référentiel en 2026 à zéro en 2034 [S28]. À titre d’illustration, à prix constant de 2026 et avec le référentiel de la bobine laminée à chaud comme approximation pour les produits longs, une tonne de produit de phase 1 de RC-1 destinée à l’UE (0,36 t sur la base MACF, dont environ 70 % au titre du DRI importé) supporterait un coût MACF d’environ 24 € en 2026, porté à 30 € en 2034 ; en 2034, l’acier DRI au gaz-FAE supporterait environ 82 à 121 € et l’acier de haut fourneau environ 99 à 193 €. Un four 100 % ferraille paierait moins que RC-1, environ 3 à 9 €, car la ferraille ne porte aucune émission de précurseur. Les exportateurs dépourvus de données vérifiées se voient appliquer des valeurs par défaut majorées de 10 % en 2026, de 20 % en 2027 et de 30 % à partir de 2028 [S31].
- Le fer vert est une option de long terme pour l’Afrique centrale, et non un produit de court terme. Selon les statistiques d’usines de Midrex, l’Afrique subsaharienne a produit 0,09 Mt de DRI en 2025, sur un total mondial de 151 Mt, ses usines au gaz étant à l’arrêt [S13] ; worldsteel, dont les chiffres incluent des estimations pour des usines hors de ce recensement, évalue la production de l’Ouganda, du Kenya et de la Tanzanie à environ 2,7 Mt [S03]. Le minerai de qualité DR est rare (environ 3 % du commerce maritime dépassait 66 % de Fe selon l’évaluation de l’IEEFA de 2022 [S75]), et le minerai à enfournement direct annoncé pour Mbalam titre un peu plus de 62 % de Fe [S72], soit une qualité pour haut fourneau. Un module national de réduction directe exigerait un enrichissement et un bouletage, un contrat de gaz et, pour l’hydrogène, une électricité à l’échelle d’une grande centrale hydroélectrique : environ 0,9 à 1,0 TWh par an pour les seules unités de fer de RC-1 et 2,4 à 2,8 TWh pour un module de 1 Mt/an, à comparer aux 3,6 TWh livrés par Nachtigal en douze mois (dérivé) [S52].
- La plateforme de l’usine est à l’abri de la mer ; l’interface portuaire et le réseau de drainage ne le sont pas. Le site se trouve à environ 40 à 100 m au-dessus du niveau de la mer (valeur arrondie, à confirmer par levé) [S106] et à environ 3 à 4 km à l’intérieur des terres (livre blanc 07, tableau D.1). Les enjeux de conception sont les pluies extrêmes (une pluie journalière centennale de 264 mm à la station de Kribi [S60], qu’une majoration d’environ 7 % par degré de réchauffement [S59] porterait à environ 280 à 300 mm), la chaleur et l’humidité pour le personnel de l’aciérie, et un littoral qui a reculé en moyenne d’environ 2 m par an entre 2015 et 2020 [S62].
- La circularité commence par la ferraille, et le Cameroun en manque. La phase 1 de RC-1 nécessite environ 254 000 t de ferraille par an à capacité nominale ; la seule estimation publiée du gisement national est de 53 000 à 62 000 t par an (données de 2006) [S88], et les aciéries existantes importent déjà une grande partie de leur charge [S89]. RC-1 retient donc environ 30 000 t par an de ferraille nationale (fourchette de 0 à 60 000 t, hypothèse) et importe le solde, ce qui porte les réceptions portuaires de la phase 1 en matières métalliques et consommables à environ 351 000 t par an (dérivé). L’usine produirait aussi environ 45 000 t de laitier, utilisable en technique routière après essais, et environ 4 800 t de poussières de four dangereuses contenant de l’ordre de 1 000 à 1 400 t de zinc par an (dérivé), que la pratique européenne recycle presque intégralement [S69].
- Les prêteurs appliqueront leurs règles climatiques les plus exigeantes dès la première phase. À 226 g/kWh, les émissions de procédé et l’électricité achetée de la phase 1 atteignent environ 97 000 t par an ; avec le gazole, le GPL et le SF6, le total est d’environ 100 000 à 104 000 t. La phase 1 se situe donc au niveau du seuil de 100 000 t des Principes de l’Équateur pour les périmètres 1+2, ou à proximité immédiate, et les phases suivantes le dépassent nettement [S22]. Cameroon Steel doit donc prévoir, dès la phase 1, une évaluation des risques liés au changement climatique, une analyse des solutions de rechange et une déclaration publique annuelle. Sur l’échelle mobile de ResponsibleSteel, l’intensité illustrative de RC-1 franchit largement le niveau de progrès 1, mais reste loin du seuil « quasi zéro » de l’AIE [S37][S06].
- Les leviers connus réduisent l’empreinte d’environ 40 % ; le fer vert permet d’aller plus loin. L’efficacité énergétique, la réduction des émissions directes, un réseau à environ 100 g/kWh, davantage de ferraille dans la charge (nationale ou importée) et un DRI moins carboné et certifié ramèneraient l’intensité de la configuration à 1 Mt/an d’environ 0,58 à environ 0,35 t par tonne ; des unités de fer produites à l’hydrogène la porteraient à environ 0,26 t (illustratif). Nous recommandons dix actions, au premier rang desquelles un contrat d’électricité bas carbone garantie, une spécification carbone pour chaque cargaison d’unités de fer, une déclaration vérifiée dès la première coulée et une étude précoce d’un concentré de qualité DR.
ES.2 Ce qu’est ce livre blanc, et ce qu’il n’est pas
Ce document est le sixième d’une série de dix livres blancs publics dans lesquels Cameroon Steel expose les éléments probants qui fondent son projet de Mboro, dans la Zone industrialo-portuaire de Kribi. Il porte sur le carbone : combien émettrait au Cameroun une aciérie électrique moderne de produits longs, comment ces émissions doivent être mesurées et déclarées, ce que les mécanismes d’ajustement carbone aux frontières impliquent pour elle, comment gérer son exposition à un climat qui change, et comment l’usine pourrait évoluer, en deux décennies, vers un acier à très faible teneur en carbone.
Les données de projet présentées ici proviennent de la configuration de référence RC-1 de Cameroon Steel, estimation de planification établie pour le débat public et réglementaire. RC-1 décrit une usine réalisée par phases, d’une capacité de conception de 1 Mt/an, comme annoncé publiquement en janvier 2025 [S73] : d’abord une aciérie électrique, un four-poche et une coulée continue de billettes (phase 1, capacité nominale de 0,3 Mt/an, production soutenue attendue de 270 000 à 300 000 t par an), puis des laminoirs à profilés et une capacité de fusion supplémentaire, avec une réserve foncière pour un futur module de réduction directe susceptible de traiter du minerai camerounais. Les travaux doivent commencer au premier trimestre 2029, pour une première coulée au second semestre 2030 et une montée en cadence en 2031 (objectifs). L’aciérie de la phase 1 produit des billettes, et sa production peut basculer entre produits laminés (fil machine et rond à béton) et billettes marchandes destinées aux relamineurs existants, qui importent aujourd’hui une grande partie de leur charge [S89]. Ce tonnage vise à remplacer des billettes et du fil machine importés et à exporter vers la CEMAC, et non le marché national du rond à béton, dont les capacités dépassent déjà la demande (livre blanc 04). L’empreinte est calculée pour une production entièrement laminée, en multipliant les volumes de RC-1 par des ratios de consommation et des facteurs d’émission publiés ou supposés, chacun assorti d’une plage ; une tonne vendue sous forme de billette en porte moins (chapitre 4). Il s’agit d’une estimation établie avant les études d’ingénierie de base, et non d’une mesure ni d’une garantie.
ES.3 Organisation du livre blanc
Tableau ES.1 Les questions auxquelles répond chaque chapitre
| Chapitre | Question | Principales illustrations |
|---|---|---|
| 1 L’acier et le climat | Pourquoi la filière compte-t-elle plus que tout le reste ? | Intensités par filière ; parts des filières ; anatomie des émissions selon l’AIE |
| 2 Comptabiliser le carbone de l’acier | Que faut-il compter, et selon quel référentiel ? | Matrice des référentiels ; une usine, sept chiffres |
| 3 Le facteur d’émission du réseau | Quelle part de l’avantage revient au système électrique camerounais ? | Mix de production ; intensités des réseaux ; courbe de sensibilité |
| 4 Une empreinte illustrative | Qu’émettrait RC-1, phase par phase, et qu’est-ce qui fait varier le résultat ? | Empreinte par phase ; cascade ; tornade ; carte de chaleur |
| 5 Les mécanismes d’ajustement carbone aux frontières | Que signifieraient concrètement les prélèvements aux frontières de l’UE et du Royaume-Uni ? | Montée en charge ; exposition brute et nette |
| 6 Le fer vert | L’Afrique centrale peut-elle produire du fer bas carbone, et à quelles conditions ? | Production de DRI ; échelle des filières ; besoin électrique de l’hydrogène ; trajectoire pas à pas |
| 7 Risques climatiques et adaptation | Que signifie un climat qui change pour une aciérie côtière ? | Pluviométrie ; extrêmes ; niveau de la mer et trait de côte |
| 8 La circularité | Que deviennent la ferraille, le laitier et les poussières ? | Résidus ; besoin en ferraille ; part de ferraille |
| 9 Financement et référentiels | Qu’exigeront les prêteurs, les acheteurs et les certificateurs ? | Seuils des prêteurs ; échelles mobiles |
| 10 Trajectoire et recommandations | Que faut-il faire, qui doit le faire, et quand ? | Cascade de la trajectoire ; trajectoire ; dix recommandations |
| 11 Lacunes de connaissance | Qu’ignore-t-on encore, et comment y remédier ? | Registre des lacunes |
Source : Cameroon Steel, le présent livre blanc.
ES.4 Ce que Cameroon Steel entend faire de ces constats
Les constats débouchent sur une courte liste de décisions qui fixent la performance carbone de l’usine pour des décennies et qu’il vaut mieux prendre avant la commande des équipements. La première concerne l’électricité : une aciérie électrique n’est jamais plus propre que l’électricité qu’elle consomme ; un contrat d’approvisionnement garanti, adossé à une production bas carbone identifiée, et un raccordement qui maintient le four sur l’hydroélectricité pendant la saison sèche constituent donc, après le choix de la filière, la décision carbone la plus précieuse. La deuxième concerne les unités de fer : chaque cargaison de DRI ou de HBI doit être accompagnée de données carbone vérifiées et d’un plafond d’intensité contractuel, puisque, au titre du MACF, c’est le DRI et non l’électricité qui détermine l’essentiel de la charge sur une tonne destinée à l’UE ; et la part de ferraille dans la charge doit croître à mesure que la collecte nationale et les contrats d’importation le permettent. La troisième concerne la mesure : l’usine doit être instrumentée, et son inventaire conçu dès l’origine pour rendre compte selon le GHG Protocol, la norme ISO 14404 et le MACF de l’UE, avec une vérification par un tiers accrédité, afin que les acheteurs puissent utiliser des valeurs réelles plutôt que des valeurs par défaut. La quatrième concerne l’optionalité : le foncier, les réseaux et les autorisations nécessaires à un futur module de réduction directe doivent être préservés, tandis que l’inconnue décisive, à savoir la possibilité de valoriser économiquement le minerai camerounais en boulettes de qualité DR, doit être étudiée sans tarder.
Rien de tout cela ne rend l’acier camerounais « vert » aujourd’hui. Cela place en revanche une usine nouvelle du bon côté de la ligne de partage du carbone dès sa première coulée, avec une trajectoire crédible et mesurable pour aller plus loin à mesure que l’électricité, les unités de fer et le financement le permettront. Le chapitre 10 détaille les recommandations, et le chapitre 11 recense les lacunes de connaissance à combler avant que les chiffres illustratifs du présent livre blanc puissent devenir des valeurs mesurées. D’autres livres blancs de la série traitent du système électrique (livre blanc 05), du choix de la filière (livre blanc 03) et du marché de la production de la phase 1, y compris le coût d’une billette produite à Kribi comparé à celui d’une billette importée (livre blanc 04, chapitre 8).
Déclaration d’intérêts. Ce livre blanc est publié par Cameroon Steel, qui développe une aciérie à Kribi. Il est rédigé pour éclairer le débat public ; son analyse est indépendante de toute offre commerciale, et chaque chiffre est sourcé ou assorti de son statut.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S02Climate change and the production of iron and steel (document d’orientation). worldsteel.worldsteel.org/climate-action/climate-change-and-the-production-of-iro…
- S01Sustainability Indicators 2025 report (2024 data; route table added February 2026). worldsteel, nov. 2025 ; mis à jour févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S03World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S48Carbon intensity of electricity generation (données Ember). Our World in Data, jeu de données consulté le 10 oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S49Electricity production by source (données Ember et Energy Institute). Our World in Data, jeu de données consulté le 10 oct. 2026.ourworldindata.org/grapher/electricity-prod-source-stacked
- S50Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator, Cameroon), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S90Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S27Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism, Annexes I and II. Official Journal of the EU, L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- S26Price of CBAM certificates. European Commission, DG TAXUD, dernière mise à jour le 5 oct. 2026.taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- S28Directive (EU) 2023/959 amending the EU Emissions Trading System Directive. Official Journal of the EU, L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023L0959
- S31EU Commission finalizes CBAM benchmarks, default values ahead of January 2026 launch. EUROMETAL, dévers 2025.eurometal.net/eu-commission-finalizes-cbam-benchmarks-default-values-a…
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S75Iron Ore Quality a Potential Headwind to Green Steelmaking. Institute for Energy Economics and Financial Analysis (IEEFA), juin 2022.ieefa.org/sites/default/files/2022-06/Iron%20Ore%20Quality%20a%20Poten…
- S72Kribi : le Premier ministre, chef du gouvernement est là (pose de la première pierre du complexe sidérurgique de Kribi). Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S52Énergie : Nachtigal franchit le cap des 3,6 TWh injectés dans le réseau en un an. Journal du Cameroun, 15 juin 2026.fr.journalducameroun.com/energie-nachtigal-franchit-le-cap-des-36-twh-…
- S106Modèle numérique de surface SRTM 30 m, consulté au moyen de l’API OpenTopoData. NASA ; OpenTopoData.opentopodata.org/datasets/srtm/
- S60Monographie du Nyong et des fleuves côtiers, Tome 1 (J.-C. Olivry). ORSTOM, juil. 1979.horizon.documentation.ird.fr/exl-doc/pleins_textes/divers11-03/01948.p…
- S59Climate Change 2021: The Physical Science Basis, Summary for Policymakers. IPCC Working Group I, 2021.ipcc.ch/report/ar6/wg1/downloads/report/IPCC_AR6_WGI_SPM.pdf
- S62Weakening of coastlines and coastal erosion in the Gulf of Guinea: the case of the Kribi coast (Fendoung, Tchindjang et Hubert-Ferrari), Land 11:1557. MDPI, 2022.doi.org/10.3390/land11091557
- S88La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Bidoung, Fomethe, Yantio, Melo), Déchets : revue francophone d’écologie industrielle no. 48. ENSP Yaoundé / MIPROMALO (Episciences), 4e trimestre 2007.eid.episciences.org/7942/pdf
- S89Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S69Recycling of electric arc furnace dust (récupération du zinc, procédé Waelz). Galvanizers Association, s.d., consulté le 10 oct. 2026.galvanizing.org.uk/?p=32698
- S22The Equator Principles EP4. Equator Principles Association, juil. 2020 (en vigueur le 1er oct. 2020).equator-principles.com/app/uploads/The-Equator-Principles_EP4_July2020…
- S37The Decarbonisation Progress Levels. ResponsibleSteel, 23 sept. 2024.responsiblesteel.org/resources/the-decarbonisation-progress-levels
- S06Achieving Net Zero Heavy Industry Sectors in G7 Members. International Energy Agency, 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
- S73Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
Citer ce chapitre
Cameroon Steel (2026). Un acier moins carboné au Cameroun : il pourrait atteindre le tiers de l’intensité carbone mondiale. Livre blanc 06, synthèse : Synthèse : un départ bas carbone que seule la mesure peut transformer en atout. CS-WP-06. https://www.cameroon-steel.com/fr/bibliotheque/lower-carbon-steel/executive-summary/
Source