Livre blanc 06 · Chapitre 10 · Édition française
Une trajectoire de décarbonation : environ 40 % de moins avec les leviers connus, davantage avec le fer vert
À partir de l’empreinte illustrative de la configuration à 1 Mt/an, environ 0,58 t CO2 par tonne amont des unités de fer compris, les leviers connus pourraient ramener l’usine RC-1 à environ 0,35 t : un peu d’efficacité au four et aux laminoirs, des émissions directes réduites, un réseau plus proche du mix de 2025, davantage de ferraille dans la charge (nationale ou importée) et un DRI moins carboné et certifié. Remplacer le DRI au gaz par des unités de fer produites à l’hydrogène la porterait à environ 0,26 t. Aucune de ces étapes n’est automatique, et les plus importantes dépendent d’autres acteurs : le système électrique, les fournisseurs d’unités de fer et l’économie de l’hydrogène. Les dix recommandations qui concluent ce chapitre exposent ce que Cameroon Steel ferait, et ce qu’elle demanderait à ses partenaires, pour maintenir l’usine sur cette trajectoire.
Dans ce chapitre (7)
10.1 Les leviers, par ordre d’importance
La figure 10.1 applique de façon cumulative une série de leviers à la configuration complète. Chaque paramètre reste dans la plage de la configuration de référence RC-1, à l’exception de l’étape du fer à l’hydrogène, dérivée de données de procédé publiées (chapitre 6). La séquence est illustrative ; les leviers peuvent être actionnés en parallèle et leur ordre ne préjuge pas du calendrier.
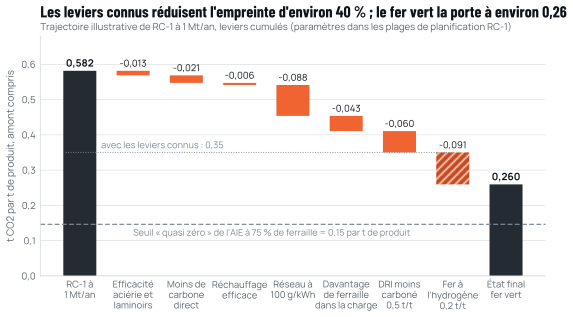
Source : modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90] ; surconsommation électrique liée au DRI [S15] ; intensité du fer à l’hydrogène dérivée de [S15] ; seuil « quasi zéro » de l’AIE [S06].
Tableau 10.1 Leviers de la trajectoire et leur effet illustratif à 1 Mt/an
| Levier | Évolution du paramètre | Effet, t CO2 par t de produit | Intensité cumulée | Effet annuel à 1 Mt/an, kt CO2 | Qui le maîtrise |
|---|---|---|---|---|---|
| Point de départ : RC-1 en configuration complète | Comme au chapitre 4 | 0,582 | |||
| Efficacité de l’aciérie et des laminoirs | Four de 450 à 420 kWh/t ; auxiliaires de 70 à 60 ; laminage de 110 à 95 | −0,013 | 0,569 | −13 | Exploitation, fournisseur de technologie |
| Réduction du carbone direct | Facteur direct du four de 0,10 à 0,08 t/t d’acier liquide | −0,021 | 0,547 | −21 | Exploitation |
| Réchauffage efficace | Gaz de 1,3 à 1,15 GJ/t (enfournement à chaud, récupération) | −0,006 | 0,541 | −6 | Conception, exploitation |
| Approvisionnement électrique moins carboné | De 226 à 100 g/kWh (niveau du mix de 2025 ou approvisionnement contracté) | −0,088 | 0,454 | −88 | Système électrique, contrat |
| Davantage de ferraille dans la charge (nationale ou importée) | Part de DRI de 30 % à 25 % | −0,043 | 0,411 | −43 | Collecte de la ferraille, contrats d’importation, achats |
| DRI/HBI moins carboné et certifié | Facteur amont de 0,7 à 0,5 t/t de DRI | −0,060 | 0,350 | −60 | Achats, fournisseurs |
| Avec les leviers connus | −0,232 | 0,350 | −232 | ||
| Unités de fer à l’hydrogène | Facteur amont de 0,5 à 0,2 t/t de DRI | −0,091 | 0,260 | −91 | Long terme : option fer vert (chapitre 6) |
Source : modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90] (annexe A). Valeurs illustratives ; effets annuels à capacité nominale.
Trois caractéristiques ressortent. Premièrement, les leviers opérationnels internes à l’usine (efficacité, carbone direct, réchauffage) sont réels mais modestes, environ 0,04 t par tonne au total. Ils doivent être actionnés, car ils permettent aussi de faire des économies, mais ils ne modifient pas la position carbone de l’usine. Deuxièmement, les deux leviers qui comptent le plus à moyen terme, le réseau et les unités de fer, se situent en grande partie hors de l’enceinte de l’usine : ils dépendent de contrats et de fournisseurs. Troisièmement, le passage de 0,35 à 0,26 t exige de changer la manière de produire le fer ; c’est pourquoi le fer vert, et non la conduite du four, constitue la frontière de long terme.
Même l’état final n’atteint pas le « quasi zéro ». À environ 75 % de ferraille, le seuil de l’AIE correspond à environ 0,15 t par tonne de produit [S06]. Combler l’écart restant exigerait un réseau plus proche de zéro, un réchauffage à l’hydrogène ou électrifié, et une réduction supplémentaire des émissions directes du four, par exemple en remplaçant le carbone de charge fossile par du carbone biogénique. Ce sont des options pour les années 2040, non des projets.
10.2 Ce que coûtent les leviers, et qui les paie
Les leviers diffèrent autant par leur coût que par leur ampleur. Les leviers opérationnels (efficacité du four et des laminoirs, consommation réduite d’électrodes et de carbone, enfournement à chaud) s’autofinancent généralement par la baisse des coûts d’énergie et de consommables, ce qui explique qu’ils soient de pratique courante dans les aciéries électriques bien conduites. Le levier du réseau dépend des conditions du contrat d’électricité : au Cameroun, les prix haute tension pratiqués en 2025 allaient d’environ 18,4 FCFA par kWh dans le cadre des contrats historiques à une estimation réglementaire d’environ 105 FCFA par kWh pour la moyenne reflétant les coûts, tous clients confondus [S50][S54], de sorte qu’une électricité bas carbone garantie et identifiée peut comporter une prime par rapport à l’énergie disponible la moins chère. Les leviers relatifs aux unités de fer dépendent du marché du DRI et du HBI bas carbone, encore étroit, que les analystes s’attendent à voir se tendre à mesure que la demande de charge de qualité DR dépassera l’offre [S11].
L’étape de l’hydrogène est la plus coûteuse. L’Energy Transitions Commission estimait que la décarbonation complète de l’acier coûterait environ 60 USD par tonne de CO2 évitée, soit environ 115 USD de plus par tonne d’acier, ramenés à environ 25 USD par tonne de CO2 et 50 USD par tonne d’acier là où une électricité propre très bon marché est disponible [S09]. La Mission Possible Partnership estimait la prime de l’acier primaire quasi zéro à environ 175 USD par tonne, soit environ 40 %, vers 2030, ce qui ajouterait environ 2 % au prix d’un bâtiment [S08]. Les mécanismes d’ajustement carbone aux frontières couvriront une partie de cet écart pour les produits exportés : le chapitre 5 a montré un écart illustratif au titre du MACF d’environ 70 à 160 € par tonne entre le produit RC-1 et un produit moyen de haut fourneau en 2034, au prix actuel du certificat ; comme le MACF taxe le DRI présent dans la charge de RC-1, des unités de fer produites à l’hydrogène à 0,2 t par tonne réduiraient aussi la charge propre de RC-1 d’environ 15 € par tonne (dérivé). Pour le marché national et régional, où aucun prix du carbone ne s’applique, l’étape de l’hydrogène exigerait une prime acheteur, un financement climatique concessionnel ou une hydroélectricité à très bas coût, et probablement les trois.
La conclusion pratique est une séquence : actionner immédiatement les leviers opérationnels, parce qu’ils sont rentables ; sécuriser par contrat les leviers du réseau et des unités de fer, parce que c’est là que se trouve l’essentiel du carbone ; et développer l’option hydrogène au rythme des éléments probants et de l’économie.
10.3 Une trajectoire indicative
La figure 10.2 inscrit la trajectoire dans un calendrier indicatif. La phase 1 fonctionnerait à environ 0,58 t par tonne dès sa première coulée, visée au second semestre 2030, et pendant sa montée en cadence en 2031 ; la configuration complète, si elle est réalisée après 2034, maintiendrait ce niveau ; les leviers connus pourraient la ramener à environ 0,35 t à la fin des années 2030 ; et des unités de fer produites à l’hydrogène pourraient la porter à environ 0,26 t dans les années 2040. Les périmètres 1 et 2 baisseraient d’environ 0,32 t par tonne en phase 1 (environ 0,33 t en configuration complète) à environ 0,20 t, principalement grâce au réseau.
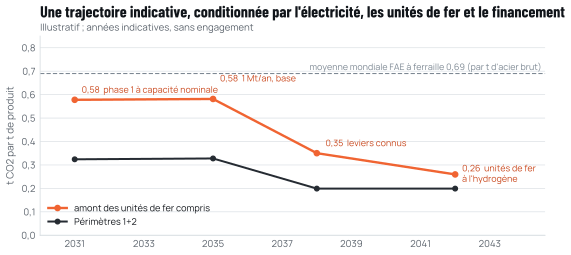
Source : modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90] ; phasage tiré du calendrier indicatif de RC-1 [S90] ; moyenne du FAE à ferraille de worldsteel [S01].
Chaque étape de la trajectoire est conditionnelle. Le levier du réseau exige les renforcements du réseau de transport et les contrats d’approvisionnement examinés au chapitre 3. Les leviers des unités de fer exigent des fournisseurs disposés à certifier leur teneur en carbone et, pour le fer à l’hydrogène, une électricité bas carbone garantie à un coût qu’un prix du carbone ou une prime acheteur puisse compenser. Le levier de la ferraille exige une filière de collecte qui n’existe pas encore à grande échelle. Cameroon Steel rendrait compte chaque année des progrès accomplis sur chaque levier, afin que la trajectoire puisse être confrontée aux faits plutôt qu’aux intentions.
10.4 Surveillance, déclaration et vérification dès la première coulée
La trajectoire ne vaut que ce que vaut la mesure qui la sous-tend. Le plan de surveillance de RC-1 reposerait sur quatre principes :
- Un seul jeu de données, plusieurs rapports. Un jeu de données unique et mesuré, couvrant les intrants carbonés (électrodes, carbone de charge, fondants, gaz), l’électricité par poste, les unités de fer achetées avec les données de leurs fournisseurs et la production par produit, alimente tous les rapports : l’inventaire d’entreprise selon le GHG Protocol, l’intensité de site selon la norme ISO 14404, les émissions intrinsèques au sens du MACF et les DEP (chapitre 2).
- Des données fournisseurs pour les unités de fer. Chaque cargaison de DRI ou de HBI est accompagnée de données carbone vérifiées de son producteur, établies sur la base du MACF ou de la norme ISO 14404.
- Une vérification indépendante. Un tiers accrédité vérifie l’inventaire annuel au regard de la norme ISO 14064-3 [S101] et des règles du MACF, et vérifie les DEP dans le cadre du programme applicable.
- Une publication. Un rapport climat annuel publie l’inventaire, les indicateurs clés de performance du tableau 10.2 et les progrès accomplis au regard de la trajectoire.
Tableau 10.2 Indicateurs clés de performance du rapport climat de RC-1
| Indicateur | Unité | Base | Pourquoi il compte |
|---|---|---|---|
| Périmètre 1, périmètre 2 (fondé sur la localisation et sur le marché), périmètres 1+2 | t CO2e/an | GHG Protocol | Seuils des prêteurs ; inventaire d’entreprise |
| Émissions amont des unités de fer achetées | t CO2e/an | ISO 14404 ; données fournisseurs | Premier poste de l’empreinte |
| Intensité du site | t CO2e par t d’acier brut | ISO 14404 | Comparaison avec les moyennes par filière et les échelles de certification |
| Intensité des produits et émissions intrinsèques au sens du MACF | t CO2e par t de chaque produit | ISO 14067 ; MACF | Acheteurs, DEP, prélèvements aux frontières |
| Part de ferraille et part de DRI/HBI dans la charge | % | Bilan matières | Principaux leviers carbone maîtrisables |
| Intensité carbone du DRI/HBI acheté | t CO2e par t de DRI | Données fournisseurs, vérifiées | Spécification d’achat |
| Consommation d’électricité et facteur d’émission du réseau, mensuels | kWh/t ; g CO2/kWh | Comptage ; données de l’électricien | Risque saisonnier sur l’électricité et le carbone |
| Consommation d’électrodes et de carbone de charge | kg/t d’acier liquide | Bilan matières | Émissions directes |
| Laitier utilisé comme produit ; poussières envoyées à la récupération du zinc | % des quantités produites | Registre des déchets | Circularité |
| Appoint en eau | m³/t de produit | Comptage | Utilisation rationnelle des ressources |
Source : Cameroon Steel, principes de conception du dispositif de surveillance ; normes citées au chapitre 2.
10.5 Dix recommandations
Le tableau 10.3 présente les dix actions qui découlent du présent livre blanc, avec l’acteur chargé de chacune et un calendrier indicatif. Elles sont formulées comme des intentions et des demandes de Cameroon Steel ; elles ne constituent pas des engagements contractuels.
Tableau 10.3 Dix recommandations
| N° | Recommandation | Pilote | Calendrier indicatif |
|---|---|---|---|
| 1 | Contracter une électricité bas carbone garantie et identifiée. Négocier un approvisionnement bilatéral auprès d’une production hydroélectrique ou bas carbone identifiée, garanti pendant la saison sèche ; soutenir les renforcements du réseau de transport qui amènent l’hydroélectricité jusqu’à Kribi ; déclarer chaque mois le périmètre 2 fondé sur la localisation et sur le marché. | Cameroon Steel avec l’électricien, le gestionnaire du réseau de transport et le régulateur | Avant la décision d’investissement de la phase 1 |
| 2 | Spécifier la teneur en carbone de chaque unité de fer achetée. Exiger des données carbone vérifiées pour chaque cargaison de DRI ou de HBI, fixer un plafond d’intensité contractuel dégressif dans le temps et privilégier les fournisseurs aux procédés moins carbonés ; au titre du MACF, c’est le DRI qui détermine l’essentiel de la charge sur une tonne destinée à l’UE. | Achats de Cameroon Steel | Achats de la phase 1 |
| 3 | Accroître la part de ferraille, au Cameroun et à l’importation. Développer des partenariats nationaux de collecte, avec contrôle de la qualité, détection de la radioactivité et normes de travail conformes à la NP 2 de la SFI, et conclure des contrats d’importation de ferraille à faible teneur en résiduels pour le complément. | Cameroon Steel avec les collecteurs et les autorités | Dès la construction |
| 4 | Éliminer dès la conception les émissions directes et le gaspillage d’énergie. Évaluer le préchauffage de la ferraille ou l’enfournement continu lors du choix du four, maximiser l’enfournement à chaud, spécifier une aspiration des fumées efficace et des brûleurs compatibles avec l’hydrogène pour les fours de réchauffage des phases 2 et 3. | Cameroon Steel avec le fournisseur de technologie | Études d’ingénierie de base |
| 5 | Mesurer dès la première coulée. Concevoir l’inventaire selon le GHG Protocol, la norme ISO 14404 et les règles du MACF, y compris les combustibles annexes et le SF6 des appareillages ; mesurer l’électricité par poste ; vérifier chaque année ; publier un rapport climat annuel. | Cameroon Steel | Mise en service |
| 6 | Documenter les produits. Publier des DEP vérifiées pour les billettes, le fil machine et le rond à béton dans les deux premières années d’exploitation et solliciter la certification du site au regard d’un standard reconnu une fois l’exploitation stabilisée. | Cameroon Steel | Années 1 à 3 d’exploitation |
| 7 | Appliquer les exigences des prêteurs les plus strictes dès la phase 1. Réaliser une évaluation des risques liés au changement climatique et une analyse des solutions de rechange au niveau d’exigence des EP4 dans le cadre de l’étude d’impact environnemental et social, quelle que soit la position de la phase 1 par rapport au seuil de 100 000 t. | Cameroon Steel et ses consultants chargés de l’étude d’impact | Étude d’impact |
| 8 | S’adapter dès la conception. Dimensionner le drainage et la rétention sur l’orage centennal avec une marge de réchauffement ; mettre en œuvre un plan de gestion du stress thermique ; prévoir un stockage couvert du DRI/HBI ; installer une station météorologique sur le site dès le début de la construction. | Cameroon Steel avec les concepteurs | Conception et construction |
| 9 | Créer des débouchés pour les coproduits. Obtenir l’agrément des granulats de laitier auprès des autorités chargées des travaux publics ; contracter la valorisation des poussières de FAE avec un recycleur agréé ; fermer la boucle de l’eau et récupérer les eaux de pluie. | Cameroon Steel | Avant la mise en service |
| 10 | Garder ouverte l’option fer vert, sur la base d’éléments probants. Commander une étude de concentration et de bouletage du minerai camerounais, évaluer l’approvisionnement en gaz et les réserves pour un module de réduction directe, préserver la réserve foncière et le corridor des réseaux, et s’associer aux initiatives et partenaires des corridors du fer vert. | Cameroon Steel avec la société minière sœur, le secteur gazier et les partenaires | Études à partir de 2027 |
Source : le présent livre blanc, chapitres 1 à 9.
10.6 Ce que peuvent faire les pouvoirs publics et les partenaires
Plusieurs leviers relèvent d’institutions publiques. Cameroon Steel accueillerait favorablement des avancées dans cinq domaines, qui profiteraient à tous les consommateurs industriels d’électricité et pas seulement à la sidérurgie :
- Le renforcement du réseau et une fourniture garantie pour les zones industrielles, y compris l’achèvement des liaisons de transport qui acheminent la production hydroélectrique vers la côte [S51][S55].
- Un registre de garanties d’origine de l’électricité ou un mécanisme équivalent, afin que l’approvisionnement bas carbone contracté puisse être justifié sans être compté deux fois.
- Un cadre national de déclaration et de vérification des émissions industrielles de gaz à effet de serre, conforme aux méthodes internationales, qui renforcerait aussi la capacité du Cameroun à documenter les prix du carbone ou les émissions pour les marchés d’exportation.
- Des normes pour les granulats recyclés, afin que le laitier d’aciérie et les autres matériaux secondaires puissent être utilisés en toute confiance dans les travaux publics.
- Un soutien aux études d’enrichissement du minerai, conformément aux objectifs de transformation locale du Code minier [S86] et à la filière sidérurgique de KPIZ S.A. [S74], afin que la question de la qualité DR soit tranchée sur la base de données publiques.
10.7 Conclusion
Le Cameroun réunit une combinaison d’atouts peu commune pour un acier bas carbone : un réseau à dominante hydroélectrique, un vaste potentiel hydroélectrique inexploité, du minerai de fer en cours de développement et un port en eau profonde doté d’une zone industrielle qui compte la sidérurgie parmi ses filières. Une aciérie électrique à Mboro pourrait tirer parti du premier de ces atouts dès sa première coulée pour produire de l’acier avec une intensité carbone d’environ un tiers de la moyenne mondiale. Les autres pourraient, en deux décennies et aux conditions exposées dans le présent livre blanc, permettre à l’Afrique centrale de produire son propre fer bas carbone.
Ce qui sépare cette possibilité d’une simple allégation, c’est la mesure. Une usine qui mesure, fait vérifier et publie sa performance carbone, et qui contracte son électricité bas carbone et ses unités de fer avec le même soin que celui qu’elle apporte au coût et à la qualité, pourra transformer les avantages naturels du Cameroun en avantage concurrentiel. C’est la voie que recommande le présent livre blanc.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S90Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S15ENERGIRON technology: DRI-EAF production route using natural gas or H2. European Commission, Innovation Centre for Industrial Transformation, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S06Achieving Net Zero Heavy Industry Sectors in G7 Members. International Energy Agency, 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
- S50Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator, Cameroon), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S54Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S1115 Insights on the Global Steel Transformation. Agora Industry, 15 juin 2023.agora-industry.org/publications/15-insights-on-the-global-steel-transf…
- S09Mission Possible sectoral focus : Steel. Energy Transitions Commission, 2019 (Mission Possible, nov. 2018).energy-transitions.org/wp-content/uploads/2020/08/ETC-sectoral-focus-S…
- S08Making Net-Zero Steel Possible. Mission Possible Partnership, sept. 2022.missionpossiblepartnership.org/action-sectors/steel
- S01Sustainability Indicators 2025 report (2024 data; route table added February 2026). worldsteel, nov. 2025 ; mis à jour févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S101ISO 14064-3:2019, Greenhouse gases: specification for the verification and validation of GHG statements. International Organization for Standardization, 2019.iso.org/standard/66455.html
- S51Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S55Kribi franchit la ligne électrique 225 kV (communiqué). Port Autonome de Kribi, 6 août 2025.Cité par titre et date
- S86Loi n° 2023/014 du 19 décembre 2023 portant Code minier. Republic of Cameroon (FAOLEX), 19 dévers 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- S74Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
Citer ce chapitre
Cameroon Steel (2026). Un acier moins carboné au Cameroun : il pourrait atteindre le tiers de l’intensité carbone mondiale. Livre blanc 06, chapitre 10 : Une trajectoire de décarbonation : environ 40 % de moins avec les leviers connus, davantage avec le fer vert. CS-WP-06. https://www.cameroon-steel.com/fr/bibliotheque/lower-carbon-steel/pathway-recommendations/
Source