Livre blanc 06 · Chapitre 1 · Édition française
L’acier et le climat : la filière décide
L’acier compte parmi les plus grandes sources industrielles de dioxyde de carbone, et la filière de production détermine l’essentiel de l’empreinte d’une tonne avant même qu’un exploitant ait fait le moindre choix dans l’atelier. Selon les données 2024 de worldsteel, une tonne produite au haut fourneau émet plus de trois fois plus de CO2 qu’une tonne obtenue par fusion de ferraille au four à arc électrique. Une usine nouvelle qui choisit la filière électrique et se raccorde à un réseau bas carbone part du bon côté de cette ligne de partage.
Dans ce chapitre (6)
- 1.1 L’acier représente environ 7 % à 8 % des émissions mondiales de gaz à effet de serre
- 1.2 Trois filières, trois profils carbone
- 1.3 D’où vient le carbone dans chaque filière
- 1.4 Le monde se tourne vers l’acier électrique, et l’Afrique y est déjà
- 1.5 La ferraille est l’intrant le plus propre, et elle est limitée
- 1.6 Ce que cela signifie pour une usine nouvelle au Cameroun
1.1 L’acier représente environ 7 % à 8 % des émissions mondiales de gaz à effet de serre
Le monde a produit 1 849,4 Mt d’acier brut en 2025, soit 2,0 % de moins que les 1 886,8 Mt de 2024, troisième année consécutive de léger recul de la production, sous l’effet principal de la Chine [S04]. worldsteel estime que l’intensité moyenne de gaz à effet de serre du secteur était de 2,18 t d’équivalent CO2 par tonne en 2024 et que le secteur représente environ 7 % à 8 % des émissions anthropiques mondiales de gaz à effet de serre [S01][S02]. Le produit de la production de 2024 par cette moyenne donne environ 4,1 Gt de CO2e par an (dérivé). Des travaux antérieurs de l’Energy Transitions Commission, fondés sur un périmètre plus étroit du système énergétique, évaluaient le secteur à environ 2,3 Gt de CO2 par an, soit environ 7 % des émissions du système énergétique [S09]. Les deux chiffres diffèrent en raison de ce qu’ils comptent, thème qui parcourt l’ensemble du présent livre blanc, mais ils s’accordent sur l’ordre de grandeur : l’acier pèse trop lourd pour être laissé à l’écart de toute stratégie climatique sérieuse.
Les émissions de l’acier sont en outre particulièrement difficiles à réduire. Dans la filière dominante du haut fourneau, le carbone n’est pas seulement un combustible : c’est l’agent chimique qui arrache l’oxygène au minerai de fer. Le coke, produit à partir de charbon métallurgique, réduit le minerai dans le four et en sort sous forme de monoxyde et de dioxyde de carbone. Cette chimie ne peut pas être électrifiée en changeant de brûleur ; elle exige un autre agent réducteur (gaz naturel, hydrogène), une autre filière (fondre de la ferraille plutôt que réduire du minerai) ou le captage du CO2 après sa formation. C’est précisément pour cette raison que la feuille de route technologique de l’Agence internationale de l’énergie (AIE) range le secteur parmi les plus difficiles à décarboner [S05].
Dans le même temps, la demande d’acier continuera de croître là où les infrastructures restent à construire. L’Afrique a consommé 45,0 Mt d’acier fini en 2025, soit 10,4 % de plus en un an, et worldsteel prévoit une nouvelle hausse de 3,8 % en 2026 et de 4,6 % en 2027 [S92]. L’Afrique n’utilise pourtant qu’environ 29 kg d’acier par habitant, contre une moyenne mondiale de 209 kg [S03]. Satisfaire cette demande par les filières les plus carbonées alourdirait sensiblement les émissions mondiales ; la satisfaire par des filières bas carbone est l’un des choix industriels les plus lourds de conséquences auxquels le continent est confronté.
1.2 Trois filières, trois profils carbone
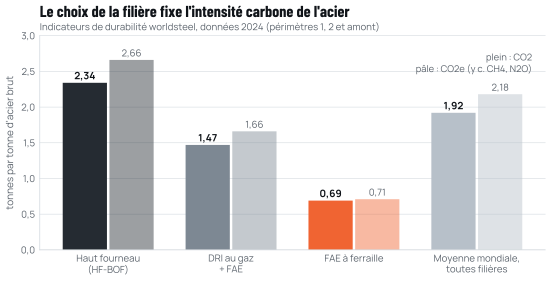
La quasi-totalité de l’acier mondial est produite selon l’une de trois filières. La figure 1.1 présente leur intensité carbone d’après les données 2024 de worldsteel, et le tableau 1.1 résume leur fonctionnement.
Le haut fourneau-convertisseur (HF-BOF). Le minerai de fer, généralement aggloméré sous forme de sinter ou de boulettes, est réduit par le coke dans un haut fourneau pour donner une fonte liquide contenant environ 4 % de carbone. Un convertisseur à oxygène insuffle ensuite de l’oxygène dans la fonte pour brûler l’essentiel de ce carbone et produire de l’acier, avec un ajout de ferraille pouvant atteindre environ un cinquième de la charge pour refroidir le bain. La filière émet en moyenne 2,34 t CO2 par tonne d’acier brut, soit 2,66 t CO2e une fois ajoutés le méthane issu de l’extraction du charbon et les autres gaz [S01]. Elle domine la production mondiale parce qu’elle est mature, fonctionne à très grande échelle et utilise du minerai et du charbon abondants.
La réduction directe associée au four à arc électrique (DRI-FAE). Des boulettes de minerai de fer sont réduites à l’état solide dans un four à cuve par un gaz riche en hydrogène et en monoxyde de carbone, généralement obtenu par reformage du gaz naturel, pour produire du fer de réduction directe (DRI), produit métallique poreux contenant environ 90 % à 94 % de fer métallique. Le DRI est ensuite fondu, souvent avec de la ferraille, dans un four à arc électrique. La moyenne de worldsteel pour cette filière est de 1,47 t CO2 par tonne (1,66 t CO2e) [S01]. La filière est moins carbonée que le haut fourneau parce que le gaz naturel contient plus d’hydrogène et moins de carbone que le charbon, et parce que le même four à cuve peut, en principe, fonctionner avec une part croissante d’hydrogène.
Les fours à arc électriques à ferraille (FAE à ferraille). La ferraille d’acier, qui est déjà du fer métallique, est fondue par un arc électrique jaillissant entre des électrodes de graphite et la charge. Aucun minerai n’étant réduit, la chimie qui rend la production de fer si carbonée est évitée. La moyenne 2024 de worldsteel est de 0,69 t CO2 par tonne (0,71 t CO2e), provenant pour l’essentiel de l’électricité et, pour le reste, des électrodes, du carbone de charge et de la chaux [S01].
Source : worldsteel, Sustainability Indicators 2025 report, tableau par filière ajouté en février 2026 [S01].
Tableau 1.1 Les trois principales filières comparées
| Filière | Ce qu’elle fond ou réduit | CO2, t/t d’acier brut (2024) | CO2e, t/t (2024) | Intensité énergétique, GJ/t (worldsteel) | Principale source de carbone |
|---|---|---|---|---|---|
| HF-BOF | Sinter, boulettes, minerai en morceaux ; coke ; jusqu’à environ 20 % de ferraille | 2,34 | 2,66 | 23,88 | Coke et charbon comme réducteur et combustible |
| DRI-FAE | Boulettes de qualité DR réduites par du gaz naturel reformé ; ferraille | 1,47 | 1,66 | 23,30 | Gaz naturel dans le four à cuve ; électricité |
| FAE à ferraille | Ferraille (plus de 70 % de la charge) ; un peu de DRI ou de fonte | 0,69 | 0,71 | 9,84 | Électricité ; électrodes, carbone de charge, chaux |
| Moyenne mondiale | Toutes filières | 1,92 | 2,18 | 20,95 | Dominée par le HF-BOF |
Source : worldsteel, Sustainability Indicators 2025 [S01]. worldsteel comptabilise l’électricité en énergie primaire, de sorte que ses intensités énergétiques sont supérieures aux valeurs en énergie finale de l’AIE [S05].
Deux réserves s’imposent. D’abord, il s’agit de moyennes mondiales. Les usines se répartissent largement autour de ces valeurs : un haut fourneau utilisant beaucoup de ferraille et récupérant efficacement l’énergie peut se situer bien en deçà de 2,34 t, tandis qu’une unité de DRI fonctionnant au charbon plutôt qu’au gaz émet bien davantage. L’AIE estime que le DRI au charbon émet environ trois fois plus de CO2 direct que le DRI au gaz [S05], ce qui compte, car environ 35 % des 151 Mt de DRI produites dans le monde en 2025 l’ont été au charbon, principalement dans des fours rotatifs indiens [S13]. Ensuite, les filières électriques ne sont jamais plus propres que l’électricité qu’elles consomment. La moyenne de 0,69 t du FAE à ferraille reflète un réseau mondial émettant plusieurs centaines de grammes de CO2 par kWh ; le même four raccordé à un réseau hydroélectrique émettrait beaucoup moins. Le chapitre 3 chiffre cet effet pour le Cameroun.
1.3 D’où vient le carbone dans chaque filière
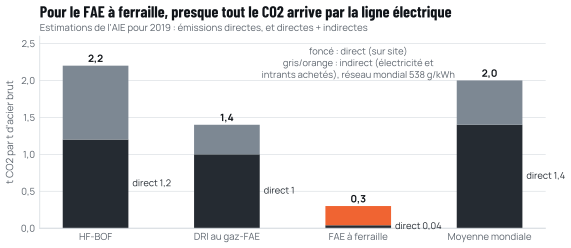
La figure 1.2 s’appuie sur les estimations de l’AIE pour distinguer les émissions directes, libérées sur le site, des émissions indirectes, libérées là où sont produits l’électricité ou les produits intermédiaires achetés. Cette distinction compte pour la comptabilité (chapitre 2) comme pour les politiques publiques : le mécanisme d’ajustement carbone aux frontières de l’UE, MACF (CBAM), compte par exemple les émissions directes et celles des précurseurs de l’acier, mais pas les émissions de l’électricité utilisée pour le produire (chapitre 5).
Source : AIE, Iron and Steel Technology Roadmap (2020) [S05].
Dans la filière haut fourneau, l’essentiel du carbone est direct : l’AIE estime les émissions directes à environ 1,2 t par tonne et le total, électricité et coke et boulettes achetés compris, à environ 2,2 t. La filière DRI-FAE au gaz compte environ 1,0 t d’émissions directes pour 1,4 t au total. Pour les FAE à ferraille, la part directe est infime, environ 0,04 t, tandis que le total atteint environ 0,3 t avec un réseau à 538 g/kWh [S05]. Ces chiffres diffèrent légèrement de ceux de worldsteel en raison de l’année et du périmètre, mais la structure est la même.
Cette structure a une conséquence pratique pour une usine comme RC-1, dont la charge associe de la ferraille à du DRI ou du HBI achetés. Son empreinte comporte trois composantes d’ampleur comparable : une composante directe liée au four (électrodes, carbone de charge et décarbonatation de la chaux, puis gaz de réchauffage), une composante électrique qui dépend du réseau, et une composante amont qui dépend de la manière dont les unités de fer achetées ont été produites. Le chapitre 4 montre que cette troisième composante est la plus importante.
1.4 Le monde se tourne vers l’acier électrique, et l’Afrique y est déjà
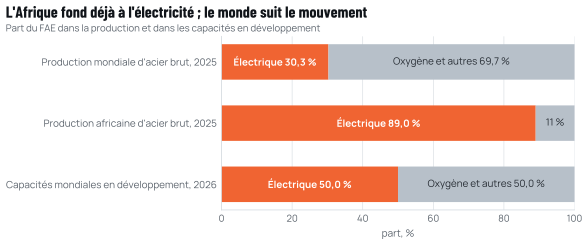
Les FAE ont produit 30,3 % de l’acier brut mondial en 2025, contre 29,1 % un an plus tôt ; les convertisseurs à oxygène en ont produit 69,4 % [S03]. Le basculement est lent pour le parc installé, mais plus rapide pour les capacités en construction. Le recensement 2026 de Global Energy Monitor, portant sur les usines de 0,5 Mt/an et plus, montre que les FAE représentent environ 34 % des capacités en service, mais environ la moitié des capacités en développement et 71 % des projets en construction [S14].
Source : worldsteel, World Steel in Figures 2026 [S03] ; Global Energy Monitor, Pedal to the Metal 2026 [S14].
L’Afrique fait figure d’exception dans l’autre sens : 89 % de ses 29,8 Mt d’acier brut produites en 2025 sont sorties de FAE [S03]. La raison n’en est pas la politique climatique. Les producteurs nord-africains ont bâti la réduction directe au gaz sur un gaz national bon marché, et les petits producteurs des autres régions fondent de la ferraille ou des billettes importées, car un complexe à haut fourneau exige une échelle, un approvisionnement en charbon à coke et une enveloppe d’investissement que peu de marchés africains peuvent soutenir. Selon les statistiques d’usines de Midrex, l’Algérie a produit à elle seule 6,70 Mt de DRI en 2025 et l’Égypte 6,06 Mt ; selon ces mêmes statistiques, l’Afrique subsaharienne en a produit 0,09 Mt, ses usines au gaz étant à l’arrêt [S13], tandis que worldsteel, dont les chiffres incluent des estimations pour des usines hors de ce recensement, évalue la production de l’Ouganda, du Kenya et de la Tanzanie à environ 2,7 Mt [S03]. Le chapitre 6 revient sur ce que cet écart signifie pour l’Afrique centrale.
La conséquence pratique est qu’une aciérie électrique au Cameroun n’est pas un choix exotique imposé par la décarbonation : c’est la norme régionale et la direction prise à l’échelle mondiale. Ce qui distingue une aciérie électrique bas carbone d’une aciérie électrique ordinaire, ce n’est pas le four, mais l’électricité et les unités de fer.
1.5 La ferraille est l’intrant le plus propre, et elle est limitée
Chaque tonne de ferraille utilisée à la place de fer issu du minerai évite environ 1,5 t de CO2, selon worldsteel [S02]. Quelque 630 Mt de ferraille sont utilisées chaque année dans la sidérurgie mondiale, ce qui, selon le Bureau of International Recycling et worldsteel, évite près de 950 Mt de CO2 [S68]. La ferraille est donc le levier de décarbonation le plus puissant dont le secteur dispose déjà.
Elle est aussi limitée. La quantité de ferraille disponible une année donnée dépend de la quantité d’acier entrée en service des décennies plus tôt et qui arrive aujourd’hui en fin de vie. Les pays qui ont bâti leurs infrastructures il y a longtemps, comme les États-Unis ou les États membres de l’Union européenne, génèrent de grands volumes de ferraille de récupération ; ceux qui construisent encore les leurs en génèrent peu. Au Cameroun, la seule étude chiffrée évaluait le gisement de ferraille entre 53 000 et 62 000 t par an sur la base de données de 2006 [S88], et les aciéries existantes indiquent que la ferraille locale ne couvre qu’environ 40 % de leurs besoins [S89]. Les études mondiales aboutissent à la même conclusion à l’échelle de la planète : même avec un recyclage beaucoup plus poussé, le fer primaire produit à partir du minerai restera nécessaire pendant des décennies, ce qui explique que la décarbonation de la production de fer elle-même, par la réduction directe au gaz puis à l’hydrogène, soit au cœur de toute trajectoire crédible de neutralité carbone pour l’acier [S08][S11].
Tableau 1.2 Ce qui détermine l’empreinte d’une tonne d’acier, et qui en a la maîtrise
| Déterminant | Effet sur l’intensité | Qui le maîtrise | Où il est traité |
|---|---|---|---|
| Filière de production | Le plus important : environ 0,7 à 2,3 t par tonne d’une moyenne à l’autre | L’investisseur, au stade de la conception | Le présent chapitre ; chapitre 4 |
| Facteur d’émission du réseau | Environ 0,1 t par tonne pour chaque tranche de 100 g/kWh, pour une consommation de RC-1 d’environ 960 kWh par tonne | Système électrique ; contrat d’approvisionnement | Chapitre 3 |
| Teneur en carbone des unités de fer achetées | Environ 0,2 à 0,3 t par tonne pour une part de DRI de 30 % dans RC-1 | Achats ; fournisseurs | Chapitres 4 et 6 |
| Part de ferraille | Environ 0,09 t par tonne pour 10 points de la charge, pour RC-1 | Marché de la ferraille ; collecte | Chapitre 8 |
| Conduite du four et des laminoirs | Généralement quelques centièmes de tonne | Exploitation | Chapitres 4 et 10 |
Source : worldsteel [S01] ; AIE [S05] ; modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90]. Les plages sont indicatives.
1.6 Ce que cela signifie pour une usine nouvelle au Cameroun
Trois enseignements de ce chapitre structurent la suite du livre blanc.
Premièrement, en choisissant la filière du four à arc électrique et en excluant le haut fourneau, RC-1 écarte dès la conception la principale source de carbone de la sidérurgie. Cette décision, plus que toute amélioration ultérieure, place son empreinte dans la partie basse de la distribution mondiale.
Deuxièmement, une aciérie électrique reporte la question du carbone sur deux acteurs extérieurs : le réseau et ses fournisseurs d’unités de fer. Une usine raccordée à un réseau fortement charbonné et fondant du DRI au charbon peut émettre autant qu’une usine intégrée moyenne. Une usine raccordée à un réseau à dominante hydroélectrique et fondant de la ferraille et du DRI au gaz peut émettre trois fois moins, voire moins encore. La qualité du contrat d’approvisionnement électrique et la spécification carbone des unités de fer achetées sont donc des instruments climatiques à part entière.
Troisièmement, la ferraille étant rare au Cameroun et le minerai abondant dans la région, la question de long terme pour une aciérie d’Afrique centrale n’est pas seulement de fondre proprement, mais de produire du fer proprement. C’est la question du fer vert, qui fait l’objet du chapitre 6.
Le chapitre suivant traite d’une question préalable : avant de comparer des usines ou des filières, il faut savoir précisément ce que l’on compte. Une même usine peut déclarer des chiffres qui varient du simple au quintuple selon le périmètre retenu, et c’est là que commence l’essentiel de la confusion publique autour de l’« acier vert ».
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S04December 2025 crude steel production and 2025 global totals. worldsteel, 23 janv. 2026.worldsteel.org/media/press-releases/2026/december-2025-crude-steel-pro…
- S01Sustainability Indicators 2025 report (2024 data; route table added February 2026). worldsteel, nov. 2025 ; mis à jour févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S02Climate change and the production of iron and steel (document d’orientation). worldsteel.worldsteel.org/climate-action/climate-change-and-the-production-of-iro…
- S09Mission Possible sectoral focus : Steel. Energy Transitions Commission, 2019 (Mission Possible, nov. 2018).energy-transitions.org/wp-content/uploads/2020/08/ETC-sectoral-focus-S…
- S05Iron and Steel Technology Roadmap. International Energy Agency, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- S92worldsteel Short Range Outlook, April 2026. worldsteel, 14 avr. 2026.worldsteel.org/media/press-releases/2026/worldsteel-short-range-outloo…
- S03World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S14Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S68Global recycled steel use reaches 630 million tonnes (BIR, World Steel Recycling in Figures). Recycling Product News, 2026.recyclingproductnews.com/article/43829/global-recycled-steel-use-reach…
- S88La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Bidoung, Fomethe, Yantio, Melo), Déchets : revue francophone d’écologie industrielle no. 48. ENSP Yaoundé / MIPROMALO (Episciences), 4e trimestre 2007.eid.episciences.org/7942/pdf
- S89Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S08Making Net-Zero Steel Possible. Mission Possible Partnership, sept. 2022.missionpossiblepartnership.org/action-sectors/steel
- S1115 Insights on the Global Steel Transformation. Agora Industry, 15 juin 2023.agora-industry.org/publications/15-insights-on-the-global-steel-transf…
- S90Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
Citer ce chapitre
Cameroon Steel (2026). Un acier moins carboné au Cameroun : il pourrait atteindre le tiers de l’intensité carbone mondiale. Livre blanc 06, chapitre 1 : L’acier et le climat : la filière décide. CS-WP-06. https://www.cameroon-steel.com/fr/bibliotheque/lower-carbon-steel/steel-and-climate/
Source