Livre blanc 06 · Chapitre 3 · Édition française
Le facteur d’émission du réseau : l’hydroélectricité camerounaise, premier atout de l’aciérie électrique
L’électricité camerounaise compte parmi les moins carbonées d’Afrique, car elle provient en majorité de l’hydroélectricité. À la moyenne 2024 d’environ 226 g CO2e/kWh, l’électricité du réseau ajoute environ 0,22 t de CO2 à chaque tonne de produit de la phase 1 de RC-1 ; sur un réseau de moyenne mondiale, le même four et les mêmes laminoirs en ajouteraient environ 0,45 t, et sur le réseau sud-africain environ 0,69 t. Le mix de production de 2025, avec Nachtigal en pleine exploitation, laisse entrevoir une moyenne plus basse encore. L’avantage est réel, mais il s’agit d’une moyenne : il ne tient que si l’usine peut soutirer une puissance garantie pendant la saison sèche sans appeler des centrales thermiques à la marge.
Dans ce chapitre (7)
- 3.1 Une aciérie électrique est avant tout un consommateur d’électricité
- 3.2 La moyenne du réseau a fortement baissé avec la mise en service de Nachtigal
- 3.3 Le réseau camerounais émet environ deux fois moins de carbone que la moyenne mondiale
- 3.4 La même aciérie sur un autre réseau perdrait l’essentiel de son avantage
- 3.5 Facteurs moyen, marginal et contractuel répondent à des questions différentes
- 3.6 La garantie d’approvisionnement et le coût déterminent ce qui est atteignable
- 3.7 Ce que le facteur d’émission du réseau ne peut pas faire
3.1 Une aciérie électrique est avant tout un consommateur d’électricité
La phase 1 de RC-1 consommerait environ 289 GWh d’électricité par an à capacité nominale, soit environ 960 kWh par tonne de produit fini (dérivé de la configuration de référence RC-1 [S90]). Sur ce total, le four à arc électrique, le four-poche et les auxiliaires de l’aciérie absorbent environ 166 GWh (57 %), le chauffage par induction des billettes avant laminage environ 90 GWh (31 %) et les laminoirs environ 33 GWh (11 %). La valeur de planification de 450 kWh par tonne d’acier liquide retenue pour le four se situe dans la plage de 347 à 500 kWh/t indiquée par les lignes directrices de la SFI pour les aciéries [S20] ; les aciéries européennes déclarent de 404 à 748 kWh/t selon la charge et la conduite [S19]. Comme le DRI demande plus d’énergie à fondre que la ferraille, environ 14,5 kWh/t de plus pour chaque tranche de 10 points de DRI dans la charge [S15], environ 490 kWh/t constitue la valeur haute de planification pour une charge à 30 % de DRI ou de HBI. À cette valeur, la phase 1 consommerait environ 302 GWh par an et appellerait en moyenne environ 38 MW, et ses périmètres 1 et 2 augmenteraient d’environ 0,01 t par tonne (dérivé).
À la configuration complète de 1 Mt/an, la demande annuelle atteindrait environ 753 GWh. Les phases 2 et 3 étant prévues avec un réchauffage au gaz, la consommation électrique par tonne baisserait à environ 750 kWh et une partie de la demande d’énergie se reporterait sur le gaz naturel (chapitre 4). En puissance, la phase 1 appellerait en moyenne environ 36 MW et l’usine complète environ 94 MW, avec des pointes bien supérieures à ces moyennes : un four à arc électrique de la classe 40 t, doté d’un transformateur de four de la classe 30 à 33 MVA, appelle bien plus que la moyenne pendant la fusion [S90]. Comme la fusion peut être programmée en dehors des pointes du système, le four offre une charge programmable, et non une charge interruptible : il a besoin d’un approvisionnement garanti pendant les heures où il fond.
Ces volumes sont significatifs pour le système électrique camerounais, que le livre blanc 05 (chapitres 2 et 3) décrit en détail ; le présent chapitre n’en retient que ce dont l’estimation carbone a besoin. La production totale s’est élevée à 8 120 GWh en 2025, pour une puissance installée de 2 033 MW et une pointe de 1 278 MW [S50]. La phase 1 de RC-1 consommerait donc environ 3,6 % de la production de 2025, et l’usine complète environ 9 % (dérivé). C’est pourquoi la teneur en carbone du réseau et la garantie d’approvisionnement sont au cœur de toute estimation honnête de l’empreinte de l’usine.
Tableau 3.1 Le système électrique camerounais et la demande de RC-1 en perspective
| Élément | Valeur | Année | Statut | Source |
|---|---|---|---|---|
| Puissance installée | 2 033 MW, dont 69,5 % d’hydroélectricité | 2025 | sourcé | [S50] |
| Production | 8 119,9 GWh, dont 7 272,4 GWh d’origine hydroélectrique | 2025 | sourcé | [S50] |
| Pointe de consommation | 1 278 MW | 2025 | sourcé | [S50] |
| Centrale hydroélectrique de Nachtigal | 420 MW, entièrement mise en service en mars 2025 ; 3,6 TWh injectés sur les 12 mois à mai 2026 | 2025 à 2026 | sourcé | [S91][S52] |
| Demande industrielle non satisfaite dans l’attente de la ligne d’évacuation 400 kV de Nachtigal | 150 MW ; ligne attendue en novembre 2026 | octobre 2026 | sourcé | [S51] |
| Alimentation en 225 kV de la plateforme portuaire de Kribi | 100 MW au départ, 330 à 400 MW ensuite | 2025 à 2026 | sourcé | [S55][S56] |
| Potentiel hydroélectrique | environ 115 TWh par an, aménagé à environ 4 % | 2026 | sourcé | [S53] |
| Électricité de la phase 1 de RC-1 | environ 289 GWh/an ; environ 36 MW en moyenne | à capacité nominale | dérivé | [S90] |
| Électricité de RC-1 en configuration complète | environ 753 GWh/an ; environ 94 MW en moyenne | à capacité nominale | dérivé | [S90] |
Source : comme indiqué. Les moyennes de RC-1 supposent 8 000 heures de fonctionnement par an.
3.2 La moyenne du réseau a fortement baissé avec la mise en service de Nachtigal
La figure 3.1 présente le mix de production du Cameroun et l’intensité carbone moyenne du réseau. Selon le jeu de données d’Ember publié par Our World in Data, l’hydroélectricité a fourni environ 5,23 TWh sur 7,26 TWh en 2024 (72 %), le gaz 1,60 TWh, le fioul 0,35 TWh, le solaire et la bioénergie de faibles quantités ; l’intensité moyenne était de 225,9 g CO2e/kWh, proche des 224 g de 2023 et en baisse par rapport aux 281 g de 2022 [S48][S49]. Le rapport 2025 du régulateur, l’ARSEL, fait apparaître un mix très différent : 8,12 TWh produits, dont 7,27 TWh (environ 90 %) d’origine hydroélectrique et seulement environ 0,78 TWh issus du gaz et du fioul [S50]. L’écart traduit la mise en service complète, en mars 2025, de la centrale de Nachtigal (420 MW), qui a livré environ 2,07 TWh en 2025 malgré une hydrologie inférieure aux prévisions [S50].
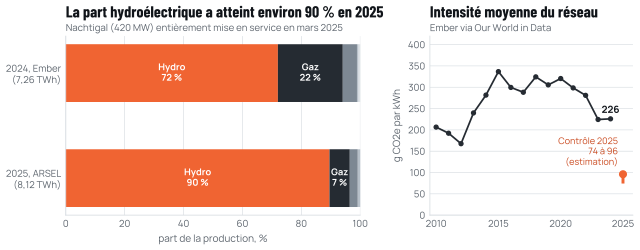
Source : Ember via Our World in Data, intensité carbone et production par source [S48][S49] ; ARSEL, Rapport d’activités 2025 [S50] ; facteurs en cycle de vie de l’hydroélectricité (24 g), du solaire (48 g) et de la bioénergie (230 g) tirés du GIEC, AR5, annexe III [S58]. Contrôle 2025 dérivé par Cameroon Steel (annexe A).
Aucune valeur 2025 n’a encore été publiée sur la base d’Ember. Pour en estimer l’ordre de grandeur, nous avons dérivé le taux d’émission moyen de la production fossile implicite des données de 2024 (environ 770 g CO2e/kWh, ce qui est cohérent avec des moteurs à gaz et des centrales au fioul) et l’avons appliqué à la production fossile de 2025 déclarée par l’ARSEL. Le résultat, une estimation d’environ 74 à 96 g/kWh selon que l’hydroélectricité et le solaire sont comptés à zéro ou à leurs valeurs en cycle de vie, représente moins de la moitié de la moyenne de 2024. Nous le considérons comme un contrôle indicatif, non comme une valeur de substitution : les deux jeux de données n’ont pas la même couverture, l’hydrologie de 2025 n’avait rien d’exceptionnel et une seule année ne fait pas une tendance. La valeur de planification du présent livre blanc reste la valeur publiée de 226 g/kWh, qui est donc prudente au regard de la moyenne. Elle ne l’est pas au regard du facteur marginal examiné ci-après.
3.3 Le réseau camerounais émet environ deux fois moins de carbone que la moyenne mondiale
La figure 3.2 situe le Cameroun parmi d’autres systèmes électriques. Sa moyenne 2024 de 226 g/kWh est proche des 211 g de l’Union européenne et bien inférieure aux 471 g du monde, aux 555 g de la Chine, aux 705 g de l’Inde et aux 717 g de l’Afrique du Sud [S48]. Plusieurs systèmes africains dotés d’une forte part d’hydroélectricité ou de géothermie, comme ceux de l’Éthiopie, du Kenya et de la Namibie, sont plus bas encore.
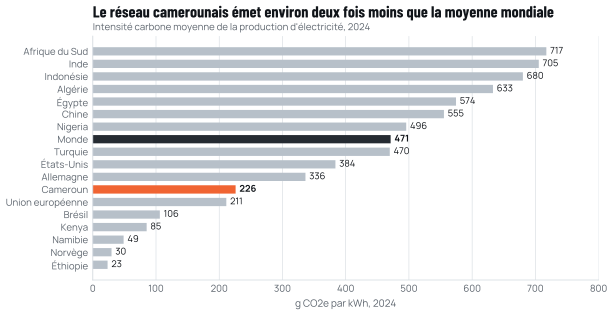
Source : Ember via Our World in Data, intensité carbone de la production d’électricité, consulté le 10 octobre 2026 [S48].
Pour une aciérie, ce classement se traduit directement en carbone par tonne. Les principaux pays producteurs d’acier font fonctionner leurs FAE sur des réseaux de 400 à 700 g/kWh, ce qui explique en partie que la moyenne mondiale du FAE à ferraille, 0,69 t par tonne, soit très supérieure à ce que la même technologie obtient sur des réseaux hydroélectriques ou nucléaires.
3.4 La même aciérie sur un autre réseau perdrait l’essentiel de son avantage
La figure 3.3 maintient constants tous les paramètres de la phase 1 de RC-1, sauf le facteur d’émission du réseau. À 226 g/kWh, les périmètres 1 et 2 représentent environ 0,32 t par tonne de produit et le total, DRI importé compris, environ 0,58 t. À la moyenne mondiale de 471 g/kWh, ces valeurs deviennent environ 0,56 et 0,81 t ; sur le réseau chinois, environ 0,64 et 0,90 t ; sur le réseau sud-africain, environ 0,80 et 1,05 t (dérivé). Le total de RC-1 rejoindrait la moyenne mondiale du FAE à ferraille, 0,69 t, à partir d’un facteur d’émission du réseau d’environ 343 g/kWh.
Chaque tranche de 100 g/kWh du facteur d’émission du réseau représente environ 0,096 t de CO2 par tonne de produit de la phase 1, l’usine consommant environ 960 kWh par tonne. Cette pente constitue l’argument chiffré pour traiter l’électricité comme une décision climatique. Un écart de 100 g/kWh dans l’intensité carbone moyenne de l’électricité fournie pèse davantage que l’ensemble des mesures d’efficacité du four présentées au chapitre 10.
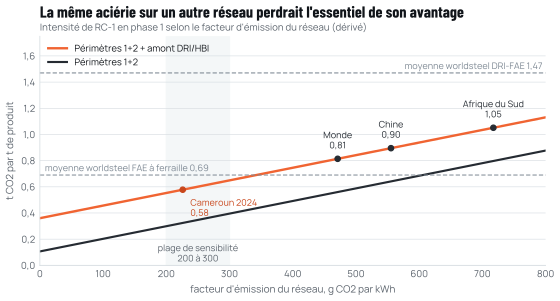
Source : modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90] ; facteurs d’émission du réseau d’Ember via Our World in Data [S48] ; moyennes par filière de worldsteel [S01].
Tableau 3.2 Cas de facteur d’émission du réseau pour l’empreinte de RC-1 (t CO2 par tonne de produit)
| Cas | Facteur du réseau, g/kWh | Phase 1, périmètres 1+2 | Phase 1, amont du DRI compris | 1 Mt/an, périmètres 1+2 | 1 Mt/an, amont du DRI compris | Statut |
|---|---|---|---|---|---|---|
| Méthode fondée sur le marché, contrat hydroélectrique (base de combustion) | 0 | 0,106 | 0,360 | 0,157 | 0,411 | illustratif |
| Facteur hydroélectrique en cycle de vie (médiane GIEC AR5) | 24 | 0,129 | 0,383 | 0,176 | 0,429 | illustratif |
| Contrôle sur le mix de 2025 | 74 à 96 | 0,178 à 0,199 | 0,432 à 0,453 | 0,213 à 0,230 | 0,467 à 0,484 | dérivé |
| Sensibilité basse | 200 | 0,299 | 0,553 | 0,308 | 0,562 | hypothèse |
| Valeur de planification, moyenne 2024 | 226 | 0,324 | 0,578 | 0,328 | 0,582 | dérivé |
| Sensibilité haute | 300 | 0,395 | 0,649 | 0,383 | 0,637 | hypothèse |
| Moyenne mondiale, 2024 | 471 | 0,560 | 0,814 | 0,512 | 0,766 | illustratif |
| Taux de la production fossile implicite des données de 2024 | environ 770 | 0,849 | 1,103 | 0,738 | 0,992 | illustratif |
Source : modèle WP06 appliqué à la configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S90] ; Ember via Our World in Data [S48] ; ARSEL [S50] ; GIEC, AR5, annexe III [S58].
3.5 Facteurs moyen, marginal et contractuel répondent à des questions différentes
La moyenne du réseau est le facteur adéquat pour un inventaire du périmètre 2 fondé sur la localisation au sens du GHG Protocol [S45], et c’est le facteur retenu pour l’estimation centrale du présent livre blanc. Ce n’est pas le seul pertinent.
Le facteur marginal. Une nouvelle charge de 36 à 94 MW ne prélève pas une tranche moyenne du réseau ; elle est servie par la centrale qui s’ajuste pour y répondre. Dans un système à dominante hydroélectrique disposant d’eau en réserve, il s’agit de l’hydroélectricité et les émissions marginales sont proches de zéro. En saison sèche, ou lorsque les contraintes de transport s’exercent, il peut s’agir de la centrale à gaz de Kribi ou d’unités au fioul, et le facteur marginal se rapproche alors du taux fossile d’environ 770 g/kWh implicite des données de 2024. La ligne de 225 kV qui alimentera la plateforme portuaire de Kribi part du poste de la centrale à gaz de Kribi [S55], et Business in Cameroon rapportait le 9 octobre 2026 que 150 MW de demande industrielle n’étaient pas satisfaits, dans l’attente de la ligne d’évacuation 400 kV de Nachtigal [S51]. Tant que cette ligne et l’ensemble du réseau sud ne seront pas renforcés, il existe un risque réel que la nouvelle charge industrielle de Kribi soit servie à la marge par le gaz. Pendant les heures où elle l’est, la phase 1 porterait environ 0,5 t de CO2 de plus par tonne qu’à la moyenne de 226 g/kWh (dérivé), soit davantage que la totalité de son périmètre 2 à la moyenne. Les prêteurs multilatéraux utilisent souvent, pour la comptabilité des projets, un facteur de « marge combinée » qui associe les approches moyenne et marginale ; le facteur harmonisé pour le Cameroun n’a pas pu être vérifié pour le présent livre blanc et figure parmi les lacunes de connaissance (chapitre 11).
Le facteur contractuel. Un contrat d’approvisionnement bilatéral avec une centrale hydroélectrique identifiée, mesuré et concordant dans le temps, justifierait un périmètre 2 fondé sur le marché proche de zéro. Sur un réseau déjà majoritairement hydroélectrique, une telle allégation n’est crédible que si elle ne se borne pas à réattribuer une production bas carbone existante au détriment d’autres clients. La forme la plus solide est un contrat qui apporte une capacité nouvelle au système, par exemple en garantissant une partie d’un nouveau projet hydroélectrique ou un dispositif de sécurisation, de sorte que la demande de l’usine soit couverte par une offre bas carbone additionnelle.
Le facteur saisonnier. Le réseau sud du Cameroun dépend de cours d’eau dont les débits varient selon les saisons et les années. Nachtigal a livré environ 28 % de moins que prévu en 2025 en raison de l’hydrologie [S50]. Une aciérie fonctionnant en continu soutirera aussi de l’électricité pendant les mois secs. Déclarer le facteur d’émission du réseau mois par mois, et contracter une puissance garantie, est donc plus parlant qu’une moyenne annuelle.
3.6 La garantie d’approvisionnement et le coût déterminent ce qui est atteignable
Une électricité bas carbone n’a de valeur pour une aciérie que si elle est garantie et abordable. Le livre blanc 05 (chapitre 3) analyse la tarification et la contractualisation des gros consommateurs ; deux points comptent pour le carbone. Il n’existe pas de tarif réglementé au-delà de 10 MW, de sorte qu’une usine de la taille de RC-1 contracterait de gré à gré ; les contrats haute tension historiques s’établissaient en moyenne à environ 18,4 FCFA/kWh en 2025, alors que le régulateur estime la moyenne reflétant les coûts, tous clients confondus, à environ 105 FCFA/kWh [S50][S54]. La position d’une nouvelle aciérie dans cette fourchette influera à la fois sur sa compétitivité et sur la teneur en carbone de l’électricité qu’elle pourra obtenir, puisque l’électricité la moins chère provient souvent d’anciennes centrales hydroélectriques dont la production est déjà engagée.
Ces contraintes ne sont pas des raisons de renoncer à l’avantage hydroélectrique ; ce sont des raisons de le planifier délibérément. Le chapitre 10 recommande une stratégie électrique reposant sur quatre éléments : un contrat bilatéral garanti avec une production bas carbone identifiée ; un soutien aux renforcements du réseau de transport qui amènent l’hydroélectricité jusqu’à Kribi ; des mesures sur site (compensation de l’énergie réactive et du papillotement, fusion programmée en dehors des pointes du système et flexibilité des laminoirs) qui font de l’usine un bon utilisateur du réseau ; et une déclaration mensuelle du périmètre 2 fondé sur la localisation et sur le marché.
3.7 Ce que le facteur d’émission du réseau ne peut pas faire
Même un réseau parfaitement propre ne rendrait pas l’acier de RC-1 « quasi zéro ». Avec un facteur d’émission nul, la phase 1 émettrait encore environ 0,11 t par tonne de façon directe et porterait environ 0,25 t d’émissions amont liées au DRI importé dans sa charge, soit un total d’environ 0,36 t. C’est moins que toutes les moyennes par filière, mais bien au-dessus du seuil « quasi zéro » de l’AIE pour une usine utilisant environ 70 % de ferraille, qui est d’environ 0,16 t par tonne d’acier brut [S06]. Au-delà du réseau, les gains suivants devront venir des unités de fer et des émissions directes du four. Le chapitre 4 présente l’empreinte complète et montre lequel de ces facteurs pèse le plus.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S90Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S20Environmental, Health, and Safety Guidelines for Integrated Steel Mills. IFC / World Bank Group, 30 avr. 2007.ifc.org/content/dam/ifc/doc/2000/2007-integrated-steel-mills-ehs-guide…
- S19Best Available Techniques Reference Document for Iron and Steel Production (EUR 25521). European Commission, Joint Research Centre, 2013.bureau-industrial-transformation.jrc.ec.europa.eu/sites/default/files/…
- S15ENERGIRON technology: DRI-EAF production route using natural gas or H2. European Commission, Innovation Centre for Industrial Transformation, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S50Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator, Cameroon), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S91Cameroon country profile. International Hydropower Association.hydropower.org/country-profiles/cameroon
- S52Énergie : Nachtigal franchit le cap des 3,6 TWh injectés dans le réseau en un an. Journal du Cameroun, 15 juin 2026.fr.journalducameroun.com/energie-nachtigal-franchit-le-cap-des-36-twh-…
- S51Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S55Kribi franchit la ligne électrique 225 kV (communiqué). Port Autonome de Kribi, 6 août 2025.Cité par titre et date
- S56Énergie et infrastructures : un nouvel élan pour la compétitivité du Port de Kribi (communiqué). Port Autonome de Kribi, 19 août 2026.Cité par titre et date
- S53Cameroon: Energy (Country Commercial Guide). US International Trade Administration, 13 avr. 2026.trade.gov/country-commercial-guides/cameroon-energy
- S48Carbon intensity of electricity generation (données Ember). Our World in Data, jeu de données consulté le 10 oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S49Electricity production by source (données Ember et Energy Institute). Our World in Data, jeu de données consulté le 10 oct. 2026.ourworldindata.org/grapher/electricity-prod-source-stacked
- S58Climate Change 2014: Mitigation, Annex III: Technology-specific cost and performance parameters. IPCC Working Group III, 2014.ipcc.ch/site/assets/uploads/2018/02/ipcc_wg3_ar5_annex-iii.pdf
- S01Sustainability Indicators 2025 report (2024 data; route table added February 2026). worldsteel, nov. 2025 ; mis à jour févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S45GHG Protocol Corporate Standard (2004) and Scope 2 Guidance (2015). World Resources Institute and WBCSD, 2004 ; 2015.ghgprotocol.org/corporate-standard
- S54Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S06Achieving Net Zero Heavy Industry Sectors in G7 Members. International Energy Agency, 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
Citer ce chapitre
Cameroon Steel (2026). Un acier moins carboné au Cameroun : il pourrait atteindre le tiers de l’intensité carbone mondiale. Livre blanc 06, chapitre 3 : Le facteur d’émission du réseau : l’hydroélectricité camerounaise, premier atout de l’aciérie électrique. CS-WP-06. https://www.cameroon-steel.com/fr/bibliotheque/lower-carbon-steel/grid-factor/
Source