Livre blanc 06 · Chapitre 6 · Édition française
Le fer vert : une option de long terme pour l’Afrique centrale, conditionnée par le minerai, l’électricité et le gaz
Les réductions les plus profondes des émissions de l’acier viendront de la production de fer sans charbon : d’abord au gaz naturel dans des fours à cuve de réduction directe, puis avec une part croissante d’hydrogène produit à partir d’électricité bas carbone. Les régions qui associent minerai de fer et énergie propre abondante pourraient produire ce fer et l’expédier sous forme de fer briqueté à chaud (HBI) vers des aciéries situées ailleurs. L’Afrique centrale dispose de minerai et d’un vaste potentiel hydroélectrique inexploité. Elle ne dispose pas encore du concentré de qualité DR, du gaz contracté ni de l’électricité garantie à bas coût qu’exige le fer vert. Pour RC-1, le fer vert est donc une option réservée et progressive, qu’il faudra mériter, et non un produit de court terme.
Dans ce chapitre (8)
- 6.1 C’est dans la production de fer que se trouve le carbone
- 6.2 D’abord le gaz, ensuite l’hydrogène
- 6.3 La question de la qualité du minerai
- 6.4 Le DRI africain reste à ce jour une affaire nord-africaine
- 6.5 Ce que disent les études sur le potentiel africain du fer vert
- 6.6 Quelle électricité l’hydrogène exigerait-il au Cameroun ?
- 6.7 Le gaz : une transition dont la disponibilité vient de changer
- 6.8 Une trajectoire par étapes et sous conditions
6.1 C’est dans la production de fer que se trouve le carbone
Dans la filière haut fourneau, la quasi-totalité du CO2 de l’acier provient de la transformation du minerai en fer ; la conversion du fer en acier et le laminage y ajoutent relativement peu. Dans une aciérie électrique qui achète du DRI, le même carbone apparaît en amont, dans le four à cuve du fournisseur. Le chapitre 4 a montré que les unités de fer importées constituent le premier poste de l’empreinte de RC-1. Abaisser la teneur en carbone du fer, quel que soit son lieu de production, est donc la tâche centrale de la décarbonation de l’acier.
Deux technologies dominent les projets. La réduction directe au gaz, selon les procédés MIDREX ou Energiron, produit déjà environ les deux tiers du DRI mondial ; le reste est produit principalement dans des fours rotatifs au charbon en Inde [S13]. Les mêmes fours à cuve peuvent être conçus pour fonctionner avec une part croissante d’hydrogène, jusqu’à 100 %, car le gaz réducteur qu’ils tirent du gaz naturel est déjà un mélange d’hydrogène et de monoxyde de carbone [S15][S17]. L’hydrogène réduit l’oxyde de fer en fer et en vapeur d’eau au lieu de CO2.
6.2 D’abord le gaz, ensuite l’hydrogène
La figure 6.1 situe sur une même échelle les intensités publiées des filières à partir du minerai. La moyenne de worldsteel pour la filière DRI-FAE au gaz est de 1,47 t CO2 par tonne [S01]. Energiron indique que son procédé au gaz naturel émet environ 53 % de moins que la filière haut fourneau et, à 100 % d’hydrogène, environ 86 % de moins [S15] ; appliqués à la moyenne haut fourneau de worldsteel, ces pourcentages correspondent à environ 1,10 t et 0,33 t par tonne (dérivé). Le projet de Saarstahl et Dillinger en Allemagne prévoit que sa filière DRI-FAE au gaz émettra 1,098 t CO2e par tonne et, avec de l’hydrogène et de l’électricité verts, 0,339 t [S18].
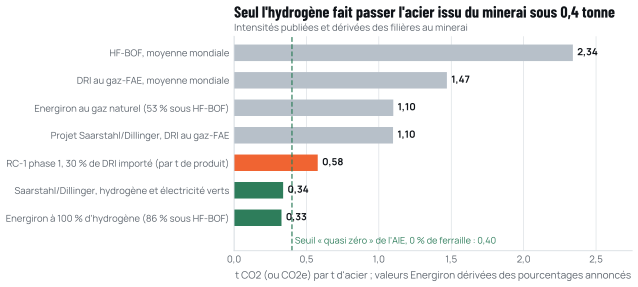
Source : worldsteel [S01] ; Innovation Centre for Industrial Transformation de la Commission européenne, pages Energiron et POWER4STEEL [S15][S18] ; seuil « quasi zéro » de l’AIE [S06] ; modèle WP06 [S90]. Valeurs Energiron dérivées en appliquant les pourcentages annoncés à la moyenne haut fourneau de worldsteel.
Les besoins en énergie et en matières sont bien documentés :
- Gaz naturel. Un four à cuve moderne consomme environ 9,2 à 10 GJ de gaz naturel par tonne de DRI ; l’égyptien Suez Steel a fait état d’une consommation soutenue de 9,2 GJ par tonne en 2026 [S16][S15]. Un module de DRI de 1 Mt/an nécessiterait donc environ 9,2 à 10 PJ de gaz par an, soit environ 11 % à 12 % de la production camerounaise de gaz de 2025, 75,5 milliards de pieds cubes (dérivé) [S83].
- Hydrogène. La réduction intégrale à l’hydrogène exige environ 54 kg d’hydrogène par tonne de DRI [S17]. Avec des rendements d’électrolyseur d’environ 45 à 52 MWh par tonne d’hydrogène [S05], cela représente environ 2,4 à 2,8 MWh d’électricité par tonne de DRI pour le seul hydrogène (dérivé).
- Minerai. Les fours à cuve au gaz comme à l’hydrogène exigent des boulettes de qualité DR, riches en fer et pauvres en silice et en alumine, car, contrairement au haut fourneau, le four à cuve n’élimine pas la gangue sous forme de laitier avant la fusion ; la gangue passe dans le FAE, dont elle accroît la consommation d’énergie et le volume de laitier.
Le coût de la filière hydrogène dépend avant tout de l’électricité. L’AIE estime que le DRI à l’hydrogène exige une électricité inférieure à environ 35 USD par MWh pour concurrencer le DRI au gaz équipé du captage du carbone [S05]. L’analyse antérieure de l’Energy Transitions Commission concluait qu’une électricité inférieure à environ 40 USD par MWh est nécessaire pour que le DRI à l’hydrogène l’emporte sur le captage du carbone appliqué à un haut fourneau neuf, et que la décarbonation complète de l’acier coûte environ 60 USD par tonne de CO2, soit environ 115 USD par tonne d’acier, coût ramené à environ 25 USD par tonne de CO2 et 50 USD par tonne d’acier là où une électricité renouvelable très bon marché est disponible [S09].
6.3 La question de la qualité du minerai
Le minerai de fer de qualité DR est rare. L’Institute for Energy Economics and Financial Analysis (IEEFA) relevait en 2022 qu’un minerai de qualité DR contient idéalement 67 % de fer ou plus, et que seulement environ 3 % du commerce maritime de minerai de fer présentait une teneur en fer supérieure à 66 % [S75]. Agora Industry avertissait en 2023 que, faute de mesures urgentes, la demande de minerai de qualité DR dépasserait largement l’offre d’ici 2030 [S11]. L’évaluation 2026 de l’IEEFA prévoit une croissance du marché du minerai à haute teneur, à mesure que de nouvelles mines et unités d’enrichissement entrent en service [S76], mais cette rareté est une caractéristique structurelle de la transition : le minerai de fer que le monde extrait aujourd’hui a été choisi pour les hauts fourneaux, qui tolèrent davantage de gangue.
Le Cameroun est un producteur potentiel de minerai de premier plan. Global Energy Monitor recense au Cameroun 64 Mt/an de capacités minières de fer en développement, soit environ 9 % du total mondial [S14]. Le gisement de Mbalam, dont le permis d’exploitation est détenu par Cameroon Mining Company, société sœur de Cameroon Steel, a été présenté lors de la pose de la première pierre du complexe sidérurgique de Kribi comme renfermant plus de 2 milliards de tonnes de minerai, dont 517 Mt de minerai à enfournement direct titrant plus de 62,3 % de fer [S72] ; la déclaration de réserves publiée selon le code JORC en 2015 donne 62,2 % de fer pour ces mêmes 517 Mt (livre blanc 03, chapitre 4). C’est une teneur honorable pour l’alimentation des hauts fourneaux et de l’agglomération. Ce n’est pas une qualité DR. Les formations ferrifères rubanées à plus faible teneur (itabirites), beaucoup plus abondantes et qui constituent l’essentiel de ces ressources, devraient être broyées, concentrées et bouletées pour atteindre la spécification DR.
Tableau 6.1 Qualité du minerai de fer et filière de réduction directe
| Charge | Teneur en fer type | Filière adaptée | Ce qu’exigerait la réduction directe | Source |
|---|---|---|---|---|
| Boulettes de qualité DR | 67 % de Fe ou plus, faible teneur en silice et en alumine | Four à cuve au gaz ou à l’hydrogène | Déjà de qualité DR ; rares dans le commerce maritime | [S75] |
| Minerai maritime à haute teneur (plus de 66 % de Fe) | plus de 66 % de Fe | Four à cuve après bouletage, ou charge de haut fourneau de qualité supérieure | Environ 3 % du commerce maritime en 2022 | [S75] |
| Minerai à enfournement direct annoncé pour Mbalam | plus de 62,3 % de Fe selon les données publiées ; 62,2 % dans la déclaration de réserves JORC de 2015 | Haut fourneau, agglomération | Pas de qualité DR à l’extraction ; nécessiterait enrichissement et bouletage | [S72] |
| Itabirite (formation ferrifère rubanée) | faible à l’extraction ; enrichissable | Après concentration : alimentation de bouletage | Broyage, concentration (magnétique ou par flottation), bouletage ; pas encore démontré à l’échelle commerciale au Cameroun | [S72][S75] |
Source : comme indiqué. Les procédés de concentration sont décrits de manière générique et ne constituent pas une conception de projet.
C’est l’inconnue la plus importante de l’option fer vert. Si le minerai camerounais peut être enrichi de manière économique en concentré de qualité DR et bouleté, le pays pourrait un jour approvisionner sa propre aciérie et exporter des unités de fer à faible teneur en carbone. Dans le cas contraire, un module camerounais de réduction directe dépendrait de boulettes de qualité DR importées, en concurrence pour un produit rare. Le chapitre 10 recommande de mener sans tarder une étude de concentration et de bouletage pour trancher cette question avant d’engager du foncier, du gaz ou de l’électricité au profit du module de réserve.
6.4 Le DRI africain reste à ce jour une affaire nord-africaine
L’Afrique a produit environ 16 Mt de DRI en 2025, pour l’essentiel en Afrique du Nord : l’Algérie 6,70 Mt, l’Égypte 6,06 Mt et la Libye 1,75 Mt selon les statistiques d’usines de Midrex, toutes au gaz [S13][S03]. Selon ces mêmes statistiques, l’Afrique subsaharienne en a produit 0,09 Mt, et ses unités au gaz, dont celle de Delta Steel au Nigeria (1,02 Mt/an) et celle de Saldanha en Afrique du Sud (0,80 Mt/an), étaient à l’arrêt fin 2025 [S13]. worldsteel, dont les chiffres incluent des estimations pour des usines hors de ce recensement, évalue la production de l’Ouganda, du Kenya et de la Tanzanie à environ 2,7 Mt [S03] ; les deux séries n’ont pas la même couverture, et aucune ne fait apparaître d’unité au gaz en fonctionnement au sud du Sahara. La figure 6.2 illustre ce contraste.
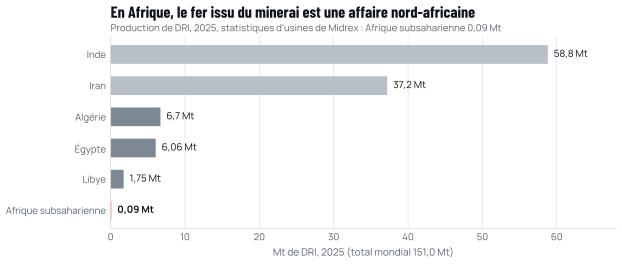
Source : Midrex Technologies, 2025 World Direct Reduction Statistics [S13] ; estimation pour l’Afrique de l’Est : worldsteel, World Steel in Figures 2026 [S03].
La première usine africaine de fer vert se trouve en Namibie. Le projet HyIron Oshivela, inauguré en avril 2025 avec un soutien européen, associe énergie solaire, batteries et électrolyseur pour produire du DRI à l’hydrogène dans une unité pilote d’environ 15 000 t par an, avec un projet d’extension par étapes [S77][S78]. Il est modeste, mais il montre que la technologie peut être déployée sur le continent et que des partenaires européens sont prêts à la cofinancer.
6.5 Ce que disent les études sur le potentiel africain du fer vert
Un ensemble d’analyses récentes soutient que la production de fer se relocalisera en partie là où se rencontrent minerai et énergie propre bon marché. Le tableau 6.2 résume les études les plus pertinentes pour l’Afrique centrale.
Tableau 6.2 Études sélectionnées sur le fer vert et la transition de l’acier
| Étude | Principal enseignement pour l’Afrique centrale | Source |
|---|---|---|
| RMI et Green Hydrogen Catapult, Green Iron Corridors (2024) | Restructurer la moitié de la sidérurgie primaire autour du fer vert permettrait d’économiser plus de 25 milliards USD par an pour les dix principaux importateurs, soit environ 80 à 125 USD par tonne d’acier ; l’accélération de corridors pourrait éviter environ 30 Mt de CO2 par an d’ici 2030 ; l’Afrique du Sud et la Mauritanie figurent parmi les exportateurs les moins coûteux | [S10] |
| Agora Industry, 15 Insights on the Global Steel Transformation (2023) | Un acier neutre en carbone est réalisable au début des années 2040 ; le commerce du fer vert profite aux exportateurs comme aux importateurs ; la demande de minerai de qualité DR dépassera l’offre d’ici 2030 faute de mesures urgentes | [S11] |
| Agora Industry et Cambridge Econometrics, Green Iron, Shared Gains (octobre 2026) | Le commerce du fer vert accroît le PIB et l’emploi des pays exportateurs comme importateurs ; selon la modélisation, l’Afrique du Sud gagnerait environ 161 000 emplois d’ici 2050 | [S12] |
| Energy Transitions Commission, Mission Possible : acier (2018 à 2019) | La décarbonation complète de l’acier coûte environ 60 USD/t CO2 (environ 115 USD/t d’acier), ramenés à environ 25 USD/t CO2 avec une électricité propre très bon marché ; le DRI à l’hydrogène exige une électricité inférieure à environ 40 USD/MWh pour l’emporter sur le captage du carbone | [S09] |
| Mission Possible Partnership, Making Net-Zero Steel Possible (2022) | Une prime de l’acier primaire quasi zéro d’environ 175 USD/t (environ 40 %) par rapport à l’acier de haut fourneau vers 2030, soit environ 2 % de plus sur le prix d’un bâtiment | [S08] |
| AIE, Iron and Steel Technology Roadmap (2020) et Global Hydrogen Review (2025) | Le DRI à l’hydrogène exige une électricité inférieure à environ 35 USD/MWh pour concurrencer le DRI au gaz avec captage du carbone ; plus de 200 projets d’hydrogène à faibles émissions ont atteint la décision d’investissement depuis 2020 | [S05][S79] |
| IEEFA (2022, 2026) | Le minerai de qualité DR est un goulet d’étranglement : environ 3 % du commerce maritime au-dessus de 66 % de Fe en 2022 ; le marché du minerai à haute teneur devrait croître | [S75][S76] |
Source : comme indiqué.
Lues ensemble, ces études conduisent à trois conclusions pour l’Afrique centrale. L’opportunité est réelle : les importateurs paieront pour un fer à faible teneur en carbone, et paieront davantage à mesure que les prix du carbone et les mécanismes aux frontières se durciront. Les gagnants seront les sites qui associent minerai de qualité DR, électricité propre garantie à bas coût et accès portuaire, et non l’un seulement de ces trois atouts. Enfin, l’horizon est lointain : la plupart des études situent le commerce du fer vert à grande échelle dans les années 2030 et 2040.
6.6 Quelle électricité l’hydrogène exigerait-il au Cameroun ?
La figure 6.3 rapporte l’électricité nécessaire à la réduction à l’hydrogène au système électrique camerounais. Couvrir à l’hydrogène les besoins en unités de fer de RC-1 en configuration complète, environ 0,36 Mt de DRI par an, exigerait environ 0,9 à 1,0 TWh d’électricité par an pour la seule électrolyse. Un module de taille industrielle de 1 Mt/an en exigerait environ 2,4 à 2,8 TWh. À titre de comparaison, Nachtigal, la plus grande centrale hydroélectrique du Cameroun, a injecté 3,6 TWh sur les douze mois à mai 2026 [S52], et l’ensemble du pays a produit 8,12 TWh en 2025 [S50].
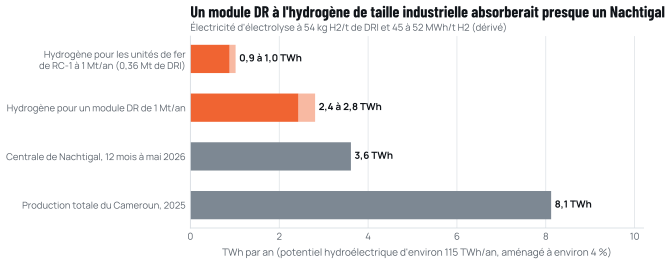
Source : besoin en hydrogène [S17] ; rendement des électrolyseurs [S05] ; production de Nachtigal [S52] ; production nationale [S50] ; potentiel hydroélectrique [S53]. Dérivé par Cameroon Steel (annexe A).
La ressource existe : le potentiel hydroélectrique du Cameroun est estimé à environ 115 TWh par an, dont seulement 4 % environ sont aménagés [S53]. La contrainte tient au coût et à la garantie de fourniture. Au prix d’achat d’environ 43,93 FCFA par kWh indiqué pour la centrale de Memve’ele [S50][S103], soit environ 73 USD par MWh à un taux de planification de 600 FCFA pour un dollar (dérivé), l’hydroélectricité nouvelle se situe bien au-dessus des 35 à 40 USD par MWh que l’AIE et l’ETC jugent compétitifs pour le fer à l’hydrogène [S05][S09]. L’hydroélectricité ancienne vendue dans le cadre de contrats historiques est moins chère, mais sa production est engagée. Le fer à l’hydrogène au Cameroun exigerait donc soit une hydroélectricité nouvelle à très bas coût, soit un prix du carbone ou une prime qui comble l’écart, soit les deux.
6.7 Le gaz : une transition dont la disponibilité vient de changer
Un module de réduction directe au gaz, conçu pour accepter ultérieurement de l’hydrogène, constitue la première étape naturelle du fer issu du minerai en Afrique centrale, comme il l’a été en Afrique du Nord. Le gaz camerounais provient principalement du champ de Sanaga Sud, près de Kribi. En 2025, environ 95 % de la production nationale de gaz a été vendue pour alimenter l’unité flottante de liquéfaction Hilli Episeyo [S83] ; l’affrètement de celle-ci a pris fin et elle a quitté le Cameroun en juillet 2026 [S84]. Du gaz se trouve ainsi libéré à court terme, mais le champ est mature, ses réserves restantes ne sont pas certifiées publiquement, et la ressource plus importante de Yoyo-Yolanda n’a fait l’objet d’aucune décision finale d’investissement [S85]. Un module de réduction directe exigerait, avant de pouvoir être conçu, un contrat d’approvisionnement de long terme adossé à un audit des réserves.
6.8 Une trajectoire par étapes et sous conditions
La figure 6.4 présente l’évolution possible des unités de fer de RC-1. Chaque étape est optionnelle et conditionnelle ; aucune ne constitue un engagement du présent livre blanc.
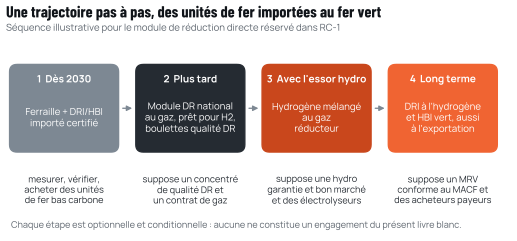
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), module de réserve [S90] ; analyse du présent chapitre.
- Dès la première coulée (visée au second semestre 2030) : ferraille et DRI/HBI importés certifiés. La phase 1 fond de la ferraille et achète du DRI ou du HBI sur le marché international, avec une intensité carbone vérifiée et un plafond contractuel pour chaque cargaison. C’est là que se trouvent les gains les plus importants à court terme (chapitre 4).
- Plus tard, après les phases principales : un module national au gaz. Si un concentré de qualité DR et un contrat de gaz sont sécurisés, un four à cuve dimensionné pour les besoins de RC-1 (environ 0,36 Mt de DRI par an à 1 Mt/an), ou plus grand, remplacerait les importations. Le plan directeur de RC-1 réserve du foncier pour un module de réduction directe et un parc à boulettes. Au gaz, ses émissions passeraient de l’amont au périmètre 1 de Cameroon Steel, à une intensité comparable à celle du DRI importé qu’il remplace ; le gain porterait sur la valeur ajoutée et la sécurité d’approvisionnement, pas encore sur le carbone.
- Avec l’essor de l’hydroélectricité : le mélange d’hydrogène. Les fours à cuve peuvent accepter une part croissante d’hydrogène dans le gaz réducteur. Chaque étape exigerait des électrolyseurs et une électricité garantie, et réduirait les émissions du module en proportion.
- À long terme : DRI à l’hydrogène et HBI vert. Avec une forte part d’hydrogène, le module pourrait produire du fer à quelques dixièmes de tonne de CO2 par tonne, pour les fours de RC-1 et pour l’exportation sous forme de HBI vers des marchés où le MACF et les acheteurs récompensent le bas carbone. Dans le cadre du MACF, le DRI et le HBI sont des marchandises couvertes, tarifées sur leurs émissions directes dès l’origine (chapitre 5).
Tableau 6.3 Éléments probants requis avant chaque étape
| Étape | Décision | Éléments probants requis | Calendrier indicatif |
|---|---|---|---|
| 1 | Spécification carbone du DRI/HBI acheté | Données carbone des fournisseurs, vérifiées selon les règles du MACF ou de la norme ISO 14404 ; étude de marché des fournisseurs bas carbone | Avant les achats de la phase 1 |
| 2 | Module national de réduction directe au gaz | Étude de concentration et de bouletage du minerai camerounais ; audit des réserves de gaz et contrat d’approvisionnement ; dimensionnement du module ; autorisations | Études à partir de 2027 ; décision après 2034 |
| 3 | Mélange d’hydrogène | Électricité bas carbone garantie à prix compétitif ; fourniture d’électrolyseurs ; dossier de sécurité | Avec la nouvelle capacité hydroélectrique |
| 4 | DRI à l’hydrogène et exportations de HBI | Contrat d’enlèvement de long terme assorti d’une prime bas carbone ; surveillance conforme au MACF ; manutention portuaire de vracs | Long terme |
Source : analyse de Cameroon Steel. Les calendriers sont indicatifs.
Le plan de développement de KPIZ S.A. range déjà la sidérurgie liée aux exportations minérales parmi les filières de la zone [S74], et le Code minier camerounais de 2023 prévoit la transformation locale d’une partie de la production minière [S86]. Une trajectoire progressive vers le fer vert s’inscrirait dans ces deux cadres, tout en subordonnant chaque investissement aux éléments probants qui le justifient.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S132025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S15ENERGIRON technology: DRI-EAF production route using natural gas or H2. European Commission, Innovation Centre for Industrial Transformation, réf. 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S17Hydrogen uses in ironmaking (présentation Midrex, H2@Scale). US Department of Energy, 1er août 2018.energy.gov/sites/prod/files/2018/08/f54/fcto-h2-scale-kickoff-2018-8-c…
- S01Sustainability Indicators 2025 report (2024 data; route table added February 2026). worldsteel, nov. 2025 ; mis à jour févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S18DRI-EAF implementation at Saarstahl and Dillinger steelworks (POWER4STEEL). European Commission, Innovation Centre for Industrial Transformation, réf. juil. 2025.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S06Achieving Net Zero Heavy Industry Sectors in G7 Members. International Energy Agency, 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
- S90Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S16Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- S83Données pétrolières 2025. Société Nationale des Hydrocarbures (SNH), juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- S05Iron and Steel Technology Roadmap. International Energy Agency, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- S09Mission Possible sectoral focus : Steel. Energy Transitions Commission, 2019 (Mission Possible, nov. 2018).energy-transitions.org/wp-content/uploads/2020/08/ETC-sectoral-focus-S…
- S75Iron Ore Quality a Potential Headwind to Green Steelmaking. Institute for Energy Economics and Financial Analysis (IEEFA), juin 2022.ieefa.org/sites/default/files/2022-06/Iron%20Ore%20Quality%20a%20Poten…
- S1115 Insights on the Global Steel Transformation. Agora Industry, 15 juin 2023.agora-industry.org/publications/15-insights-on-the-global-steel-transf…
- S76Global high-grade iron ore market is set to grow. Institute for Energy Economics and Financial Analysis (IEEFA), mars 2026.ieefa.org/sites/default/files/2026-03/IEEFA_Global%20high-grade%20iron…
- S14Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S72Kribi : le Premier ministre, chef du gouvernement est là (pose de la première pierre du complexe sidérurgique de Kribi). Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S03World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S77Global Gateway: Namibia becomes pioneer for Africa’s green transition. European Commission, International Partnerships, 11 avr. 2025.international-partnerships.ec.europa.eu/news-and-events/news/global-ga…
- S78Namibia opens renewables-powered green iron plant. Energize, 15 avr. 2025.energize.co.za/article/namibia-opens-renewables-powered-green-iron-pla…
- S10Green Iron Corridors. RMI with the Green Hydrogen Catapult, 2024.rmi.org/insight/green-iron-corridors/
- S12Green Iron, Shared Gains. Agora Industry and Cambridge Econometrics, 8 oct. 2026.agora-industry.org/publications/green-iron-shared-gains
- S08Making Net-Zero Steel Possible. Mission Possible Partnership, sept. 2022.missionpossiblepartnership.org/action-sectors/steel
- S79Global Hydrogen Review 2025. International Energy Agency, 12 sept. 2025.iea.org/reports/global-hydrogen-review-2025
- S52Énergie : Nachtigal franchit le cap des 3,6 TWh injectés dans le réseau en un an. Journal du Cameroun, 15 juin 2026.fr.journalducameroun.com/energie-nachtigal-franchit-le-cap-des-36-twh-…
- S50Rapport d’activités 2025 de l’ARSEL. ARSEL (electricity regulator, Cameroon), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S53Cameroon: Energy (Country Commercial Guide). US International Trade Administration, 13 avr. 2026.trade.gov/country-commercial-guides/cameroon-energy
- S103Décision portant compensation tarifaire ENEO au titre de l’exercice 2024. ARSEL, 27 dévers 2024.arsel-cm.org/wp-content/uploads/2025/12/2024-Decsision-Tarifaire-2024-…
- S84Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- S85Cameroon’s SNH eyes Yoyo-Yolanda and new exploration blocks to sustain gas growth. Business in Cameroon, 6 juil. 2026.businessincameroon.com/energy/0607-16422-cameroon-s-snh-eyes-yoyo-yola…
- S74Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S86Loi n° 2023/014 du 19 décembre 2023 portant Code minier. Republic of Cameroon (FAOLEX), 19 dévers 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
Citer ce chapitre
Cameroon Steel (2026). Un acier moins carboné au Cameroun : il pourrait atteindre le tiers de l’intensité carbone mondiale. Livre blanc 06, chapitre 6 : Le fer vert : une option de long terme pour l’Afrique centrale, conditionnée par le minerai, l’électricité et le gaz. CS-WP-06. https://www.cameroon-steel.com/fr/bibliotheque/lower-carbon-steel/green-iron/
Source