Livre blanc 02 · Chapitre 1 · Édition française
La localisation fixe les coûts d’une aciérie avant la première coulée
Une aciérie est une machine à déplacer des matières lourdes et de faible valeur et à absorber de gros blocs d’électricité irréguliers. Une aciérie électrique produisant 1 million de tonnes par an (Mt/an) de produits longs manutentionne environ 2,5 Mt de matières par an et appelle une puissance moyenne d’environ 94 MW, avec des pointes bien supérieures à 100 MVA [S112][S75]. Ces deux faits déterminent où une telle usine peut réussir. Le site doit se trouver à proximité immédiate d’eaux profondes pour la réception des unités de fer, près des marchés qui achètent barres et profilés, au sein d’un système électrique assez robuste pour absorber un four, et sur un foncier organisé, viabilisé et accepté par ses voisins. Ce chapitre chiffre chacune de ces exigences, afin que les chapitres suivants puissent confronter Kribi à des critères mesurables plutôt qu’à des slogans.
Dans ce chapitre (7)
- 1.1 Une aciérie déplace environ 2,5 tonnes de matières pour chaque tonne vendue
- 1.2 Les unités de fer arrivent par mer : le quai fixe le plancher des coûts
- 1.3 Les produits partent par la route et par cabotage : la distance aux clients compte tout autant
- 1.4 L’électricité : une aciérie est un client à l’échelle du réseau, à la charge difficile
- 1.5 Foncier, eau et voisinage : les conditions discrètes
- 1.6 Une grille d’évaluation des sites sidérurgiques
- 1.7 Pourquoi les attributs structurels passent en premier
1.1 Une aciérie déplace environ 2,5 tonnes de matières pour chaque tonne vendue
L’arithmétique physique de la sidérurgie est implacable. Un four à arc électrique (FAE) fond une charge de ferraille et de fer de réduction directe (DRI, ou sa forme compactée, le fer briqueté à chaud, HBI). Une partie de la charge est perdue sous forme de laitier, de poussières et de calamine, et une partie de l’acier liquide est encore perdue entre la coulée continue et le laminoir. Selon les références publiées, il faut environ 1,2 t de charge métallique pour chaque tonne de barres, de fil machine ou de profilés finis [S112][S75]. La chaux, les ferro-alliages, les électrodes en graphite et les réfractaires ajoutent un tonnage entrant égal à environ 6 % de la production finie, et chaque tonne d’acier liquide génère de 110 à 180 kg de résidus solides, surtout du laitier [S75], dont 10 à 20 kg de poussières de four (plage de planification ; le document de référence européen indique 10 à 30 kg [S76]), qui doivent tous à leur tour quitter le site.
La figure 1.1 applique ces références à une aciérie de 1 Mt/an de produits finis, à partir du bilan de la configuration de référence RC-1 de Cameroon Steel (estimation de planification). Il s’agit d’un bilan de planification et non d’une conception détaillée, mais il illustre l’ordre de grandeur : environ 1,2 Mt d’unités de fer et 0,06 Mt de consommables entrent, 1,0 Mt de produits et environ 0,19 Mt de coproduits sortent. Du point de vue logistique, une aciérie de cette taille est un terminal portuaire de taille moyenne auquel on aurait adjoint un four.
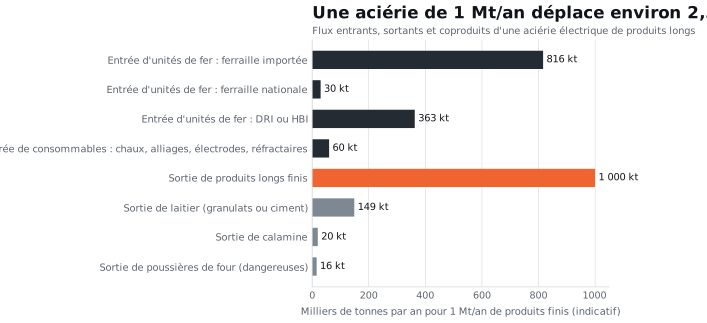
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 [S112] ; référence pour les déchets solides tirée de la SFI, Environmental, Health and Safety Guidelines for Integrated Steel Mills, 2007 [S75] ; poussières : plage de planification, 10 à 30 kg selon le document de référence européen [S76].
L’intérêt de la figure ne tient pas à la précision de chaque barre, mais au rapport entre les flux. Comme l’acier est bon marché au regard de son poids, le transport représente une part importante du coût rendu, et chaque kilomètre évitable entre le quai, le four et le client est une marge perdue. En 2025, le Cameroun a importé 412 049 t de fonte, fer et acier relevant du chapitre 72 du tarif douanier, pour une valeur déclarée moyenne d’environ 413 FCFA par kilogramme, soit près de 630 euros la tonne [S93]. À ces niveaux de valeur, quelques milliers de francs par tonne de camionnage évitable sur chaque trajet entrant et sortant font la différence entre une usine qui concurrence les importations et une usine qui n’y parvient pas. La comparaison indicative de la série entre le coût d’une billette produite à Kribi et celui d’une billette importée rendue est présentée au livre blanc 04, section 8.6.
1.2 Les unités de fer arrivent par mer : le quai fixe le plancher des coûts
Le premier critère de localisation tient à l’origine du fer. Trois sources sont envisageables pour une aciérie électrique d’Afrique centrale, et deux d’entre elles arrivent par mer.
La ferraille est la charge la moins chère là où elle existe en volume, mais l’Afrique centrale en produit peu. Les relamineurs camerounais existants dépendent déjà des importations : en septembre 2026, le premier groupe sidérurgique du pays a obtenu d’Afreximbank une facilité renouvelable de 40 millions d’euros destinée spécifiquement à l’importation de billettes, et la presse qui a rendu compte de l’opération a relevé que la ferraille locale ne couvre qu’environ 40 % des besoins du secteur [S98]. La seule estimation nationale du gisement de ferraille, établie en 2006, le situait entre 53 000 et 62 000 t par an [S168], et l’essentiel de ce qui est collecté alimente déjà les usines existantes. Une nouvelle aciérie ne peut pas supposer que la ferraille nationale augmentera assez vite pour l’alimenter : la configuration de référence de Cameroon Steel retient environ 30 000 t par an de ferraille nationale, dans une fourchette de zéro à 60 000 t, et importe le reste de sa charge [S112].
Le DRI ou le HBI importés constituent la principale alternative. La production mondiale de DRI a atteint environ 151 Mt en 2025, mais selon les statistiques d’usines de Midrex, qui couvrent les installations au gaz, l’Afrique subsaharienne n’en a produit que 0,09 Mt, ses usines au gaz étant à l’arrêt [S101]. worldsteel estime en outre à environ 2,7 Mt la production de DRI, principalement au charbon, en Afrique de l’Est, en Ouganda, au Kenya et en Tanzanie [S95] ; aucune n’est produite sur le golfe de Guinée. Le DRI et le HBI s’échangent par vraquiers entre le Moyen-Orient, l’Inde, la Russie et les Amériques, et ils sont sensibles à l’humidité : ils exigent une manutention couverte et un stockage au sec à quai. Une usine qui en ferait le tiers de sa charge à 1 Mt/an importerait environ 0,36 Mt/an en vrac, ce que seul un port en eau profonde doté d’un poste à quai pour vrac sec peut recevoir dans des conditions économiques [S112].
Le minerai de fer national, réduit sur place en DRI, est l’enjeu de long terme. Le Cameroun représente environ 64 Mt/an, soit 9 %, des capacités minières de minerai de fer en développement dans le monde [S102], et le Code minier de 2023 exige que les conventions minières précisent comment au moins 15 % de la production sont mis à disposition de la transformation locale [S24]. Le minerai du gisement de Mbalam, dans la région de l’Est, de Bipindi-Grand Zambi et du gisement de la Lobé, près de Kribi, doit être acheminé vers la côte pour y être exporté [S43][S42]. Une plateforme sidérurgique implantée là où ce minerai atteint la mer peut en prélever sa part sans second trajet vers l’intérieur.
1.3 Les produits partent par la route et par cabotage : la distance aux clients compte tout autant
Le deuxième critère joue en sens inverse. Les produits longs tels que le rond à béton (armatures), le fil machine, les cornières et les U sont vendus aux constructeurs, aux transformateurs et aux entreprises de travaux publics. En Afrique centrale, ils circulent surtout par la route, avec un peu de cabotage vers les ports voisins. Le Cameroun exporte déjà environ 31 000 t de barres par an, principalement vers le Tchad [S93], et les six membres de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) ont importé environ 500 millions USD de produits du chapitre 72 en 2023 [S94]. Une aciérie qui vise ce marché régional doit desservir Douala, Yaoundé et les corridors de transit de la CEMAC à un coût aussi faible que celui de l’accès à son propre quai.
La distance pèse vite. La figure 1.2 montre comment les mouvements de camions augmentent avec la distance routière entre une aciérie et son port, pour les flux liés au port d’une usine à trois stades de croissance. Un site situé à 100 km du quai générerait environ 12 millions de camions-km par an à 1 Mt/an, avec l’usure des routes, la consommation de carburant, le risque d’accident et l’impact sur les populations qui en découlent. Un site portuaire supprime l’essentiel de cette charge et ne laisse au camion que la livraison finale aux clients.
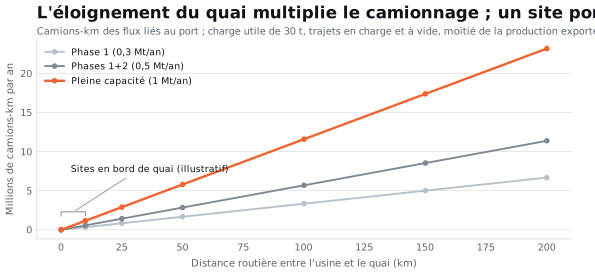
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), bilan logistique [S112] ; calculs à l’annexe A.
1.4 L’électricité : une aciérie est un client à l’échelle du réseau, à la charge difficile
Le troisième critère est l’énergie. La fusion de l’acier au FAE requiert entre 350 et 750 kWh environ par tonne d’acier liquide, selon la charge, le four et la qualité de la conduite ; le document de référence de l’Union européenne pour le secteur fait état de 404 à 748 kWh/t dans les usines de l’UE, et la référence de la SFI est de 347 à 500 kWh/t [S76][S75]. La configuration de référence de Cameroon Steel retient 450 kWh par tonne d’acier liquide, la valeur de planification de RC-1, comprise dans la fourchette de la SFI de 347 à 500 kWh/t ; avec 30 % de DRI ou de HBI dans la charge, environ 490 kWh/t constitue la valeur haute de planification [S112][S75]. Le laminage ajoute de 70 à 140 kWh par tonne de produit, et le four-poche, la coulée continue, l’unité d’oxygène et les utilités davantage encore [S75][S112]. Une unité de réduction directe au gaz, si elle est ajoutée ultérieurement, nécessite environ 10 GJ de gaz naturel et quelque 60 à 80 kWh d’électricité par tonne de DRI [S116].
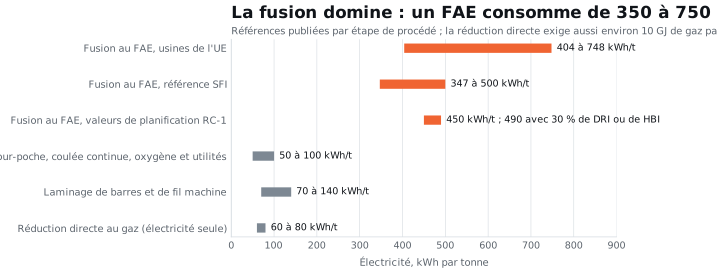
Source : Commission européenne, JRC, Best Available Techniques Reference Document for Iron and Steel Production, 2013 [S76] ; SFI, EHS Guidelines for Integrated Steel Mills, 2007 [S75] ; fourchettes de planification indicatives de Cameroon Steel pour les auxiliaires et la réduction directe [S112].
Trois caractéristiques de cette demande comptent pour la localisation. D’abord, la quantité : à 1 Mt/an, la consommation totale est de l’ordre de 0,75 TWh par an, soit une charge moyenne d’environ 94 MW [S112]. L’ensemble du système électrique camerounais a desservi une pointe de 1 278 MW en 2025 [S60] : une seule aciérie à pleine capacité est donc un client de la taille d’une ville moyenne. Ensuite, la forme : un FAE appelle la puissance par à-coups violents et rapides, qui provoquent papillotement (flicker) et harmoniques sur les réseaux faibles ; le four a donc besoin d’un point de raccordement doté d’une forte puissance de court-circuit ou d’équipements de compensation dédiés (chapitre 4). Sa charge est programmable et non interruptible : l’exploitant peut placer les fusions en dehors des pointes du réseau, mais ne peut pas couper l’alimentation au milieu d’une coulée sans la perdre. Enfin, le prix : l’électricité est généralement le premier coût de transformation après la charge métallique, de sorte qu’un écart de quelques francs par kilowattheure modifie la compétitivité de l’usine face aux importations. Le système électrique camerounais et ses tarifs sont analysés au livre blanc 05, chapitres 2 et 3.
Ces caractéristiques favorisent un site proche d’une grande centrale ou d’un poste à haute tension, au sein d’une zone industrielle capable de planifier son réseau pour de gros consommateurs. Elles pénalisent un site situé au bout d’une longue ligne à moyenne tension, quelles que soient ses autres qualités.
1.5 Foncier, eau et voisinage : les conditions discrètes
Le quatrième groupe d’exigences est moins visible, mais tout aussi décisif.
Le foncier. Une aciérie moderne de produits longs a besoin d’un cœur compact pour l’atelier de fusion et les laminoirs, mais aussi de parcs de stockage pour la ferraille et les unités de fer, de magasins couverts pour le DRI et le HBI, d’un parc à produits finis, d’un poste à haute tension, d’une station de traitement des eaux, d’une aire à laitier et d’une zone tampon avec ses voisins. L’espace d’extension compte autant que la première phase : les aciéries grandissent par ajout de lignes, et un site incapable d’accueillir une seconde aciérie ou une unité de réduction directe immobilisera du capital plus tard. Le foncier doit en outre être juridiquement sûr, desservi par des routes, un drainage et des réseaux, et libre de toute revendication non réglée.
L’eau. Lorsqu’elles recyclent, les aciéries ne sont pas les industries les plus gourmandes en eau, mais elles ont besoin d’une eau d’appoint fiable pour les tours de refroidissement et les circuits du laminoir. Le secteur sidérurgique mondial a prélevé en moyenne 8,5 m³ d’eau douce par tonne d’acier en 2024 et en a consommé 2,3 m³/t [S77] ; les conceptions en circuit fermé peuvent maintenir l’eau d’appoint autour de 2 m³ par tonne de produit [S112]. À 1 Mt/an, cela représente de 2 à 8,5 millions de m³ par an selon les pratiques (chapitre 5).
Le voisinage et l’environnement. Une aciérie produit des poussières, du bruit, du trafic et une forte empreinte carbone ; elle crée aussi des emplois qualifiés et des contrats pour les fournisseurs. Le droit camerounais classe la production de métaux parmi les activités soumises à une étude d’impact environnemental et social détaillée, et impose une évaluation environnementale stratégique pour les zones industrielles et les complexes industrialo-portuaires [S87]. Une zone qui a déjà étudié et planifié l’accueil de l’industrie lourde, et qui la tient à distance des côtes et des communautés sensibles, réduit le risque pour chaque occupant.
1.6 Une grille d’évaluation des sites sidérurgiques
Tableau 1.1 dérivéCe qu’une aciérie électrique de produits longs de 1 Mt/an attend de son site
| Exigence | Pourquoi elle compte | Quantité indicative à 1 Mt/an | Chapitre où Kribi est évaluée |
|---|---|---|---|
| Quai en eau profonde avec manutention du vrac sec | Les unités de fer (DRI, HBI, ferraille) et les consommables arrivent par vraquiers | Environ 1,24 Mt/an de marchandises entrantes liées au port [S112] | Chapitre 2 |
| Capacités conteneurs et marchandises diverses | Pièces de rechange, alliages, réfractaires à l’entrée ; une partie des produits à la sortie | Quelques dizaines de milliers de tonnes par an | Chapitre 2 |
| Foncier industriel organisé et viabilisé | Sécurité foncière, voirie, drainage, réseaux, zones tampons, espace pour les phases ultérieures | Un site d’usine principal, plus zones tampons et réserve d’extension | Chapitre 3 |
| Puissance garantie en haute tension | Charge moyenne et pointes du four ; qualité de l’énergie | Environ 94 MW en moyenne ; appel de puissance maximal de 130 à 190 MVA [S112] | Chapitre 4 |
| Services fiables d’eau industrielle et de gestion des déchets | Appoint de refroidissement, circuits de laminage, élimination des poussières dangereuses | 2 à 8,5 Mm³ par an ; environ 16 kt/an de poussières de four [S112][S77] | Chapitre 5 |
| Route et rail vers les marchés et le minerai | Ventes régionales, approvisionnement en minerai, accès de la main-d’œuvre | Environ 245 mouvements de camions par jour si tous les flux passent par la route, dont environ 110 à 120 sur les routes publiques [S112] | Chapitre 6 |
| Fournisseurs et clients à proximité | Gaz, maintenance, utilisateurs de laitier, transformateurs | Oxygène : environ 37 millions de Nm³ par an ; 149 kt de laitier [S112] | Chapitre 7 |
| Capacité de charge environnementale | Air, eau, littoral, biodiversité, communautés | Évaluation des impacts cumulés à l’échelle de la zone | Chapitre 9 |
Source : analyse de Cameroon Steel ; les quantités sont des chiffres de planification indicatifs pour un occupant [S112], avec des références tirées de [S75], [S76] et [S77].
Ce tableau est délibérément exigeant. Peu de sites d’Afrique subsaharienne peuvent cocher toutes les lignes aujourd’hui, et aucun ne pourrait le faire sans que les infrastructures publiques arrivent à temps. La question pour Kribi n’est donc pas de savoir si elle est parfaite, mais si elle possède les attributs structurels qui ne peuvent être construits ailleurs, principalement les eaux profondes et l’espace, et si les attributs qui peuvent être construits, principalement l’électricité, le rail et les services, s’inscrivent dans un calendrier crédible.
1.7 Pourquoi les attributs structurels passent en premier
Certains avantages de localisation s’achètent ; d’autres non. Une aciérie peut construire son propre poste électrique, sa station de traitement des eaux et son embranchement ferroviaire, et elle peut contractualiser la fourniture de gaz et la maintenance. Elle ne peut pas draguer un port naturel, créer une côte en eau profonde abritée ni réunir des milliers d’hectares d’un seul tenant sous un régime juridique organisé. Ce sont les attributs que les autorités publiques créent une fois pour toutes, sur des décennies, et que les investisseurs privés prennent ensuite en location.
Le port en eau profonde de Kribi, ouvert en 2018, et sa réserve foncière, délimitée par décret présidentiel en 2023, relèvent de cette seconde catégorie [S117][S16]. Ils expliquent que la Zone industrialo-portuaire de Kribi ait été retenue pour accueillir un pôle sidérurgique et métallurgique dans les plans de sa nouvelle société de gestion, qui inscrit la « sidérurgie liée aux exportations minières » parmi ses pôles de développement [S03]. Ils expliquent aussi pourquoi Cameroon Steel, dont la première pierre a été posée à Mboro le 30 décembre 2024 par le Premier ministre au nom du chef de l’État, a choisi d’implanter son complexe sidérurgique dans la zone [S39].
Les chapitres suivants évaluent une à une les autres lignes du tableau. L’évaluation est conduite comme le ferait un prêteur ou un ingénieur indépendant : en distinguant ce qui existe aujourd’hui, ce qui est en construction avec une échéance, ce qui est seulement annoncé et ce qui reste à organiser.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S112Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 octobre 2026.Cité par titre et date
- S75Environmental, Health, and Safety Guidelines for Integrated Steel Mills. SFI, Groupe de la Banque mondiale, 30 avril 2007.ifc.org/content/dam/ifc/doc/2000/2007-integrated-steel-mills-ehs-guide…
- S76Best Available Techniques Reference Document for Iron and Steel Production (EUR 25521). Commission européenne, Centre commun de recherche, 2013.bureau-industrial-transformation.jrc.ec.europa.eu/sites/default/files/…
- S93Évolution du commerce extérieur en 2025 (version provisoire). Institut National de la Statistique (INS), Cameroun, février 2026.ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- S98Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank pour renforcer sa production d’acier. Sikafinance, 30 septembre 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S168La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). Bidoung J., Fomethe A., Yantio G., Melo U. (ENSP Yaoundé / MIPROMALO), 2007.eid.episciences.org/7942/pdf
- S1012025 World Direct Reduction Statistics. Midrex Technologies, septembre 2026.midrex.com/world-dri-statistics/
- S95World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S102Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/report/pedal-to-the-metal-2026/
- S24Loi n° 2023/014 du 19 décembre 2023 portant Code minier (article 40(4), transformation locale). République du Cameroun (FAOLEX), 19 décembre 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- S43Cameroon plans $3.1B iron ore push starting 2026. Daba Finance, 14 février 2026.dabafinance.com/en/news/cameroon-mining-investment-2026-2030
- S42Grand Zambi : le fer de Bipindi au service de l’essor du PAK. Port Autonome de Kribi, 17 janvier 2025.Cité par titre et date
- S94API publique UN Comtrade : Cameroun et membres de la CEMAC, importations des chapitres 72 et 73 du SH, 2019 à 2024. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS
- S116ENERGIRON technology: DRI-EAF production route using natural gas or hydrogen. Commission européenne, Innovation Centre for Industrial Transformation, février 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S60Rapport d’activités 2025 de l’ARSEL. Agence de Régulation du Secteur de l’Électricité (ARSEL), 7 septembre 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S77Sustainability Indicators 2025 report. worldsteel, novembre 2025 (mise à jour février 2026).worldsteel.org/wider-sustainability/sustainability-indicators/
- S87Arrêté n° 00001/MINEPDED fixant les catégories d’opérations soumises à évaluation environnementale stratégique ou à étude d’impact environnemental et social. MINEPDED (FAOLEX), 8 février 2016.faolex.fao.org/docs/pdf/cmr172054.pdf
- S117Cameroun : malgré un bond de son activité, les bénéfices du port de Kribi chutent de 38 % en 2023. EcoMatin, 2 juillet 2024.ecomatin.net/cameroun-malgre-un-bond-de-son-activite-les-benefices-du-…
- S16Le PAK tient enfin son titre foncier. Port Autonome de Kribi, 26 juin 2023.Cité par titre et date
- S03Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S39Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 décembre 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
Citer ce chapitre
Cameroon Steel (2026). Kribi peut devenir la plateforme sidérurgique de l’Afrique centrale si les infrastructures suivent. Livre blanc 02, chapitre 1 : La localisation fixe les coûts d’une aciérie avant la première coulée. CS-WP-02. https://www.cameroon-steel.com/fr/bibliotheque/kribi-steel-platform/why-location-decides/
Source