Livre blanc 02 · Chapitre 8 · Édition française
Les zones industrialo-portuaires qui ont réussi ont bâti leurs infrastructures avant la demande et se sont organisées autour d’industries d’ancrage
Les zones industrialo-portuaires devenues des plateformes régionales partagent quatre caractéristiques. Une autorité unique contrôlait à la fois le port et les terrains qui l’entourent ; les infrastructures, en particulier l’électricité, l’eau et les postes à quai, ont été livrées avant les premières entreprises ou en même temps qu’elles ; une ou plusieurs industries d’ancrage sont arrivées tôt et ont attiré des fournisseurs dans leur sillage ; enfin, les politiques publiques ont orienté les matières premières vers la transformation locale. Tanger Med, Jebel Ali, Jurong et Lekki illustrent le modèle général ; Sohar et Pecém montrent comment la sidérurgie elle-même s’est organisée dans des ports en eau profonde ; Nkok, au Gabon, aménagée par l’un des actionnaires de KPIZ, montre le modèle à l’œuvre en Afrique centrale. Ces exemples comportent aussi des mises en garde : le succès a demandé de une à cinq décennies et, là où le gaz ou l’électricité n’avaient pas été planifiés pour l’industrie, les ambitions en aval ont marqué le pas. Kribi possède la première caractéristique avec KPIZ et les prémices de la deuxième ; le pôle sidérurgique peut apporter la troisième.
Dans ce chapitre (9)
- 8.1 Pourquoi regarder à l’étranger
- 8.2 Tanger Med : une autorité unique pour le port et les zones
- 8.3 Jebel Ali : l’industrie lourde d’ancrage est arrivée la première
- 8.4 Jurong : planifier le pôle et ses corridors
- 8.5 Lekki : l’eau profonde et un occupant hors norme en Afrique de l’Ouest
- 8.6 La sidérurgie dans les ports en eau profonde : Sohar et Pecém
- 8.7 Nkok : le modèle d’un actionnaire de KPIZ en Afrique centrale
- 8.8 Ce que les comparaisons ne montrent pas
- 8.9 Ce que les comparaisons impliquent pour Kribi
8.1 Pourquoi regarder à l’étranger
Les comparaisons internationales ne prouvent pas que Kribi réussira ; les conditions de chaque zone sont spécifiques. Elles sont utiles à deux titres. Elles montrent quels sont les éléments d’une plateforme industrialo-portuaire réussie, et dans quel ordre ils ont été mis en place. Elles fournissent en outre des ordres de grandeur, pour le foncier, les entreprises, les emplois et les délais, à l’aune desquels les projets de Kribi peuvent être éprouvés. La sélection retenue associe des zones industrialo-portuaires généralistes (Tanger Med, Jebel Ali, Jurong, Lekki), des pôles portuaires spécifiquement sidérurgiques (Sohar, Pecém) et une zone africaine aménagée par l’un des actionnaires mêmes de KPIZ (Nkok). La figure 8.1 situe leurs principaux jalons sur une même frise chronologique.
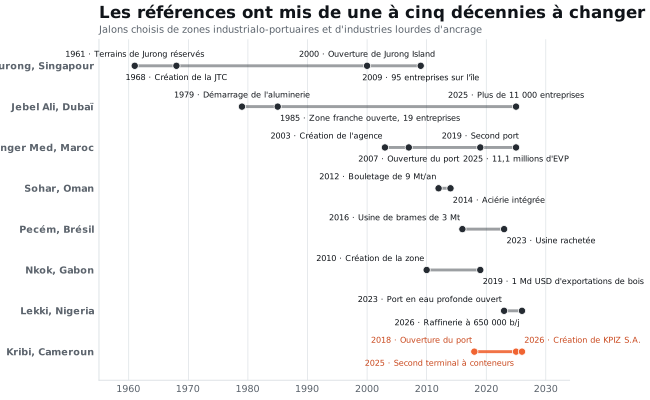
Sources : National Library Board, Singapour [S126] ; ministère du Commerce et de l’Industrie, Singapour, 2009 [S125] ; Emirates Global Aluminium [S124] ; Khaleej Times, 2025 [S123] ; Wikipedia (source tertiaire, pour les seules dates de contexte) et Morocco World News pour les dates de Tanger Med [S132][S133] ; Tanger Med Port Authority, 2026 [S121] ; CCSI, 2016 [S127] ; ArcelorMittal, 2023 [S128] ; AllAfrica, 2024, et Africa Finance Corporation [S130][S129] ; Lekki Port [S120] ; Tekedia, 2026 [S131] ; sources relatives à Kribi [S117][S57][S02].
8.2 Tanger Med : une autorité unique pour le port et les zones
Tanger Med, sur la côte marocaine du détroit de Gibraltar, est l’exemple africain le plus net d’un port et de zones industrielles planifiés et gérés ensemble. Une agence spéciale a été créée en 2003 pour aménager le port et ses zones [S132] (source tertiaire) ; le premier port a ouvert en 2007 et un second, Tanger Med 2, a été inauguré en juin 2019, portant la capacité conteneurs au-delà de 9 millions d’EVP [S133]. En 2025, le complexe portuaire a traité 11 106 164 EVP et 161 Mt de marchandises [S121]. Ses zones d’activités s’étendent sur environ 3 000 ha et accueillent plus de 1 500 entreprises totalisant environ 145 000 emplois ; le chiffre d’affaires industriel a atteint environ 18,8 milliards USD en 2025, dont environ 12,5 milliards pour l’automobile [S122].
L’industrie d’ancrage a été une usine automobile. En 2025, le port a exporté 327 569 véhicules issus des usines Renault de Melloussa et de Casablanca, et 126 874 issus de l’usine Stellantis de Kénitra [S121]. Le pôle automobile a ensuite attiré des équipementiers, des activités logistiques et des services.
L’enseignement pour Kribi porte sur la gouvernance plus que sur les marchandises. Tanger Med n’est pas un port de vrac lourd : son trafic de vrac sec n’a été que d’environ 0,5 Mt en 2025 [S121]. Ce qu’il montre, c’est l’intérêt d’une autorité unique qui planifie conjointement la capacité portuaire, le foncier, les utilités et les services aux investisseurs, et les commercialise comme un produit unique ; c’est ce modèle que le directeur général de KPIZ est présenté comme souhaitant reproduire à Kribi [S134].
8.3 Jebel Ali : l’industrie lourde d’ancrage est arrivée la première
Jebel Ali, à Dubaï, est aujourd’hui surtout connu pour sa zone franche, JAFZA, qui est passée de 19 entreprises à son ouverture en 1985 à plus de 11 000 entreprises originaires de 157 pays en 2025 [S123]. L’industrie lourde y a précédé la zone franche. L’aluminerie de Jebel Ali, qui fait aujourd’hui partie d’Emirates Global Aluminium (EGA), a démarré sa production en 1979 avec trois séries de cuves et une capacité de 135 000 t par an et, après huit extensions, affiche une capacité nominale d’environ 1 Mt/an [S124]. Elle dispose de sa propre centrale électrique de 2 974 MW, d’une usine de dessalement produisant environ 136 000 m³ d’eau par jour et de deux postes à quai dédiés au port de Jebel Ali pour ses importations de matières premières [S124].
L’enseignement pour Kribi est direct. Une industrie d’ancrage électro-intensive, disposant de sa propre électricité, de sa propre eau et de ses propres postes à quai, est arrivée la première, et la zone franche, plus vaste, s’est développée autour des infrastructures qu’elle justifiait. Kribi ne reproduira pas la centrale captive d’une aluminerie, mais le principe reste le même : les utilités et les postes à quai de l’industrie d’ancrage doivent être planifiés à son échelle, puis partagés.
8.4 Jurong : planifier le pôle et ses corridors
Le développement industriel de Singapour a commencé en 1961, lorsqu’il a été recommandé de consacrer à l’industrie environ 6 500 ha de terrains à Jurong ; la Jurong Town Corporation (JTC) a été créée en 1968 pour les aménager [S126]. Le pôle chimique du pays a ensuite été regroupé sur l’île de Jurong, créée par remblaiement entre sept îles du sud et ouverte en 2000 [S126]. À l’achèvement des remblaiements en 2009, l’île était passée de moins de 1 000 ha à environ 3 000 ha et accueillait 95 entreprises de l’énergie et de la chimie, totalisant plus de 31 milliards de dollars de Singapour d’immobilisations [S125].
C’est l’intégration qui a fait l’efficacité de l’île de Jurong. Le ministre compétent décrivait un pôle dans lequel les usines amont fournissent leurs matières premières aux fabricants en aval et où les entreprises partagent des installations communes ; lorsqu’une entreprise s’est agrandie, les autorités ont dévié un tronçon de la voie rapide de l’île ainsi que 17 canalisations et quatre câbles à fibre optique pour lui faire place [S125]. L’enseignement pour Kribi est que les corridors destinés aux canalisations, aux convoyeurs et aux câbles, ainsi que le voisinage entre entreprises complémentaires, doivent être planifiés avant l’attribution des parcelles (chapitre 7).
8.5 Lekki : l’eau profonde et un occupant hors norme en Afrique de l’Ouest
Lekki, à l’est de Lagos, est la référence la plus proche, tant par la géographie que par le calendrier. Le port en eau profonde de Lekki, détenu par China Harbour Engineering Company, le groupe Tolaram, le gouvernement de l’État de Lagos et la Nigerian Ports Authority, est pleinement opérationnel depuis le 1er avril 2023, avec des terminaux à conteneurs, de vrac sec et de vrac liquide [S120]. À proximité, dans la zone franche de Lekki, la raffinerie Dangote a atteint début 2026 sa pleine capacité de 650 000 barils par jour sur une seule ligne de traitement, sur une emprise d’environ 2 500 ha [S131].
Lekki montre ce qu’un port en eau profonde et un très grand occupant peuvent apporter à une zone côtière en quelques années. Il met aussi en lumière une dépendance : les très grands occupants ont souvent dû se doter de leurs propres infrastructures d’appui là où l’offre publique ne suivait pas, comme l’illustre la centrale captive d’EGA à Jebel Ali [S124]. Un pôle sidérurgique à Kribi est bien plus modeste qu’une raffinerie de 650 000 barils par jour et ne devrait pas avoir à en faire autant, pour autant que l’électricité, l’eau et les postes à quai de la zone suivent le rythme.
8.6 La sidérurgie dans les ports en eau profonde : Sohar et Pecém
Deux références montrent comment la sidérurgie elle-même s’est organisée autour de ports en eau profonde.
Sohar (Oman). Sohar a développé un pôle de l’acier et du minerai de fer dans son port industriel et sa zone franche. Vale a mis en service début 2012 une usine de bouletage de 9 Mt/an, en deux lignes de 4,5 Mt, ainsi qu’un centre de distribution de 40 Mt de minerai de fer et un terminal en eau profonde dédié d’environ 1,5 km de long ; une étude de cas réalisée pour le Center on Sustainable Investment de l’université Columbia relevait que Sohar était le seul port en eau profonde des États du Golfe capable de recevoir de très grands minéraliers [S127]. Jindal Shadeed exploite des unités de réduction directe au gaz de 1,5 et 1,8 Mt/an et a mis en service en 2014 une aciérie intégrée d’environ 2 Mt/an [S127]. La même étude avertissait qu’une planification déficiente avait entraîné des pénuries de gaz naturel, ce qui avait limité la stratégie de diversification en aval [S127].
Pecém (Brésil). La Companhia Siderúrgica do Pecém, dans l’État du Ceará, mise en service en 2016, dispose d’un haut fourneau d’une capacité d’environ 3 Mt de brames par an, relié par convoyeurs au port en eau profonde de Pecém, situé à environ 10 km, et opère au sein de la première zone de transformation pour l’exportation du Brésil ; ArcelorMittal en a finalisé l’acquisition en mars 2023 pour une valeur d’entreprise d’environ 2,2 milliards USD [S128]. Pecém montre l’intérêt d’une liaison dédiée par convoyeur entre le quai et l’usine, ainsi que d’un régime juridique permettant à une usine tournée vers l’exportation d’être compétitive.
Le versant moins favorable de l’expérience sidérurgique est tout aussi instructif. Les statistiques de Midrex recensent des unités de réduction directe à l’arrêt en Afrique, dont celle de Delta Steel à Warri, au Nigeria, et celle d’ArcelorMittal South Africa à Saldanha [S101]. Les aciéries côtières échouent lorsque leurs intrants, leur électricité ou leurs marchés font défaut, et non parce que le choix du littoral serait mauvais.
8.7 Nkok : le modèle d’un actionnaire de KPIZ en Afrique centrale
La zone économique spéciale du Gabon à Nkok, près de Libreville, a été créée en 2010 sous la forme d’un partenariat public-privé entre l’État gabonais et Arise IIP, aujourd’hui actionnaire de KPIZ [S130][S04]. Elle couvre environ 1 126 ha répartis sur trois sites et accueille 144 entreprises de 17 pays, actives dans 22 secteurs, pour plus de 20 000 emplois [S130]. Son pôle bois a fait du Gabon le premier exportateur africain de placages tropicaux ; selon l’Africa Finance Corporation, les exportations de produits du bois sont passées d’environ 350 millions USD en 2010 à environ 1 milliard USD en 2019 [S129][S130].
La politique qui sous-tend Nkok est l’analogue le plus proche de l’ambition sidérurgique de Kribi. Le Gabon a restreint les exportations de grumes pour que le bois soit transformé sur son territoire, et la zone a fourni aux transformateurs le foncier, l’électricité et les services nécessaires pour y répondre [S129]. Le Code minier camerounais, qui impose aux conventions minières de prévoir la mise à disposition d’au moins 15 % de la production pour la transformation locale [S24], crée une impulsion politique comparable pour le minerai de fer. KPIZ, qui compte Arise IIP parmi ses actionnaires, a directement accès à l’expérience de l’aménagement d’une zone qui a su répondre à une telle impulsion.
Tableau 8.1 sourcéComparaison des zones industrialo-portuaires de référence
| Zone | Pays | Dates clés | Taille | Industrie d’ancrage | Enseignement en matière d’infrastructures | Source |
|---|---|---|---|---|---|---|
| Tanger Med | Maroc | Agence 2003 ; port 2007 ; second port 2019 | 161 Mt et 11,1 millions d’EVP (2025) ; environ 3 000 ha de zones ; plus de 1 500 entreprises ; environ 145 000 emplois | Assemblage automobile (Renault) | Une autorité unique pour le port, les zones et les services aux investisseurs | [S121][S122][S132][S133] |
| Jebel Ali et JAFZA | Émirats arabes unis | Aluminerie 1979 ; zone franche 1985 | Plus de 11 000 entreprises (2025) ; aluminerie d’environ 1 Mt/an | Aluminerie dotée d’une centrale captive de 2 974 MW | L’électricité, l’eau et les postes à quai de l’industrie d’ancrage sont venus en premier | [S123][S124] |
| Jurong et île de Jurong | Singapour | 1961 ; JTC 1968 ; île 2000 | Île d’environ 3 000 ha ; 95 entreprises ; plus de 31 Md SGD d’immobilisations (2009) | Raffinage et pétrochimie | Planification intégrée du pôle ; installations et corridors partagés | [S125][S126] |
| Lekki | Nigeria | Port opérationnel en 2023 | Raffinerie de 650 000 b/j sur environ 2 500 ha | Raffinerie de pétrole | L’eau profonde attire un occupant hors norme ; autoapprovisionnement de l’occupant lorsque l’infrastructure publique est à la traîne | [S120][S131] |
| Sohar | Oman | Usine de bouletage 2012 ; aciérie 2014 | 9 Mt/an de boulettes ; dépôt de minerai de 40 Mt ; DRI 1,5 et 1,8 Mt/an | Minerai de fer et acier | Terminal en eau profonde dédié ; la pénurie de gaz a limité l’essor en aval | [S127] |
| Pecém | Brésil | Aciérie 2016 | Environ 3 Mt/an de brames | Aciérie intégrée | Liaison par convoyeur avec un port en eau profonde ; zone de transformation pour l’exportation | [S128] |
| Nkok | Gabon | 2010 | Environ 1 126 ha ; 144 entreprises ; plus de 20 000 emplois | Transformation du bois | Impulsion politique en faveur de la transformation locale, conjuguée à l’aménagement de la zone | [S129][S130] |
Source : sources indiquées ; les chiffres sont ceux publiés par les sources et n’ont pas fait l’objet d’un audit indépendant.
8.8 Ce que les comparaisons ne montrent pas
Les comparaisons ont des limites qu’il convient d’énoncer clairement. Jebel Ali et Sohar se sont construits sur le gaz abondant et bon marché du Golfe ; le gaz de Kribi est disponible, mais ses volumes à long terme sont incertains [S69]. Singapour et le Maroc ont adossé leurs zones à une forte capacité de l’État et à de très grands marchés situés à quelques jours de navigation ; les marchés d’Afrique centrale sont plus étroits et ses transports terrestres plus lents. L’industrie d’ancrage de Tanger Med était l’assemblage automobile, et non l’industrie lourde, et son trafic de vrac sec est faible [S121]. Plusieurs des chiffres cités sont des déclarations des exploitants eux-mêmes et n’ont pas fait l’objet d’un audit indépendant.
Rien de tout cela n’affaiblit les principaux enseignements, qui portent sur la séquence et l’organisation plutôt que sur la taille. Il en découle toutefois que Kribi doit être jugée à l’aune de sa propre trajectoire, selon que chaque étape habilitante intervient ou non à temps, et non au regard de la taille absolue de zones qui ont eu des décennies pour se développer.
8.9 Ce que les comparaisons impliquent pour Kribi
Tableau 8.2 dérivéEnseignements des comparaisons et implications pour une plateforme sidérurgique à Kribi
| Enseignement | Référence d’origine | Implication pour Kribi |
|---|---|---|
| Une autorité unique doit planifier conjointement la capacité portuaire, le foncier, les utilités et les services aux investisseurs | Tanger Med | Donner à KPIZ un mandat clair et une interface unique pour les investisseurs ; mener rapidement à son terme la transition du PAK vers KPIZ |
| Dimensionner les utilités et les postes à quai pour l’industrie d’ancrage, puis les partager | Jebel Ali | Planifier la deuxième étape d’alimentation électrique, l’eau et un poste à quai réservé au pôle sidérurgique en fonction des besoins de l’aciérie d’ancrage |
| Planifier les corridors et les voisinages avant d’attribuer les parcelles | Île de Jurong | Réserver des corridors pour les canalisations, les convoyeurs et les câbles ; placer côte à côte l’aciérie, le laitier, les gaz et le ciment |
| Une liaison dédiée entre le quai et l’usine est rentable | Sohar, Pecém | Prévoir des pistes de roulage privées ou des convoyeurs couverts entre le poste vraquier et le pôle sidérurgique |
| Le gaz doit être planifié pour l’industrie, et non lui revenir par défaut | Sohar | Décider tôt quelle part du gaz de Kribi pourra être affectée à l’industrie après juillet 2026 |
| Les politiques publiques peuvent orienter les matières premières vers la transformation locale, si la zone est prête à les accueillir | Nkok | Mettre en cohérence l’obligation de transformation locale du Code minier avec l’offre de terrains viabilisés et d’électricité à Kribi |
| L’échelle se construit sur des décennies | Toutes | Juger Kribi sur la séquence et la dynamique, et non sur ses cinq premières années |
Source : analyse par Cameroon Steel des références ci-dessus.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S126Jurong reclamation (article d’Infopedia). National Library Board, Singapour, 2010.eresources.nlb.gov.sg/infopedia/articles/SIP_1076_2010-05-14.html
- S125Speech by Mr Lim Hng Kiang at the Jurong Island reclamation completion ceremony. Ministère du Commerce et de l’Industrie, Singapour, 25 septembre 2009.mti.gov.sg/newsroom/mr-lim-hng-kiang-at-the-jurong-island-reclamation-…
- S124Jebel Ali smelter (page consacrée aux activités). Emirates Global Aluminium.ega.ae/en/about-us/operations/jebel-ali
- S123Dubai : Jafza marks 40 years. Khaleej Times, 5 mai 2025.khaleejtimes.com/business/dubai-jafza-40-year-anniversary
- S132Tanger Med (encyclopaedia entry; background dates of creation and port openings only) (source tertiaire). Wikipedia.en.wikipedia.org/wiki/Tanger_Med
- S133Tanger Med 2 : Morocco inaugurates port extension (inauguration de Tanger Med 2 par le prince héritier, 28 juin 2019). Morocco World News, 29 juin 2019.moroccoworldnews.com/2019/06/79229/moroccan-port-mediterranean-tanger-…
- S121Port activity report in 2025: Tanger Med surpasses the 11 million containers mark (communiqué de presse). Autorité portuaire de Tanger Med, 2 février 2026.tangermed.ma/wp-content/uploads/press-releases/2026/CP-TMPA-PORT-ACTIV…
- S127Downstream beneficiation case study: Oman (J. Talkin), CCSI policy paper. Columbia Center on Sustainable Investment, mars 2016.ccsi.columbia.edu/sites/default/files/content/docs/our%20focus/Oman_Ir…
- S128ArcelorMittal completes acquisition of CSP in Brazil (communiqué de presse). ArcelorMittal (via Euronext), 9 mars 2023.live.euronext.com/en/products/equities/company-news/2023-03-09-arcelor…
- S130À Nkok, une zone économique moteur du dynamisme économique gabonais (contenu partenaire). AllAfrica (InfoWire), 1er juin 2024.fr.allafrica.com/stories/202406030353.html
- S129The ARISE special economic zone model: value creation and development impact. Africa Finance Corporation, s.d..africafc.org/news-and-insights/insights/the-arise-special-economic-zon…
- S120Lekki Deep Sea Port : site de la société (terminaux, actionnaires, exploitation depuis le 1er avril 2023). Lekki Port LFTZ Enterprise.lekkiport.com/
- S131Dangote Petroleum Refinery hits full 650,000 bpd capacity in single-train milestone. Tekedia, 13 février 2026.tekedia.com/dangote-petroleum-refinery-hits-full-650000-bpd-capacity-i…
- S117Cameroun : malgré un bond de son activité, les bénéfices du port de Kribi chutent de 38 % en 2023. EcoMatin, 2 juillet 2024.ecomatin.net/cameroun-malgre-un-bond-de-son-activite-les-benefices-du-…
- S57Cameroon’s Kribi port triples capacity with launch of second container terminal. Business in Cameroon, 12 mai 2025.businessincameroon.com/infrastructures/1205-14650-cameroon-s-kribi-por…
- S02Lancement de la Kribi Port Industrial Zone : l’avenir a commencé. Port Autonome de Kribi, 26 février 2026.Cité par titre et date
- S122Tanger Med industrial activity hits $18.8 billion in 2025. Morocco World News, 14 avril 2026.moroccoworldnews.com/2026/04/286977/tanger-med-industrial-activity-hit…
- S134Yves Roger Melingui, l’homme qui veut répliquer le succès de Tanger Med au Cameroun. Jeune Afrique, 25 mars 2026.jeuneafrique.com/1775106/economie-entreprises/yves-roger-melingui-lhom…
- S1012025 World Direct Reduction Statistics. Midrex Technologies, septembre 2026.midrex.com/world-dri-statistics/
- S04Port de Kribi : AGL, Arise IIP et Belmont s’allient au PAK pour une zone industrielle de 521 milliards FCFA sur 4 000 ha. Investir au Cameroun, 20 février 2026.investiraucameroun.com/gestion-publique/2002-23123-port-de-kribi-agl-a…
- S24Loi n° 2023/014 du 19 décembre 2023 portant Code minier (article 40(4), transformation locale). République du Cameroun (FAOLEX), 19 décembre 2023.faolex.fao.org/docs/pdf/cmr223180.pdf
- S69Cameroon’s SNH eyes Yoyo-Yolanda and new exploration blocks to sustain gas growth. Business in Cameroon, 6 juillet 2026.businessincameroon.com/energy/0607-16422-cameroon-s-snh-eyes-yoyo-yola…
Citer ce chapitre
Cameroon Steel (2026). Kribi peut devenir la plateforme sidérurgique de l’Afrique centrale si les infrastructures suivent. Livre blanc 02, chapitre 8 : Les zones industrialo-portuaires qui ont réussi ont bâti leurs infrastructures avant la demande et se sont organisées autour d’industries d’ancrage. CS-WP-02. https://www.cameroon-steel.com/fr/bibliotheque/kribi-steel-platform/benchmarks/
Source