Livre blanc 03 · Chapitre 9 · Édition française
La trajectoire par phases appliquée : comment RC-1 atteint 1 Mt/an en quatre étapes
La configuration de référence de Cameroon Steel, RC-1, applique la trajectoire électrique par phases au projet de Kribi. La phase 1 (prévue) comprend un seul four à arc électrique avec un four-poche, une coulée continue de billettes et un laminoir à barres et fil machine, avec une capacité nominale de 0,3 Mt/an et une production soutenue attendue de 270 000 à 300 000 t par an ; les travaux doivent démarrer en 2029, avec une première coulée au second semestre 2030 et une montée en cadence en 2031 [S03]. La phase 2 (indicative) ajoute une deuxième ligne de fusion et un laminoir à profilés légers et moyens pour environ 0,2 Mt/an de cornières, de profilés en U et de plats, à titre indicatif de 2032 à 2034. La phase 3 (indicative) ajoute de la capacité d’aciérie et un laminoir à profilés lourds après 2034, pour porter l’usine à sa capacité de conception d’environ 1 Mt/an, sous réserve des marchés et du financement. Un emplacement est réservé sur le site pour un module de réduction directe (DR) destiné au minerai camerounais, qui viendrait plus tard, sous réserve du minerai, du gaz et des autorisations [S03]. La phase 1 tient dans la première étape de 100 MW de la ligne 225 kV de la zone et n’a besoin d’aucun gaz naturel ; le plein développement exige l’étape ultérieure de 330 à 400 MW de la ligne [S03, S25]. Ce chapitre présente ces valeurs de planification avec leur statut, explique où le tonnage de la phase 1 peut être vendu et ne donne aucun montant d’investissement, ceux-ci devant être fixés par l’ingénierie et le financement.
Dans ce chapitre (10)
- 9.1 Le projet tel qu’il ressort des sources publiques
- 9.2 Quatre étapes, une même logique d’aciérie
- 9.3 Le calendrier : une première coulée en 2030, le DRI national comme option après 2034
- 9.4 Les utilités par phase : la phase 1 est entièrement électrique et tient dans les 100 premiers MW de la zone
- 9.5 La logistique, les emplois et le foncier suivent le même échelonnement
- 9.6 Comment RC-1 se comporte au regard des quatre critères
- 9.7 Les interfaces avec les infrastructures de la zone
- 9.8 Les compétences et les emplois suivent la technologie
- 9.9 Ce qui est arrêté et ce qui reste ouvert
- 9.10 Où va le tonnage de la phase 1 : billettes, produits laminés et exportations
9.1 Le projet tel qu’il ressort des sources publiques
Cameroon Steel développe un complexe sidérurgique à Mboro, dans la Zone industrialo-portuaire de Kribi. La première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le Chef de l’État [S77, S104]. La capacité nominale rapportée par Cameroon Tribune en janvier 2025 est de 1 Mt d’acier par an, à atteindre par phases [S105], et la première phase porte sur le rond à béton et le fil machine élaborés dans une aciérie à four à arc électrique. Cameroon Mining Company, société sœur de Cameroon Steel, détient le permis d’exploitation de Mbalam [S77]. La société de développement de la zone range « la sidérurgie liée aux exportations minérales » parmi les pôles industriels qu’elle prévoit pour la zone [S38].
RC-1, citée dans ce livre blanc comme la configuration de référence RC-1 de Cameroon Steel (estimation de planification), est la base d’ingénierie qui traduit cette description publique en unités, capacités et utilités. Il s’agit d’une configuration de planification de classe 5 (une définition en ordre de grandeur, utilisée avant l’ingénierie d’avant-projet), et chacune de ses valeurs porte un qualificatif, prévu, cible ou indicatif, défini à l’annexe A [S03]. Cette édition utilise les valeurs révisées le 10 octobre 2026, dont une hypothèse de ferraille nationale d’environ 30 000 t par an et le calendrier ci-dessous.
9.2 Quatre étapes, une même logique d’aciérie
Tableau 9.1 Phases de RC-1 (base de planification de Cameroon Steel, édition du 10 octobre 2026)
| Étape | Principales unités | Produits | Capacité de produits finis | Acier liquide | Statut |
|---|---|---|---|---|---|
| Phase 1 : usine de barres et de fil machine | Un FAE de la classe 40 t ; un four-poche ; coulée continue de billettes ; chauffage des billettes par induction ; laminoir à ronds à béton ; laminoir à fil machine à grande vitesse | Billettes ; ronds à béton Ø8 à 32 mm ; fil machine Ø5,5 à 12 mm | Capacité nominale d’environ 300 000 t/an ; production soutenue attendue de 270 000 à 300 000 | Environ 320 000 t/an à la capacité nominale | Prévu |
| Phase 2 : profilés | Deuxième ligne de fusion (FAE, four-poche, coulée continue) ; laminoir à profilés légers et moyens | Cornières, profilés en U, plats | Environ 200 000 t/an (150 000 à 200 000) | Environ 215 000 t/an | Indicatif |
| Phase 3 : profilés lourds jusqu’à 1 Mt/an | Agrandissement de l’aciérie ; laminoir à poutrelles H et profilés lourds | Poutrelles H et I, profilés lourds | Environ 500 000 t/an | Environ 535 000 t/an | Indicatif |
| Réserve : réduction directe | Module de réduction directe au gaz, compatible hydrogène ; parc à boulettes | DRI ou DRI chaud pour l’aciérie | Environ 1 Mt de DRI/an (0,8 à 1,1) | Sans objet | Indicatif ; sous réserve de la qualité du minerai, du gaz et des autorisations |
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S03]. Les valeurs sont des chiffres de planification, à confirmer lors de l’ingénierie d’avant-projet.
Chaque étape réutilise ce que la précédente a construit. La coulée continue et le laminoir de la phase 1 continuent de fonctionner à l’arrivée de la deuxième ligne de fusion ; la charge de l’aciérie passe d’unités de fer achetées à des unités de fer nationales sans aucune modification des fours ; le poste et le compensateur sont dimensionnés pour qu’un second transformateur de four puisse être ajouté. La trajectoire n’est donc pas une série de projets distincts, mais une seule usine qui croît par ajout de modules.
9.3 Le calendrier : une première coulée en 2030, le DRI national comme option après 2034
La figure 9.1 présente le calendrier de RC-1. L’ingénierie d’avant-projet de la phase 1 et les accords sur les utilités sont visés pour 2027. L’état initial de terrain de l’étude d’impact environnemental et social couvre les saisons des pluies et sèche de 2027 et 2028, avec des audiences publiques au troisième trimestre 2028 et le certificat de conformité environnementale au quatrième trimestre ; le financement est visé pour 2028, et aucun chantier ne démarre avant le certificat [S03]. Les travaux de la phase 1 doivent démarrer au premier trimestre 2029, avec une première coulée au second semestre 2030 et une montée en cadence tout au long de 2031 vers la capacité nominale de 0,3 Mt/an [S03]. La phase 2 (deuxième ligne de fusion et laminoir à profilés légers et moyens) est indicative de 2032 à 2034, et la phase 3 (extension de l’aciérie et laminoir à profilés lourds), qui porte l’usine à 1 Mt/an, après 2034, toutes deux sous réserve du marché et du financement ; le module de réduction directe viendrait plus tard, sous réserve de la qualité du minerai, de l’approvisionnement en gaz et des autorisations [S03].
Trois caractéristiques de ce calendrier méritent examen. Premièrement, il prévoit environ 18 à 24 mois entre le début des travaux et la première coulée pour une aciérie, une coulée continue et deux laminoirs neufs. Ce délai n’est tenable que si les équipements à long délai (le transformateur du four, la coulée continue et les cages de laminoir) sont commandés au bouclage financier et si l’alimentation en 225 kV est disponible à temps ; une construction plus longue reporterait la première coulée en 2031 sans changer la trajectoire. Deuxièmement, les prêteurs du développement publient l’examen environnemental et social d’un projet avant que leur conseil ne l’approuve : la SFI, par exemple, le fait 60 jours avant l’examen par son conseil pour sa catégorie de risque la plus élevée et 30 jours pour les autres [S106]. Un certificat au quatrième trimestre 2028 laisse peu de marge avant le financement ; ce délai de publication figure donc parmi les conditions du jalon 1 (chapitre 10). Troisièmement, le jalon 2 exige douze mois de phase 1 à la performance nominale ; une décision d’investissement pour la phase 2 est donc peu probable avant 2032, ce qui place la phase 2 vers la fin de sa fenêtre indicative de 2032 à 2034.
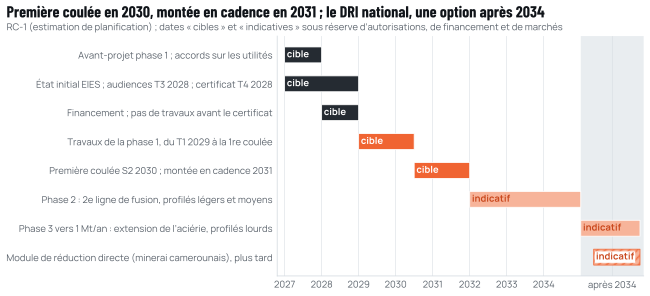
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), calendrier [S03]. Les dates « cibles » et « indicatives » dépendent des autorisations, du financement et des marchés.
L’ordre compte. Les étapes qui ne dépendent que de Cameroon Steel et de ses fournisseurs (ingénierie, aciérie, laminoir) viennent en premier. Les étapes qui dépendent des projets d’autres acteurs (une usine de concentration et une usine de bouletage, un approvisionnement en gaz de long terme, l’étape ultérieure de la ligne 225 kV) viennent plus tard et sont conditionnées par des preuves (chapitre 10). Rien dans la phase 1 ne dépend du calendrier de la mine de Mbalam ni de nouveaux développements gaziers.
9.4 Les utilités par phase : la phase 1 est entièrement électrique et tient dans les 100 premiers MW de la zone
RC-1 établit des bilans indicatifs d’utilités en multipliant les capacités prévues par des valeurs de consommation de référence [S03]. Ils sont résumés au tableau 9.2 et à la figure 9.2.
Tableau 9.2 Bilans indicatifs d’utilités, de sous-produits et d’émissions par phase de RC-1 (dérivés)
| Poste | Phase 1 | Phases 1 et 2 | Usine complète, 1 Mt/an |
|---|---|---|---|
| Produits finis, t/an | 300 000 | 500 000 | 1 000 000 |
| Acier liquide, t/an | 319 000 | 532 000 | 1 064 000 |
| Unités de fer (charges métalliques), t/an | 363 000 | 604 000 | 1 209 000 |
| dont DRI/HBI à 30 % de la charge, t/an | 109 000 | 181 000 | 363 000 |
| Électricité, GWh/an | 289 | 422 | 753 |
| Électricité à la valeur haute de 490 kWh/t, GWh/an | 302 | 443 | 796 |
| Charge électrique moyenne, MW (valeur haute entre parenthèses) | 36 (38) | 53 (55) | 94 (99) |
| Appel maximal, MVA (hypothèse ; phases 1 et 2 interpolées) | Environ 55 (45 à 65) | Environ 100 (85 à 110), dérivé | Environ 160 (130 à 190) |
| Gaz naturel pour le réchauffage, GJ/an | 0 | 260 000 | 910 000 |
| Appoint d’eau, m³/an | 600 000 | 1 000 000 | 2 000 000 |
| Oxygène, millions de Nm³/an | 11,2 | 18,6 | 37,2 |
| Laitier de FAE, t/an | 44 700 | 74 500 | 148 900 |
| Poussières de FAE (dangereuses), t/an | 4 800 | 8 000 | 16 000 |
| CO2 des périmètres 1 et 2, t par t de produit fini (valeur haute entre parenthèses) | 0,32 (0,33) | 0,33 (0,34) | 0,33 (0,34) |
| Y compris l’amont du DRI importé, t par t de produit fini | 0,58 (0,59) | 0,58 (0,59) | 0,58 (0,59) |
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), bilans indicatifs à 450 kWh par tonne au four [S03] ; lignes et valeurs entre parenthèses à la valeur haute de 490 kWh par tonne (dérivé) ; l’appel maximal des phases 1 et 2 est interpolé (dérivé) : environ 85 MVA au prorata de la production entre les valeurs de la phase 1 et de l’usine complète, et jusqu’à environ 110 si la deuxième ligne de fusion appelle autant que la première ; la figure 9.2 retient environ 100 MVA. Valeurs de référence énumérées à l’annexe A. Valeurs arrondies.
Trois points ressortent. Premièrement, la charge moyenne de la phase 1, environ 36 à 38 MW, et son appel maximal, environ 55 MVA, tiennent dans les 100 MW que la ligne 225 kV du Port Autonome de Kribi est conçue pour fournir dans un premier temps [S25]. Le plein développement, avec environ 94 à 99 MW en moyenne et environ 160 MVA d’appel maximal, exige l’étape ultérieure de la ligne, de 330 à 400 MW [S25, S34]. L’alimentation électrique est donc échelonnée de la même manière que l’usine.
Deuxièmement, la phase 1 n’a besoin d’aucun gaz naturel : le chauffage par induction remplace un four de réchauffage au gaz (chapitre 6). Le gaz n’intervient qu’avec le laminoir à profilés de la phase 2, à raison d’environ 260 000 GJ par an, et atteint environ 910 000 GJ à plein développement, avant tout module de réduction directe [S03]. Un module de réduction directe de 1 Mt par an aurait besoin d’environ dix fois cette quantité (chapitre 4).
Troisièmement, l’intensité carbone de la gamme de produits prévue est faible selon les références internationales. Avec 30 % de DRI ou de HBI importé dans la charge, RC-1 estime les émissions des périmètres 1 et 2 à environ 0,32 à 0,34 t de CO2 par tonne de produit fini, et à environ 0,58 à 0,59 t en incluant les émissions amont du DRI importé, les chiffres les plus élevés correspondant à la valeur haute d’électricité [S03]. Ces chiffres se comparent aux moyennes 2024 de worldsteel, 0,69 t pour l’acier brut du FAE à ferraille et 1,47 t pour celui de la filière DRI-FAE [S01], bien que les périmètres diffèrent (annexe A).
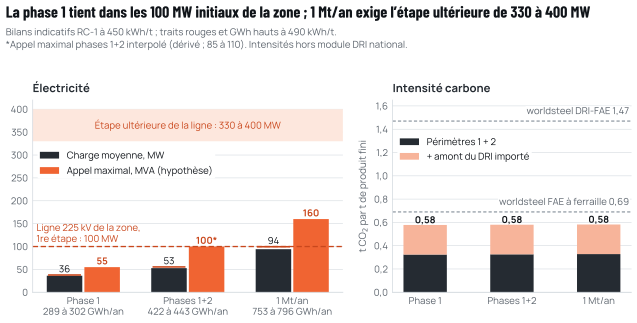
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), bilans indicatifs [S03] ; étapes de la ligne 225 kV et du poste de la zone [S25, S34] ; moyennes worldsteel par filière [S01].
Lorsque le module de réduction directe fonctionnera, ses émissions entreront dans le périmètre de l’usine. Selon les valeurs de référence de RC-1, une usine complète avec 70 % de DRI national au gaz dans la charge émettrait environ 0,8 t de CO2 par tonne de produit fini, hors production des boulettes et extraction minière (dérivé ; annexe A). Incorporer de l’hydrogène dans le four à cuve, à mesure que l’électricité d’origine hydraulique le permet, ferait baisser ce chiffre progressivement (chapitre 4).
9.5 La logistique, les emplois et le foncier suivent le même échelonnement
RC-1 estime le tonnage entrant au port à environ 351 000 t par an en phase 1 pour les charges métalliques et les consommables importés, puis à environ 1,24 Mt à plein développement avant tout DRI national, et les produits finis sortants à 0,3 Mt puis 1 Mt ; si tout était transporté par la route avant la mise en place d’un embranchement ferroviaire, la phase 1 générerait environ 74 camions par jour [S03] (le tout dérivé). Un embranchement ferroviaire et un corridor logistique sont prévus dans la réserve foncière du site [S03].
RC-1 prévoit environ 500 emplois directs en phase 1 (450 à 550) et environ 1 000 emplois indirects, pour atteindre environ 1 100 emplois directs à plein développement (fourchette indicative de 900 à 1 300), avec un objectif d’environ 90 % de ressortissants camerounais dans l’exploitation dès la cinquième année [S03]. Ces chiffres sont des valeurs de planification que l’étude sur l’emploi affinera.
Le plan de masse réserve de l’espace pour chaque étape ultérieure : agrandissement de l’aciérie, laminoirs à profilés et à profilés lourds, extension du parc de stockage, module de réduction directe et parc à boulettes à côté de l’aciérie, transformation aval, embranchement ferroviaire et zone tampon environnementale permanente [S03].
9.6 Comment RC-1 se comporte au regard des quatre critères
La trajectoire par phases a été choisie pour équilibrer intensité capitalistique, flexibilité, émissions et rapidité (chapitre 2). RC-1 montre à quoi ressemble cet équilibre en pratique.
Le capital. Le premier engagement porte sur une seule ligne de fusion et un seul laminoir pour environ 0,3 Mt/an [S03], une échelle à laquelle des laminoirs à barres et à fil comparables sont commandés aujourd’hui en Afrique [S08, S09]. Chaque étape ultérieure est une décision distincte, financée sur les résultats de la précédente.
La flexibilité. L’aciérie accepte tout mélange de ferraille, de DRI, de HBI et de fonte brute ; le laminoir peut passer d’un diamètre de rond à béton à un autre et au fil machine ; et la production de la phase 1 peut aller aux produits laminés ou à des billettes marchandes pour les relamineurs existants, qui importent l’essentiel de leur charge, de sorte que la phase 1 ne dépend pas de l’ajout de rond à béton à un marché dont la capacité dépasse déjà de plus de trois fois la demande [S06]. Chaque phase ultérieure ajoute une famille de produits (les profilés, puis les profilés lourds) plutôt que davantage des mêmes.
Les émissions. Avec 30 % de DRI ou de HBI importé et le réseau camerounais, RC-1 estime les émissions à environ 0,32 t de CO2 par tonne de produit fini pour les périmètres 1 et 2, et à environ 0,58 t en incluant l’amont du DRI importé [S03], bien en dessous des moyennes worldsteel par filière [S01]. Le DRI national accroît les émissions propres de l’usine, mais remplace un fer importé dont les émissions ont lieu ailleurs ; l’incorporation d’hydrogène les réduit ensuite.
La rapidité. La première coulée de la phase 1 est visée pour le second semestre 2030 [S03] et ne dépend que de l’usine, de ses fournisseurs, de ses autorisations et de la ligne 225 kV de la zone, non d’une mine, d’une usine de bouletage ou d’un gisement de gaz.
9.7 Les interfaces avec les infrastructures de la zone
L’usine est conçue pour s’insérer dans les infrastructures que la zone est en train de construire. La ligne 225 kV et le poste 225/30 kV du Port Autonome de Kribi sont conçus pour 100 MW dans un premier temps et 330 à 400 MW ensuite [S25] ; en août 2026, le port faisait aussi état d’une usine de traitement d’eau pour le secteur de Mboro, attendue début 2027 [S34]. Les terminaux existants du port en eau profonde peuvent traiter les unités de fer et les consommables importés de la phase 1 ; un terminal minéralier de 125 Mt par an en est au stade d’un protocole d’accord signé le 4 novembre 2025, dont l’achèvement est attendu d’ici cinq à six ans [S37, S38]. La société de développement de la zone range la sidérurgie liée aux exportations minérales parmi ses pôles prévus [S38], ce qui inscrit une aciérie et une future usine de réduction directe dans la logique propre de la zone. RC-1 réserve un embranchement ferroviaire pour le jour où une liaison ferroviaire atteindra le port [S03].
9.8 Les compétences et les emplois suivent la technologie
La filière électrique façonne les effectifs de l’usine autant que ses équipements. Une aciérie et un laminoir ont besoin d’opérateurs du four et de la coulée continue, de techniciens de l’atelier des cylindres, de techniciens en électricité et en instrumentation capables d’entretenir des équipements haute tension et d’électronique de puissance, d’analystes de laboratoire et d’ingénieurs de procédé. RC-1 prévoit environ 500 emplois directs en phase 1 [S03], pour la plupart dans ces métiers. Les écoles d’ingénieurs du Cameroun forment des ingénieurs en mécanique, en électricité et en génie industriel, mais n’ont pas de département de métallurgie [S39], et l’Institut universitaire de technologie de Douala forme des techniciens en maintenance, en génie thermique et en électricité [S103]. Le déficit porte donc sur les compétences de procédé propres à la sidérurgie, que les programmes de formation des fournisseurs, les simulateurs et un centre de formation de l’usine peuvent combler. Le Code minier du Cameroun réserve par ailleurs aux nationaux 95 % des emplois non qualifiés des sociétés minières [S107] ; bien qu’il régisse les mines et non les aciéries, il signale les attentes en matière de contenu local auxquelles fera face la filière sidérurgique liée au minerai camerounais. Chaque phase ultérieure ajoute des métiers : les fours au gaz avec la phase 2, le laminage des profilés lourds avec la phase 3, et les compétences en gaz de procédé, en reformage et en manutention des boulettes avec un module de réduction directe.
9.9 Ce qui est arrêté et ce qui reste ouvert
La trajectoire arrête les décisions difficiles à défaire et laisse ouvertes celles qui dépendent de preuves extérieures.
Arrêtés dès la phase 1 : la filière électrique ; le bâtiment de l’aciérie, les ponts roulants et l’implantation de la coulée continue, avec de la place pour un second four ; un poste et un compensateur conçus pour la croissance ; le laminoir à ronds à béton et fil machine avec trempe en ligne ; l’architecture d’automatisation et de traçabilité ; et la réserve foncière pour un module de réduction directe à côté de l’aciérie.
Ouverts jusqu’à leurs jalons : la taille et le calendrier de la deuxième ligne de fusion ; la gamme de produits du laminoir à profilés lourds et la coulée continue de blooms ou d’ébauches de poutrelles ; et tous les éléments de la production nationale de fer (source des boulettes, fournisseur de la technologie de réduction directe, taille du module, contrat de gaz et calendrier d’incorporation de l’hydrogène).
9.10 Où va le tonnage de la phase 1 : billettes, produits laminés et exportations
Une aciérie dotée d’une coulée continue peut vendre des billettes aussi bien que les laminer, et sur le marché camerounais cette option est centrale plutôt qu’accessoire. La capacité nationale de ronds à béton, d’environ 627 000 t par an, dépasse de plus de trois fois une demande d’environ 180 000 t, et la capacité de fil machine et de pointes, d’environ 72 000 t, représente le double de la demande [S06]. Le rond à béton est donc un marché saturé, où une capacité nouvelle ne comble à elle seule aucun déficit. Ce qui manque au pays, c’est de l’acier à laminer : la ferraille locale ne couvre qu’environ 40 % des besoins des usines existantes, qui importent donc l’essentiel de leur charge [S32, S33], et le Cameroun a importé 161 400 t de billettes en 2023 [S05].
L’aciérie de la phase 1 produit des billettes, et sa production est prévue pour aller, selon les cas, vers trois débouchés : des billettes marchandes vendues aux relamineurs existants en remplacement des importations ; du fil machine et des ronds à béton issus de son propre laminoir, certifiés selon NC 236 et selon les nuances internationales qu’exigent les entreprises et les prêteurs ; et des exportations de billettes et de produits laminés dans la CEMAC. La répartition entre ces débouchés suivra les prix et les contrats, non un plan figé. Le tableau 9.3 en résume la logique ; le livre blanc 04 examine chaque marché et donne un coût indicatif d’une billette produite à Kribi face à une billette importée rendue.
Tableau 9.3 Débouchés possibles de la production de la phase 1 (illustratif)
| Débouché | Données de marché | Offre de la phase 1 | Condition |
|---|---|---|---|
| Billettes marchandes pour les relamineurs existants | 161 400 t de billettes importées en 2023 ; la ferraille locale couvre environ 40 % des besoins des usines [S05, S32, S33] | Billettes coulées à Kribi, livrées par la route | Prix égal ou inférieur à celui des importations rendues ; accords de qualité |
| Fil machine | Importations tombées à 7 800 t en 2023 ; capacité nationale supérieure à la demande [S05, S06] | Fil propre pour le tréfilage, issu d’une charge comportant du DRI ou du HBI | Aptitude au tréfilage et régularité |
| Ronds à béton certifiés | NC 236 obligatoire ; capacité supérieure à plus de trois fois la demande [S06, S26] | Barres certifiées NC 236, BS 4449 et ASTM A615 | Remplace des produits importés ou non conformes, non l’offre nationale conforme |
| Exportations dans la CEMAC | Les marchés voisins importent des produits longs (livre blanc 04, chapitre 6) | Billettes et produits laminés par route et par mer | Coût logistique et règles commerciales régionales |
Source : évaluation de Cameroon Steel à partir des sources citées ; illustratif, ce n’est pas un plan commercial.
Conserver cette option coûte peu : un stockage de billettes, une pesée et un point de chargement. Elle renforce aussi l’argument qui fait de l’aciérie le cœur de l’usine : quel que soit le débouché le plus rémunérateur, la valeur réside dans la production d’acier, l’étape qui manque au pays.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S77Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S104Cameroun : Complexe moderne de sidérurgie de Kribi, le PM Joseph Dion Ngute effectue la pose de la première pierre. Camer.be, 5 janv. 2025.camer.be/87795/12:1/cameroun-complexe-moderne-de-siderurgie-de-kribi-l…
- S105Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- S38Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S03Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S106IFC Access to Information Policy: disclosure of the Summary of Investment Information and the Environmental and Social Review Summary 60 days (Category A) or 30 days before Board consideration. SFI, Groupe de la Banque mondiale, en vigueur : 1er janv. 2012.ifc.org/en/insights-reports/2012/ifc-access-to-information-policy
- S25Kribi franchit la ligne électrique 225 kV. Port Autonome de Kribi, 6 août 2025.Cité par titre et date
- S34Énergie et infrastructures : un nouvel élan pour la compétitivité du Port de Kribi. Port Autonome de Kribi, 19 août 2026.Cité par titre et date
- S01Sustainability Indicators 2025 report (2024 data; route table added Feb 2026). worldsteel, nov. 2025, mis à jour en févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S08GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- S09B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- S06Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- S37Port de Kribi : un terminal minéralier d’avenir (memorandum of understanding for a 125 Mt a year mineral terminal). Port Autonome de Kribi, 4 nov. 2025.Cité par titre et date
- S39École Nationale Supérieure Polytechnique de Yaoundé : departments. ENSPY, Non daté, consulté en oct. 2026.polytechnique.cm/
- S103Institut Universitaire de Technologie de Douala : departments. IUT Douala, Non daté, consulté en oct. 2026.iut-dla.cm/
- S107Mining 2026 : Cameroon (Chazai Wamba), guide pratique sur la loi n° 2023/014 du 19 décembre 2023 (Code minier). Chambers Global Practice Guides, Mis à jour le 27 janv. 2026.practiceguides.chambers.com/practice-guides/mining-2026/cameroon
- S32Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S3340 millions d’euros d’Afreximbank : Prometal sécurise ses billettes d’acier alors que la ferraille camerounaise s’épuise. Cameroun24, 10 oct. 2026.cameroun24.net/article/76267-40-millions-d-euros-d-afreximbank-prometa…
- S05UN Comtrade public API : Cameroon (déclarant 120), SH 72 et 73 et lignes à six chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S26Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
Citer ce chapitre
Cameroon Steel (2026). La sidérurgie électrique est la bonne filière pour l’Afrique centrale. Livre blanc 03, chapitre 9 : La trajectoire par phases appliquée : comment RC-1 atteint 1 Mt/an en quatre étapes. CS-WP-03. https://www.cameroon-steel.com/fr/bibliotheque/technology-routes/staged-pathway/
Source