Livre blanc 03 · Chapitre 3 · Édition française
Charges métalliques : le Cameroun manque d’unités de fer, non de capacité de laminage
La sidérurgie camerounaise lamine déjà plus que ce que le pays consomme ; ce qui lui manque, c’est le fer pour alimenter ses laminoirs. Les billettes sont devenues la première importation d’acier du pays, avec 161 400 t en 2023 [S05], et la ferraille locale ne couvre plus qu’environ 40 % des besoins des usines existantes [S32, S33]. Une aciérie électrique de 1 Mt/an aurait besoin d’environ 1,2 Mt d’unités de fer par an, soit à peu près dix fois la ferraille collectée aujourd’hui au Cameroun. La première phase doit donc être conçue sur de la ferraille et du DRI ou du HBI importés, en complément de la ferraille nationale, et la réponse de long terme est un fer produit au Cameroun à partir de minerai camerounais.
Dans ce chapitre (8)
- 3.1 Les billettes montrent où se situe le déficit
- 3.2 La ferraille nationale ne représente qu’une fraction des besoins d’une aciérie
- 3.3 La ferraille, le DRI, le HBI et la fonte brute importés comblent l’écart
- 3.4 Comment les unités de fer modifient les performances de l’aciérie
- 3.5 La qualité et la préparation de la ferraille déterminent le rendement
- 3.6 Recevoir les unités de fer par Kribi
- 3.7 Une stratégie des charges métalliques, et non un fournisseur unique
- 3.8 Ce que le bilan des charges métalliques implique pour la trajectoire
3.1 Les billettes montrent où se situe le déficit
Les importations de fer et d’acier du Cameroun (chapitre 72 de la nomenclature douanière) sont passées de 182 890 t en 2019 à 412 049 t en 2025, selon l’Institut national de la statistique ; en 2025, elles ont augmenté de 33 % [S67, S68]. La composition de ces importations est plus révélatrice que leur total. En 2023, dernière année déclarée à la base de données UN Comtrade, les demi-produits en acier (SH 7207, principalement des billettes) ont atteint 161 400 t pour 151,7 millions USD, trois fois le niveau de 2019 [S05]. L’Indonésie en a fourni 125 500 t, soit 78 % [S05]. Les importations de ronds à béton, en revanche, étaient marginales, car elles sont interdites depuis 2016, interdiction que la Douane a confirmée en avril 2023 [S69].
C’est le profil d’une industrie qui possède des laminoirs, mais pas assez d’aciéries. Cameroon Tribune, citant l’association professionnelle, rapportait en mai 2026 que la capacité nationale de production de ronds à béton dépasse largement le marché [S06]. Des sources du secteur font état d’environ 1,2 Mt par an de capacités installées de transformation de l’acier fonctionnant à environ la moitié de leur potentiel, et notent que la ferraille locale ne couvre plus qu’environ 40 % des besoins des usines [S32, S33]. En septembre 2026, un grand producteur national a obtenu d’Afreximbank une facilité renouvelable de 40 millions d’euros, destinée selon la presse financière à importer des billettes [S33, S72].
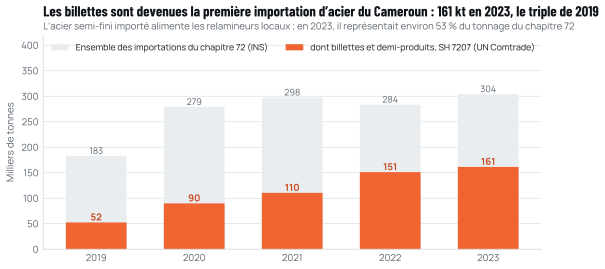
Source : notes de l’INS Cameroun sur le commerce extérieur pour le tonnage du chapitre 72 [S67, S70, S71] ; UN Comtrade pour la position SH 7207 [S05]. La part des billettes dans le tonnage du chapitre 72 en 2023 (environ 53 %) est dérivée.
Le Cameroun n’est pas novice en matière d’aciérie électrique : en 2023, Cameroon Tribune présentait le four à arc électrique d’un producteur de Douala, d’environ 200 000 t de ronds à béton par an, comme le premier du genre en Afrique centrale [S73]. Mais la fusion nationale reste très inférieure au laminage national.
La conséquence technologique est directe. Un nouveau producteur ajoute le moins de valeur, et prend le plus de risque de marché, s’il construit un relamineur de plus, acheteur de billettes importées. Il ajoute le plus de valeur en élaborant l’acier, l’étape qui manque au pays. Une aciérie dotée d’une coulée continue de billettes dispose en outre d’une option qu’un relamineur n’a pas : elle peut fournir des billettes à d’autres laminoirs.
3.2 La ferraille nationale ne représente qu’une fraction des besoins d’une aciérie
L’offre de ferraille croît avec le stock d’acier en usage accumulé par un pays : bâtiments, ponts, véhicules, machines et emballages qui arrivent en fin de vie. Le stock du Cameroun est faible, et sa ferraille l’est aussi. La seule étude nationale chiffrée, publiée en 2007 par des chercheurs de l’ENSPY (École nationale supérieure polytechnique de Yaoundé), estimait le gisement annuel de ferraille ferreuse entre 53 000 et 61 833 t, dont 53 % étaient collectés par les recycleurs, 29 % par des démanteleurs informels et 15 % par des exportateurs [S13]. Les exportations de ferraille enregistrées sont depuis tombées presque à zéro : 3 675 t en 2019 et 15 t en 2023 [S05]. Selon la presse, les prix d’achat de la ferraille ont augmenté d’environ 30 % sur les douze mois précédant septembre 2026 [S32].
Aucune enquête plus récente n’existe. Un recoupement approximatif est possible : les usines nationales ont produit environ 260 000 t en 2022 [S74] ; si elles consomment environ 1,2 t de charge métallique par tonne de produit (les rendements de RC-1) et que la ferraille locale en couvre environ 40 %, la ferraille collectée dans le pays est de l’ordre de 0,1 Mt par an (dérivé ; annexe A). Cette ferraille est déjà consommée par les usines existantes. Une nouvelle aciérie qui se la disputerait en ferait surtout monter le prix.
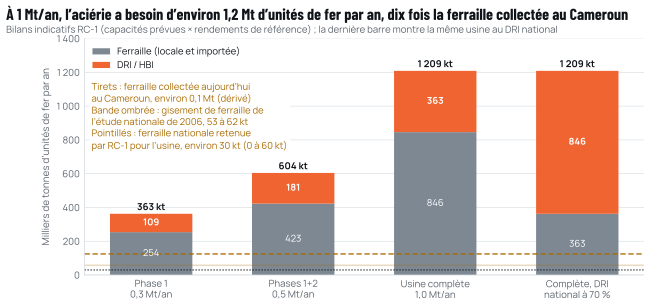
Source : configuration de référence RC-1 de Cameroon Steel (estimation de planification), bilans indicatifs [S03] ; étude sur la ferraille [S13] ; données de production et de part de la ferraille [S32, S74] ; calculs à l’annexe A.
La figure 3.2 montre l’ampleur de l’écart. La configuration de référence de Cameroon Steel (RC-1) prévoit 0,3 Mt/an de produits finis en phase 1, puis 0,5 Mt/an et enfin 1 Mt/an [S03]. Avec un rendement métallique de 0,88 t d’acier liquide par tonne enfournée et un rendement de coulée et de laminage de 0,94, ces capacités exigent environ 363 000 t, 604 000 t et 1,21 Mt d’unités de fer par an (dérivé des hypothèses de RC-1) [S03]. Même la phase 1 aurait besoin de trois à quatre fois la ferraille que le Cameroun collecte aujourd’hui, et d’environ six fois le gisement estimé par l’étude nationale de 2006.
3.3 La ferraille, le DRI, le HBI et la fonte brute importés comblent l’écart
Une aciérie électrique implantée près d’un port en eau profonde peut acheter ses unités de fer sur le marché international. Chacune présente un profil différent.
La ferraille importée est l’unité de fer la moins chère par tonne de fer là où elle est disponible, mais l’Afrique dans son ensemble était importatrice nette de ferraille ferreuse en 2025, avec 3,4 Mt importées et 1,2 Mt exportées [S41]. Les grandes régions exportatrices sont l’Union européenne et les États-Unis, qui ont expédié respectivement 16,7 Mt et 11,8 Mt en 2025, tandis que la Türkiye en importait 18,8 Mt [S64]. Les prix de la ferraille suivent ces flux, et la qualité de la ferraille importée (cuivre et étain résiduels, densité, contamination) varie fortement.
Le fer de réduction directe et le fer briqueté à chaud sont les unités de fer vierges négociées. Le commerce international de DRI était d’environ 10,8 Mt en 2025 selon les données commerciales, ou d’environ 13,2 Mt en incluant les origines sous sanctions ; la Russie a exporté plus de 2,0 Mt de HBI et l’Inde 1,6 Mt, tandis que les États-Unis, la Türkiye, l’Inde, le Népal et l’Italie étaient les principaux importateurs [S04]. Le HBI a représenté 11,6 Mt, soit 7,7 % de la production mondiale de DRI [S04]. Pour un acheteur sans usine de réduction propre, le HBI est la forme la plus pratique : il peut être transporté avec une ventilation de surface, alors que le DRI froid doit voyager sous atmosphère inerte, car il se réoxyde et s’échauffe spontanément lorsqu’il est mouillé [S14, S15].
La fonte brute marchande offre un fer propre à forte teneur en carbone, qui apporte de l’énergie chimique au FAE [S43]. Son offre est concentrée dans quelques pays exportateurs, et elle porte les émissions du haut fourneau qui l’a produite.
Tableau 3.1 Options d’unités de fer pour l’aciérie de Kribi, par rôle et par risque
| Option | Rôle dans la charge | Profil de qualité | Approvisionnement et logistique | Principal risque | Place dans la trajectoire |
|---|---|---|---|---|---|
| Ferraille nationale | Charge de base lorsqu’elle est disponible | Variable ; tri, broyage et contrôle nécessaires | Environ 0,1 Mt collectée par an (dérivé), déjà utilisée par les usines existantes ; RC-1 retient environ 30 000 t par an pour l’usine (0 à 60 000) [S03] | Concurrence et prix ; qualité | Achat lorsqu’il est rentable ; soutien à la collecte formelle |
| Ferraille importée | Charge de base | Selon la catégorie ; résiduels variables | Expéditions en vrac ou en conteneurs par Kribi | Volatilité des prix ; résiduels | Principale source de ferraille en phase 1 |
| HBI importé | Fer propre pour diluer les résiduels et stabiliser la composition | Métallisation de 94 % ; briquettes denses [S15] | Négocié à l’international ; cales ventilées [S15] | Prix ; concentration des fournisseurs | 20 à 50 % de la charge en phase 1 (hypothèse RC-1) [S03] |
| DRI froid importé | Comme le HBI | Métallisation de 92 à 96 % [S14] | Transport sous gaz inerte ; stockage couvert et sec [S14] | Réoxydation, risque d’incendie | Seulement si le HBI n’est pas disponible |
| Fonte brute | Carbone et fer propre | 3,5 à 4,5 % de C [S43] | Peu d’exportateurs | Prix ; émissions du haut fourneau | Ajout d’appoint |
| DRI national (Kribi) | Principale unité de fer vierge | Dépend de la gangue des boulettes (chapitre 4) | Enfournement à chaud possible | Maturité du minerai, du gaz et de l’usine de bouletage | Phase ultérieure, sous réserve du jalon du chapitre 10 |
Source : Cameroon Steel ; [S03, S04, S14, S15, S41, S43, S64].
3.4 Comment les unités de fer modifient les performances de l’aciérie
Le choix des unités de fer n’est pas seulement une question d’approvisionnement ; il modifie le fonctionnement du four.
La ferraille est déjà métallique et fond avec le moins d’énergie, mais ses éléments résiduels (cuivre, étain, nickel, chrome) ne peuvent être éliminés dans le four et s’accumulent à chaque cycle de recyclage. Pour le rond à béton, ces résiduels sont tolérables dans certaines limites ; pour le fil machine destiné au tréfilage fin, ils comptent davantage. Le DRI et le HBI diluent les résiduels, car ils n’en contiennent presque pas.
Le DRI et le HBI apportent de la gangue (silice et alumine du minerai) et un peu d’oxyde de fer non réduit. Le four doit fondre cette gangue et la fluxer avec de la chaux, ce qui augmente le volume de laitier, l’énergie électrique et l’usure des réfractaires, et réduit le rendement métallique. La référence ENERGIRON indique que chaque tranche supplémentaire de 10 % de DRI dans la charge ajoute environ 14,5 kWh par tonne d’acier liquide (chapitre 5) [S20]. Cette pénalité est le prix de l’indépendance vis-à-vis de la ferraille.
La fonte brute et le carbone du DRI apportent de l’énergie chimique lorsqu’ils sont oxydés par l’oxygène injecté, ce qui compense en partie la pénalité électrique et contribue à former le laitier moussant qui protège les parois du four.
L’hypothèse de planification de RC-1 est que le DRI ou le HBI importé représente environ 30 % de la charge de la phase 1, dans une fourchette de 20 à 50 %, le solde étant de la ferraille [S03]. Sur cette base, la phase 1 consommerait environ 109 000 t de DRI ou de HBI et 254 000 t de ferraille par an (dérivé) [S03]. Comme la ferraille nationale est rare et déjà utilisée, RC-1 suppose que l’usine ne pourra en acheter qu’environ 30 000 t par an, dans une fourchette de 0 à 60 000 t bornée par l’estimation nationale de 2006 du gisement de ferraille [S03, S13] ; environ 224 000 t de ferraille, et la totalité du DRI ou du HBI, seraient importées. Une configuration qui reposerait sur plus d’environ 60 000 t par an de ferraille nationale ne serait pas réalisable au vu des données actuelles. RC-1 estime le tonnage entrant au port à environ 351 000 t par an en phase 1 pour les charges métalliques et les consommables importés (dérivé) [S03].
3.5 La qualité et la préparation de la ferraille déterminent le rendement
La ferraille n’est pas un produit unique. Elle arrive sous forme de ferraille lourde de démolition, de tôles légères et d’emballages, de tournures et copeaux d’usinage, et de ferraille broyée issue des véhicules et appareils en fin de vie. Chaque catégorie a sa densité, sa propreté et sa teneur en résiduels, et le rendement de l’aciérie, sa consommation d’énergie et son temps de chargement dépendent du mélange. Une ferraille dense remplit le four en moins de chargements : un grand four moderne présenté en 2026 est conçu pour fonctionner avec deux paniers, pour des densités de ferraille descendant jusqu’à 550 kg/m³ [S75]. Une ferraille légère, sale ou humide exige davantage de chargements, d’énergie et de traitement des fumées.
La préparation fait donc partie de la conception de l’aciérie. Un parc à ferraille doit disposer d’espace pour séparer les catégories, de cisailles ou de presses pour couper et compacter les matériaux trop grands ou trop légers, d’électroaimants et de ponts roulants pour composer les paniers selon une recette, et d’un contrôle à l’entrée pour détecter les conteneurs scellés, les explosifs et les sources radioactives, risques classiques du négoce de la ferraille. La ferraille importée doit être achetée selon des spécifications de catégories reconnues et contrôlée à l’arrivée ; la ferraille nationale, en grande partie collectée de manière informelle [S13], devra être triée et nettoyée avant de pouvoir être enfournée sans danger.
3.6 Recevoir les unités de fer par Kribi
Comme la plupart des unités de fer de la phase 1 seront importées, la chaîne des charges métalliques de l’usine commence au port. Le Port Autonome de Kribi a inauguré son deuxième terminal à conteneurs, doté d’un quai de 715 m et d’un tirant d’eau de 16 m, en mai 2025 [S76]. Un terminal minéralier de 125 Mt par an a fait l’objet d’un protocole d’accord signé le 4 novembre 2025 [S37], et en mars 2026 le directeur général du port prévoyait l’achèvement des terminaux minéralier et pétrolier d’ici cinq à six ans [S38]. La phase 1 s’appuie donc sur les terminaux existants de marchandises diverses et de conteneurs ; le livre blanc 02 examine la capacité du port pour le vrac. Le HBI et la ferraille voyagent en vraquiers ou en conteneurs ; tous deux exigent un stockage couvert ou bien drainé, au port comme à l’usine. RC-1 estime que la phase 1 ferait entrer environ 351 000 t par an de charges métalliques et de consommables importés, soit environ 74 camions par jour si tous les mouvements se font par la route avant la mise en place d’un embranchement ferroviaire (dérivé) [S03]. Le plan de masse réserve un emplacement pour un embranchement ferroviaire et un corridor logistique [S03]. Lorsqu’un module de réduction directe sera construit, la même chaîne logistique traitera environ 1,45 t de boulettes par tonne de DRI (chapitre 4).
3.7 Une stratégie des charges métalliques, et non un fournisseur unique
La sécurité des unités de fer sera l’un des principaux risques d’exploitation de l’aciérie de Kribi, et elle peut être maîtrisée par un petit nombre de pratiques rigoureuses.
Deux sources pour chaque unité de fer. La phase 1 devrait être approvisionnée par des contrats à terme avec au moins deux fournisseurs pour la ferraille et deux pour le HBI, de régions différentes, avec des achats ponctuels en complément. Cela réduit l’exposition à un fournisseur, à une route maritime ou à un régime de sanctions unique.
Un stockage dimensionné pour les perturbations. Le HBI et le DRI doivent être stockés au sec et à couvert ; les parcs à ferraille ont besoin d’espace pour le classement et la préparation. RC-1 prévoit en phase 1 un parc à ferraille et à charges métalliques doté d’un stockage couvert pour le DRI et le HBI [S03].
La qualité dès l’entrée. Chaque livraison doit être échantillonnée pour la métallisation, le carbone et la gangue (pour le DRI et le HBI) ou contrôlée et classée (pour la ferraille), et les résultats rattachés aux coulées dans lesquelles la matière est utilisée (chapitre 8).
Une collecte nationale formelle. Soutenir une filière formelle de collecte et de préparation de la ferraille, avec ponts-bascules, cisailles et manutention sûre, améliore la qualité et la traçabilité et garde la ferraille nationale au Cameroun.
Une voie claire vers le fer national. L’étape décisive consiste à produire du DRI à Kribi à partir de minerai camerounais. La convention minière de Cameroon Mining Company, société sœur de Cameroon Steel et titulaire du permis de Mbalam [S77], prévoirait, selon la presse, la transformation locale de 15 % de la production ; le même article présente Cameroon Steel comme le pôle sidérurgique national du programme [S36]. Le chapitre 4 examine ce qu’il faut faire subir au minerai avant que cette clause puisse alimenter un four à cuve.
3.8 Ce que le bilan des charges métalliques implique pour la trajectoire
Le bilan des charges métalliques explique la forme de la trajectoire. La phase 1 peut être construite et exploitée avec des unités de fer achetées, car une aciérie de 0,3 Mt/an en consomme environ 0,36 Mt par an, quantité que le marché international peut fournir. À 1 Mt/an, le besoin passe à environ 1,2 Mt par an. Acheter durablement cette quantité exposerait l’usine aux prix à l’importation, au fret et au risque de change pour l’essentiel de ses coûts ; en produire une grande partie au Cameroun conserverait la valeur ajoutée et réduirait les importations. La figure 3.2 montre qu’avec 70 % de DRI national dans la charge, l’usine complète aurait besoin d’environ 846 000 t de DRI et d’environ 363 000 t de ferraille par an (dérivé) [S03]. C’est pourquoi RC-1 réserve un emplacement pour un module de réduction directe d’environ 1 Mt de DRI par an à plein développement, sous réserve de la qualité du minerai et de l’approvisionnement en gaz [S03].
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S67Commerce extérieur du Cameroun en 2020. Institut national de la statistique (INS), Cameroun, juil. 2021.ins-cameroun.cm/wp-content/uploads/2025/07/Note-Commerce-exterieur-202…
- S68Évolution du commerce extérieur en 2025 (version provisoire). Institut national de la statistique (INS), Cameroun, févr. 2026.ins-cameroun.cm/wp-content/uploads/2026/04/Note-sur-le-commerce-exteri…
- S05UN Comtrade public API : Cameroon (déclarant 120), SH 72 et 73 et lignes à six chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S69Métallurgie : les importations du fer à béton interdites jusqu’à nouvel ordre. EcoMatin, 10 avr. 2023.ecomatin.net/metallurgie-les-importations-du-fer-a-beton-interdites-ju…
- S06Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- S32Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S3340 millions d’euros d’Afreximbank : Prometal sécurise ses billettes d’acier alors que la ferraille camerounaise s’épuise. Cameroun24, 10 oct. 2026.cameroun24.net/article/76267-40-millions-d-euros-d-afreximbank-prometa…
- S72Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S70Note sur le commerce extérieur 2022. Institut national de la statistique (INS), Cameroun, dévers 2023, révisé le 13 févr. 2024.ins-cameroun.cm/wp-content/uploads/2025/07/Note-sur-le-Commerce-Exteri…
- S71Commerce extérieur du Cameroun en 2023. Institut national de la statistique (INS), Cameroun, avr. 2024.ins-cameroun.cm/wp-content/uploads/2025/07/Note-sur-le-Commerce-Exteri…
- S73Matériaux de construction : l’offensive locale. Cameroon Tribune, 24 avr. 2023.cameroon-tribune.cm/article.html/56766/en.html/details_2
- S13Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun, Déchets, Revue francophone d’écologie industrielle n°48. ENSPY et MIPROMALO, 4e trim. 2007.eid.episciences.org/7942/pdf
- S74Métallurgie : les industriels dénoncent la présence du fer à béton contrefait. EcoMatin, 22 juin 2023.ecomatin.net/metallurgie-les-industriels-du-secteur-denoncent-la-prese…
- S03Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S41World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S64Global scrap consumption rose by 4.5% y/y in 2025 (BIR World Steel Recycling in Figures). GMK Center, 4 juin 2026.gmk.center/en/news/global-scrap-consumption-rose-by-4-5-y-y-in-2025-bi…
- S042025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S14Direct Reduced Iron (DRI): specifications and handling. International Iron Metallics Association, Non daté, consulté en oct. 2026.metallics.org/dri.html
- S15Hot Briquetted Iron (HBI): specifications and handling. International Iron Metallics Association, Non daté, consulté en oct. 2026.metallics.org/hbi.html
- S43Pig iron. International Iron Metallics Association, Non daté, consulté en oct. 2026.metallics.org/pig-iron.html
- S20ENERGIRON technology: DRI-EAF production route using natural gas or H2. Commission européenne, Innovation Centre for Industrial Transformation, Cité le 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S75BSE-EAF: future-proof melting automated system for safe, reliable and efficient steelmaking (R. Schweikle, J. Apfel, A. Pezza), DOI 10.36146/2026_06_50. La Metallurgia Italiana (AIM), juin 2026.aimnet.it/la_metallurgia_italiana/2026/giugno/Aim_giugno2026_6.pdf
- S76La Lettre du PAK n°254. Port Autonome de Kribi, mai 2025.Cité par titre et date
- S37Port de Kribi : un terminal minéralier d’avenir (memorandum of understanding for a 125 Mt a year mineral terminal). Port Autonome de Kribi, 4 nov. 2025.Cité par titre et date
- S38Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S77Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S36Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
Citer ce chapitre
Cameroon Steel (2026). La sidérurgie électrique est la bonne filière pour l’Afrique centrale. Livre blanc 03, chapitre 3 : Charges métalliques : le Cameroun manque d’unités de fer, non de capacité de laminage. CS-WP-03. https://www.cameroon-steel.com/fr/bibliotheque/technology-routes/metallics/
Source