Livre blanc 03 · Chapitre 2 · Édition française
Les filières comparées : les filières électriques l’emportent sur le carbone, l’échelle et la rapidité
Des cinq façons de produire l’acier, deux conviennent à un nouveau producteur en Afrique centrale : le four à arc électrique alimenté en ferraille et en fer acheté, et le four à arc électrique alimenté en fer de réduction directe au gaz. Selon les moyennes 2024 de worldsteel par filière, elles émettent 0,69 et 1,47 t de CO2 par tonne d’acier brut, contre 2,34 t pour le haut fourneau associé au convertisseur à oxygène [S01]. Selon des repères dérivés de l’AIE en dollars de 2019, leur coût d’investissement indicatif par tonne est du même ordre que celui du haut fourneau, mais elles peuvent être construites en modules de quelques centaines de milliers de tonnes et mises en service en une fraction du temps. La filière du haut fourneau relève de très grandes usines adossées au charbon à coke et à des usines d’agglomération ; les fours à induction et la réduction-fusion n’atteignent pas le niveau de qualité ou de maturité requis pour les produits de construction.
Dans ce chapitre (10)
- 2.1 Cinq filières, dont trois fonctionnent à l’échelle commerciale dans le monde
- 2.2 Énergie et CO 2 : l’acier du FAE à ferraille émet environ 30 % du CO 2 du haut fourneau
- 2.3 Le capital par tonne est du même ordre ; ce qui diffère, c’est l’échelle à laquelle il est engagé
- 2.4 La filière du haut fourneau convient à de très grandes usines adossées au charbon
- 2.5 La filière DRI-FAE au gaz est la filière à partir de minerai qui convient à l’Afrique centrale
- 2.6 Le FAE à ferraille est le démarrage le plus rapide, mais la ferraille seule ne peut alimenter 1 Mt/an
- 2.7 Les fours à induction et la réduction-fusion n’atteignent pas le niveau requis pour l’acier de construction à grande échelle
- 2.8 L’expérience africaine va dans le même sens
- 2.9 La comparaison en un tableau
- 2.10 Pourquoi la filière électrique par phases équilibre les quatre critères
2.1 Cinq filières, dont trois fonctionnent à l’échelle commerciale dans le monde
La figure 2.1 présente les cinq filières telles qu’un décideur les rencontre : ce que chacune consomme, l’installation principale qu’elle exige et le CO2 qu’elle émet en moyenne. Trois d’entre elles (haut fourneau et convertisseur à oxygène, réduction directe au gaz associée à un four à arc électrique, four à arc électrique à ferraille) représentent la quasi-totalité de l’acier brut mondial. Les fours à induction sont une niche concentrée en Asie du Sud ; la réduction-fusion est exploitée commercialement sur une poignée de sites et reste par ailleurs au stade pilote.
La comparaison qui suit retient quatre critères qui comptent pour un nouveau producteur sur un marché de taille moyenne : l’énergie et le CO2 par tonne ; le capital par tonne de capacité ; l’échelle économique minimale ; les matières premières qu’exige chaque filière. Un cinquième critère, la flexibilité (la capacité à changer d’intrants et de production au gré des marchés et des chaînes d’approvisionnement), traverse les quatre autres.
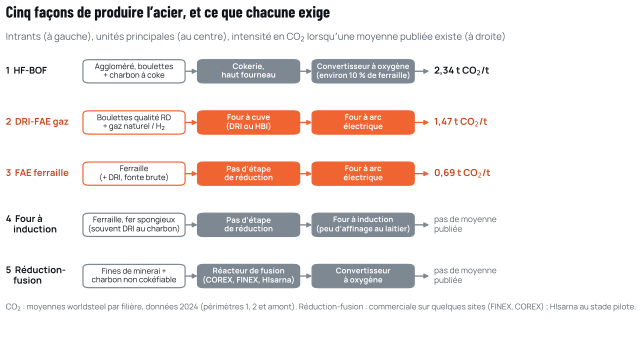
Source : Cameroon Steel ; valeurs de CO2 tirées de worldsteel, Sustainability Indicators 2025 (données 2024) [S01] ; état de la réduction-fusion d’après [S11, S12].
2.2 Énergie et CO2 : l’acier du FAE à ferraille émet environ 30 % du CO2 du haut fourneau
worldsteel publie des moyennes par filière qui incluent les émissions directes, les émissions liées à l’électricité achetée et les émissions amont des matières. Sur les données 2024, la filière haut fourneau et convertisseur a émis 2,34 t de CO2 par tonne d’acier brut, la filière DRI-FAE 1,47 t et la filière FAE à ferraille 0,69 t ; la moyenne mondiale était de 1,92 t [S01]. Les intensités énergétiques étaient respectivement de 23,88, 23,30 et 9,84 GJ par tonne, l’électricité étant comptée en énergie primaire [S01]. L’AIE, qui mesure l’énergie finale et retient un facteur d’émission moyen mondial du réseau de 538 g CO2/kWh en 2019, donne 21,4, 17,1 et 2,1 GJ par tonne, et des émissions directes et indirectes de 2,2, 1,4 et 0,3 t de CO2 par tonne [S02]. Les deux sources diffèrent par leur périmètre, non par le classement (figure 2.2).
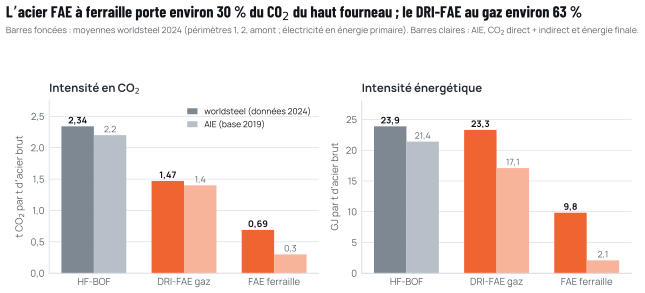
Source : worldsteel, Sustainability Indicators 2025, données 2024 [S01] ; AIE, Iron and Steel Technology Roadmap, base 2019 [S02].
Trois caractéristiques de ces chiffres comptent pour le Cameroun.
Premièrement, les émissions des filières électriques dépendent fortement du réseau. Le Cameroun a produit environ 90 % de son électricité à partir de l’hydroélectricité en 2025 [S51], et Our World in Data, à partir des données d’Ember, situe l’intensité carbone moyenne de l’électricité du pays à environ 226 g CO2/kWh en 2024 [S07], bien moins de la moitié de la moyenne mondiale retenue par l’AIE. Un FAE consommant 450 kWh par tonne sur ce réseau ajoute environ 0,10 t de CO2 par tonne d’acier (dérivé). Une usine DRI-FAE au gaz au Cameroun se situerait donc en dessous de la moyenne worldsteel de la filière DRI-FAE, et plus près du chiffre d’émissions directes de l’AIE, environ 1,0 t [S02].
Deuxièmement, les émissions de la filière DRI-FAE proviennent surtout du gaz naturel brûlé et reformé dans le four à cuve. Remplacer une partie de ce gaz par de l’hydrogène les réduit à proportion. ENERGIRON fait état de réductions d’environ 53 % par rapport à la filière du haut fourneau avec du gaz naturel, et d’environ 86 % avec 100 % d’hydrogène [S20]. La filière DRI-FAE est donc la seule filière à partir de minerai qui offre une voie crédible vers un acier quasi nul en émissions ; le seuil « quasi nul » de l’AIE pour l’acier produit entièrement à partir de minerai est de 0,40 t CO2e par tonne [S52].
Troisièmement, le carbone devient un coût à la frontière européenne. Le mécanisme d’ajustement carbone aux frontières de l’UE, MACF (CBAM), est entré dans sa phase définitive le 1er janvier 2026 et couvre le fer et l’acier, y compris le DRI, les billettes, le rond à béton et le fil machine, ainsi que le minerai de fer aggloméré [S53]. Le prix des certificats pour le troisième trimestre 2026 était de 82,32 euros par tonne de CO2e [S54]. Appliqué aux moyennes de worldsteel par filière, ce prix donnerait une charge brute d’environ 193 euros par tonne pour l’acier de haut fourneau, 121 euros pour l’acier DRI-FAE et 57 euros pour l’acier de FAE à ferraille, avant toute déduction au titre des allocations gratuites de l’UE (dérivé). Ces chiffres sont un plafond, non une estimation de ce que paierait un exportateur : les moyennes de worldsteel incluent l’électricité achetée et les intrants amont, que le MACF ne tarife pas pour le fer et l’acier, et surestiment donc les émissions pertinentes pour le MACF, en particulier pour les filières électriques. Le livre blanc 06 (chapitre 5, tableau 5.2) calcule la charge sur le périmètre du MACF. Les allocations gratuites des producteurs de l’UE passent de 97,5 % en 2026 à zéro en 2034 [S55] : la charge supportée par les exportateurs augmentera donc chaque année.
2.3 Le capital par tonne est du même ordre ; ce qui diffère, c’est l’échelle à laquelle il est engagé
Les coûts d’investissement publiés des usines sidérurgiques sont difficiles à comparer : ils diffèrent par leur périmètre (avec ou sans laminoirs, utilités, installations portuaires et logements), leur année monétaire et leur localisation. La base publique la plus cohérente est l’ensemble des coûts d’investissement annualisés de l’AIE, qui se traduit en coûts indicatifs hors intérêts par tonne de capacité annuelle d’environ 500 à 900 USD pour un nouveau haut fourneau avec convertisseur, de 510 à 1 310 USD pour une usine DRI-FAE au gaz et de 330 à 560 USD pour une aciérie à FAE à ferraille, en USD d’environ 2019 (dérivé ; méthode à l’annexe A) [S02]. Ces fourchettes ne sont pas actualisées aux prix courants : les budgets annoncés entre 2020 et 2026, qui incluent aussi laminoirs et aménagements, vont d’environ 660 à 1 560 USD par tonne (figure 2.3) ; elles servent donc à comparer les filières, non à chiffrer une usine. La Mission Possible Partnership évalue une nouvelle usine intégrée à haut fourneau à environ 1,2 milliard USD par million de tonnes [S56].
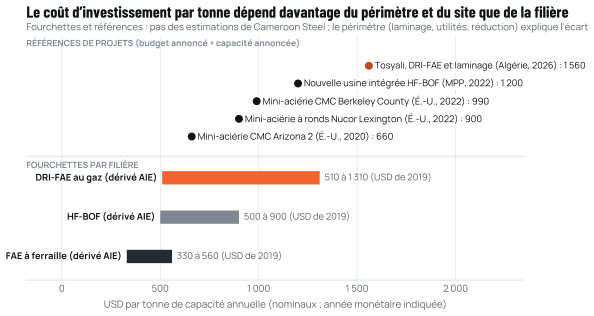
Source : fourchettes dérivées de l’AIE [S02] ; Mission Possible Partnership [S56] ; Nucor [S57] ; projets CMC [S58, S59] ; Tosyali Algérie [S60]. Les valeurs de projets sont des budgets annoncés divisés par la capacité annoncée, les tonnes courtes américaines étant converties en tonnes, et ne sont pas comparables en périmètre.
Les références de projets de la figure 2.3 montrent pourquoi la filière n’est pas le principal déterminant. Trois « micro-aciéries » américaines qui fondent de la ferraille et laminent des barres sur une seule ligne ont été annoncées entre 2020 et 2022 pour environ 660, 900 et 990 USD par tonne de capacité annoncée, une fois leurs tonnes courtes converties en tonnes (annexe A) [S57, S58, S59]. Un nouveau complexe algérien associant réduction directe, aciérie électrique et laminage a été annoncé en avril 2026 pour environ 2,5 milliards USD pour 1,6 Mt, soit environ 1 560 USD par tonne [S60]. Les usines à hydrogène sont plus coûteuses encore : la première phase de l’usine DRI-FAE à hydrogène de Stegra en Suède a été financée à hauteur de 6,5 milliards d’euros pour 2,5 Mt par an [S61], et l’entreprise cherchait des financements complémentaires en octobre 2026 face à la hausse des coûts [S62].
Ce qui distingue les filières, c’est la taille de la tranche indivisible. Un haut fourneau, avec ses cokeries, son usine d’agglomération et son convertisseur à oxygène, n’est rentable qu’à plusieurs millions de tonnes par an ; la fourchette dérivée de l’AIE suppose cette échelle. Une aciérie électrique et sa coulée continue sont efficaces à quelques centaines de milliers de tonnes : les micro-aciéries américaines sont dimensionnées pour 0,39 à 0,45 Mt par an (430 000 à 500 000 tonnes courtes) [S57, S58, S59], et les laminoirs à barres et à fil africains récents pour environ 0,3 Mt [S08, S09]. Les modules de réduction directe vont de 0,25 Mt par an, la taille du micro-module ENERGIRON ZR mis en service à Mutún en Bolivie en octobre 2025, jusqu’à 2,5 Mt dans un seul four à cuve [S04]. Un producteur d’Afrique centrale peut donc engager son capital par tranches adaptées à la demande, et ajouter l’élaboration du fer lorsque son minerai et son gaz sont prêts.
2.4 La filière du haut fourneau convient à de très grandes usines adossées au charbon
Le haut fourneau reste la principale technologie d’élaboration du fer dans le monde, et 319 Mt/an de nouvelles capacités de haut fourneau étaient en développement en 2026, surtout en Inde et en Chine [S45]. Il convient aux pays qui réunissent un très grand marché de l’acier, un accès au charbon à coke et une chaîne du minerai et de la logistique conçue pour des dizaines de millions de tonnes de matières premières. La consommation apparente d’acier du Cameroun est d’environ 450 000 t par an selon les estimations du secteur [S32], très en deçà de la production d’un seul haut fourneau moderne. Un haut fourneau dépendrait de charbon à coke importé, car aucune production camerounaise de charbon à coke n’est en exploitation ni en développement dans les sources examinées pour ce livre blanc. Il porterait aussi la charge carbone la plus élevée de toutes les filières sur les marchés d’exportation qui appliquent des mesures carbone aux frontières.
Le haut fourneau est aussi la filière la moins flexible. Il fonctionne en continu sur des campagnes de nombreuses années ; l’arrêter coûte cher et le redémarrer prend du temps. Lorsque la demande baisse, une usine intégrée ne peut guère réduire son allure, alors qu’une aciérie électrique peut supprimer des postes. Pour un producteur dont le marché est encore en formation, cette rigidité est un risque sérieux.
2.5 La filière DRI-FAE au gaz est la filière à partir de minerai qui convient à l’Afrique centrale
La réduction directe au gaz associée à un four électrique est la voie par laquelle l’Afrique du Nord a bâti sa sidérurgie. L’Algérie, l’Égypte et la Libye ont produit ensemble environ 14,5 Mt de DRI en 2025 selon les statistiques d’usines de Midrex [S04], et l’Algérie est passée d’un déficit net d’acier à un excédent net grâce à de grands complexes DRI-FAE [S63]. La filière utilise du gaz naturel plutôt que du charbon à coke, accepte des boulettes ou du minerai calibré de qualité réduction directe, et ses modules peuvent être dimensionnés selon le marché. Une usine MIDREX ou ENERGIRON moderne consomme environ 9,2 à 10 GJ de gaz naturel par tonne de DRI ; Suez Steel a fait état d’une consommation durablement inférieure à 2,2 Gcal (environ 9,2 GJ) par tonne en 2026 [S48], et la référence ENERGIRON est d’environ 10 GJ et 73 kWh par tonne de DRI [S20].
L’Afrique subsaharienne ne compte presque aucune unité de réduction directe au gaz en fonctionnement : selon les statistiques d’usines de Midrex, la région a produit 0,09 Mt de DRI en 2025, et ses deux usines de réduction directe à four à cuve, à Warri au Nigeria (1,02 Mt/an) et à Saldanha en Afrique du Sud (0,80 Mt/an), étaient à l’arrêt [S04]. worldsteel, dont les chiffres incluent des estimations pour des usines extérieures à ce recensement, évalue la production de DRI d’Afrique de l’Est à environ 2,7 Mt en 2025, en Ouganda, au Kenya et en Tanzanie (chapitre 4) [S41]. Un module DRI à Kribi serait donc l’une des premières usines de réduction directe au gaz en fonctionnement dans la région. Il serait aussi soumis aux deux conditions préalables examinées au chapitre 4 : un minerai de qualité réduction directe et un approvisionnement en gaz de long terme.
2.6 Le FAE à ferraille est le démarrage le plus rapide, mais la ferraille seule ne peut alimenter 1 Mt/an
Le four électrique alimenté en ferraille est la filière la moins carbonée, la moins capitalistique et la plus rapide à construire. Sa limite est l’offre de ferraille, qui dépend de la quantité d’acier qu’une économie a accumulée dans ses bâtiments, ses véhicules et ses machines. L’utilisation mondiale de ferraille en sidérurgie est d’environ 630 Mt par an, selon le Bureau of International Recycling [S64], mais elle est concentrée dans les économies matures. L’Afrique était importatrice nette de ferraille ferreuse en 2025, avec 3,4 Mt importées et 1,2 Mt exportées [S41]. Le chapitre 3 montre que la ferraille nationale du Cameroun ne représente qu’une fraction de ce dont une usine de 1 Mt/an aurait besoin. Le FAE à ferraille est la bonne manière de démarrer, mais non une manière suffisante de croître.
2.7 Les fours à induction et la réduction-fusion n’atteignent pas le niveau requis pour l’acier de construction à grande échelle
Les fours à induction fondent ferraille et fer spongieux à bas coût dans de petites unités, ce qui explique leur succès en Asie du Sud. Global Energy Monitor recense environ 27 Mt/an de capacités de fours à induction, soit environ 1 % des capacités en exploitation, surtout en Inde, au Vietnam, au Bangladesh et au Pakistan ; les fours suivis utilisent en moyenne 73 % de fer spongieux (souvent produit au charbon) et seulement 19 % de ferraille [S45]. L’AIE décrit les fours à induction comme généralement moins efficaces énergétiquement que les fours à arc et note que la Chine a fermé des dizaines d’usines illégales à four à induction [S02]. Leur faiblesse métallurgique est l’affinage : sans laitier chaud et réactif, ils ne peuvent éliminer efficacement le phosphore et le soufre. Le National Metallurgical Laboratory indien a constaté qu’environ 90 % de près de 15 Mt d’acier élaboré au four à induction à partir de DRI contenaient 0,08 à 0,11 % de phosphore, contre 0,03 à 0,06 % autorisés par les normes indiennes et ASTM [S10]. Pour des ronds à béton et des profilés soumis à des exigences de ductilité et de soudabilité, c’est un risque rédhibitoire, sauf à ajouter un affinage en poche.
Les procédés de réduction-fusion réduisent et fondent le minerai dans un ou deux réacteurs au moyen de charbon non cokéfiable, en évitant les cokeries et, dans certaines conceptions, l’agglomération. COREX et FINEX sont exploités commercialement ; POSCO a construit à Pohang sa première usine FINEX commerciale, pour 1,5 Mt de fonte liquide par an [S11]. HIsarna a fait l’objet d’essais pilotes aux Pays-Bas, et Tata Steel prévoit une usine industrielle d’environ 1 Mt par an à Jamshedpur d’ici 2030 [S12]. Ces procédés produisent toujours de la fonte liquide pour un convertisseur à oxygène, dépendent toujours du charbon et, à l’échelle commerciale, ont toujours besoin du captage du carbone pour atteindre de faibles émissions. Ils ne constituent pas une option pour un nouveau producteur dont le minerai n’est pas encore enrichi et dont le marché se mesure en centaines de milliers de tonnes.
2.8 L’expérience africaine va dans le même sens
L’histoire récente du continent offre une expérience naturelle de choix de filière. L’Afrique a produit 89,0 % de son acier brut dans des fours électriques en 2025 [S41]. L’Afrique du Nord a bâti sa sidérurgie sur la réduction directe au gaz et sur des aciéries électriques, à l’abri d’une protection commerciale : l’Algérie est passée d’un déficit net d’acier d’environ 1 Mt en 2021 à un excédent net d’environ 1 Mt en 2025, et la part des importations dans sa consommation d’acier est tombée de 35 % à 16 % [S63, S65]. L’Afrique du Sud offre une autre leçon : en février 2025, ArcelorMittal South Africa a confirmé l’arrêt progressif de son activité de produits longs, invoquant le coût de l’énergie, la logistique, la politique de la ferraille et une protection insuffisante contre les importations [S66].
Les nouvelles capacités suivent le modèle électrique. Global Energy Monitor recense des projets de fours à arc électrique en développement en Namibie, en Algérie, au Nigeria, en Libye, en Égypte, en Afrique du Sud, au Zimbabwe, en Angola et au Mozambique, et des projets de réduction directe en Libye, en Algérie, en Égypte, en Angola et au Mozambique [S45]. Les laminoirs à barres et fil machine commandés en Tanzanie et en Côte d’Ivoire en septembre 2026 représentent chacun environ 300 000 t par an [S08, S09]. Une aciérie à Kribi rejoindrait une industrie régionale qui a déjà choisi l’électricité ; ce qui la distinguerait, c’est la perspective d’alimenter ce four, à terme, avec du fer produit à partir du minerai du pays.
2.9 La comparaison en un tableau
Tableau 2.1 Comparaison des filières pour un nouveau producteur de produits longs en Afrique centrale
| Critère | HF-BOF | DRI-FAE au gaz | FAE à ferraille (avec DRI/HBI acheté) | Four à induction | Réduction-fusion |
|---|---|---|---|---|---|
| CO2, t par t d’acier brut | 2,34 [S01] | 1,47 [S01] ; environ 1,0 en direct [S02] | 0,69 [S01] | Aucune moyenne publiée | Non publié à l’échelle commerciale ; captage du carbone nécessaire pour de faibles émissions [S12] |
| Énergie, GJ par t | 23,88 (worldsteel) ; 21,4 (AIE) [S01, S02] | 23,30 ; 17,1 [S01, S02] | 9,84 ; 2,1 [S01, S02] | Généralement moins efficace que le FAE [S02] | n.d. |
| Coût d’investissement indicatif, USD par t de capacité | 500 à 900 (dérivé AIE) ; environ 1 200 (MPP) [S02, S56] | 510 à 1 310 (dérivé AIE) [S02] | 330 à 560 (dérivé AIE) [S02] | Faible, petites unités | n.d. |
| Échelle économique | Plusieurs Mt par an | Modules RD de 0,25 à 2,5 Mt [S04] | 0,3 à 0,45 Mt par ligne de fusion [S08, S57, S58] | Moins de 0,5 Mt [S45] | Environ 1 à 1,5 Mt par unité [S11, S12] |
| Principales matières premières | Aggloméré ou boulettes, charbon à coke | Boulettes de qualité RD, gaz naturel ou hydrogène | Ferraille, DRI/HBI, fonte brute | Ferraille, fer spongieux | Fines de minerai, charbon non cokéfiable |
| Flexibilité | Faible : campagnes continues | Moyenne : usine RD continue, FAE flexible | Élevée : démarrage, arrêt, changement de charge | Élevée | Faible |
| Adéquation pour un nouveau producteur d’Afrique centrale | Mauvaise : échelle, charbon, carbone | Meilleure adéquation à long terme, une fois sécurisés le minerai de qualité RD et le gaz | Meilleur point de départ ; exige des unités de fer achetées | Inadaptée aux nuances de construction à grande échelle | Pas assez mature pour ce contexte |
Source : selon les renvois de chaque cellule ; appréciation de Cameroon Steel pour les deux dernières lignes.
2.10 Pourquoi la filière électrique par phases équilibre les quatre critères
La question pour le Cameroun n’est pas de savoir quelle filière est la meilleure dans l’absolu, mais quelle séquence d’installations offre le meilleur équilibre entre capital, flexibilité, émissions et rapidité, compte tenu du marché et des ressources qui existent aujourd’hui, et de ceux qui pourraient exister dans dix ans.
Sur le capital, la filière électrique permet au producteur de s’engager par tranches de quelques centaines de milliers de tonnes, chaque tranche générant des recettes avant la suivante. Sur la flexibilité, le four électrique accepte tout mélange de ferraille, de DRI, de HBI et de fonte brute, de sorte que l’usine peut changer de fournisseurs et s’adapter aux prix ; il peut aussi moduler son allure selon la demande. Sur les émissions, il démarre au niveau du FAE à ferraille et ne monte qu’à mesure que la part du fer issu du minerai augmente, tandis que le réseau camerounais, dominé par l’hydroélectricité, maintient basse la composante électrique. Sur la rapidité, une aciérie et un laminoir peuvent être construits et mis en service sans attendre qu’une mine, une usine de concentration, une usine de bouletage et un contrat de gaz soient prêts en même temps.
Le capital et le carbone ne font pas tout. Une aciérie ne trouve sa place que si les billettes qu’elle coule coûtent moins cher que des billettes achetées à l’étranger et rendues à Kribi. Son premier poste de coût est la charge métallique : au rendement métallique de 0,88 retenu par RC-1, chaque tonne de billette exige environ 1,15 t de ferraille, de HBI ou de fonte brute [S03]. L’écart entre le prix rendu d’une billette importée (prix FOB, plus fret, frais portuaires et droits) et le coût de cette charge doit payer 450 à 490 kWh d’électricité par tonne au four, les électrodes, les réfractaires, les ferro-alliages, la main-d’œuvre et la maintenance. Cet écart suit les prix mondiaux de la ferraille, du HBI et des billettes ainsi que le fret ; c’est la variable que la décision d’investissement de la phase 1 doit éprouver. Le livre blanc 04 (chapitre 8) présente un coût indicatif d’une billette produite à Kribi face à une billette importée rendue, en fourchettes, avec leurs sources et leur incertitude ; ce livre blanc ne reprend pas ces chiffres.
L’étape de réduction directe s’ajoute ensuite, lorsque ses conditions préalables sont réunies. C’est la trajectoire examinée dans la suite de ce livre blanc : un four à arc électrique alimenté d’abord en ferraille et en DRI ou HBI importés, puis en fer de réduction directe produit à Kribi à partir de minerai camerounais concentré.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S01Sustainability Indicators 2025 report (2024 data; route table added Feb 2026). worldsteel, nov. 2025, mis à jour en févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S11Plaul F. J., Böhm C., Schenk J. L., Fluidized-bed technology for the production of iron products for steelmaking, Journal of the SAIMM 109(2). Southern African Institute of Mining and Metallurgy, févr. 2009.scielo.org.za/pdf/jsaimm/v109n2/05.pdf
- S12Tata Steel invests $1.2 billion in green steel technology in Jharkhand. GMK Center, 20 janv. 2026.gmk.center/en/news/tata-steel-invests-1-2-billion-in-green-steel-techn…
- S02Iron and Steel Technology Roadmap. Agence internationale de l’énergie (AIE), oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- S51Rapport d’activités 2025. Agence de Régulation du Secteur de l’Électricité (ARSEL), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S07Carbon intensity of electricity generation (données Ember). Our World in Data, Jeu de données consulté en oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S20ENERGIRON technology: DRI-EAF production route using natural gas or H2. Commission européenne, Innovation Centre for Industrial Transformation, Cité le 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S52Achieving Net Zero Heavy Industry Sectors in G7 Members. Agence internationale de l’énergie (AIE), 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
- S53Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism, Annex I. EUR-Lex, Journal officiel L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- S54Price of CBAM certificates. Commission européenne, DG TAXUD, 5 oct. 2026 (dernier prix trimestriel).taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- S55Directive (EU) 2023/959 amending the EU emissions trading system. EUR-Lex, Journal officiel L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023L0959
- S56Making Net-Zero Steel Possible. Mission Possible Partnership, sept. 2022.missionpossiblepartnership.org/wp-content/uploads/2026/10/Making-Net-Z…
- S57Nucor to build new rebar micro mill in North Carolina. Nucor Corporation, 7 avr. 2022.nucor.com/news-release/nucor-to-build-new-rebar-micro-mill-in-north-ca…
- S58Commercial Metals Company to invest $300 million in its third micro mill (project announced in August 2020). Steel Technology, Non daté, consulté en oct. 2026.steel-technology.com/projects/commercial-metals-company-to-invest-300-…
- S59West Virginia announces Commercial Metals Company to build $450 million micro steelmaking mill in Berkeley County. WV Press, 8 dévers 2022.wvpress.org/breaking-news/west-virginia-announces-commercial-metals-co…
- S60Le turc Tosyali va construire un nouveau complexe sidérurgique en Algérie. Managers.tn, 27 avr. 2026.managers.tn/2026/04/27/lalgerie-attire-les-grands-le-turc-tosyali-va-y…
- S61H2 Green Steel secures EUR 6.5 billion. North Sweden Business, 22 janv. 2024.northswedenbusiness.com/news/2024/januari/h2-green-steel-secures-eur-6…
- S62Stegra requires additional funding for the construction of a green plant. GMK Center, 1er oct. 2026.gmk.center/en/news/stegra-requires-additional-funding-for-the-construc…
- S08GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- S09B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- S042025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S45Pedal to the Metal 2026. Global Energy Monitor, mai 2026.globalenergymonitor.org/sites/default/files/2026-05/Pedal%20to%20the%2…
- S32Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S63Algeria’s steel industry: why is it growing. GMK Center, 28 juil. 2026.gmk.center/en/posts/algeria-s-steel-industry-why-is-it-growing/
- S48Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- S41World Steel in Figures 2026. worldsteel, 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S64Global scrap consumption rose by 4.5% y/y in 2025 (BIR World Steel Recycling in Figures). GMK Center, 4 juin 2026.gmk.center/en/news/global-scrap-consumption-rose-by-4-5-y-y-in-2025-bi…
- S10Development of synthetic flux and a process for de-phosphorization of steel in induction furnace. CSIR National Metallurgical Laboratory, Inde, Non daté, consulté en oct. 2026.nmlindia.org/node/288
- S65Protecting the steel market: how it’s done in North Africa. GMK Center, 2 sept. 2026.gmk.center/en/posts/protecting-the-steel-market-how-it-s-done-in-north…
- S66Update: final wind-down decision relating to the long steel business. ArcelorMittal South Africa, 28 févr. 2025.arcelormittalsa.com/Portals/0/NEWS%20RELEASE%20-%20UPDATE%20-%20FINAL%…
- S03Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
Citer ce chapitre
Cameroon Steel (2026). La sidérurgie électrique est la bonne filière pour l’Afrique centrale. Livre blanc 03, chapitre 2 : Les filières comparées : les filières électriques l’emportent sur le carbone, l’échelle et la rapidité. CS-WP-03. https://www.cameroon-steel.com/fr/bibliotheque/technology-routes/routes-compared/
Source