Livre blanc 03 · Chapitre 10 · Édition française
Risques technologiques et critères de décision : lever les grands risques avant chaque engagement
La filière électrique par phases est moins risquée que les autres options, mais elle n’est pas sans risque. Ses risques technologiques se concentrent sur quelques interfaces : le raccordement de l’usine à un réseau qui laisse déjà 150 MW de demande industrielle insatisfaite [S89] ; l’approvisionnement en unités de fer sur un marché où la charge de qualité réduction directe devrait se tendre [S17] ; la qualité du minerai camerounais, qui n’atteint la qualité réduction directe qu’en essais [S19] ; l’approvisionnement en gaz dont aurait besoin un module de réduction directe ; et la fiabilité d’un four unique qui doit fonctionner la majeure partie de l’année. Chacun de ces risques peut être réduit avant l’engagement des fonds, par des études, des essais pilotes et des contrats. Ce chapitre présente un registre des risques technologiques, un processus de décision en quatre jalons et une liste de contrôle que les conseillers des ministres, les prêteurs, les ingénieurs et les journalistes peuvent utiliser pour évaluer l’avancement du projet.
Dans ce chapitre (8)
- 10.1 Le risque technologique se concentre sur quelques interfaces
- 10.2 Quatre jalons, chacun franchi sur preuves plutôt qu’à date fixe
- 10.3 Les autres options comportent des risques plus grands
- 10.4 Qui porte quel risque
- 10.5 Les indicateurs à suivre après le démarrage
- 10.6 Une liste de contrôle pour les décideurs
- 10.7 Ce que les critères de décision impliquent pour le choix de la filière
- 10.8 Ce qui changerait la conclusion
10.1 Le risque technologique se concentre sur quelques interfaces
La plupart des équipements d’une usine de produits longs sont matures : fours à arc, fours-poches, coulées continues de billettes et laminoirs à barres sont construits en grand nombre depuis des décennies, y compris récemment en Afrique [S08, S09]. Les risques se situent là où l’usine dépend de systèmes extérieurs à son enceinte (le réseau électrique, le réseau de gaz, la mine, le port) et là où une organisation nouvelle doit apprendre à exploiter des équipements complexes. Le tableau 10.1 recense les principaux risques technologiques, les éléments qui les fondent, les signaux précoces à surveiller et les mesures d’atténuation.
Tableau 10.1 Registre des risques technologiques de la trajectoire électrique par phases
| Risque | Pourquoi il compte (éléments) | Indicateur précoce | Atténuation | Décidé au |
|---|---|---|---|---|
| Robustesse du réseau et qualité de l’électricité | Les fours à arc provoquent papillotement et harmoniques ; d’autres aciéries de ronds à béton à FAE ont dû installer des compensateurs a posteriori sous la pression des régulateurs [S23, S24] | Niveau de court-circuit au raccordement en 225 kV ; résultats de l’étude de papillotement | Étude de papillotement avant commande ; STATCOM et filtres spécifiés avec le four | Jalon 1 |
| Fourniture électrique ferme | 150 MW de demande industrielle insatisfaite en octobre 2026 [S89] ; production hydraulique variable selon la pluviométrie [S51] ; la ligne de la zone fournit d’abord 100 MW [S25] | Mise en service de la ligne 225 kV et du poste ; conditions du contrat de raccordement | Contrat de puissance sur la ligne de la zone ; fusion programmée hors des pointes plutôt qu’effacement ; alimentation de secours des systèmes critiques | Jalon 1, puis jalon 3 |
| Approvisionnement et prix des unités de fer | Ferraille nationale d’environ 0,1 Mt par an (dérivé), dont RC-1 retient environ 30 000 t pour l’usine [S03] ; déficits prévus de boulettes maritimes de qualité RD [S17] ; prix de la ferraille en hausse d’environ 30 % en un an [S32] | Offres de contrats à terme ; écart entre le prix rendu des billettes et le coût de la charge métallique (livre blanc 04, chapitre 8) | Deux fournisseurs par unité de fer ; stockage couvert ; flexibilité de la charge ; collecte formelle de la ferraille | Jalon 1, revu chaque année |
| Capacité et fiabilité d’un four unique | Environ 8 000 coulées occupent environ 7 300 à 7 900 heures de four par an pour 450 à 490 kWh/t ; production soutenue attendue de 270 000 à 300 000 t (dérivé) | Décomposition des temps du fournisseur ; arrêts programmés et imprévus pendant la mise en service | Garantie de capacité ; puissance du transformateur fixée en avant-projet ; système de maintenance ; pièces critiques (transformateur, panneaux, électrodes) ; parc à billettes froides pour le laminoir | Jalon 1, démontrée avant le jalon 2 |
| Certification des produits | NC 236 obligatoire ; un certificat retiré et des ronds à béton non conformes rappelés en 2024 [S26, S27] | Accréditation du laboratoire ; premiers audits de certification | Trempe en ligne ; essais de laboratoire sur chaque lot de coulée ; système de traçabilité | Jalon 1 |
| Capacité des fournisseurs et lacunes de périmètre | Les usines de première génération ont dépassé leurs coûts, comme chez Stegra [S62] | Références des fournisseurs sur des usines comparables ; exhaustivité du périmètre | Conceptions éprouvées ; garanties de performance ; ingénieur indépendant du maître d’ouvrage | Jalon 1 |
| Compétences | Pas de département de métallurgie dans la principale école d’ingénieurs [S39] | Avancement du recrutement et de la formation par rapport au plan | Formation par les fournisseurs, simulateurs, partenariats avec les écoles d’ingénieurs [S39, S103] | À partir du jalon 1 |
| Minerai de qualité RD | Le concentré RD de Mbalam n’existe qu’en essais [S19] ; le minerai à expédition directe n’est pas de qualité RD [S18] | Résultats de l’usine pilote ; projets d’usines de concentration et de bouletage | Preuve à l’échelle pilote ; contrat transitoire de boulettes RD importées | Jalon 4 |
| Gaz pour la réduction directe | Réserves du gisement en production non publiques ; principale ressource nouvelle sans décision d’investissement [S35] | Audit des réserves ; conditions du contrat de vente de gaz | Réserves auditées ; contrat de long terme ; premier module plus petit | Jalon 4 |
| Disponibilité de l’hydrogène | 100 % d’hydrogène pour 1 Mt de DRI exigerait environ 2,7 TWh par an (dérivé), environ un tiers de la production de 2025 [S51] | Nouveaux projets hydroélectriques et de transport | Four compatible hydrogène ; incorporation à mesure que l’électricité bas carbone devient disponible | Jalon 4 et au-delà |
| Règles carbone sur les marchés d’exportation | Phase définitive du MACF depuis 2026 ; prix des certificats de 82,32 euros au 3e trimestre 2026 [S53, S54] | Part des exportations vers des marchés à prix du carbone | Émissions mesurées par produit dès le premier jour ; électricité bas carbone | Tous les jalons |
| Gestion des sous-produits | Les poussières de FAE contiennent du zinc, du plomb et du cadmium [S44] ; le laitier doit être stable pour être réutilisé | Filière de traitement convenue ; résultats d’essais sur le laitier | Plan de gestion des poussières ; traitement et certification du laitier | Jalon 1 |
Source : appréciation de Cameroon Steel, à partir des éléments cités dans chaque ligne.
10.2 Quatre jalons, chacun franchi sur preuves plutôt qu’à date fixe
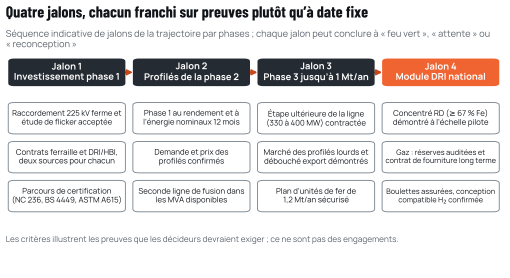
Une trajectoire par phases ne vaut que par la rigueur avec laquelle chacune de ses étapes est décidée. La figure 10.1 présente quatre jalons de décision. À chaque jalon, la décision est « feu vert » si les preuves satisfont aux critères, « attente » si elles sont incomplètes et « reconception » si elles montrent que le plan doit changer. Les jalons sont liés à des preuves, non à des dates : le calendrier du chapitre 9 indique quand chaque jalon est visé, non quand il doit être franchi.
Source : Cameroon Steel.
Le jalon 1, décision d’investissement de la phase 1, est le plus lourd de conséquences. Il exige un raccordement ferme à l’alimentation 225 kV de la zone, avec une étude de papillotement et d’harmoniques acceptée par le gestionnaire du réseau ; des contrats à terme ou des offres fermes pour la ferraille et pour le DRI ou le HBI, auprès d’au moins deux sources chacun, à des prix qui laissent un écart positif face aux billettes importées rendues ; un parcours de certification des produits pour NC 236 et les principales nuances internationales ; des études de site achevées et une étude d’impact environnemental et social approuvée et publiée dans le délai que les prêteurs exigent avant l’approbation par leur conseil (60 jours pour la catégorie de risque la plus élevée de la SFI) [S106] ; et un périmètre de fourniture assorti de garanties de performance sur l’électricité par tonne à la part de DRI prévue, la disponibilité du four, le rendement et la capacité, avec une puissance de transformateur qui permette d’atteindre la production soutenue attendue de 270 000 à 300 000 t.
Le jalon 2, laminoir à profilés et deuxième ligne de fusion de la phase 2, devrait exiger douze mois d’exploitation de la phase 1 au rendement, à la consommation d’énergie et à la capacité nominaux, ou à un niveau proche ; une demande et des prix confirmés pour les cornières, les profilés en U et les plats ; et la confirmation que la deuxième ligne de fusion tient dans la capacité électrique et le compensateur disponibles.
Le jalon 3, phase 3 jusqu’à 1 Mt/an, exige que l’étape ultérieure de 330 à 400 MW de la ligne de la zone soit contractée [S25] ; un marché et un débouché à l’export démontrés pour les profilés lourds ; une solution de coulée continue pour les blooms ou les ébauches de poutrelles ; et un plan d’approvisionnement d’environ 1,2 Mt d’unités de fer par an.
Le jalon 4, module national de réduction directe, exige un concentré de qualité réduction directe titrant au moins 67 % de fer, pauvre en gangue, démontré à l’échelle pilote à partir d’un corps minéralisé défini ; un approvisionnement en boulettes sécurisé ; des réserves de gaz auditées et un contrat de gaz de long terme couvrant la durée de vie du module ; et une conception de four à cuve compatible hydrogène, assortie d’un plan de surveillance, de déclaration et de vérification du CO2.
10.3 Les autres options comportent des risques plus grands
Les décideurs devraient comparer les risques de la trajectoire à ceux des autres options, et non à une option imaginaire sans risque.
Un relamineur sans aciérie serait moins coûteux et plus rapide, mais il ajouterait des capacités de laminage à un marché qui en a déjà plus qu’il n’en utilise [S06] et dépendrait entièrement de billettes importées, dont il ne peut maîtriser ni l’offre ni les prix [S05, S72]. Il ajouterait le moins de valeur et transférerait le plus de risque sur la balance en devises de l’État.
Une usine à haut fourneau aurait besoin de plusieurs millions de tonnes par an de capacité pour être efficace, de charbon à coke importé, et porterait l’intensité carbone la plus élevée de toutes les filières, 2,34 t de CO2 par tonne selon la moyenne 2024 de worldsteel [S01]. Elle engagerait tout son capital avant de produire une tonne, et ne pourrait guère réduire sa taille si la demande décevait.
Une usine à fours à induction serait bon marché, mais elle peinerait à respecter les limites de phosphore et les exigences de ductilité des normes modernes de ronds à béton sans affinage complémentaire [S10], sur un marché dont les régulateurs font activement respecter la qualité [S26, S27].
Une usine de réduction directe construite en premier lierait le démarrage de l’aciérie à la disponibilité d’une usine de concentration, d’une usine de bouletage et d’un contrat de gaz, dont aucun n’existe aujourd’hui (chapitre 4). Elle repousserait la production de plusieurs années et accroîtrait le capital nécessaire avant toute recette.
La filière électrique par phases est la seule option qui commence à produire en quelques années, engage le capital par tranches, respecte les normes de qualité avec des équipements éprouvés et garde ouverte la voie du fer camerounais.
10.4 Qui porte quel risque
Un risque est mieux porté par la partie qui peut le maîtriser. Pour la trajectoire par phases, la répartition est globalement claire.
Le fournisseur de technologie porte la performance des équipements : capacité, rendement, consommation d’énergie et disponibilité, adossées à des garanties et à des essais. Le gestionnaire du réseau et la zone portent la livraison du raccordement à la capacité convenue et, avec l’usine, les limites de qualité de l’électricité convenues. Cameroon Steel porte l’exploitation, l’achat des charges métalliques, la qualité des produits, la sécurité et la performance environnementale. La société minière porte la preuve d’un concentré de qualité réduction directe, et le producteur de gaz et l’État la disponibilité, le prix et la fiscalité du gaz pour tout module de réduction directe. Les prêteurs attendront que chacune de ces répartitions soit inscrite dans des contrats avant de s’engager.
Certains risques ne peuvent être transférés : la demande du marché, le prix des unités de fer importées et l’évolution des règles carbone. La trajectoire les traite en maintenant chaque engagement assez limité pour être justifié par ses propres résultats.
10.5 Les indicateurs à suivre après le démarrage
Une fois la phase 1 en marche, un petit ensemble d’indicateurs montrera si le choix technologique tient ses promesses. Ils devraient être communiqués régulièrement au conseil d’administration et, sous forme de synthèse, aux prêteurs et au public :
- l’électricité par tonne d’acier liquide, par rapport à la valeur garantie, et la part de DRI dans la charge ;
- le temps de coulée à coulée et la disponibilité du four, par rapport aux 55 à 59 minutes et aux 7 000 à 7 700 heures de marche par an que retient la planification de la phase 1 ;
- le rendement métallique et le rendement de coulée et de laminage, par rapport aux hypothèses de RC-1 de 0,88 et 0,94 [S03] ;
- le papillotement (Pst et Plt) et la distorsion harmonique au point de raccordement, par rapport aux limites de la convention de raccordement ;
- la part des lots de coulée certifiés du premier coup selon NC 236 et les nuances internationales ;
- le CO2 par tonne de produit, mesuré, par rapport à l’estimation de RC-1 [S03] ;
- les accidents avec arrêt de travail et les incidents de sécurité des procédés.
10.6 Une liste de contrôle pour les décideurs
Les questions du tableau 10.2 sont conçues pour être posées à tout stade du projet par quiconque doit juger de son avancement technique : un conseiller ministériel examinant des incitations, un chargé d’investissement d’une institution de financement du développement préparant une note de crédit, un ingénieur examinant une conception ou un journaliste qui suit le projet.
Tableau 10.2 Liste de contrôle pour les décideurs qui examinent l’usine sidérurgique de Kribi
| Question | Preuves qui y répondent | Jalon concerné |
|---|---|---|
| Le raccordement de l’usine au réseau est-il ferme, et s’accompagne-t-il d’une étude de papillotement et d’harmoniques acceptée ? | Convention de raccordement ; rapport d’étude accepté par le gestionnaire du réseau ; spécification du compensateur | Jalon 1 |
| L’usine dispose-t-elle d’au moins deux sources sous contrat pour chaque unité de fer ? | Contrats à terme ou offres fermes pour la ferraille et le HBI ; conception du stockage | Jalon 1 |
| Le four, la coulée continue et le laminoir peuvent-ils livrer le tonnage prévu avec un taux d’utilisation réaliste ? | Décomposition des temps du fournisseur à la consommation garantie en kWh par tonne ; puissance du transformateur ; garantie de capacité ; plan de maintenance | Jalon 1 |
| Le rond à béton sera-t-il certifié NC 236 dès le premier mois, et apte aux nuances BS 4449 et ASTM A615 ? | Conception du laminoir avec trempe en ligne ; plan du laboratoire ; calendrier de certification avec l’ANOR | Jalon 1 |
| L’énergie, le rendement et la capacité sont-ils garantis par le fournisseur de technologie ? | Annexe de garanties de performance ; protocole d’essais ; revue par l’ingénieur du maître d’ouvrage | Jalon 1 |
| L’étude d’impact environnemental et social et son plan de gestion sont-ils approuvés, y compris pour les poussières et le laitier de FAE, et publiés à temps pour les prêteurs ? | Certificat de conformité environnementale ; plan de gestion des déchets ; preuve de publication auprès des prêteurs | Jalon 1 |
| Existe-t-il un plan de formation qui pourvoira l’usine en nationaux qualifiés ? | Plan de formation ; accords avec les écoles et les fournisseurs ; plan de simulateurs | Jalon 1 |
| La phase 1 a-t-elle atteint pendant douze mois le rendement, la consommation d’énergie et la production nominaux ? | Rapports d’exploitation ; données du management de l’énergie | Jalon 2 |
| La capacité électrique pour 1 Mt/an est-elle contractée ? | Contrat pour l’étape ultérieure de la ligne de la zone ; étude de papillotement actualisée | Jalon 3 |
| Un concentré camerounais de qualité RD a-t-il été démontré à l’échelle pilote ? | Rapport de l’usine pilote avec analyses chimiques, rendement et essais de boulettes à partir d’un corps minéralisé défini | Jalon 4 |
| Le gaz d’un module RD est-il sécurisé pour toute sa durée de vie ? | Audit indépendant des réserves ; contrat de vente de gaz de long terme ; régime fiscal | Jalon 4 |
| Le module RD est-il compatible hydrogène, et les émissions sont-elles mesurées par produit ? | Spécification du four ; plan de surveillance, de déclaration et de vérification | Jalon 4 |
Source : Cameroon Steel.
10.7 Ce que les critères de décision impliquent pour le choix de la filière
Les critères de décision renforcent la conclusion de ce livre blanc. La filière électrique permet de fonder le premier engagement du projet sur des preuves qui peuvent être obtenues dès maintenant, sur le réseau, les unités de fer, les équipements et le produit, pendant que se constituent les preuves relatives à la production nationale de fer (minerai, boulettes, gaz). Aucune autre filière ne permet la même dissociation. C’est pourquoi un four à arc électrique, alimenté d’abord en ferraille et en DRI ou HBI importés, puis en fer de réduction directe produit à partir de minerai camerounais concentré, offre le meilleur équilibre entre intensité capitalistique, flexibilité, émissions et rapidité pour un nouveau producteur d’Afrique centrale.
10.8 Ce qui changerait la conclusion
Une recommandation ne vaut que par les conditions dans lesquelles elle tient. Quatre évolutions modifieraient l’équilibre décrit dans ce livre blanc, et les décideurs devraient les surveiller.
Un marché beaucoup plus vaste, doté d’une chaîne d’approvisionnement en charbon, rouvrirait le dossier du haut fourneau. Si la demande régionale de produits longs et plats atteignait plusieurs millions de tonnes par an et si une source sûre de charbon à coke et les capacités portuaires correspondantes étaient développées, une usine intégrée pourrait devenir rentable, même si son intensité carbone pèserait chaque année davantage à mesure que se durcissent les mesures carbone aux frontières [S53, S55].
Une pénurie prolongée d’unités de fer négociées ralentirait la trajectoire. Si le HBI et la ferraille devenaient rares ou très chers avant que le DRI national soit prêt, la phase 1 fonctionnerait en dessous de sa capacité ou avec une part de DRI plus faible, et l’argument en faveur d’une avancée du jalon de réduction directe se renforcerait, sous réserve des mêmes preuves sur le minerai et le gaz.
L’absence de gaz à long terme modifierait la forme de la production nationale de fer plutôt que la filière. Sans contrat de gaz, un module de réduction directe ne pourrait fonctionner qu’à l’hydrogène, ce qui supposerait d’attendre de nouvelles capacités de production bas carbone (chapitre 4).
Un raccordement au réseau incapable de supporter un four à arc exigerait une production captive ou dédiée et un compensateur plus important, ce qui augmenterait les coûts sans changer la technologie sidérurgique.
Aucune de ces évolutions ne constitue le scénario central au vu des éléments disponibles en octobre 2026. Chacune serait visible tôt, et la structure en jalons permet au plan d’y répondre sans dévaloriser les investissements déjà réalisés.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S08GSM Tanzania selects Danieli for new rebar and wire-rod mill. Danieli, 14 sept. 2026.danieli.com/en/GSM-Tanzania-selects-Danieli-for-new-rebar-and-wirerod-…
- S09B5Plus Group awards Danieli bar and wire-rod mill project. Danieli, 23 sept. 2026.danieli.com/en/B5Plus-Group-awards-Danieli-bar-and-wirerod-mill-projec…
- S23Gerdau plant in Charlotte, US: SVC Light for EAF flicker mitigation (témoignage client). Hitachi Energy, Non daté, consulté en oct. 2026.hitachienergy.com/news-and-events/customer-stories/gerdau-plant-in-cha…
- S24Modular multilevel converter based STATCOM for electrical arc furnace application: Metalfer steel mill, Serbia (étude de cas GEA34872). GE Vernova Power Conversion, Rév. 20 févr. 2024.gevernova.com/power-conversion/sites/default/files/2024-02/GEA34872_Po…
- S89Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S51Rapport d’activités 2025. Agence de Régulation du Secteur de l’Électricité (ARSEL), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S25Kribi franchit la ligne électrique 225 kV. Port Autonome de Kribi, 6 août 2025.Cité par titre et date
- S03Cameroon Steel, configuration de référence RC-1 (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, repères avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S17Global high-grade iron ore market is set to grow (S. Basirat). Institute for Energy Economics and Financial Analysis (IEEFA), mars 2026.ieefa.org/sites/default/files/2026-03/IEEFA_Global%20high-grade%20iron…
- S32Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S26Cameroon rejects fresh push to revise rebar standard. Business in Cameroon, 26 janv. 2026.businessincameroon.com/construction/2601-15657-cameroon-rejects-fresh-…
- S27Cameroun : le gouvernement rejette une demande de révision de la norme du fer à béton. EcoMatin, 5 févr. 2026.ecomatin.net/cameroun-le-gouvernement-rejette-une-demande-de-revision-…
- S62Stegra requires additional funding for the construction of a green plant. GMK Center, 1er oct. 2026.gmk.center/en/news/stegra-requires-additional-funding-for-the-construc…
- S39École Nationale Supérieure Polytechnique de Yaoundé : departments. ENSPY, Non daté, consulté en oct. 2026.polytechnique.cm/
- S103Institut Universitaire de Technologie de Douala : departments. IUT Douala, Non daté, consulté en oct. 2026.iut-dla.cm/
- S19Mbalam iron ore project: presentation to Mining Indaba 2014 (essais métallurgiques sur itabirite). Précédent titulaire du permis de Mbalam (publication d’une société cotée à l’ASX), févr. 2014.Cité par titre et date
- S18Mbalam-Nabeba resources and reserves as at 20 May 2015 (JORC Code). Précédent titulaire du permis de Mbalam (publication d’une société cotée à l’ASX), 2015.Cité par titre et date
- S35Cameroon’s SNH eyes Yoyo-Yolanda and new exploration blocks to sustain gas growth. Business in Cameroon, 6 juil. 2026.businessincameroon.com/energy/0607-16422-cameroon-s-snh-eyes-yoyo-yola…
- S53Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism, Annex I. EUR-Lex, Journal officiel L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- S54Price of CBAM certificates. Commission européenne, DG TAXUD, 5 oct. 2026 (dernier prix trimestriel).taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- S44Environmental, Health, and Safety Guidelines for Integrated Steel Mills. SFI, Groupe de la Banque mondiale, 30 avr. 2007.ifc.org/content/dam/ifc/doc/2000/2007-integrated-steel-mills-ehs-guide…
- S106IFC Access to Information Policy: disclosure of the Summary of Investment Information and the Environmental and Social Review Summary 60 days (Category A) or 30 days before Board consideration. SFI, Groupe de la Banque mondiale, en vigueur : 1er janv. 2012.ifc.org/en/insights-reports/2012/ifc-access-to-information-policy
- S06Production : les acteurs en présence. Cameroon Tribune, 11 mai 2026.cameroon-tribune.cm/article.html/76600/fr.html/details_2
- S05UN Comtrade public API : Cameroon (déclarant 120), SH 72 et 73 et lignes à six chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S72Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S01Sustainability Indicators 2025 report (2024 data; route table added Feb 2026). worldsteel, nov. 2025, mis à jour en févr. 2026.worldsteel.org/wider-sustainability/sustainability-indicators/
- S10Development of synthetic flux and a process for de-phosphorization of steel in induction furnace. CSIR National Metallurgical Laboratory, Inde, Non daté, consulté en oct. 2026.nmlindia.org/node/288
- S55Directive (EU) 2023/959 amending the EU emissions trading system. EUR-Lex, Journal officiel L 130, 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023L0959
Citer ce chapitre
Cameroon Steel (2026). La sidérurgie électrique est la bonne filière pour l’Afrique centrale. Livre blanc 03, chapitre 10 : Risques technologiques et critères de décision : lever les grands risques avant chaque engagement. CS-WP-03. https://www.cameroon-steel.com/fr/bibliotheque/technology-routes/risks-decisions/
Source