Livre blanc 05 · Chapitre 3 · Édition française
Les gros consommateurs n’ont pas de tarif publié : leur prix dépend de la négociation plutôt que de règles
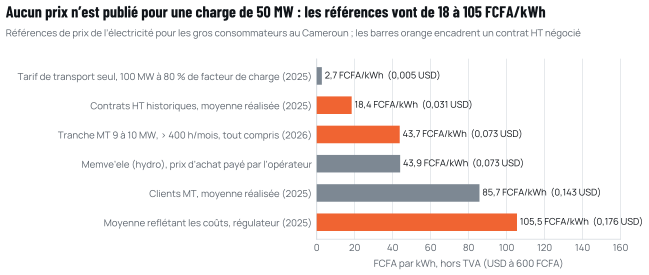
Les tarifs réglementés de l’électricité au Cameroun s’arrêtent à 10 MW. Les six clients haute tension historiques ont payé en moyenne 18,4 FCFA/kWh en 2025, la tranche moyenne tension publiée la plus élevée coûte environ 44 FCFA/kWh tout compris en 2026, et le régulateur situe la moyenne reflétant les coûts à 105 FCFA/kWh. Un nouveau gros consommateur négocie donc dans l’écart entre un prix historique que l’opérateur n’a pas les moyens d’étendre et une moyenne du système qu’aucune aciérie ne pourrait payer. Un cadre publié pour les gros consommateurs, construit sur le coût de desserte d’une charge de base en haute tension, comblerait cet écart.
Dans ce chapitre (7)
- 3.1 La grille tarifaire réglementée s’arrête à 10 MW
- 3.2 Ce que paient réellement les gros consommateurs varie du simple au sextuple
- 3.3 Aucune des deux extrémités de la fourchette ne peut convenir à une industrie nouvelle
- 3.4 La structure du tarif compte autant que son niveau
- 3.5 Quatre voies contractuelles, et une formule hybride qui les combine
- 3.6 Combler l’écart dans la durée
- 3.7 Ce que les prêteurs rechercheront dans un contrat d’électricité
3.1 La grille tarifaire réglementée s’arrête à 10 MW
Les tarifs moyenne tension sont fixés par l’ARSEL. La décision n° 00000427 du 12 décembre 2022 a fixé les tarifs hors taxes des clients MT de l’opérateur pour 2023 à 2025, ainsi que les seuils minimaux de négociation avec les « grands comptes » [S54]. Le tarif comporte deux composantes : une prime fixe mensuelle par kW de puissance souscrite et un terme d’énergie par kWh. Chaque tranche de puissance souscrite comporte deux régimes, l’un pour les clients qui utilisent leur puissance souscrite jusqu’à 400 heures par mois, l’autre, moins cher, pour ceux qui l’utilisent plus longtemps, ce qui récompense un fort facteur de charge [S03].
Tableau 3.1 Tranches choisies du tarif moyenne tension réglementé (base 2023) et leur évolution
| Puissance souscrite | Prime fixe (FCFA par kW et par mois) | Terme d’énergie (FCFA/kWh) | Hausse au 1er janvier 2024, 2025, 2026 |
|---|---|---|---|
| 0 à 0,05 MW | aucune | 80 à 95 hors pointe ; 125 en pointe | +5 % par an |
| 0,5 à 1 MW | 5 500 | 55 à 95 | +5 % par an |
| 3 à 4 MW | 8 200 (jusqu’à 400 h/mois) ; 7 000 (au-delà) | 35 à 40 | +10 % par an |
| 9 à 10 MW (tranche publiée la plus élevée) | 18 090 (jusqu’à 400 h/mois) ; 15 500 (au-delà) | 14 (jusqu’à 400 h/mois) ; 9 (au-delà) | +10 % par an |
Source : ARSEL, grilles tarifaires de la décision n° 00000427, MT 2023 à 2025 [S03] ; décision n° 00000427 du 12 décembre 2022 [S54].
Après application des trois hausses annuelles de 10 %, la tranche de 9 à 10 MW revient en 2026 à environ 43,7 FCFA/kWh tout compris pour un client utilisant sa puissance souscrite 650 heures par mois, soit environ 0,073 USD/kWh à 600 FCFA par USD (dérivé de [S03]). C’est le prix de référence publié le plus élevé pour un client industriel au Cameroun.
Au-delà de 10 MW, aucun tarif n’est publié. La fourniture de ces clients relève de contrats bilatéraux haute tension, et le rapport 2025 du régulateur indique qu’il a révisé « certains contrats des clients HT » au cours de l’année [S01]. Une aciérie dont la charge moyenne est de 36 à 38 MW en phase 1, et de 94 à 99 MW à la configuration complète [S07], se situe entièrement hors de la grille réglementée.
3.2 Ce que paient réellement les gros consommateurs varie du simple au sextuple
La figure 3.1 rassemble les références de prix qui encadrent la négociation d’une grande charge.
Sources : rapport annuel 2025 de l’ARSEL [S01] ; grilles tarifaires MT de l’ARSEL, avec hausses jusqu’en 2026 [S03] ; décision de l’ARSEL du 19 décembre 2025 sur le revenu autorisé de l’opérateur [S04] ; tarif de transport de la SONATREL, décision ARSEL n° 0000017D [S53]. USD à 600 FCFA.
- Contrats haute tension historiques : 18,4 FCFA/kWh. Les six clients HT ont prélevé 969,03 GWh en 2025 et payé 17,80 milliards de FCFA, soit une moyenne de 18,4 FCFA/kWh (dérivé de [S01]). Ces contrats sont anciens et leur prix est très inférieur à toute estimation actuelle du coût de fourniture.
- Clients moyenne tension, moyenne réalisée : 85,7 FCFA/kWh en 2025, et 85,6 pour les clients MT spéciaux (dérivé de [S01]).
- La moyenne reflétant les coûts calculée par le régulateur : 105,46 FCFA/kWh pour 2025, contre 83,46 FCFA/kWh effectivement perçus auprès des clients MT et BT ; l’écart a été couvert par une compensation tarifaire de 96,99 milliards de FCFA [S04].
- Une référence de gros : 43,93 FCFA/kWh, le prix que l’opérateur paie pour la production de la centrale hydroélectrique de Memve’ele [S01].
- Le transport seul : environ 2,7 FCFA/kWh. Le tarif de la SONATREL applicable depuis le 1er janvier 2025 combine un terme de soutirage de 16,18 millions de FCFA par MW et par an, 0,41 FCFA par kWh et 4,48 millions de FCFA par point de raccordement ; pour une charge de 100 MW à 80 % de facteur de charge, cela représente environ 2,7 FCFA/kWh (dérivé de [S53]).
La politique tarifaire va dans le sens de la hausse. Les tarifs avaient été gelés de 2012 au début de 2023, date à laquelle les prix HT ont augmenté de 6 % à 10 %, suivis par des hausses en MT à compter du 1er janvier 2024 [S70]. En mai 2026, le gouvernement a proposé une nouvelle hausse de 15 % pour les clients professionnels basse tension consommant plus de 220 kWh par mois, en invoquant un déficit sectoriel de 13 milliards de FCFA par mois [S57].
3.3 Aucune des deux extrémités de la fourchette ne peut convenir à une industrie nouvelle
Le prix HT historique ne peut pas simplement être étendu aux nouvelles charges. À 18,4 FCFA/kWh, il est bien inférieur aux 43,93 FCFA/kWh que l’opérateur paie pour la production hydroélectrique de Memve’ele [S01], et le secteur est déjà déficitaire, avec une compensation tarifaire de 96,99 milliards de FCFA en 2025 [S04] et 137 milliards de FCFA de factures impayées aux producteurs indépendants en 2026 [S29]. Chaque MWh supplémentaire vendu au prix historique creuserait cet écart.
La moyenne reflétant les coûts ne peut pas davantage être la solution. C’est une moyenne sur l’ensemble des clients, y compris les 2,19 millions de branchements basse tension et un réseau de distribution qui n’a livré que 72 % de l’énergie qu’il a reçue en 2025 [S01]. Une aciérie raccordée en 225 kV n’utilise aucune partie du réseau de distribution, prélève l’électricité jour et nuit et peut être comptée et facturée en un point unique. Son coût de desserte est structurellement plus faible.
C’est l’argument central en faveur d’un cadre publié pour les gros consommateurs (chapitre 10). Sans un tel cadre, chaque gros consommateur négocie seul, l’opérateur n’a aucune base pour refuser un prix non économique ou pour justifier un prix élevé, et les prêteurs ne peuvent pas voir comment le prix évoluera.
3.4 La structure du tarif compte autant que son niveau
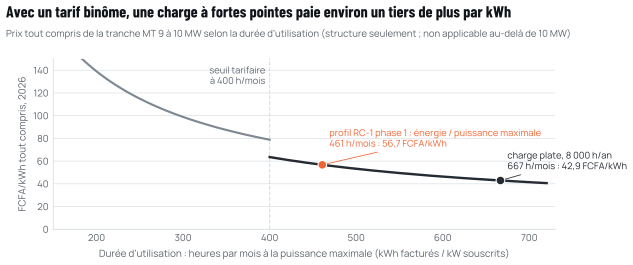
Deux clients ayant la même consommation annuelle peuvent payer des prix moyens très différents avec un tarif binôme, parce que la prime fixe se répartit sur plus ou moins de kWh. La figure 3.2 l’illustre pour la structure de la tranche de 9 à 10 MW.
Source : grilles tarifaires de l’ARSEL [S03] ; configuration de référence RC-1 de Cameroon Steel (estimation de planification), bilans et puissance maximale appelée [S07] ; facteur de puissance de 0,95 supposé.
Une charge parfaitement plate de 8 000 heures par an utilise sa puissance souscrite environ 667 heures par mois et paierait environ 42,9 FCFA/kWh. Une aciérie à FAE n’est pas plate. La phase 1 de RC-1 consommerait environ 289 GWh par an pour une puissance maximale appelée prévue de 55 MVA [S07] ; avec un facteur de puissance de 0,95, cela correspond à environ 5 530 heures par an à la puissance maximale, soit 461 heures par mois, et la même structure tarifaire facturerait environ 56,7 FCFA/kWh, soit quelque 32 % de plus (dérivé). À la valeur haute d’environ 302 GWh, l’utilisation passe à environ 481 heures par mois et le surcoût tombe à environ 28 %.
Trois caractéristiques de la conception tarifaire comptent donc pour une aciérie électrique :
- La mesure de la puissance maximale appelée. Une fenêtre d’intégration de 15 minutes lisse les variations seconde par seconde du four ; une fenêtre plus courte les pénaliserait. La fenêtre doit être précisée dans le contrat.
- La rémunération de la charge programmée. Un FAE peut caler ses coulées au cours de la journée, par exemple pour éviter la pointe du soir, sans grande perte de production. Il ne peut pas renoncer à des heures de fusion sans perdre du tonnage, car un four unique a besoin de la plus grande partie de l’année pour atteindre la capacité nominale de la phase 1 (chapitre 9). Un tarif qui rémunère la charge déplacée hors de la pointe, par des prix de l’énergie modulés selon l’horaire ou une prime fixe réduite, fait de cette flexibilité une ressource pour un réseau à dominante hydraulique ; les effacements devraient se limiter à des urgences rares et plafonnées.
- La facturation de l’énergie réactive. Les FAE appellent de grandes quantités de puissance réactive. La facturation de l’énergie réactive, et l’obligation de la compenser localement, doivent être explicites, car elles déterminent la taille des équipements de compensation décrits au chapitre 4.
3.5 Quatre voies contractuelles, et une formule hybride qui les combine
Le tableau 3.2 compare les voies contractuelles ouvertes à un gros consommateur au Cameroun.
Tableau 3.2 Options contractuelles pour un gros consommateur d’électricité au Cameroun
| Option | Fonctionnement | Base de prix | Fermeté | Principaux risques | Précédent au Cameroun |
|---|---|---|---|---|---|
| Fourniture MT réglementée | Fourniture par l’opérateur selon la grille de l’ARSEL | Tarif publié, revalorisé chaque année | Service normal de l’opérateur | Indisponible au-delà de 10 MW | Environ 2 500 clients MT [S01] |
| Contrat HT bilatéral avec l’opérateur | Fourniture négociée en 225 kV ou 90 kV | Négociée ; contrôle de l’ARSEL | Dépend des clauses du contrat et du réseau | Révision par le régulateur ; finances de l’opérateur | Six clients HT, contrats historiques [S01] |
| Achat auprès d’un producteur indépendant, avec accès au réseau de transport | L’IPP vend à l’utilisateur ; la SONATREL transporte contre un tarif réglementé | Librement négociée ; transport au tarif de l’ARSEL | Dépend de la centrale et des dispositions de secours | Règles d’équilibrage et de secours ; effectivité de l’accès | La loi n° 2011/022 autorise les IPP à vendre aux clients éligibles [S52] ; Prometal est passée en HT par un contrat d’accès avec la SONATREL [S42][S01] |
| Production captive | Centrale propre sur site (moteurs à gaz, solaire) | Coût propre du combustible et du capital | Élevée avec des moteurs, faible avec le solaire seul | Allocation de gaz ; autorisations ; coût | Non documentée pour l’acier |
| Formule hybride (recommandée) | Contrat d’énergie avec l’opérateur ou un IPP, capacité ferme dédiée à la centrale à gaz de Kribi, solaire sur site | Combinaison des précédentes | Élevée | Complexité ; nécessite un cadre | Aucun à ce jour |
Source : comme indiqué ; analyse de Cameroon Steel.
Les contrats bilatéraux avec l’opérateur sont aujourd’hui la règle. Leur faiblesse tient à ce qu’ils sont faits sur mesure, et la révision de certains contrats HT par le régulateur en 2025 [S01] montre que leurs clauses ne sont pas à l’abri de changements.
L’achat direct auprès d’un producteur indépendant a une base légale. La loi n° 2011/022 autorise les producteurs indépendants à vendre à des clients éligibles, principalement des entreprises industrielles, à des prix librement négociés, sous réserve de soumettre leurs structures de coûts à l’ARSEL [S52]. Le tarif de transport publié par la SONATREL [S53] donne un prix pour l’utilisation du réseau, et le contrat d’accès haute tension de Prometal avec la SONATREL montre qu’un utilisateur industriel peut obtenir l’accès au réseau de transport [S42][S01]. Ce qui n’apparaît pas encore dans les documents publics, c’est un ensemble complet de règles de transit : comment les écarts sont réglés, qui assure le secours lorsque la centrale du producteur est indisponible, et comment les ventes du producteur au réseau et à l’utilisateur industriel sont séparées. Le site de l’ARSEL mentionne des arrêtés instituant un code de raccordement et un code du marché, mais leurs textes n’ont pas pu être consultés pour ce livre blanc [S71] ; savoir s’ils couvrent déjà ces points reste donc une question ouverte (chapitre 11).
La production captive offre le plus de maîtrise, mais exige du gaz, une licence et des capitaux. Pour une aciérie à Kribi, la forme logique de capacité thermique garantie n’est pas une nouvelle centrale sur site, mais une tranche dédiée de la centrale à gaz de Kribi existante, titulaire d’une licence de 330 MW mais n’en ayant construit que 216 MW [S21][S22], ou un contrat portant sur une partie de sa production actuelle.
3.6 Combler l’écart dans la durée
Un cadre pour les gros consommateurs n’a pas besoin de régler d’un coup tous les contrats historiques. Une transition crédible se déroulerait en trois étapes.
Premièrement, les nouvelles grandes charges seraient tarifées selon le cadre publié dès l’origine, afin que chaque nouvel investissement repose sur un prix fondé sur les coûts que l’opérateur peut soutenir. L’écart cesse ainsi de se creuser.
Deuxièmement, les contrats haute tension historiques convergeraient vers le cadre sur une période publiée, à un rythme que les clients concernés peuvent absorber. Les six contrats historiques ont consommé 969 GWh en 2025 à environ 18,4 FCFA/kWh [S01] ; les rapprocher progressivement d’un niveau fondé sur les coûts réduirait le besoin de compensation tarifaire, qui a atteint 96,99 milliards de FCFA en 2025 [S04], et placerait les utilisateurs industriels nouveaux et existants sur un pied d’égalité.
Troisièmement, le cadre serait réexaminé selon un cycle fixe, aligné sur la décision annuelle du régulateur relative au revenu autorisé de l’opérateur [S04]. Chaque révision actualiserait les indices de la formule de prix et en publierait les résultats, afin que chaque gros consommateur puisse voir comment son prix a été fixé.
Le cadre rendrait aussi visibles les subventions croisées du système. Aujourd’hui, l’écart entre la moyenne reflétant les coûts et les prix perçus est couvert par une ligne de compensation unique [S04]. Distinguer le coût de desserte des clients haute tension de celui des ménages basse tension montrerait qui paie quoi, condition préalable à toute réforme durable des finances du secteur.
3.7 Ce que les prêteurs rechercheront dans un contrat d’électricité
Une aciérie financée par de la dette à long terme aura besoin d’un approvisionnement électrique sur lequel les prêteurs peuvent compter pendant toute la durée des prêts. En pratique, cela signifie :
- Durée et indexation : un contrat d’une durée au moins égale à celle de la dette, avec une formule de prix indexée sur des coûts identifiables (prix d’achat de l’hydroélectricité, prix du gaz, inflation) plutôt que révisée de manière discrétionnaire.
- Fermeté et recours : une capacité garantie, un chemin de transport défini et une indemnisation en cas d’effacement au-delà des limites convenues.
- Changement de loi et révision tarifaire : une protection, ou du moins une prévisibilité, si le régulateur révise les contrats des gros consommateurs.
- Solidité de la contrepartie : la capacité de l’opérateur à exécuter le contrat. Le rachat de l’opérateur par l’État [S28], sa préemption des centrales thermiques de Kribi et de Dibamba [S29] et l’évaluation du FMI concluant à un risque élevé de surendettement [S72] influent tous sur la manière dont les prêteurs considéreront un contrat avec l’opérateur, et sur l’opportunité de rechercher un soutien de l’État ou un contrat direct avec un producteur.
Le différend de 2023 entre les producteurs d’acier et le régulateur rappelle l’enjeu. Lorsque des hausses de tarifs ont été annoncées pour les grands comptes, la sidérurgie redoutait une augmentation d’environ 30 % ; l’ARSEL a répondu que la facture MT moyenne augmenterait d’environ 12 %, soit environ 0,72 % du coût de production [S44][S45]. Quel que soit le chiffre exact, l’épisode a montré que les gros consommateurs ne disposaient d’aucune base publiée pour anticiper leurs coûts. Un cadre fondé sur des principes publiés lèverait cette incertitude pour tous les gros consommateurs, et non pour la seule sidérurgie.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S54Décision N°00000427 fixant les tarifs de vente HT d’électricité des clients MT et seuils minima de négociation "Grands Comptes". ARSEL, 12 dévers 2022.arsel-cm.org/wp-content/uploads/2025/12/2022_decision_n_00000427_d_ars…
- S03Tableaux tarifaires, Décision ARSEL N°00000427 (MT 2023-2025). ARSEL, mis en ligne en janv. 2026.arsel-cm.org/wp-content/uploads/2026/01/TABLEAUX-TARIFAIRES-decision-M…
- S01Rapport d’activités 2025 de l’ARSEL. ARSEL (régulateur de l’électricité), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S04Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S53Tarif transport et GRT (Décision 0000017D). ARSEL, 17 janv. 2025.arsel-cm.org/wp-content/uploads/2026/01/TARIF-TRANSPORT-ET-GRT-1.pdf
- S70Cameroon implements new electricity price hike to achieve financial balance. Business in Cameroon, 7 févr. 2024.businessincameroon.com/energy/0702-13622-cameroon-implements-new-elect…
- S57Cameroon plans higher electricity rates for some businesses to ease sector strain. Business in Cameroon, 8 mai 2026.businessincameroon.com/energy/0805-16144-cameroon-plans-higher-electri…
- S29Au Cameroun, l’État veut reprendre les centrales de Kribi et Dibamba à Globeleq. Forbes Afrique, 11 août 2026.forbesafrique.com/au-cameroun-letat-veut-reprendre-les-centrales-de-kr…
- S52Reforming Cameroon’s power sector (sur la loi n° 2011/022 du 14 décembre 2011). IFLR (Orrick Herrington & Sutcliffe ; ENEO), 3 juin 2016.iflr.com/article/2gjw2n5ocpr2orkj9qxcr/iflr1000/reforming-cameroons-po…
- S42Prometal, Acero Metal, Aciéries du Cameroun… qui est le plus gros consommateur d’électricité de la métallurgie camerounaise. EcoMatin, 15 juil. 2026.ecomatin.net/prometal-acero-metal-acieries-du-cameroun-qui-est-le-plus…
- S71Textes réglementaires mentionnés sur le site du régulateur : arrêtés relatifs au code de raccordement et au code du marché (fichiers impossibles à ouvrir à la date de consultation). ARSEL.arsel-cm.org
- S21Kribi Power Development Corporation. MIGA (Groupe de la Banque mondiale), 2014.miga.org/project/kribi-power-development-corporation-0
- S22The AfDB praises the impacts of the planned extension of the Kribi gas-fired power plant. Business in Cameroon, 1er juil. 2020.businessincameroon.com/energy/0107-10486-the-afdb-praises-the-impacts-…
- S28Cameroon completes buyback of Eneo in a CFA78 billion deal with Actis. Business in Cameroon, vers le 20 févr. 2026.businessincameroon.com/energy/2002-15795-cameroon-completes-buyback-of…
- S72IMF staff concludes Post-Financing Assessment mission to Cameroon (PR 26/314). FMI, 1er oct. 2026.imf.org/en/news/articles/2026/10/01/pr26314-imf-staff-concludes-assesm…
- S44Hausse des tarifs d’électricité : l’ARSEL minimise l’impact sur les entreprises. EcoMatin, 6 janv. 2023.ecomatin.net/hausse-des-tarifs-delectricite-larsel-minimise-limpact-de…
- S45Électricité : les aciéries s’insurgent contre la hausse des tarifs. EcoMatin, 10 janv. 2023.ecomatin.net/electricite-les-acieries-sinsurgent-contre-la-hausse-des-…
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, chapitre 3 : Les gros consommateurs n’ont pas de tarif publié : leur prix dépend de la négociation plutôt que de règles. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/tariffs-and-contracting/
Source