Livre blanc 05 · Chapitre 6 · Édition française
Le départ du FLNG Hilli fait du gaz camerounais une question intérieure, et les réserves sont désormais l’inconnue déterminante
Jusqu’en juillet 2026, environ 95 % de la production gazière du Cameroun alimentait l’unité flottante de liquéfaction Hilli Episeyo amarrée au large de Kribi. Son départ fait disparaître un acheteur d’environ 72 bcf par an, alors que l’ensemble des usages intérieurs plausibles à Kribi, y compris une unité de réduction directe de 1 Mt/an, totalise environ 20 à 36 bcf par an. Le gaz est physiquement proche de la zone industrielle ; ce qui manque à l’industrie, c’est une vision certifiée des réserves restantes, un prix transparent et des règles d’allocation publiées.
Dans ce chapitre (8)
- 6.1 Un secteur gazier petit et concentré, construit autour d’un seul débouché à l’exportation
- 6.2 L’unité est partie en juillet 2026, et avec elle le principal acheteur
- 6.3 L’industrie nationale se détourne du gaz au lieu de s’y raccorder
- 6.4 L’inconnue déterminante est la quantité de gaz restante
- 6.5 Les prix : environ 3,2 USD pour le gaz destiné à l’électricité, environ 5,0 à 5,6 USD pour le gaz industriel
- 6.6 Trois points de repère pour un prix intérieur du gaz
- 6.7 Le gaz ferme pour la production d’électricité à Kribi passe en premier
- 6.8 Ce que devrait contenir un cadre d’allocation du gaz industriel
6.1 Un secteur gazier petit et concentré, construit autour d’un seul débouché à l’exportation
Le secteur gazier camerounais est petit et concentré. La Société Nationale des Hydrocarbures (SNH) détient les intérêts de l’État et commercialise sa part de la production. En 2025, le pays a produit 75,475 bcf de gaz naturel, dont 24,069 bcf au titre de la part de l’État et 51,406 bcf au titre de celle des partenaires [S05]. La quasi-totalité, 74,324 bcf, soit environ 98,5 %, provenait du champ offshore de Sanaga Sud, près de Kribi, opéré par Perenco [S05]. Le champ terrestre de Logbaba, près de Douala, a produit 1,150 bcf [S05]. La production avait reculé de 6,3 % en 2024, à 2 043,27 millions de m3 [S83].
Aucun état récent, champ par champ, des réserves de gaz du Cameroun n’est public. Le volume connu pour les champs de Kribi est celui des 500 bcf de réserves sur lesquels reposait le protocole d’accord conclu en décembre 2014 par Golar LNG avec la SNH et Perenco, à produire à raison d’environ 1,2 Mt de GNL par an pendant environ huit ans [S84] ; une affectation décidée il y a douze ans ne peut fonder un contrat d’approvisionnement. Le marché du gaz industriel de Douala est en difficulté : les livraisons de Gaz du Cameroun, qui distribue le gaz de Logbaba à l’industrie doualaise, ont chuté de 62,9 % en 2024, la société a été reprise par Cameroon Holdings Ltd en juillet 2025 et son capital social a été réduit de 86,4 % un an plus tard [S85][S86]. En 2023, le gouvernement a suspendu une hausse de 20 % du prix du gaz industriel [S87].
Le secteur s’est construit autour d’un seul débouché. En juin 2018, Golar LNG a lancé l’exploitation commerciale de l’unité flottante de liquéfaction (FLNG) Hilli Episeyo au large de Kribi, d’une capacité nominale de 2,4 Mt/an en quatre trains [S88][S89]. Le projet reposait sur l’affectation de 500 bcf [S84] ; la part déjà produite n’est pas publique (lacune 4). Le Cameroun utilisait environ 1,4 Mt de capacité de GNL par an, avec une option sur 1,6 Mt [S89].
6.2 L’unité est partie en juillet 2026, et avec elle le principal acheteur
En mai 2025, Golar et ses partenaires ont approuvé le déploiement de leur première unité dans un projet argentin d’exportation de gaz [S90]. L’affrètement de Perenco au Cameroun a pris fin en juillet 2026 et l’unité a quitté Kribi ; la presse a fait état d’une perte de recettes gazières d’environ 235 milliards de FCFA pour 2026 et 2027 [S16]. Après ce départ, la centrale de Kribi continue de recevoir du gaz par les gazoducs existants, mais aucune liquéfaction de remplacement n’a été annoncée [S17][S91]. Un commentaire de presse critique publié en juin 2026 résumait les huit années du dispositif en ces termes : « huit ans de location, zéro infrastructure » [S91].
L’ampleur du changement apparaît dans les comptes 2025 de la SNH (figure 6.1). L’État a vendu 17,905 bcf de gaz destiné au GNL pour 148,2 millions USD et les partenaires 53,716 bcf pour 448,1 millions USD, soit au total environ 71,6 bcf, environ 95 % de la production [S05]. Le marché intérieur a absorbé le reste : 4,920 bcf pour la centrale de Kribi et 3,088 bcf, aux seuls troisième et quatrième trimestres, pour un acheteur industriel à Kribi [S05]. La SNH déclare les ventes par acheteur, et leur somme (79,6 bcf) dépasse la production des champs de 75,5 bcf ; ce livre blanc présente les chiffres tels que publiés et inscrit leur rapprochement parmi les lacunes de connaissance (chapitre 11).
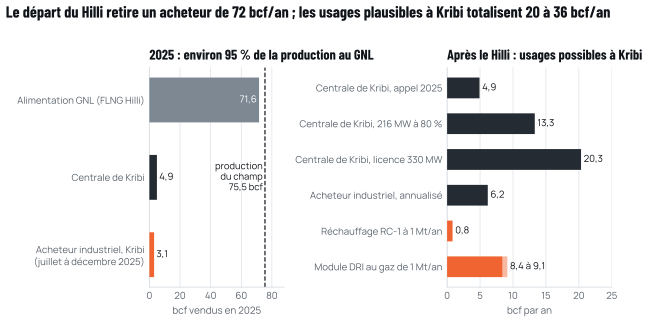
Sources : SNH, Données pétrolières 2025 [S05] ; ARSEL 2025 [S01] ; bilan gaz de RC-1 [S07] ; consommation de gaz du DRI de 9,2 à 10 GJ/t [S39][S41] ; 1 Mscf = 1,094 GJ.
Le panneau de droite de la figure 6.1 recense les usages intérieurs possibles à Kribi (dérivé) :
- La centrale de Kribi a consommé 4,92 bcf en 2025 pour produire 559,67 GWh, soit environ 8,8 Mscf par MWh. À un facteur de capacité de 80 %, la même centrale de 216 MW aurait besoin d’environ 13,3 bcf par an ; portée aux 330 MW de sa licence, d’environ 20,3 bcf.
- L’acheteur industriel de Kribi consommerait environ 6,2 bcf sur une année pleine à son rythme du second semestre 2025.
- Les fours de réchauffage d’une aciérie de 1 Mt/an, dans les phases 2 et 3 de RC-1, consommeraient environ 0,91 PJ par an, soit environ 0,83 bcf [S07] ; la phase 1 ne consomme pas de gaz.
- Un module DRI au gaz de 1 Mt/an consommerait environ 8,4 à 9,1 bcf par an (chapitre 7).
Sans unité DRI, ces usages totalisent environ 20 bcf par an ; avec la centrale étendue à 330 MW et un module DRI de 1 Mt/an, environ 36 bcf. Ces deux totaux sont nettement inférieurs aux 72 bcf par an destinés au GNL en 2025. Deux autres centrales à gaz annoncées en 2025, de 350 MW à Bekoko et de 150 MW à Douala, étaient subordonnées à la confirmation par la SNH de la disponibilité du gaz [S50] et seraient en concurrence pour la même ressource.
6.3 L’industrie nationale se détourne du gaz au lieu de s’y raccorder
L’histoire récente du marché intérieur du gaz sonne comme un avertissement. À Douala, où Gaz du Cameroun approvisionne des clients industriels à partir du champ de Logbaba, les livraisons ont chuté de 62,9 % en 2024, et la presse a décrit les industriels de la ville comme se détournant du gaz naturel [S85]. Le distributeur a changé de mains en juillet 2025 et réduit son capital social de 86,4 % un an plus tard [S86] ; en 2023, le gouvernement avait suspendu une hausse prévue de 20 % du prix du gaz industriel [S87].
Les causes de ce déclin mériteraient une étude propre, et le marché de Douala est alimenté par un champ différent et bien plus petit que celui de Kribi. Mais la leçon pour Kribi est claire : les industriels ne consomment pas du gaz parce qu’il est proche. Ils le consomment lorsque l’approvisionnement est fiable, le prix prévisible et le contrat exécutoire. Une stratégie gazière nationale bâtie autour du champ de Sanaga Sud doit offrir ces trois conditions pour gagner des clients industriels après le FLNG.
6.4 L’inconnue déterminante est la quantité de gaz restante
À en juger par ces chiffres, l’approvisionnement physique à court terme semble abondant. La difficulté est que l’on ignore combien de temps il durerait.
Les réserves de Sanaga Sud développées pour le projet Hilli étaient d’environ 600 bcf, dont 500 bcf affectés au FLNG, et le champ est en déclin naturel [S17][S84]. Sur huit années d’exploitation du GNL à des rythmes de l’ordre des 72 bcf vendus en 2025, l’alimentation cumulée serait du même ordre que l’affectation de 500 bcf (dérivé ; approximation à remplacer par les relevés de production de la SNH). Les réserves certifiées restantes de Sanaga Sud ne sont pas publiques [S17]. Une installation qui a besoin de gaz pendant vingt ans, comme un module DRI, ne peut être financée sur un champ dont la durée de vie restante est inconnue.
De nouvelles ressources existent sur le papier. La découverte transfrontalière de Yoyo-Yolanda, partagée avec la Guinée équatoriale, recèle environ 2,5 Tcf, coûterait environ 4 milliards USD à développer et a été associée à un objectif de 300 MMscf/j supplémentaires par les installations de Bipaga « à partir de 2026 », mais n’a fait l’objet d’aucune décision finale d’investissement [S17][S83]. La SNH a proposé neuf blocs d’exploration en août 2025 ; cinq faisaient l’objet de négociations de contrats de partage de production en 2026, dont quatre avec Murphy [S17]. Aucune de ces ressources ne produira de gaz pour l’industrie à Kribi avant la fin de la décennie si des décisions ne sont pas prises rapidement.
Tableau 6.1 Ressources gazières utiles à Kribi et leur degré de certitude
| Ressource | Volume | Situation | Certitude pour un contrat industriel | Source |
|---|---|---|---|---|
| Sanaga Sud et Ebome, développés pour le FLNG | Environ 600 bcf développés ; 500 bcf affectés au FLNG | En production ; en déclin naturel | Inconnue : réserves certifiées restantes non publiques | [S17][S84] |
| Production de Sanaga Sud, 2025 | 74,324 bcf | En production | Production déclarée, et non une réserve | [S05] |
| Logbaba (terrestre, Douala) | 1,150 bcf produits en 2025 | En production ; opérateur restructuré | Faible volume ; dessert Douala | [S05][S85][S86] |
| Yoyo-Yolanda (transfrontalier) | Environ 2,5 Tcf | Découvert ; développement d’environ 4 Md USD ; pas de décision finale d’investissement | Indisponible avant une décision et plusieurs années de travaux | [S17][S83] |
| Cycle d’attribution 2025 | 9 blocs proposés ; 5 en négociation | Exploration | Spéculative | [S17] |
| Etinde et autres découvertes | Introuvables dans les documents publics pour ce livre blanc | Inconnue | Inconnue | Chapitre 11 |
Source : comme indiqué.
6.5 Les prix : environ 3,2 USD pour le gaz destiné à l’électricité, environ 5,0 à 5,6 USD pour le gaz industriel
Les comptes 2025 de la SNH fournissent aussi la première série publique de prix intérieurs du gaz par acheteur (figure 6.2). La centrale de Kribi a payé 1 810 à 1 858 FCFA par millier de pieds cubes standard (Mscf), soit environ 3,2 USD aux taux de change de la SNH ; l’acheteur industriel de Kribi a payé 3 135 FCFA/Mscf, soit environ 5,0 à 5,6 USD aux mêmes taux (SNH : environ 5,6 USD) ; et la part de l’État du gaz destiné au GNL s’est vendue 7,64 à 8,97 USD/Mscf [S05][S92]. Les taux de change trimestriels de la SNH sont allés de 624,9 FCFA par USD au premier trimestre à 561,0 au quatrième [S05]. En termes énergétiques, 3,2 USD/Mscf correspondent à environ 2,9 USD par GJ et 5,0 à 5,6 USD/Mscf à environ 4,6 à 5,1 USD par GJ (dérivé).
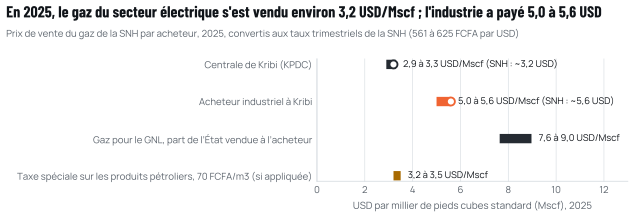
Sources : SNH, Données pétrolières 2025 [S05] ; SNH, chiffres clés 2025 [S92] ; Business in Cameroon sur la fiscalité du gaz [S87] ; taxe convertie à 28,317 m3 par Mscf (dérivé).
Deux caractéristiques de cette structure de prix comptent pour les pouvoirs publics. Premièrement, le prix du gaz destiné au GNL était nettement supérieur aux prix intérieurs. L’unité partie, les partenaires amont perdent leur débouché le plus rémunérateur, et un prix intérieur aligné sur celui du secteur électrique pourrait ne pas justifier les investissements nécessaires au maintien de la production. Deuxièmement, la fiscalité n’est pas tranchée. Une taxe spéciale sur les produits pétroliers (TSPP) de 70 FCFA par m3 de gaz naturel s’applique depuis le 1er janvier 2023 [S87] ; cela représente environ 1 980 FCFA/Mscf, soit 3,2 à 3,5 USD aux taux de change de 2025 (dérivé), à peu près autant que le prix du gaz destiné au secteur électrique lui-même. Son application au gaz vendu à l’industrie, et son taux, n’ont pas été confirmés par un texte primaire pour ce livre blanc. Pour un projet industriel, la différence entre l’acquitter ou non sépare deux plans d’affaires très différents.
6.6 Trois points de repère pour un prix intérieur du gaz
Fixer un prix intérieur du gaz après le FLNG relève d’un choix de politique publique. Trois points de repère, tous tirés de données publiques, l’encadrent (dérivé de [S05] et [S01]) :
- L’alternative de l’exportation. La part de l’État du gaz destiné au GNL s’est vendue 7,64 à 8,97 USD/Mscf en 2025 [S05]. Faute de liquéfaction à Kribi, ce débouché n’est plus disponible, mais il montre la valeur perdue par les partenaires amont et le prix auquel ils compareraient toute offre intérieure si une capacité d’exportation revenait.
- Le prix du secteur électrique. La centrale de Kribi a payé environ 3,2 USD/Mscf [S05]. Avec sa consommation de 2025, d’environ 8,8 Mscf par MWh, cela représente un coût de combustible d’environ 17 FCFA/kWh.
- La valeur en équivalent électrique. Même au prix le plus élevé du gaz destiné au GNL, 8,97 USD/Mscf, le coût de combustible de la production au gaz, au rendement de la centrale en 2025, serait d’environ 47 FCFA/kWh, proche des 43,93 FCFA/kWh que l’opérateur paie pour la production hydroélectrique de Memve’ele [S01]. L’électricité produite au gaz reste compétitive, en coût de combustible, par rapport aux prix d’achat de l’hydroélectricité récente sur la majeure partie de la fourchette des prix du gaz de 2025, même si cette comparaison exclut les coûts d’investissement des deux filières.
La conséquence pour les pouvoirs publics est qu’il existe, entre le prix actuel du secteur électrique et la valeur du gaz comme combustible, une marge pour un prix intérieur qui soutiendrait l’investissement amont sans rendre l’électricité au gaz non compétitive. Le niveau retenu dans cette fourchette, et son mode d’indexation, sont précisément ce qu’un cadre publié devrait déterminer.
6.7 Le gaz ferme pour la production d’électricité à Kribi passe en premier
Pour l’industrie à Kribi, la première priorité gazière n’est pas une unité de réduction directe, mais la centrale électrique. Une fourniture ferme d’électricité à la zone industrielle suppose que la centrale à gaz de Kribi puisse fonctionner lorsque la production hydroélectrique est faible et lorsque le chemin de transport depuis Edéa est interrompu. En 2025, la centrale a fonctionné à environ 30 % de sa capacité [S01] ; l’exploiter comme secours ferme d’une charge industrielle croissante exigerait davantage de gaz, environ 13 bcf par an à un facteur de capacité de 80 % (dérivé). Une allocation de gaz qui sécurise l’approvisionnement de la centrale profiterait donc à tous les occupants de la zone, et constitue la première étape naturelle du cadre exposé ci-dessous.
6.8 Ce que devrait contenir un cadre d’allocation du gaz industriel
Le départ du FLNG est l’occasion de replanifier le gaz camerounais comme une ressource industrielle nationale. Pour un projet énergivore à Kribi, un cadre d’allocation devrait comporter six éléments :
Pour une aciérie électrique, les premiers besoins de gaz sont modestes et tardifs : aucun en phase 1, moins de 1 bcf par an pour le réchauffage à la configuration complète [S07]. La question plus vaste, celle du gaz pour produire du fer à partir du minerai camerounais, est examinée au chapitre suivant.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S05Données pétrolières 2025. SNH, publié en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- S83Gaz : le Cameroun veut doper sa production de 8,5 millions de m³ par jour à partir de 2026. EcoMatin, 7 févr. 2025.ecomatin.net/gaz-le-cameroun-veut-doper-sa-production-de-85-millions-d…
- S84Golar signs Heads of Agreement for the development of a Floating Liquefaction export project in Cameroon (news release, filed with the US Securities and Exchange Commission on Form 6-K). Golar LNG Ltd, 24 dévers 2014.sec.gov/Archives/edgar/data/0001207179/000117184314006037/newsrelease.…
- S85Gaz du Cameroun en chute libre : -62,9 % de livraisons en 2024. Cameroun24, vers avr. 2026.cameroun24.net/article/73653-gaz-du-cameroun-en-chute-libre-62-9-de-li…
- S86Cameroon gas operator slashes share capital by 86% a year after takeover. Business in Cameroon, 9 oct. 2026.businessincameroon.com/energy/0910-16932-cameroon-gas-operator-slashes…
- S87Industrial gas : Cameroon suspends GDC’s 20 % price hiking plan. Business in Cameroon, 18 juil. 2023.businessincameroon.com/energy/1807-13291-industrial-gas-cameroon-suspe…
- S88Cameroon FLNG Terminal. Global Energy Monitor (GEM.wiki ; source tertiaire), dernière modification le 10 oct. 2026.gem.wiki/Cameroon_FLNG_Terminal
- S89Perenco, SNH to increase utilization of Golar’s Hilli Episeyo FLNG. Offshore Engineer, juil. 2021.oedigital.com/news/489311-perenco-snh-to-increase-utilization-of-golar…
- S90Golar, partners approve first vessel in Argentine gas export project. Rigzone, 6 mai 2025.rigzone.com/news/golar_partners_approve_first_vessel_in_argentine_gas_…
- S16Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- S17Cameroon’s SNH eyes Yoyo-Yolanda and new exploration blocks to sustain gas growth. Business in Cameroon, 6 juil. 2026.businessincameroon.com/energy/0607-16422-cameroon-s-snh-eyes-yoyo-yola…
- S91Cameroun : SNH, huit ans de location, zéro infrastructure. AllAfrica (Camer.be), 1er juin 2026.fr.allafrica.com/stories/202606010513.html
- S01Rapport d’activités 2025 de l’ARSEL. ARSEL (régulateur de l’électricité), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S39ENERGIRON technology (DRI-FAE au gaz naturel ou à l’hydrogène). EC ICIT, réf. du 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S41Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- S50Kribi gas power plant resumes operations after debt resolution; Cameroon to build two new gas power plants. Business in Cameroon (et Forbes Afrique sur la préemption), févr. à mars 2025.businessincameroon.com/energy/2702-14501-kribi-gas-power-plant-resumes…
- S92Chiffres-clés du 1er janvier au 31 décembre 2025. SNH, 20 juin 2026.snh.cm/chiffres-cles-du-1er-janvier-au-31-decembre-2025/
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, chapitre 6 : Le départ du FLNG Hilli fait du gaz camerounais une question intérieure, et les réserves sont désormais l’inconnue déterminante. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/natural-gas/
Source