Livre blanc 05 · Synthèse · Édition française
Synthèse : le réseau est un atout, mais l’industrie lourde a besoin d’une fourniture ferme, d’un tarif et de gaz
Le réseau électrique camerounais, dominé par l’hydroélectricité et émettant environ 226 g CO₂e par kWh en 2024, offre à une aciérie électrique un avantage carbone que peu de concurrents peuvent égaler. Mais une fourniture ferme et de qualité pour une charge d’environ 36 à 38 MW, portée à environ 94 à 99 MW en moyenne, n’existe pas encore à des conditions sur lesquelles un prêteur puisse s’appuyer. Elle suppose un raccordement dédié en 225 kV, comme la ligne et le poste en construction vers le port de Kribi, un tarif publié pour les consommateurs de plus de 10 MW et, pour toute future unité de réduction directe, une allocation de gaz tenant compte du nouvel équilibre créé par le départ de l’unité flottante de liquéfaction (FLNG) Hilli de Kribi en juillet 2026.
Dans ce chapitre (8)
- ES.1 La réponse en bref
- ES.2 Ce dont l’aciérie aurait besoin, et ce qui existe aujourd’hui
- ES.3 Pourquoi la phase 1 est conçue sans gaz
- ES.4 Le four peut déplacer sa charge dans le temps, non y renoncer
- ES.5 Cinq mesures de politique publique
- ES.6 Pourquoi l’enjeu dépasse une seule usine
- ES.7 Ce qui reste incertain
- ES.8 Organisation du livre blanc
Sources : ARSEL 2025 [S01] ; Business in Cameroon, 9 octobre 2026 [S02] ; données tarifaires de l’ARSEL [S03][S04] ; SNH 2025 [S05] ; dérivé.
ES.1 La réponse en bref
Ce livre blanc examine ce qu’une aciérie électrique attend du système énergétique camerounais, et si ce système peut le lui fournir. Il expose les éléments énergétiques sur lesquels repose le projet de Cameroon Steel, un complexe sidérurgique à Mboro, dans la Zone industrialo-portuaire de Kribi, et s’en sert comme exemple concret. Le complexe a une capacité nominale de 1 Mt/an [S06], à réaliser par phases, la première étant centrée sur le rond à béton (armatures) et le fil machine produits par une aciérie à four à arc électrique (FAE) [S07] ; sa première pierre a été posée le 30 décembre 2024 par le Premier ministre, représentant le Chef de l’État [S08]. Son aciérie produit des billettes, vendues telles quelles aux relamineurs, qui importent environ 60 % de leur charge, ou laminées en barres et en fil machine ; la capacité nationale de rond à béton dépassant largement la demande, le tonnage vise à remplacer des importations et à exporter vers la Communauté économique et monétaire de l’Afrique centrale (CEMAC) (livres blancs 04 et 09). Sa configuration de référence, RC-1, fournit des données énergétiques prévisionnelles et indicatives, signalées comme telles tout au long du document.
En bref, le Cameroun dispose des ingrédients physiques d’un acier électrique bas carbone, mais pas encore des règles qui rendraient la fourniture ferme, tarifée et finançable. Dix constats étayent cette conclusion.
- L’énergie détermine la compétitivité de l’acier électrique. La phase 1 de RC-1 consommerait environ 0,96 MWh d’électricité par tonne de barres et de fil machine à la valeur de planification de 450 kWh par tonne d’acier liquide au four, et environ 1,0 MWh à la valeur haute de planification d’environ 490 kWh, avec 30 % de fer de réduction directe dans la charge. Aux références de prix observées au Cameroun, cela représente 30 à 170 USD par tonne, soit un écart d’environ 140 USD, équivalent à près d’un cinquième du prix à l’exportation du rond à béton (620 à 630 USD FOB le 3 octobre 2026) [S07][S09].
- Le réseau est bas carbone et repose sur l’hydroélectricité. L’hydroélectricité a produit 89,6 % des 8 119,9 GWh du Cameroun en 2025 [S01]. Avec environ 226 g CO₂e/kWh en 2024, le réseau émet moins de la moitié de la moyenne mondiale (471 g) et environ un tiers du réseau indonésien (680 g), alors que l’Indonésie était l’origine de 78 % des importations camerounaises de billettes en 2023 [S10][S11].
- La capacité n’est pas une fourniture ferme. Le Cameroun disposait de 2 033 MW installés pour une pointe de 1 278 MW en 2025 [S01], et pourtant 150 MW de demande industrielle restent non servis jusqu’à l’achèvement de la ligne d’évacuation 400 kV de Nachtigal, désormais attendu en novembre 2026 [S02]. La centrale à gaz de Kribi a fonctionné à environ 30 % de sa capacité, et Nachtigal a produit 28 % de moins que prévu en raison de l’hydrologie [S01].
- Il n’existe aucun tarif publié pour les gros consommateurs. Les tarifs réglementés s’arrêtent à 10 MW [S03]. Les contrats HT historiques ont été facturés en moyenne 18,4 FCFA/kWh en 2025, la tranche MT la plus élevée coûte environ 43,7 FCFA/kWh tout compris en 2026, et la moyenne reflétant les coûts calculée par le régulateur s’établit à 105,46 FCFA/kWh [S01][S03][S04]. Un prix fondé sur les coûts pour une fourniture HT ferme en base se situerait à environ la moitié de la moyenne du système, avant le coût de la fermeté (dérivé).
- La structure tarifaire compte autant que le niveau. Avec un tarif binôme (prime fixe et terme d’énergie), une charge de FAE ayant le profil de la phase 1 de RC-1 paierait environ 32 % de plus par kWh qu’une charge plate consommant la même énergie (dérivé de [S03]). Les pas de mesure, la rémunération de la charge programmée hors des pointes et les règles relatives à l’énergie réactive doivent être explicites.
- Un FAE exige un raccordement robuste et sa propre compensation. Une évaluation préliminaire simplifiée indique qu’un four équipé d’un transformateur de la classe 30 à 33 MVA requiert environ 4 000 à 7 000 MVA de puissance de court-circuit au point de raccordement pour maintenir le papillotement (flicker) sous le niveau de planification HT, ou environ 2 000 à 3 500 MVA avec un compensateur statique de puissance réactive (SVC) (dérivé ; données d’entrée de [S12][S13]). Un départ 30 kV serait trop faible ; une travée 225 kV dédiée est nécessaire.
- La nouvelle alimentation 225 kV de Kribi peut porter la phase 1. La ligne à double terne de 42 km partant de la centrale à gaz de Kribi et le poste 225/30 kV (3 × 60 MVA) du port offriront d’abord 100 MW, puis 330 à 400 MW, avec une mise en service prévue fin 2026 [S14][S15]. Les 100 premiers MW sont partagés par tous les usagers de la plateforme portuaire. La phase 1, avec 55 MVA de puissance maximale appelée, en prendrait environ la moitié ; l’usine de 1 Mt/an, à environ 160 MVA, nécessite l’étape ultérieure [S07].
- Le départ du FLNG a modifié l’équilibre gazier. Environ 95 % des 75,5 bcf de gaz du Cameroun sont allés au GNL en 2025 [S05]. L’unité étant partie depuis juillet 2026 [S16], les usages intérieurs plausibles à Kribi atteignent environ 20 à 36 bcf par an (dérivé). L’inconnue déterminante est la réserve certifiée restante du champ de Sanaga Sud, qui n’est pas publique [S17].
- Le gaz pour la réduction directe est abordable, mais pas encore disponible à des conditions finançables. Un module DRI de 1 Mt/an aurait besoin d’environ 8,4 à 9,1 bcf par an, près du double de ce qu’a consommé la centrale de Kribi en 2025. Aux prix de 2025, d’environ 3,2 USD/Mscf (secteur électrique) et 5,0 à 5,6 USD/Mscf (industrie) [S05], le gaz coûterait 27 à 51 USD par tonne de DRI, contre 340 à 370 USD la tonne pour le fer briqueté à chaud (HBI) négocié en mars 2026 [S18] (dérivé). Les réserves, une formule de prix et des boulettes de qualité DR sont les contraintes.
- Pour l’acier, l’énergie renouvelable qui compte est l’hydroélectricité, non le solaire. Une centrale solaire à Kribi produirait environ 1 335 kWh par kWc et par an [S19] ; 50 MWc couvriraient environ 23 % de l’électricité de la phase 1, mais rien de sa charge nocturne. Un approvisionnement hydroélectrique contractualisé, déclaré selon la méthode fondée sur le marché, pourrait ramener les émissions de périmètre 2 près de zéro et rapprocher l’usine des seuils de l’acier à faibles émissions (dérivé de [S20]).
ES.2 Ce dont l’aciérie aurait besoin, et ce qui existe aujourd’hui
La figure ES.1 met en regard la demande indicative d’électricité de RC-1 et l’offre en construction à Kribi. Le tableau ES.1 résume, pour chaque besoin, ce qui existe aujourd’hui et ce qui manque.
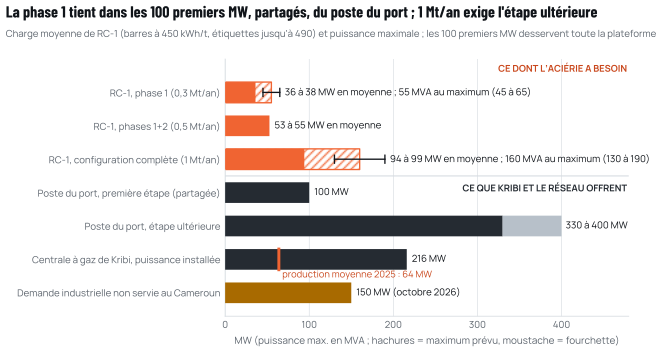
Sources : configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S07] ; Port Autonome de Kribi (PAK), 6 août 2025 et 19 août 2026 [S14][S15] ; ARSEL 2025 [S01] ; Business in Cameroon, 9 octobre 2026 [S02]. Production moyenne de la centrale à gaz de Kribi = 559,67 GWh / 8 760 h (dérivé).
Tableau ES.1 Ce qu’une aciérie électrique attend du système énergétique camerounais, ce qui existe et ce qui manque
| Besoin | Ce qu’indique RC-1 (prévisionnel) | Ce qui existe ou est en cours | Ce qui manque |
|---|---|---|---|
| Électricité | 289 à 302 GWh/an en phase 1 ; 753 à 796 GWh/an à 1 Mt/an (450 à 490 kWh/t au four) | 8 119,9 GWh de production nationale, dont 89,6 % d’hydroélectricité (2025) | Une livraison ferme à Kribi ; 150 MW de demande industrielle déjà non servis |
| Capacité et raccordement | 55 MVA en phase 1 ; environ 160 MVA à 1 Mt/an | Ligne 225 kV et poste 225/30 kV, 100 MW partagés par la plateforme portuaire, puis 330 à 400 MW, attendus fin 2026 | Une travée 225 kV dédiée ; un calendrier daté pour l’étape ultérieure |
| Qualité de l’électricité | Compensation dynamique pour un four de la classe 30 à 33 MVA | Normes internationales ; un précédent national de FAE | Des niveaux de court-circuit publiés à Kribi ; un code de réseau pour les charges fluctuantes |
| Prix | Un contrat prévisible, fondé sur les coûts, sur 10 à 20 ans | Tarif MT jusqu’à 10 MW ; contrats HT historiques ; tarif de transport | Un cadre publié pour les gros consommateurs au-delà de 10 MW |
| Voie contractuelle | Contrat avec l’opérateur ou producteur indépendant avec transit | La loi n° 2011/022 autorise la vente aux clients éligibles | Des règles publiées d’équilibrage, de secours et de garanties d’origine |
| Gaz de réchauffage | Aucun en phase 1 ; jusqu’à environ 0,83 bcf/an à 1 Mt/an | Approvisionnement de la centrale à gaz de Kribi ; prix industriel 2025 d’environ 5,0 à 5,6 USD/Mscf | Une allocation de gaz et un gazoduc jusqu’à la zone |
| Gaz pour le DRI (réserve) | Environ 8,4 à 9,1 bcf/an pour 1 Mt/an de DRI | Production de Sanaga Sud de 74,3 bcf (2025) ; FLNG parti | Réserves certifiées, formule de prix, boulettes de qualité DR |
| Attribut bas carbone | Périmètre 2 proche de zéro avec un approvisionnement hydroélectrique contractualisé | Réseau à environ 226 g/kWh (2024) | Transit et garanties d’origine |
Source : chapitres 1 à 9 du présent livre blanc ; les valeurs RC-1 sont prévisionnelles et indicatives [S07].
ES.3 Pourquoi la phase 1 est conçue sans gaz
RC-1 prévoit de réchauffer les billettes de ses premiers laminoirs par induction plutôt que dans un four à gaz [S07]. Ce choix ajoute environ 90 GWh par an à la demande d’électricité de la phase 1, mais supprime tout besoin de contrat gazier jusqu’à la phase 2. Compte tenu de l’incertitude créée par le départ du FLNG, ce séquencement met la première phase à l’abri de la question gazière et concentre ses besoins énergétiques sur deux points qui peuvent être réglés d’ici fin 2027 : un contrat d’électricité pour gros consommateur et un raccordement 225 kV dédié, avec compensation sur site.
Les phases ultérieures sont différentes. Les phases 2 et 3 ajouteraient un réchauffage au gaz, jusqu’à environ 0,83 bcf par an, et surtout exigeraient une capacité garantie pour couvrir les saisons sèches et les indisponibilités du réseau de transport. La source naturelle en est la centrale à gaz de Kribi, au moyen d’une part dédiée de sa production ou d’une extension dans la limite de sa licence de 330 MW [S21][S22]. Un module de réduction directe pour le minerai camerounais, tenu en réserve pour l’après-2034, aurait besoin d’environ dix fois plus de gaz que les fours de réchauffage [S07].
ES.4 Le four peut déplacer sa charge dans le temps, non y renoncer
Un four unique doit fonctionner environ 7 300 à 7 900 heures par an pour couler le tonnage nominal de la phase 1 (livre blanc 03, chapitre 5). Sa flexibilité est donc programmable, non interruptible : les coulées peuvent être placées hors de la pointe du soir et les arrêts d’entretien dans les semaines les plus tendues, mais chaque heure d’effacement coûte environ une coulée (environ 40 t), soit quelque 4 000 t d’acier liquide par tranche de 100 heures, qui ne peut être rattrapée. Les contrats devraient rémunérer la programmation et plafonner les délestages d’urgence (chapitre 9).
ES.5 Cinq mesures de politique publique
Les recommandations du livre blanc sont des règles qui serviraient tous les gros consommateurs, et non des concessions accordées à un projet particulier (chapitre 10) :
- Un cadre tarifaire pour les gros consommateurs au-delà de 10 MW, publié par l’ARSEL, fondé sur le coût de desserte d’un client HT à fort facteur de charge, avec une structure binôme, une rémunération de la charge programmée hors de la pointe du système, des règles explicites pour l’énergie réactive, une indexation par formule et des durées de 10 à 20 ans.
- Un code de réseau pour les charges fluctuantes, adoptant l’approche de l’IEC TR 61000-3-7 pour le papillotement et une norme reconnue pour les harmoniques, avec des niveaux de court-circuit publiés aux principaux nœuds, des études de raccordement obligatoires et une surveillance partagée.
- Un cadre d’allocation et de prix du gaz destiné au marché intérieur, en commençant par un audit indépendant des réserves de Sanaga Sud, avec des priorités et des formules de prix par catégorie d’utilisateurs, une clarification fiscale sur le gaz industriel et la désignation du responsable d’un gazoduc vers la zone industrielle.
- Un transit et un accès des tiers au réseau opérationnels, mettant en œuvre la loi existante avec des règles d’équilibrage, des tarifs de secours et des garanties d’origine pour l’hydroélectricité et le solaire.
- Une planification intégrée de la zone de Kribi, avec un registre de la demande, la réservation de capacité adossée à des jalons, des frais de raccordement limités aux ouvrages propres, une capacité garantie à Kribi et des débouchés industriels pour les nouveaux ouvrages hydroélectriques.
ES.6 Pourquoi l’enjeu dépasse une seule usine
Les questions que ce livre blanc pose au système énergétique camerounais ne sont pas propres à l’acier. Toute grande charge industrielle envisageant la Zone industrialo-portuaire de Kribi, dont les pôles de développement incluent la sidérurgie liée aux exportations minérales [S23], se posera les mêmes : quelle fermeté de fourniture, à quel prix, selon quel contrat, avec quelle qualité de l’électricité et avec quel gaz. Les 53 entreprises autorisées à s’installer dans la zone industrielle et logistique du port entre 2018 et 2025 [S24], l’usine de bitume qui a reçu sa licence de raffinage en 2026 [S25] et l’acheteur industriel qui a commencé à prélever du gaz à Kribi en 2025 [S05] dépendent tous des mêmes infrastructures et des mêmes règles.
Les mesures proposées servent donc la stratégie industrielle plus large du Cameroun. La stratégie nationale de développement à l’horizon 2030 cite les mines, la métallurgie et la sidérurgie parmi ses sous-secteurs prioritaires [S26], et le Code minier de 2023 prévoit la transformation locale d’une partie de la production minérale du pays [S27]. Un cadre énergétique qui rend une aciérie électrique finançable rendrait aussi finançable le gros consommateur suivant.
Il existe aussi un argument de calendrier. Le départ du FLNG, le rachat de l’opérateur par l’État et l’acquisition, en cours, des centrales thermiques de Kribi et de Dibamba [S28][S29], la mise en service de Nachtigal et de la nouvelle ligne de transport de Kribi, ainsi que l’entrée en vigueur du MACF (CBAM), le mécanisme d’ajustement carbone aux frontières de l’Union européenne [S30], interviennent tous entre 2025 et 2027. Les règles écrites durant cette fenêtre façonneront le système énergétique industriel du Cameroun pour une génération.
ES.7 Ce qui reste incertain
Les principales conclusions du livre blanc résistent aux lacunes de connaissance recensées au chapitre 11, mais plusieurs dimensionnements et dates dépendent de données non encore publiques : le niveau de court-circuit au nœud 225 kV de Kribi, la consommation d’électricité par tonne garantie pour le four (prévue entre 450 et 490 kWh), les réserves de gaz restantes de Sanaga Sud, les conditions des contrats HT existants, le texte des codes de raccordement et du marché, et le calendrier de l’étape ultérieure du poste du port. La plupart de ces lacunes peuvent être comblées par des données que les institutions publiques détiennent déjà. L’ingénierie d’avant-projet de Cameroon Steel remplacera les valeurs de RC-1, fondées sur des références, par des garanties de fournisseurs.
ES.8 Organisation du livre blanc
Les chapitres 1 à 5 traitent de l’énergie dans l’économie de l’acier, du système électrique camerounais, des tarifs et de la contractualisation, de la qualité de l’électricité qu’exige un FAE et des nouvelles infrastructures électriques de Kribi. Les chapitres 6 et 7 portent sur le gaz naturel après le FLNG et sur le gaz pour la réduction directe, le chapitre 8 sur les énergies renouvelables et le stockage, le chapitre 9 sur un plan énergétique indicatif et le chapitre 10 sur les recommandations de politique publique. Le chapitre 11 recense les lacunes de connaissance ; les annexes présentent la méthode, un glossaire, les sources et les données de chaque graphique.
Déclaration d’intérêts. Ce livre blanc est publié par Cameroon Steel, qui développe une usine sidérurgique à Kribi. Il a pour objet d’éclairer le débat public ; son analyse est indépendante de toute offre commerciale, et chaque chiffre est sourcé ou assorti de son statut.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S01Rapport d’activités 2025 de l’ARSEL. ARSEL (régulateur de l’électricité), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S02Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S03Tableaux tarifaires, Décision ARSEL N°00000427 (MT 2023-2025). ARSEL, mis en ligne en janv. 2026.arsel-cm.org/wp-content/uploads/2026/01/TABLEAUX-TARIFAIRES-decision-M…
- S04Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S05Données pétrolières 2025. SNH, publié en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- S06Industrialisation : la voie royale de l’émergence. Cameroon Tribune, 2 janv. 2025.cameroon-tribune.cm/article.html/68558/fr.html/details_2
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S08Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S09Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S10Carbon intensity of electricity generation (données Ember). Our World in Data, Données consultées en oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S11API publique UN Comtrade, Cameroun (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S12US Patent 10,145,612: Flicker reduction in electric arc furnaces by means of flicker prediction from the state determination in the initial phase of the smelting process. Siemens (titulaire actuel : Siemens Energy Global), Délivré le 4 dévers 2018.patents.google.com/patent/US10145612
- S13IEC TR 61000-3-7:2008, Electromagnetic compatibility, Part 3-7: Assessment of emission limits for the connection of fluctuating installations to MV, HV and EHV power systems (Ed. 2.0); indicative planning levels for flicker: Table 2 (section 4.2.1). Commission électrotechnique internationale (intitulé du tableau lu dans l’aperçu du site VDE Verlag ; valeurs recoupées avec des reproductions secondaires), 2008.vde-verlag.de/iec-normen/preview-pdf/info_iectr61000-3-7{ed2.0}en.pdf
- S14Kribi franchit la ligne électrique 225 kV. PAK, 6 août 2025.Cité par titre et date
- S15Énergie et infrastructures : un nouvel élan pour la compétitivité du Port de Kribi. PAK, 19 août 2026.Cité par titre et date
- S16Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- S17Cameroon’s SNH eyes Yoyo-Yolanda and new exploration blocks to sustain gas growth. Business in Cameroon, 6 juil. 2026.businessincameroon.com/energy/0607-16422-cameroon-s-snh-eyes-yoyo-yola…
- S18European buyers uninterested in BPI and HBI purchases, prices up nominally due to freight. SteelOrbis, 16 mars 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- S19Services web PVGIS v5.3 (PVcalc, DRcalc), Kribi 2,94 N 9,91 E, PVGIS-SARAH3 2005 à 2023. Commission européenne, Centre commun de recherche.re.jrc.ec.europa.eu/api/v5_3/
- S20Achieving Net Zero Heavy Industry Sectors in G7 Members. AIE, 19 mai 2022.iea.blob.core.windows.net/assets/c4d96342-f626-4aea-8dac-df1d1e567135/…
- S21Kribi Power Development Corporation. MIGA (Groupe de la Banque mondiale), 2014.miga.org/project/kribi-power-development-corporation-0
- S22The AfDB praises the impacts of the planned extension of the Kribi gas-fired power plant. Business in Cameroon, 1er juil. 2020.businessincameroon.com/energy/0107-10486-the-afdb-praises-the-impacts-…
- S23Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois…. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S24Zone industrielle Kribi : 400 milliards FCFA investis et 53 entreprises autorisées à s’implanter depuis 2018. Investir au Cameroun, 20 mai 2025.investiraucameroun.com/gestion-publique/2005-22033-zone-industrielle-k…
- S25Cameroon speeds up Kribi bitumen plant with tax breaks and refining license. Business in Cameroon, 10 juin 2026.businessincameroon.com/public-management/1006-16302-cameroon-speeds-up…
- S26Stratégie Nationale de Développement 2020-2030 (SND30). République du Cameroun / MINEPAT (hébergé par FAOLEX), 2020.faolex.fao.org/docs/pdf/cmr211554.pdf
- S27Loi n° 2023/014 du 19 décembre 2023 portant Code minier (texte officiel, copie miroir). Rural-info (copie du texte officiel), 19 dévers 2023.rural-info.net/wp-content/uploads/2024/11/Loi-N°2023-014-du-19-decembr…
- S28Cameroon completes buyback of Eneo in a CFA78 billion deal with Actis. Business in Cameroon, vers le 20 févr. 2026.businessincameroon.com/energy/2002-15795-cameroon-completes-buyback-of…
- S29Au Cameroun, l’État veut reprendre les centrales de Kribi et Dibamba à Globeleq. Forbes Afrique, 11 août 2026.forbesafrique.com/au-cameroun-letat-veut-reprendre-les-centrales-de-kr…
- S30Carbon Border Adjustment Mechanism. Commission européenne (DG TAXUD), s.d., consulté en oct. 2026.taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, synthèse : Synthèse : le réseau est un atout, mais l’industrie lourde a besoin d’une fourniture ferme, d’un tarif et de gaz. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/executive-summary/
Source