Livre blanc 05 · Chapitre 1 · Édition française
L’énergie détermine le coût et le carbone de l’acier électrique
Pour une aciérie électrique, l’énergie est le premier poste de coût sur lequel les décisions de l’usine elle-même ont prise. Une usine de barres et de fil machine du type de la phase 1 de RC-1 consommerait environ 0,96 à 1,0 MWh d’électricité par tonne de produit ; aux prix observés au Cameroun en 2025 et 2026, cela représente 30 à 170 USD par tonne, un écart équivalent à près d’un cinquième du prix à l’exportation du rond à béton. Le prix de l’électricité, et la fermeté de sa livraison, déterminent donc si une telle usine peut concurrencer les importations.
Dans ce chapitre (7)
- 1.1 L’énergie représente 20 % à 40 % du coût de fabrication de l’acier
- 1.2 Trois filières sidérurgiques, trois profils énergétiques très différents
- 1.3 La fusion absorbe l’essentiel de l’électricité d’une aciérie électrique
- 1.4 La phase 1 est conçue sans gaz, ce qui échange un risque gazier contre une charge électrique
- 1.5 Le tarif peut faire varier de 140 USD le coût d’une tonne d’acier
- 1.6 L’énergie fixe aussi l’empreinte carbone, que les acheteurs et les règles aux frontières tarifent de plus en plus
- 1.7 Ce que cela signifie pour les pouvoirs publics et pour les investisseurs
1.1 L’énergie représente 20 % à 40 % du coût de fabrication de l’acier
L’Association mondiale de l’acier (worldsteel) estime que l’énergie représente 20 % à 40 % du coût de production de l’acier, et attribue aux gains d’efficacité une réduction d’environ 60 % de l’énergie nécessaire par tonne d’acier brut depuis 1960 [S31]. La fourchette est large parce qu’elle couvre des usines très différentes. Une usine intégrée, qui part du minerai de fer et du charbon à coke, achète l’essentiel de son énergie sous forme de charbon. Une aciérie électrique l’achète principalement sous forme d’électricité et, si elle produit son propre fer, de gaz naturel.
Dans une aciérie à four à arc électrique (FAE), le premier poste de coût est la charge métallique : la ferraille, le fer de réduction directe (DRI), le fer briqueté à chaud (HBI) ou la fonte brute que l’on fond. Viennent ensuite l’électricité, puis les électrodes en graphite, les ferro-alliages, les réfractaires, l’oxygène et la main-d’œuvre. La charge métallique est cotée sur les marchés mondiaux et échappe largement au contrôle de l’usine. L’électricité est différente : elle s’achète localement, dans le cadre de contrats et de tarifs façonnés par la politique nationale. Au Cameroun, où aucun tarif réglementé n’est publié pour les charges de plus de 10 MW [S01], le prix de l’électricité d’une grande aciérie n’est pas une donnée de marché, mais le résultat d’une négociation avec l’opérateur et le régulateur.
Cet enjeu pèse davantage au Cameroun que sur la plupart des marchés de l’acier, pour deux raisons qui reviennent tout au long de ce livre blanc :
- Le pays manque d’unités de fer, non de capacité de laminage. Les laminoirs camerounais tournent à environ la moitié de leurs quelque 1,2 Mt de capacité de transformation installée [S32][S33], la ferraille locale ne couvre qu’environ 40 % de leurs besoins [S32], et les billettes constituaient le premier poste des importations d’acier en 2023, avec 161 kt, dont 78 % en provenance d’Indonésie [S11]. Toute usine qui ajoute des unités de fer, en fondant davantage de ferraille ou en produisant du DRI, ajoute de la demande d’énergie : de l’électricité pour la fusion, du gaz pour la réduction.
- Le système électrique repose sur l’hydroélectricité et le système gazier vient de perdre son principal acheteur. Environ 90 % de l’électricité camerounaise provenait de l’hydroélectricité en 2025 [S01], et l’unité flottante de liquéfaction qui absorbait environ 95 % de la production gazière du pays a quitté Kribi en juillet 2026 [S05][S16]. Ces deux faits modifient ce qu’une usine énergivore peut attendre, et sont développés aux chapitres 2 et 6.
1.2 Trois filières sidérurgiques, trois profils énergétiques très différents
L’acier est produit selon trois filières principales, chacune avec une signature énergétique distincte (figure 1.1).
- Haut fourneau-convertisseur (HF-BOF). Le minerai de fer est réduit en fonte liquide dans un haut fourneau, au moyen de coke issu du charbon à coke, puis affiné en acier dans un convertisseur à oxygène. L’essentiel de l’énergie est du charbon, et l’essentiel des émissions est direct.
- Réduction directe et four à arc électrique (DRI-FAE). Des boulettes de minerai de fer sont réduites à l’état solide, généralement dans un four à cuve, par un gaz produit à partir de gaz naturel (ou, à l’avenir, d’hydrogène). Le DRI est ensuite fondu dans un FAE. Le gaz assure la chimie de la réduction ; l’électricité assure la fusion.
- Ferraille et four à arc électrique (FAE à ferraille). L’acier recyclé est fondu directement. Aucune réduction n’est nécessaire, si bien que la demande d’énergie est surtout de l’électricité pour la fusion.
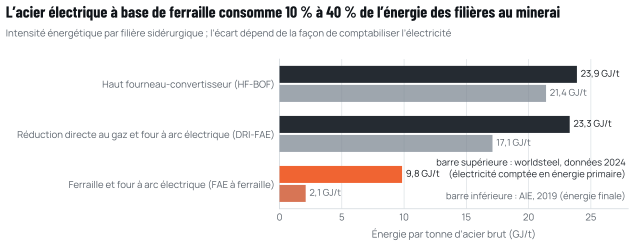
Sources : worldsteel, Sustainability Indicators 2025 (données 2024) [S34] ; AIE, Iron and Steel Technology Roadmap (2020) [S35].
Sur la base de worldsteel, les intensités énergétiques de 2024 étaient de 23,88 GJ par tonne d’acier brut pour le HF-BOF, de 23,30 GJ/t pour le DRI-FAE et de 9,84 GJ/t pour la filière FAE à ferraille [S34]. Les valeurs d’énergie finale de l’AIE sont respectivement de 21,4, 17,1 et 2,1 GJ/t [S35]. Les deux séries diffèrent principalement parce que worldsteel convertit chaque MWh d’électricité en environ 9,8 GJ d’énergie primaire, tandis que l’AIE compte le MWh lui-même [S35]. Quelle que soit la base retenue, le classement est stable : produire du fer à partir du minerai est énergivore, fondre de la ferraille ne l’est pas.
Le même classement vaut pour le carbone. Les intensités 2024 de worldsteel sont de 2,34 t de CO₂ par tonne d’acier brut pour le HF-BOF, de 1,47 t pour le DRI-FAE et de 0,69 t pour la filière FAE à ferraille, pour une moyenne mondiale de 1,92 t [S34]. Pour les deux filières électriques, une part importante de l’empreinte provient de l’électricité elle-même, ce qui explique l’importance du contenu carbone du réseau (section 1.6 et chapitre 8).
1.3 La fusion absorbe l’essentiel de l’électricité d’une aciérie électrique
À l’intérieur d’une aciérie électrique, l’électricité est consommée en cinq points principaux. La figure 1.2 présente les fourchettes publiées pour chacun d’eux, ainsi que les valeurs de planification que Cameroon Steel retient pour sa configuration de référence RC-1 (tableau 1.1).
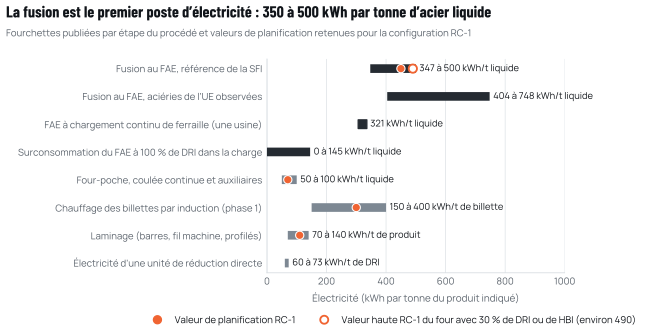
Sources : SFI, EHS Guidelines for Integrated Steel Mills (2007) [S36] ; Commission européenne, Iron and Steel BREF (2013) [S37] ; Innovation Centre for Industrial Transformation de la Commission européenne (ICIT), fiches Consteel et Energiron [S38][S39] ; configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S07] ; valeur haute dérivée (annexe A).
Le FAE. La référence de la Société financière internationale (SFI) pour la fusion au FAE est de 1 250 à 1 800 MJ par tonne d’acier liquide, soit 347 à 500 kWh/t [S36]. Les aciéries européennes déclaraient 404 à 748 kWh/t dans le document de référence sur les meilleures techniques disponibles, avec une consommation d’électrodes de 2 à 6 kg/t [S37]. Le chargement continu avec préchauffage de la ferraille peut abaisser ce chiffre : une usine utilisant le procédé Consteel a déclaré 321 kWh/t, avec des économies d’électricité de 10 % à 15 % et une consommation d’électrodes inférieure à 1 kg/t [S38]. RC-1 retient 450 kWh/t comme valeur de planification, comprise dans la fourchette de la SFI de 347 à 500 kWh/t [S07].
La pénalité du fer issu du minerai dans la charge. Le DRI contient des oxydes résiduels et une gangue qu’il faut fondre et éliminer dans le laitier. La fiche Energiron indique que chaque tranche supplémentaire de 10 % de DRI dans la charge accroît l’électricité du FAE d’environ 14,5 kWh/t [S39] ; par extrapolation, une charge composée uniquement de DRI exige environ 145 kWh/t de plus qu’une charge composée uniquement de ferraille (dérivé). RC-1 prévoit une charge comprenant environ 30 % de DRI ou de HBI importé, dans une fourchette de 20 % à 50 % [S07]. Lue comme une valeur pour une charge entièrement composée de ferraille, la valeur de planification de 450 kWh/t, majorée de l’incrément correspondant à 30 % de DRI, donne environ 494 kWh/t. Ce livre blanc retient donc partout deux valeurs, comme le livre blanc 03 : 450 kWh/t, valeur de planification de RC-1, et environ 490 kWh/t, valeur haute de planification avec 30 % de DRI ou de HBI dans la charge (dérivé).
Le four-poche et les auxiliaires. Après la coulée, l’acier est affiné et porté à la température de coulée dans un four-poche, puis coulé en billettes. L’usine d’oxygène, le traitement de l’eau, l’air comprimé et les bâtiments s’ajoutent à la charge. RC-1 retient 70 kWh par tonne d’acier liquide pour l’ensemble de ces postes, dans une fourchette de 50 à 100 kWh/t [S07]. La consommation d’oxygène est prévue à environ 35 Nm3 par tonne d’acier liquide [S07].
Le laminage. Le laminoir qui transforme les billettes en barres, en fil machine ou en profilés consomme 70 à 140 kWh par tonne de produit selon la référence de la SFI [S36] ; les conclusions de 2022 de l’Union européenne sur les meilleures techniques disponibles pour la transformation des métaux ferreux indiquent 100 à 500 MJ/t pour les barres et le fil machine, soit environ 28 à 139 kWh/t [S40]. RC-1 retient 110 kWh/t [S07].
Le réchauffage. Les billettes doivent être portées à la température de laminage. Les fours de réchauffage au gaz pour les barres et le fil machine consomment 600 à 1 900 MJ/t, et 1 400 à 2 200 MJ/t pour les poutrelles et les blooms, selon la référence européenne [S40]. RC-1 prévoit un chauffage électrique par induction en phase 1 et un four à longerons mobiles au gaz pour les laminoirs à profilés des phases 2 et 3, à environ 1,3 GJ par tonne de produit [S07].
Tableau 1.1 Intrants énergétiques par étape du procédé, références et valeurs de planification de RC-1
| Étape du procédé | Vecteur énergétique | Référence publiée | Valeur de planification RC-1 | Statut |
|---|---|---|---|---|
| Fusion au FAE | Électricité | 347 à 500 kWh/t liquide (SFI) ; 404 à 748 (UE) | 450 kWh/t liquide | sourcé |
| Fusion au FAE, valeur haute de planification | Électricité | +14,5 kWh/t par +10 % de DRI sur une base 100 % ferraille | environ 490 kWh/t liquide avec 30 % de DRI ou de HBI | dérivé |
| DRI dans la charge | Électricité | +14,5 kWh/t par +10 % de DRI | 30 % de DRI ou de HBI (20 % à 50 %) | sourcé / hypothèse |
| Électrodes | Graphite | 2 à 6 kg/t liquide (UE) | non modélisé | sourcé |
| Four-poche, coulée continue, auxiliaires | Électricité | pas de référence globale | 70 kWh/t liquide (50 à 100) | hypothèse |
| Oxygène | Électricité (séparation de l’air) | pas de référence ici | 35 Nm3/t liquide (25 à 45) | hypothèse |
| Chauffage des billettes par induction (phase 1) | Électricité | fourchettes des fournisseurs, variables selon l’enfournement à chaud | 300 kWh/t de billette (150 à 400) | hypothèse |
| Réchauffage au gaz (phases 2 et 3) | Gaz naturel | 0,6 à 2,2 GJ/t (UE, selon le produit) | 1,3 GJ/t de produit (1,1 à 1,6) | sourcé / hypothèse |
| Laminage | Électricité | 70 à 140 kWh/t de produit (SFI) | 110 kWh/t de produit | sourcé |
| Réduction directe (réserve) | Gaz naturel, électricité | 9,2 à 10 GJ et environ 73 kWh par t de DRI | 10 GJ/t de DRI (9,2 à 10) | sourcé / hypothèse |
Sources : SFI 2007 [S36] ; BREF UE 2013 [S37] ; décision d’exécution (UE) 2022/2110 de la Commission [S40] ; ICIT de la Commission européenne, Energiron [S39] ; Danieli, Suez Steel 2026 [S41] ; configuration de référence RC-1 de Cameroon Steel (estimation de planification) [S07].
Additionnées sur la base des valeurs de planification de RC-1, les consommations de la phase 1 atteindraient environ 289 GWh d’électricité par an pour sa production nominale de 300 000 t de produits finis, soit 0,96 MWh par tonne, sans gaz [S07] ; à la valeur haute de planification d’environ 490 kWh/t au four, environ 302 GWh, soit 1,0 MWh par tonne (dérivé). À la configuration complète de 1 Mt/an, l’électricité passerait à environ 753 à 796 GWh par an, soit 0,75 à 0,80 MWh par tonne, parce que les phases ultérieures réchauffent au gaz plutôt que par induction, et la consommation de gaz atteindrait environ 0,91 PJ par an [S07]. Le chapitre 9 présente le bilan complet, phase par phase.
1.4 La phase 1 est conçue sans gaz, ce qui échange un risque gazier contre une charge électrique
RC-1 prévoit de chauffer les billettes de ses premiers laminoirs par induction plutôt que dans un four à gaz [S07]. Ce choix de conception a trois effets qui intéressent directement ce livre blanc.
Premièrement, la phase 1 ne requiert aucune allocation de gaz. Réchauffer 300 000 t de billettes dans un four à gaz à 1,3 GJ/t brûlerait environ 0,39 PJ par an, soit quelque 0,36 bcf (dérivé). Recourir à l’induction supprime la dépendance de l’usine à un contrat gazier pendant les années où le secteur gazier camerounais se restructure après le départ du FLNG Hilli (chapitre 6).
Deuxièmement, elle ajoute environ 90 GWh par an à la demande d’électricité, soit quelque 31 % de l’électricité de la phase 1 (dérivé de 300 kWh/t sur 300 000 t). En termes énergétiques, les deux options sont proches : 300 kWh représentent 1,08 GJ, contre 1,3 GJ de gaz, parce que l’induction dépose la chaleur directement dans la billette, alors qu’un four en perd une grande partie par les fumées. En termes de coût, la comparaison dépend entièrement du tarif de l’électricité et du prix du gaz, raison pour laquelle ce livre blanc analyse les deux.
Troisièmement, le chauffage par induction se prête à l’enfournement à chaud. Les billettes qui sortent encore chaudes de la coulée continue n’ont besoin que d’un appoint pour atteindre la température de laminage, si bien que la consommation réelle dépend de la synchronisation entre la coulée continue et le laminoir. La fourchette de planification de 150 à 400 kWh/t reflète cette incertitude [S07].
1.5 Le tarif peut faire varier de 140 USD le coût d’une tonne d’acier
Le coût de l’électricité par tonne découle de l’intensité de l’usine et du prix payé. Le Cameroun n’a pas de tarif publié pour des charges de la taille d’une aciérie ; le tableau 1.2 utilise donc trois références développées au chapitre 3 : le prix moyen effectivement réalisé sur les six contrats haute tension (HT) historiques en 2025, soit 18,4 FCFA/kWh ; le prix tout compris de la tranche moyenne tension (MT) publiée la plus élevée, de 9 à 10 MW, en 2026, soit environ 43,7 FCFA/kWh ; et la moyenne reflétant les coûts calculée par le régulateur pour 2025, soit 105,46 FCFA/kWh [S01][S03][S04].
Tableau 1.2 Coût de l’électricité par tonne de produit selon trois références de prix (dérivé)
| Référence de prix | FCFA/kWh | Phase 1, 0,96 MWh/t : FCFA/t | Phase 1 : USD/t | Configuration complète, 0,75 MWh/t : USD/t | Coût de la phase 1 en part du rond à béton à 625 USD/t |
|---|---|---|---|---|---|
| Contrats HT historiques, moyenne réalisée, 2025 | 18,4 | 17 723 | 29,5 | 23,1 | 4,7 % |
| Tranche MT 9 à 10 MW, tout compris, 2026 | 43,7 | 42 091 | 70,2 | 54,9 | 11,2 % |
| Moyenne reflétant les coûts, 2025 | 105,46 | 101 578 | 169,3 | 132,4 | 27,1 % |
Sources : rapport annuel 2025 de l’ARSEL [S01] ; grilles tarifaires de l’ARSEL [S03] ; décision de l’ARSEL du 19 décembre 2025 [S04] ; bilans RC-1 à la valeur de planification de 450 kWh/t [S07] ; prix à l’exportation du rond à béton turc de 620 à 630 USD/t FOB, 3 octobre 2026 [S09]. USD à 600 FCFA (taux de planification). Électricité seule, hors TVA, redevances d’énergie réactive et coûts de raccordement. À la valeur haute de planification d’environ 490 kWh/t, les coûts de la phase 1 sont supérieurs d’environ 4 %.
L’écart entre la première et la dernière ligne est d’environ 140 USD par tonne de produit en phase 1. Le livre blanc 04 (chapitre 8) met ces coûts d’électricité en regard du coût des charges métalliques et de la transformation, dans une comparaison indicative entre une billette produite à Kribi et une billette importée. À titre de comparaison, le rond à béton turc était offert à l’exportation entre 620 et 630 USD la tonne FOB le 3 octobre 2026, et les billettes chinoises entre 465 et 470 USD [S09]. Une aciérie payant la moyenne reflétant les coûts consacrerait plus du quart de la valeur de son produit à l’électricité ; une aciérie payant le prix HT historique y consacrerait moins de 5 %.
L’industrie sidérurgique existante en fait déjà l’expérience. Les usines métallurgiques camerounaises ont acquitté des factures d’électricité importantes en 2024 : environ 8,37 milliards de FCFA pour Prometal, 3,81 milliards pour Metafrique, 3,11 milliards pour Acero Metal et 1,61 milliard pour Aciéries du Cameroun [S42]. Prometal, qui exploite à Douala une aciérie à FAE présentée comme la première du genre en Afrique centrale [S43], a une charge d’environ 40 MW et est passée à une alimentation haute tension par un contrat d’accès conclu avec la société de transport SONATREL, avec un transformateur dédié de 50 MVA [S42][S01]. Lorsque les tarifs des grands comptes ont augmenté en janvier 2023, les producteurs d’acier ont publiquement protesté contre une hausse redoutée d’environ 30 %, tandis que le régulateur, l’Agence de Régulation du Secteur de l’Électricité (ARSEL), évaluait la hausse moyenne des factures MT à 12 % [S44][S45]. L’épisode montre combien le secteur est sensible au tarif et combien la visibilité dont disposent aujourd’hui les gros consommateurs est faible.
1.6 L’énergie fixe aussi l’empreinte carbone, que les acheteurs et les règles aux frontières tarifent de plus en plus
Pour une aciérie électrique, l’approvisionnement en électricité détermine largement les émissions indirectes (périmètre 2). Avec l’intensité moyenne du réseau camerounais en 2024, d’environ 226 g CO₂e par kWh [S10], les 0,96 MWh/t de la phase 1 représenteraient environ 0,22 t de CO₂ par tonne de produit (environ 0,23 t à 1,0 MWh/t). Sur un réseau à la moyenne mondiale de 2024, d’environ 471 g/kWh [S10], la même usine représenterait environ 0,45 t, et sur le réseau indonésien, à environ 680 g/kWh, environ 0,65 t (dérivé).
L’estimation propre de RC-1, qui ajoute les émissions directes (périmètre 1) des électrodes, du carbone de charge et de la chaux, est d’environ 0,32 t de CO₂ par tonne de produit pour les périmètres 1 et 2, et d’environ 0,58 t lorsque l’on inclut les émissions amont du DRI importé [S07] ; la valeur haute de planification y ajoute environ 0,01 t (dérivé ; le livre blanc 06 présente le bilan carbone complet). Ces deux valeurs sont nettement inférieures aux moyennes de worldsteel pour les filières DRI-FAE (1,47 t) et HF-BOF (2,34 t), ainsi qu’à la moyenne de la filière FAE à ferraille (0,69 t) [S34].
Le carbone a désormais un prix à la frontière européenne. Le mécanisme d’ajustement carbone aux frontières de l’Union européenne (MACF) est entré dans sa phase définitive le 1er janvier 2026 ; il couvre l’ensemble du chapitre 72 de la nomenclature combinée, y compris les billettes, le rond à béton, le fil machine et le DRI, et a fixé un prix de certificat de 82,32 € par tonne de CO₂e pour le troisième trimestre 2026 [S30][S46][S47]. Pour la sidérurgie, le MACF ne compte actuellement que les émissions directes [S46] ; à ce prix, chaque 0,1 t de CO₂ direct par tonne d’acier vaut donc environ 8 € la tonne à la frontière de l’UE, avant déductions (dérivé). Le contenu carbone de l’électricité compte en revanche pour les déclarations de chaîne d’approvisionnement des clients et pour les normes d’acier à faibles émissions ; le chapitre 8 explique pourquoi un approvisionnement hydroélectrique contractualisé vaut davantage, pour un exportateur, que la moyenne du réseau.
1.7 Ce que cela signifie pour les pouvoirs publics et pour les investisseurs
L’économie de l’acier électrique au Cameroun se ramène à trois questions énergétiques, auxquelles les chapitres suivants répondent tour à tour :
- Existe-t-il suffisamment de puissance ferme, livrée avec la qualité qu’exige un FAE ? Les chapitres 2, 4 et 5 montrent que le Cameroun dispose d’une capacité sur le papier, mais que fournir une alimentation ferme et de qualité à une grande charge fluctuante exige un transport dédié et une compensation.
- À quel prix, et selon quel contrat ? Le chapitre 3 montre que le cadre tarifaire s’arrête à 10 MW, laissant les gros consommateurs négocier au cas par cas.
- Y a-t-il du gaz, et à quel prix, pour le réchauffage puis pour la production de fer ? Les chapitres 6 et 7 montrent que l’équilibre gazier a fondamentalement changé en juillet 2026.
Les réponses comptent au-delà d’une seule usine. La stratégie industrielle du Cameroun, la Stratégie nationale de développement 2020-2030 (SND30), cite les mines, la métallurgie et la sidérurgie parmi ses sous-secteurs prioritaires [S26]. Un cadre énergétique adapté à une aciérie électrique le serait aussi pour les autres grandes charges que la Zone industrialo-portuaire de Kribi entend attirer.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S31Energy use in the steel industry (fiche d’information). World Steel Association (copie hébergée par l’Australian Steel Institute), 2016.steel.org.au/getattachment/bfc722b0-1320-4d04-84df-30bdd500aa5b/fact_e…
- S01Rapport d’activités 2025 de l’ARSEL. ARSEL (régulateur de l’électricité), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S32Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S33Cameroun : Prometal décroche 26,2 milliards FCFA d’Afreximbank. Camer.be, 1er oct. 2026.camer.be/actualites/economie/cameroun-prometal-decroche-262-milliards-…
- S11API publique UN Comtrade, Cameroun (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S05Données pétrolières 2025. SNH, publié en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- S16Le navire usine quitte le Cameroun, le gaz s’arrête. Camer.be, 9 juil. 2026.camer.be/93911/12:1/le-navire-usine-quitte-le-cameroun-le-gaz-sarrete-…
- S34Sustainability Indicators 2025 report. worldsteel, nov. 2025 (mise à jour févr. 2026).worldsteel.org/zh-hans/wider-sustainability/sustainability-indicators/…
- S35Iron and Steel Technology Roadmap. AIE, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
- S36Environmental, Health, and Safety Guidelines for Integrated Steel Mills. IFC / World Bank Group, 30 avr. 2007.ifc.org/content/dam/ifc/doc/2000/2007-integrated-steel-mills-ehs-guide…
- S37Best Available Techniques Reference Document, Iron and Steel (EUR 25521). EC JRC, 2013.bureau-industrial-transformation.jrc.ec.europa.eu/sites/default/files/…
- S38Enhanced EAF steelmaking through continuous charging (Consteel). EC ICIT, s.d., consulté en oct. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S39ENERGIRON technology (DRI-FAE au gaz naturel ou à l’hydrogène). EC ICIT, réf. du 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S40Commission Implementing Decision (EU) 2022/2110, BAT conclusions, ferrous metals processing. Commission européenne (JO L 284), 11 oct. 2022.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32022D2110
- S41Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- S03Tableaux tarifaires, Décision ARSEL N°00000427 (MT 2023-2025). ARSEL, mis en ligne en janv. 2026.arsel-cm.org/wp-content/uploads/2026/01/TABLEAUX-TARIFAIRES-decision-M…
- S04Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S09Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S42Prometal, Acero Metal, Aciéries du Cameroun… qui est le plus gros consommateur d’électricité de la métallurgie camerounaise. EcoMatin, 15 juil. 2026.ecomatin.net/prometal-acero-metal-acieries-du-cameroun-qui-est-le-plus…
- S43Matériaux de construction : l’offensive locale. Cameroon Tribune, 24 avr. 2023.cameroon-tribune.cm/article.html/56766/en.html/details_2
- S44Hausse des tarifs d’électricité : l’ARSEL minimise l’impact sur les entreprises. EcoMatin, 6 janv. 2023.ecomatin.net/hausse-des-tarifs-delectricite-larsel-minimise-limpact-de…
- S45Électricité : les aciéries s’insurgent contre la hausse des tarifs. EcoMatin, 10 janv. 2023.ecomatin.net/electricite-les-acieries-sinsurgent-contre-la-hausse-des-…
- S10Carbon intensity of electricity generation (données Ember). Our World in Data, Données consultées en oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S30Carbon Border Adjustment Mechanism. Commission européenne (DG TAXUD), s.d., consulté en oct. 2026.taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
- S46Regulation (EU) 2023/956 (CBAM), Annex I. EUR-Lex (JO L 130), 16 mai 2023.eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32023R0956
- S47Price of CBAM certificates. Commission européenne, 5 oct. 2026 (dernière).taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price…
- S26Stratégie Nationale de Développement 2020-2030 (SND30). République du Cameroun / MINEPAT (hébergé par FAOLEX), 2020.faolex.fao.org/docs/pdf/cmr211554.pdf
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, chapitre 1 : L’énergie détermine le coût et le carbone de l’acier électrique. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/energy-in-steel-economics/
Source