Livre blanc 05 · Chapitre 2 · Édition française
Le Cameroun dispose de la capacité sur le papier, mais pas encore d’une fourniture ferme là où l’industrie en a besoin
Le Cameroun disposait de 2 033 MW de puissance installée pour une pointe de 1 278 MW en 2025, et l’hydroélectricité a produit les neuf dixièmes de son électricité. Pourtant, 150 MW de demande industrielle attendent une ligne de transport, la centrale à gaz de Kribi a fonctionné à environ 30 % de sa capacité et la plus grande centrale hydroélectrique récente a produit 28 % de moins que prévu. La contrainte du système n’est pas la puissance installée, mais une fourniture ferme et livrable aux nœuds où se raccordent les grandes charges.
Dans ce chapitre (10)
- 2.1 L’hydroélectricité a fourni les neuf dixièmes de l’électricité du Cameroun en 2025
- 2.2 Deux réseaux distincts, un opérateur revenu dans le giron public
- 2.3 Les finances de l’opérateur conditionnent ce qui peut être proposé à un gros consommateur
- 2.4 Le parc associe une cascade hydroélectrique à un petit appoint thermique
- 2.5 La capacité ne se confond pas avec la fourniture livrable
- 2.6 Les statistiques de coupure décrivent le réseau de distribution plus que le réseau haute tension
- 2.7 Kribi se trouve à l’extrémité sud du réseau Sud
- 2.8 Une aciérie serait l’une des plus grandes charges du système
- 2.9 Le portefeuille de projets ajoute de l’hydroélectricité et, peut-être, du gaz
- 2.10 Ce que cela signifie pour une aciérie électrique à Kribi
2.1 L’hydroélectricité a fourni les neuf dixièmes de l’électricité du Cameroun en 2025
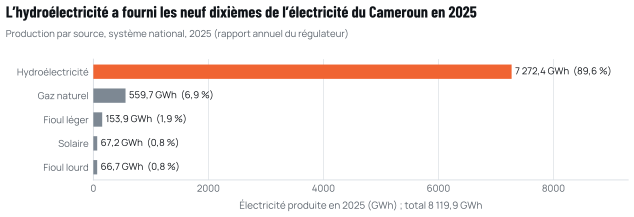
Le rapport annuel 2025 du régulateur de l’électricité, publié le 7 septembre 2026, donne l’image officielle la plus récente du système [S01]. Le Cameroun a produit 8 119,9 GWh en 2025. Les centrales hydroélectriques ont produit 7 272,4 GWh, soit 89,6 % du total ; le gaz naturel 559,7 GWh (6,9 %) ; le fioul léger 153,9 GWh (1,9 %) ; le solaire 67,2 GWh (0,8 %) ; et le fioul lourd 66,7 GWh (0,8 %) (figure 2.1).
Source : ARSEL, Rapport d’activités 2025 (7 septembre 2026) [S01].
Deux caractéristiques de ce bouquet comptent pour une aciérie électrique. Premièrement, l’électricité est bas carbone : dans la base de données internationale compilée par Ember et publiée par Our World in Data, l’intensité moyenne du réseau camerounais était d’environ 226 g CO₂e par kWh en 2024, moins de la moitié de la moyenne mondiale d’environ 471 g [S10]. Deuxièmement, le système dépend de la pluviométrie. La production hydroélectrique varie avec le débit des fleuves, et seule une partie du parc hydraulique est adossée à des retenues, si bien qu’une année sèche ou une saison des pluies tardive reporte la charge sur les centrales au gaz et au fioul.
La base internationale et le rapport du régulateur ne racontent pas exactement la même histoire. Les chiffres d’Ember pour 2024 indiquent une production de 7,26 TWh, dont environ 72 % d’hydroélectricité, et une valeur hydraulique inchangée à 5,23 TWh chaque année de 2020 à 2024, ce qui suggère une estimation plutôt qu’une production mesurée [S48]. Les données 2025 du régulateur font apparaître une production plus élevée et une part hydraulique bien supérieure, d’une part parce que la centrale de Nachtigal (420 MW) a été pleinement mise en service en mars 2025 [S49], d’autre part parce que la centrale à gaz de Kribi a été à l’arrêt de septembre 2024 à février 2025 [S50]. Ce livre blanc utilise les données du régulateur pour la structure du système et la série d’Ember pour les comparaisons internationales, et signale l’écart comme une lacune de connaissance (chapitre 11).
Source : ARSEL 2025 [S01].
2.2 Deux réseaux distincts, un opérateur revenu dans le giron public
L’électricité camerounaise circule sur deux réseaux qui ne sont pas encore reliés. Le Réseau interconnecté Sud (RIS) achemine environ 94 % de la demande et relie la cascade hydroélectrique de la Sanaga à Douala, Yaoundé, Edéa et Kribi ; le Réseau interconnecté Nord (RIN) achemine les 6 % restants [S01]. Kribi, et donc toute aciérie implantée dans la Zone industrialo-portuaire, se trouve sur le réseau Sud.
Les institutions du secteur ont rapidement évolué en 2025 et 2026 :
- Distribution et fourniture. L’État a racheté en février 2026, pour 78 milliards de FCFA, la participation de 51 % que détenait Actis dans l’opérateur national ENEO, portant sa part à 95 % [S28] ; la société a été rebaptisée Socadel en mai 2026 [S51]. Ce livre blanc emploie « l’opérateur » pour désigner l’une ou l’autre dénomination.
- Transport. La loi n° 2011/022 du 14 décembre 2011 régissant le secteur de l’électricité a prévu un gestionnaire public du réseau de transport [S52], et la Société Nationale de Transport de l’Électricité (SONATREL) a été constituée en octobre 2015 [S52]. La SONATREL publie un tarif de transport réglementé (chapitre 3) [S53].
- Production. Environ la moitié de la puissance installée, soit 1 030 MW, appartient à des producteurs indépendants d’électricité (IPP) [S01]. Les achats de l’opérateur auprès des IPP ont atteint 254,25 milliards de FCFA en 2025 [S01]. En août 2026, l’État a annoncé qu’il exerçait un droit de préemption pour racheter les participations de Globeleq dans les centrales thermiques de Kribi et de Dibamba, pour environ 80 milliards de FCFA, la conclusion étant attendue d’ici fin 2026, sur fond de 137 milliards de FCFA de factures impayées aux IPP [S29].
- Régulation. L’ARSEL fixe les tarifs, approuve le revenu autorisé de l’opérateur et publie les grilles tarifaires réglementées [S54][S04].
Le système dessert peu de grands clients. En 2025, l’opérateur comptait 6 clients haute tension, 31 clients moyenne tension « spéciaux », 2 526 autres clients MT et environ 2,19 millions de clients basse tension [S01]. Le taux national d’accès à l’électricité était de 71 %, et de 25 % en zone rurale [S55]. Une seule aciérie électrique de 1 Mt/an serait l’une des toutes premières charges de ce système.
2.3 Les finances de l’opérateur conditionnent ce qui peut être proposé à un gros consommateur
La situation financière du secteur compte autant, pour un gros consommateur, que sa capacité physique, car elle détermine ce que l’opérateur peut promettre et sa capacité à tenir ses promesses. Quatre chiffres publics résument la situation :
- les achats de l’opérateur auprès des producteurs indépendants sont passés de 156,13 milliards de FCFA en 2024, déjà 17 % de plus que l’année précédente, à 254,25 milliards de FCFA en 2025 [S56][S01] ;
- la décision rectificative du régulateur sur le revenu autorisé de l’opérateur pour 2025 a constaté une compensation tarifaire de 96,99 milliards de FCFA, correspondant à l’écart entre la moyenne reflétant les coûts de 105,46 FCFA/kWh et les 83,46 FCFA/kWh effectivement perçus auprès des clients MT et BT [S04] ;
- les factures impayées dues aux producteurs indépendants atteignaient environ 137 milliards de FCFA en 2026 [S29] ;
- en mai 2026, le gouvernement a fait état d’un déficit sectoriel d’environ 13 milliards de FCFA par mois en proposant des hausses tarifaires pour certains clients professionnels [S57].
Ces chiffres expliquent à la fois l’opportunité et le risque pour un grand client industriel. L’opportunité tient à ce qu’un utilisateur solvable, qui paie un prix fondé sur les coûts pour une fourniture à fort facteur de charge, améliore les finances de l’opérateur au lieu de les dégrader. Le risque tient à ce qu’un opérateur soumis à une telle pression peut ne pas être en mesure d’honorer un engagement de fourniture ferme lors d’une année sèche, ou chercher à réviser un contrat une fois signé. Les deux conduisent à la même conclusion : la fourniture des gros consommateurs doit reposer sur des règles publiées et, dans la mesure du possible, sur des contrats adossés à des sources identifiables de capacité garantie, plutôt que sur des arrangements sur mesure avec un opérateur aux finances fragilisées.
2.4 Le parc associe une cascade hydroélectrique à un petit appoint thermique
Le tableau 2.1 résume les centrales qui comptent le plus pour une grande charge raccordée au réseau Sud.
Tableau 2.1 Principales centrales du réseau Sud, puissance et performance en 2025
| Centrale | Type et localisation | Puissance | Production 2025 et observations | Source |
|---|---|---|---|---|
| Song Loulou | Hydraulique, fleuve Sanaga | 384 MW (8 groupes) | Plus grande centrale de la cascade, en service depuis les années 1980 ; l’opérateur a recherché en 2025 le financement d’un programme de réhabilitation pour la sûreté du barrage | [S58][S59] |
| Edéa | Hydraulique, fleuve Sanaga | 265 à 276 MW (selon les sources) | En aval de Song Loulou ; alimente principalement l’aluminerie voisine | [S59][S60] |
| Nachtigal | Hydraulique, fleuve Sanaga, en amont de Yaoundé | 420 MW (7 × 60 MW) | Pleinement mise en service en mars 2025 ; 2 070,68 GWh en 2025, 28 % sous le prévisionnel en raison de l’hydrologie ; 3 613 785 MWh injectés de mai 2025 à mai 2026 | [S49][S01][S61] |
| Memve’ele | Hydraulique, fleuve Ntem, Sud | 211 MW | 557,0 GWh en 2025, 129 % au-dessus du prévisionnel ; prix d’achat de l’opérateur 43,93 FCFA/kWh | [S01][S62] |
| Lom Pangar | Barrage-réservoir de régulation, fleuve Lom (haut bassin de la Sanaga) | Retenue d’environ 6 milliards de m3 ; centrale de 30 MW | La retenue régule le débit de la Sanaga ; centrale isolée sur le réseau de l’Est ; 58,0 GWh en 2025 | [S01][S59] |
| Kribi (KPDC) | Gaz, 13 moteurs bicombustibles, près de Kribi | 216 MW (licence 330 MW) | 559,67 GWh contre 1 031,24 GWh prévus (moins 46 %), facteur de capacité d’environ 30 % ; disponibilité garantie d’environ 180 MW | [S01][S63][S21][S64] |
| Dibamba (DPDC) | Fioul lourd, près de Douala | 86 MW | Appoint thermique | [S60][S29] |
| Limbé | Fioul lourd | 85 MW | Appoint thermique | [S60] |
Source : comme indiqué. Puissances de Dibamba et Limbé telles que renseignées dans OpenStreetMap (extraction du 10 octobre 2026) ; Song Loulou et Edéa d’après la presse économique et le rapport d’achèvement de la Banque mondiale sur Lom Pangar (2019), qui diffèrent de quelques MW pour Edéa ; données du régulateur pour la production 2025.
L’ossature du réseau Sud est la cascade de la Sanaga : Song Loulou et Edéa en aval, Nachtigal en amont, et la retenue de Lom Pangar, qui a stocké environ 6,3 milliards de m3 d’eau en 2016 pour lisser le débit saisonnier du fleuve [S59]. Memve’ele, sur le Ntem à l’extrême sud, est la centrale hydroélectrique la plus proche de Kribi ; sa ligne d’évacuation 225 kV remonte vers Yaoundé [S65]. La centrale à gaz de Kribi, construite en 2013 et détenue à 56 % par Globeleq et à 44 % par l’État [S21], est la seule centrale thermique importante du Sud et la seule centrale à gaz du réseau en 2025.
2.5 La capacité ne se confond pas avec la fourniture livrable
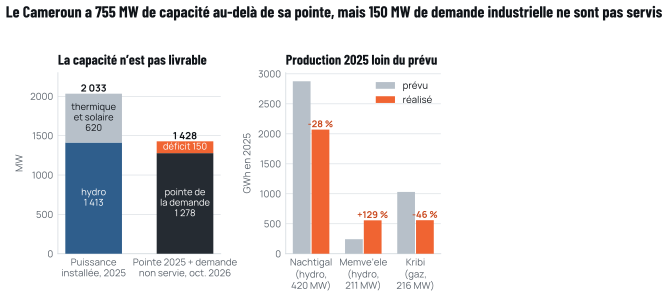
Sur le papier, la puissance du Cameroun dépassait sa pointe de 2025 de 755 MW, soit une marge de 59 % (dérivé). En pratique, le système n’a pas pu servir tous ses clients. La figure 2.2 montre pourquoi la marge théorique surestime ce sur quoi un nouveau client industriel pourrait compter.
Source : ARSEL 2025 [S01] ; Business in Cameroon, 9 octobre 2026 [S02]. Valeurs prévues de Nachtigal et de Memve’ele recalculées à partir des écarts publiés (dérivé).
Quatre mécanismes séparent la puissance installée de la fourniture ferme :
- Le transport. Le 9 octobre 2026, Business in Cameroon a indiqué que les retards de la ligne d’évacuation de la centrale de Nachtigal laissent 150 MW de demande industrielle non servis ; la ligne 400 kV est désormais attendue en novembre 2026, le poste d’Edéa-Béon était réalisé à 95 %, et la Banque mondiale a ajouté un financement de 50 millions USD en juin 2026 [S02]. La ligne 400 kV Nkolkoumou-Edéa, d’une capacité de transit de 1 500 MW, était achevée à environ 65 % à 66 % en 2025 [S01]. Une production qui ne peut atteindre la charge n’est pas une fourniture.
- L’hydrologie. Nachtigal est une centrale au fil de l’eau : elle a produit 28 % de moins que prévu en 2025 en raison des débits [S01]. Memve’ele, à l’inverse, a produit 129 % de plus que prévu [S01]. La production hydroélectrique est réelle mais variable, et seules les retenues la rendent en partie pilotable.
- L’appel des centrales thermiques et le gaz. La centrale à gaz de Kribi a livré 559,67 GWh contre 1 031,24 GWh prévus en 2025, soit un facteur de capacité d’environ 30 % (dérivé) [S01][S63]. Elle avait été à l’arrêt de septembre 2024 à février 2025 en raison d’une dette de 137 milliards de FCFA [S50]. En mai 2025, seuls quelque 13 MW de la capacité thermique locale étaient déclarés disponibles pour la région de Kribi, le reste étant injecté dans le réseau Sud [S24].
- Les pertes et la fiabilité du réseau. Le rendement du transport était de 94,6 % et celui de la distribution de 72 % en 2025 [S01]. Le client moyen a été privé d’électricité pendant 147,83 heures dans l’année, le double de l’objectif de 74,1 heures, avec en moyenne 64 interruptions [S01].
Pour une usine énergivore, la leçon est qu’un contrat de fourniture doit préciser non seulement l’énergie et le prix, mais aussi la fermeté : combien de MW sont garantis, par quel chemin de transport, avec quel secours et avec quelle indemnisation en cas de défaillance.
2.6 Les statistiques de coupure décrivent le réseau de distribution plus que le réseau haute tension
En 2025, le client moyen a été privé d’alimentation pendant 147,83 heures, soit environ 1,7 % de l’année, au cours d’environ 64 interruptions, soit environ 2,3 heures par interruption en moyenne (dérivé de [S01]). Ces moyennes sont dominées par le réseau de distribution, auquel sont raccordés presque tous les clients et où se produisent la plupart des défauts. Un client alimenté directement en 225 kV n’est exposé qu’aux défauts du réseau de transport et aux déficits de production ; les chiffres nationaux surestiment donc le nombre d’interruptions que subirait une aciérie raccordée en haute tension.
Ils sous-estiment en revanche le risque des événements qui comptent le plus pour une telle usine. Le premier est un déficit de production en saison sèche, lorsque la production hydroélectrique baisse et que le parc thermique, y compris la centrale à gaz de Kribi, doit combler l’écart. Le second est la perte d’un chemin de transport unique, qui, au bout d’une antenne, peut interrompre d’un coup l’alimentation de toute une zone industrielle. Pour un FAE, une brève interruption coûte la coulée en cours et une certaine usure des réfractaires ; une longue interruption arrête la coulée continue et les laminoirs et fait basculer les services essentiels de l’usine sur l’alimentation de secours.
Un contrat de fourniture pour gros consommateur devrait donc distinguer trois éléments que les statistiques nationales confondent : la capacité garantie par le fournisseur, la charge programmable que l’usine accepte de déplacer au cours de la journée, tout délestage d’urgence étant plafonné en heures et en nombre d’événements, et les arrêts programmés notifiés à l’avance. Il devrait aussi obliger le fournisseur et le gestionnaire du réseau de transport à communiquer des indicateurs de fiabilité au point de raccordement de l’usine, afin que les deux parties pilotent les mêmes chiffres. L’objectif du régulateur de 74,1 heures de coupure moyenne par client [S01] indique le sens de l’amélioration pour l’ensemble du système ; un gros consommateur a besoin d’un objectif pour son propre nœud.
2.7 Kribi se trouve à l’extrémité sud du réseau Sud
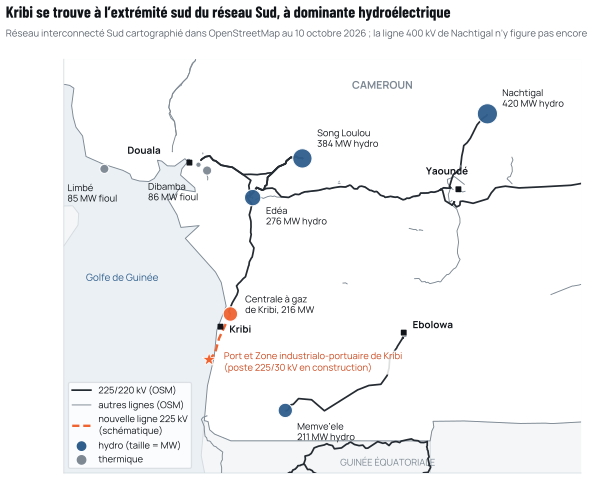
La figure 2.3 présente le réseau Sud tel que cartographié dans OpenStreetMap au 10 octobre 2026. Les centrales de la Sanaga alimentent une boucle 225 kV autour de Douala, Edéa et Yaoundé. Kribi est reliée à Edéa par une ligne 225 kV partant du poste de la centrale à gaz de Kribi. Memve’ele se raccorde vers Ebolowa et Yaoundé. La nouvelle ligne 225 kV entre la centrale à gaz de Kribi et le port, attendue fin 2026, est représentée de façon schématique ; elle fait l’objet du chapitre 5.
Source : contributeurs d’OpenStreetMap (ODbL), éléments du réseau électrique extraits via l’API Overpass le 10 octobre 2026 [S60] ; Natural Earth ; communications du PAK sur la ligne 225 kV [S14][S15].
Se trouver au bout d’une antenne a deux conséquences. Le niveau de court-circuit (la puissance de court-circuit disponible en un nœud, mesure de la robustesse électrique du réseau) est généralement plus faible en bout d’antenne que dans le cœur maillé, ce qui importe pour un FAE (chapitre 4). Et l’alimentation dépend de peu de chemins : un défaut sur la ligne Kribi-Edéa, ou un déficit de la centrale à gaz de Kribi, se ferait sentir directement. L’autorité portuaire présente le nouveau dispositif comme offrant une redondance N-2 par le réseau Sud via Memve’ele, Nachtigal, Song Loulou, Edéa et la centrale à gaz de Kribi [S14], une affirmation que les propres études du gestionnaire de réseau devraient confirmer pour chaque grand raccordement.
2.8 Une aciérie serait l’une des plus grandes charges du système
Rapportée au système national, une aciérie électrique est une grande charge, mais pas une charge démesurée (dérivé des bilans RC-1 [S07] et d’ARSEL 2025 [S01]) :
- La phase 1 (0,3 Mt/an) consommerait environ 289 à 302 GWh par an pour 450 à 490 kWh/t au four, soit 3,6 % à 3,7 % de la production 2025, pour une charge moyenne de 36 à 38 MW, soit environ 3 % de la pointe 2025. Cela représente environ 30 % des 969 GWh consommés par l’ensemble des six clients haute tension existants en 2025.
- Les phases 1 et 2 (0,5 Mt/an) consommeraient environ 422 à 443 GWh, soit 5,2 % à 5,5 % de la production 2025, pour une moyenne de 53 à 55 MW.
- La configuration complète (1 Mt/an) consommerait environ 753 à 796 GWh, soit 9,3 % à 9,8 % de la production 2025, pour une moyenne de 94 à 99 MW, soit 7,4 % à 7,8 % de la pointe ; sa puissance maximale appelée prévue, d’environ 160 MVA (130 à 190) [S07], équivaudrait à environ un huitième de la pointe nationale.
Une charge de cette taille est visible dans l’appel national des centrales. Elle doit être planifiée avec le gestionnaire de réseau, et non simplement raccordée, et elle influera sur le choix des nouvelles capacités à construire.
2.9 Le portefeuille de projets ajoute de l’hydroélectricité et, peut-être, du gaz
Le potentiel hydroélectrique non aménagé du Cameroun est considérable : l’International Trade Administration des États-Unis l’estime à environ 115 000 GWh par an, dont environ 4 % sont aménagés [S66]. Les projets les plus proches de la réalisation qui comptent pour le Sud sont :
- Kikot-Mbebe, un projet hydroélectrique de 500 MW sur la Sanaga développé par EDF et l’État, estimé à environ 650 milliards de FCFA (environ 990 millions €), dont les travaux devraient démarrer en 2027 et la mise en service intervenir entre 2031 et 2033 [S67][S68] ;
- Grand Eweng, un aménagement hydroélectrique sur la Sanaga proposé par le développeur Hydromine dans le cadre d’une lettre d’intention de 2019, d’environ 1 000 MW en première phase et jusqu’à 1 800 MW au total ; son calendrier actuel n’est pas public [S69] ;
- l’extension de la centrale à gaz de Kribi de 114 MW, jusqu’aux 330 MW de sa licence, pour laquelle la Banque africaine de développement (BAD) a proposé un financement de 28,5 milliards de FCFA en 2020, mais qui n’a pas été réalisée [S22][S01] ;
- deux nouvelles centrales à gaz, de 350 MW à Bekoko et de 150 MW à Douala, annoncées début 2025 sous réserve de la confirmation de la disponibilité du gaz par la société nationale des hydrocarbures, la SNH [S50].
Les projets hydroélectriques renforceraient le caractère bas carbone du réseau, mais ajouteraient de la variabilité saisonnière en l’absence de stockage. Les projets au gaz apporteraient de la capacité garantie, mais dépendent d’un approvisionnement en gaz qui, après juillet 2026, doit être replanifié (chapitre 6). Pour une aciérie électrique, la meilleure issue réunit les deux : de l’énergie hydraulique la majeure partie de l’année et une capacité garantie au gaz pour les périodes sèches et les indisponibilités.
2.10 Ce que cela signifie pour une aciérie électrique à Kribi
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S01Rapport d’activités 2025 de l’ARSEL. ARSEL (régulateur de l’électricité), 7 sept. 2026.arsel-cm.org/wp-content/uploads/2026/09/Rapport-ARSEL-2025.pdf
- S10Carbon intensity of electricity generation (données Ember). Our World in Data, Données consultées en oct. 2026.ourworldindata.org/grapher/carbon-intensity-electricity
- S48Electricity production by source (données Ember et Energy Institute). Our World in Data, Données consultées en oct. 2026.ourworldindata.org/grapher/electricity-prod-source-stacked
- S49Cameroon country profile. International Hydropower Association, s.d., consulté en oct. 2026.hydropower.org/country-profiles/cameroon
- S50Kribi gas power plant resumes operations after debt resolution; Cameroon to build two new gas power plants. Business in Cameroon (et Forbes Afrique sur la préemption), févr. à mars 2025.businessincameroon.com/energy/2702-14501-kribi-gas-power-plant-resumes…
- S28Cameroon completes buyback of Eneo in a CFA78 billion deal with Actis. Business in Cameroon, vers le 20 févr. 2026.businessincameroon.com/energy/2002-15795-cameroon-completes-buyback-of…
- S51Cameroon renationalises power company Eneo, renames it Socadel. Enerdata, 11 mai 2026.enerdata.net/publications/daily-energy-news/cameroon-renationalises-po…
- S52Reforming Cameroon’s power sector (sur la loi n° 2011/022 du 14 décembre 2011). IFLR (Orrick Herrington & Sutcliffe ; ENEO), 3 juin 2016.iflr.com/article/2gjw2n5ocpr2orkj9qxcr/iflr1000/reforming-cameroons-po…
- S53Tarif transport et GRT (Décision 0000017D). ARSEL, 17 janv. 2025.arsel-cm.org/wp-content/uploads/2026/01/TARIF-TRANSPORT-ET-GRT-1.pdf
- S29Au Cameroun, l’État veut reprendre les centrales de Kribi et Dibamba à Globeleq. Forbes Afrique, 11 août 2026.forbesafrique.com/au-cameroun-letat-veut-reprendre-les-centrales-de-kr…
- S54Décision N°00000427 fixant les tarifs de vente HT d’électricité des clients MT et seuils minima de négociation "Grands Comptes". ARSEL, 12 dévers 2022.arsel-cm.org/wp-content/uploads/2025/12/2022_decision_n_00000427_d_ars…
- S04Décision fixant le montant de la RMA ENEO au titre de l’exercice 2025 (réajustée). ARSEL, 19 dévers 2025.arsel-cm.org/wp-content/uploads/2026/01/Decision-fixant-le-Montant-de-…
- S55Cameroon’s journey toward affordable, reliable and universal electricity access. Banque mondiale, 16 janv. 2025.banquemondiale.org/fr/news/feature/2025/01/16/cameroon-journey-toward-…
- S56Cameroon’s power purchases from IPPs rise 17% to CFA156.1bn in 2024. Business in Cameroon, 14 janv. 2026.businessincameroon.com/energy/1401-15608-cameroon-s-power-purchases-fr…
- S57Cameroon plans higher electricity rates for some businesses to ease sector strain. Business in Cameroon, 8 mai 2026.businessincameroon.com/energy/0805-16144-cameroon-plans-higher-electri…
- S58Eneo seeks CFAF54bln to secure future for vital Songloulou dam. Business in Cameroon, 15 mai 2025.businessincameroon.com/public-management/1505-14658-eneo-seeks-cfaf54b…
- S59Cameroon, Lom Pangar Hydropower Project (P114077): Implementation Completion and Results Report (ICR00004891). Banque mondiale, 23 dévers 2019.documents1.worldbank.org/curated/en/625471579097390098/pdf/Cameroon-Lo…
- S60Éléments du réseau électrique d’OpenStreetMap (lignes, postes, centrales), sud du Cameroun, via l’API Overpass ; extraction de base de Kribi (côte, routes, occupation du sol). Contributeurs d’OpenStreetMap (ODbL), Extractions des 24 juil. et 10 oct. 2026.openstreetmap.org
- S61Énergie : Nachtigal franchit le cap des 3,6 TWh injectés dans le réseau en un an. Journal du Cameroun, 15 juin 2026.fr.journalducameroun.com/energie-nachtigal-franchit-le-cap-des-36-twh-…
- S62Energy: MINEE announces works to boost the production of Memvé’élé hydroelectric power station (211 MW). Business in Cameroon, 3 juil. 2020.businessincameroon.com/energy/0307-10497-energy-minee-announces-works-…
- S63Décision N°0000018D (prévisionnelle 2025). ARSEL, 17 janv. 2025.arsel-cm.org/wp-content/uploads/2025/12/2025_decision_n0000018d_arsel_…
- S21Kribi Power Development Corporation. MIGA (Groupe de la Banque mondiale), 2014.miga.org/project/kribi-power-development-corporation-0
- S64Wärtsilä to upgrade Cameroon-based Kribi power plant to boost reliability. Engineering News, 22 août 2022.engineeringnews.co.za/article/wrtsil-to-upgrade-cameroon-based-kribi-p…
- S65Cameroon : Nyambizan to Yaoundé line nears completion. African Energy, 27 mai 2022.africa-energy.com/news-centre/article/cameroon-nyambizan-yaounde-line-…
- S02Nachtigal power line delays leave 150 MW of industrial demand unmet. Business in Cameroon, 9 oct. 2026.businessincameroon.com/public-management/0910-16939-nachtigal-power-li…
- S24Zone industrielle Kribi : 400 milliards FCFA investis et 53 entreprises autorisées à s’implanter depuis 2018. Investir au Cameroun, 20 mai 2025.investiraucameroun.com/gestion-publique/2005-22033-zone-industrielle-k…
- S14Kribi franchit la ligne électrique 225 kV. PAK, 6 août 2025.Cité par titre et date
- S15Énergie et infrastructures : un nouvel élan pour la compétitivité du Port de Kribi. PAK, 19 août 2026.Cité par titre et date
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S66Cameroon: Energy (Country Commercial Guide). International Trade Administration des États-Unis, 13 avr. 2026.trade.gov/country-commercial-guides/cameroon-energy
- S67Cameroon moves forward on 500MW Kikot-Mbebe dam with land transfer decree. Business in Cameroon, 22 mai 2025.businessincameroon.com/public-management/2205-14683-cameroon-moves-for…
- S68Government, EDF push to deliver hydro promises as Cameroon moves to diversify energy sources. Business in Cameroon, 4 dévers 2025.businessincameroon.com/energy/0412-15443-government-edf-push-to-delive…
- S69Cameroon plans to build 1 GW Grand Eweng hydropower project. Enerdata, juil. 2019.enerdata.net/publications/daily-energy-news/cameroon-plans-build-1-gw-…
- S22The AfDB praises the impacts of the planned extension of the Kribi gas-fired power plant. Business in Cameroon, 1er juil. 2020.businessincameroon.com/energy/0107-10486-the-afdb-praises-the-impacts-…
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, chapitre 2 : Le Cameroun dispose de la capacité sur le papier, mais pas encore d’une fourniture ferme là où l’industrie en a besoin. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/cameroon-power-system/
Source