Livre blanc 05 · Chapitre 7 · Édition française
Une unité de réduction directe de 1 Mt/an aurait besoin d’environ 9 bcf de gaz par an : un coût abordable, mais seulement avec un approvisionnement certifié et du minerai de qualité DR
La réduction directe au gaz consomme 9,2 à 10 GJ par tonne de DRI ; un module de 1 Mt/an aurait donc besoin d’environ 8,4 à 9,1 bcf de gaz par an, soit 11 % à 12 % de la production camerounaise de 2025 et près du double de ce qu’a brûlé la centrale de Kribi. Aux prix intérieurs de 2025, le gaz coûterait 27 à 51 USD par tonne de DRI, une faible part des 340 à 370 USD la tonne auxquels le fer briqueté à chaud se négociait à destination de l’Italie en mars 2026. Les obstacles à la production de fer à Kribi ne sont pas le prix du gaz, mais vingt années d’approvisionnement certifié et une source de boulettes de qualité réduction directe.
Dans ce chapitre (9)
- 7.1 La réduction directe fait du gaz la chimie de l’élaboration du fer
- 7.2 La demande de gaz croît proportionnellement à la taille du module
- 7.3 Les unités de fer issues du minerai comptent parce que le Cameroun manque de ferraille
- 7.4 Aux prix camerounais, le gaz coûterait 27 à 51 USD par tonne de DRI
- 7.5 La qualité du minerai détermine si le minerai camerounais peut alimenter une unité DRI
- 7.6 Produire ou acheter : DRI national contre DRI et HBI importés
- 7.7 Un petit module pourrait servir de tremplin
- 7.8 L’hydrogène plus tard, le gaz d’abord
- 7.9 Ce qui rendrait possible une unité DRI à Kribi
7.1 La réduction directe fait du gaz la chimie de l’élaboration du fer
Le minerai de fer est un oxyde de fer. Pour produire de l’acier à partir du minerai, il faut en retirer l’oxygène ; en réduction directe, cette opération se fait à l’état solide, bien en dessous du point de fusion du fer. Des boulettes de minerai à haute teneur descendent dans un four à cuve tandis qu’un gaz réducteur chaud, riche en hydrogène et en monoxyde de carbone, remonte à contre-courant. Ce gaz est produit à partir de gaz naturel, soit dans un reformeur séparé (comme dans le procédé MIDREX), soit à l’intérieur même de la cuve (comme dans le procédé Energiron ZR). Le produit est le fer de réduction directe (DRI), un fer métallique poreux qui est soit enfourné à chaud dans un FAE voisin, soit refroidi, soit compacté en briquettes denses, le fer briqueté à chaud (HBI), qui peut être transporté en toute sécurité.
Le gaz naturel joue donc deux rôles : il fournit la chaleur et il fournit les agents réducteurs. Les références publiées sont proches les unes des autres :
- les unités MIDREX consomment environ 2,35 Gcal de gaz naturel par tonne de DRI, soit environ 9,84 GJ [S93] ;
- le procédé Energiron consomme environ 10 GJ de gaz naturel et environ 73 kWh d’électricité par tonne de DRI, et environ 8,3 GJ et 60 kWh lorsque l’hydrogène représente 73 % du gaz réducteur [S39] ;
- l’unité Energiron ZR de Suez Steel en Égypte a déclaré en avril 2026 une consommation durablement inférieure à 2,2 Gcal par tonne, soit environ 9,2 GJ [S41].
La technologie est mature et largement répandue. La production mondiale de DRI a atteint 151,0 Mt en 2025, dont 65,1 % à partir de gaz ; les unités MIDREX en ont produit 54,5 % et les unités HYL/Energiron 10,0 % [S94]. Le HBI a représenté 11,6 Mt, soit 7,7 % du DRI, et le commerce international de DRI et de HBI a porté sur environ 10,8 Mt [S94]. Le DRI africain produit au gaz est concentré en Afrique du Nord, avec 6,7 Mt en Algérie, 6,1 Mt en Égypte et 1,75 Mt en Libye. Selon les statistiques d’usines de Midrex, l’Afrique subsaharienne n’en a produit que 0,09 Mt en 2025, et ses deux unités au gaz étaient à l’arrêt [S94] ; worldsteel, dont les chiffres incluent des estimations pour des unités hors de ce recensement, évalue la production de DRI d’Afrique de l’Est à environ 2,7 Mt en 2025, en Ouganda, au Kenya et en Tanzanie [S95].
Sources : Midrex, 2025 World Direct Reduction Statistics [S94] ; worldsteel, World Steel in Figures 2026 [S95] ; ICIT de la Commission européenne, Energiron [S39] ; Danieli, Suez Steel (2026) [S41] ; historique de Midrex [S96].
7.2 La demande de gaz croît proportionnellement à la taille du module
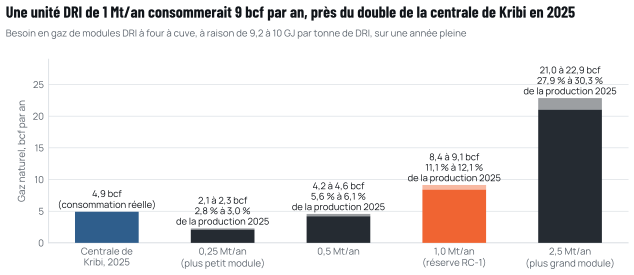
Les modules à four à cuve sont construits dans une large gamme de tailles. Le plus petit exemple récent est un micro-module Energiron ZR de 0,25 Mt/an mis en service en Bolivie en octobre 2025 [S94] ; le premier MIDREX MEGAMOD de 1,0 Mt/an a été construit pour JSW à Dolvi, en Inde [S96] ; et le plus grand module unique, de 2,5 Mt/an, fonctionne en Algérie depuis 2018 [S96][S94]. La figure 7.1 convertit ces tailles en demande annuelle de gaz.
Sources : consommation de gaz du DRI [S39][S41] ; tailles de modules [S94][S96] ; production 2025 de la SNH et consommation de la centrale de Kribi [S05] ; 1 Mscf = 1,094 GJ (dérivé).
Un module de 1 Mt/an, la taille que RC-1 réserve pour une phase ultérieure fondée sur le minerai camerounais, aurait besoin d’environ 8,4 à 9,1 bcf par an, soit environ 23 à 25 MMscf par jour (dérivé). Cela représente 11 % à 12 % de la production de 2025 et environ 1,7 à 1,9 fois le gaz brûlé par la centrale de Kribi en 2025. Sur une durée de vie de vingt ans, il consommerait environ 170 à 180 bcf (dérivé), une part importante de ce qui reste peut-être dans Sanaga Sud (chapitre 6).
La demande d’électricité d’une unité DRI est modeste en comparaison : à environ 73 kWh par tonne [S39], un module de 1 Mt/an consommerait environ 73 GWh par an (dérivé), environ un dixième de l’électricité d’une aciérie et d’un laminoir de 1 Mt/an. L’effet électrique le plus important se situe dans le FAE, où chaque tranche supplémentaire de 10 % de DRI dans la charge ajoute environ 14,5 kWh par tonne d’acier liquide [S39].
RC-1 traite le module DRI comme une réserve : environ 1 Mt/an de capacité de DRI (0,8 à 1,1 Mt/an), prévue pour l’après-2034, sous réserve d’une teneur du minerai d’au moins 64 % Fe, de l’approvisionnement en gaz et des autorisations [S07]. D’ici là, les unités de fer issues du minerai seraient du DRI ou du HBI importé, représentant environ 30 % de la charge métallique dans le scénario de planification [S07].
7.3 Les unités de fer issues du minerai comptent parce que le Cameroun manque de ferraille
Si une aciérie électrique au Cameroun a besoin de DRI, c’est en raison de la rareté de la ferraille. La ferraille locale ne couvre qu’environ 40 % des besoins des laminoirs camerounais existants [S32], et les billettes, l’acier semi-fini que ces laminoirs transforment, constituaient le premier poste des importations d’acier en 2023, avec 161 kt [S11]. En septembre 2026, Prometal a obtenu d’Afreximbank une facilité de 40 millions d’euros pour importer des billettes, la ferraille camerounaise se raréfiant [S32][S97]. Une nouvelle aciérie ne peut pas supposer que la ferraille nationale couvrira ses besoins.
RC-1 prévoit donc une charge mixte. À la capacité nominale, le four de la phase 1 fondrait environ 363 000 t de charges métalliques par an, dont environ 254 000 t de ferraille et environ 109 000 t de DRI ou de HBI importé [S07]. Seules quelque 30 000 t par an de cette ferraille (fourchette de planification de 0 à 60 000 t) devraient être d’origine nationale, au regard de la seule étude nationale chiffrée, qui évaluait les gisements de ferraille entre 53 000 et 61 833 t par an en 2006 [S98] ; le reste serait importé, de sorte que la phase 1 ferait transiter par le port environ 351 000 t par an de charges métalliques et de consommables [S07] (livre blanc 02). Le DRI et le HBI apportent aussi un avantage métallurgique : ils ne contiennent pratiquement pas le cuivre et l’étain qui s’accumulent dans la ferraille recyclée, si bien qu’ils diluent ces éléments résiduels, ce qui importe pour le fil machine et les autres produits exigeants. Le coût énergétique de cet avantage est le surcroît d’électricité du four décrit au chapitre 1. La question gazière de ce chapitre est donc celle de la provenance, à long terme, des unités de fer propres de l’usine : de l’étranger, sous forme de DRI ou de HBI produits avec le gaz d’autres pays, ou de Kribi, produits avec celui du Cameroun.
7.4 Aux prix camerounais, le gaz coûterait 27 à 51 USD par tonne de DRI
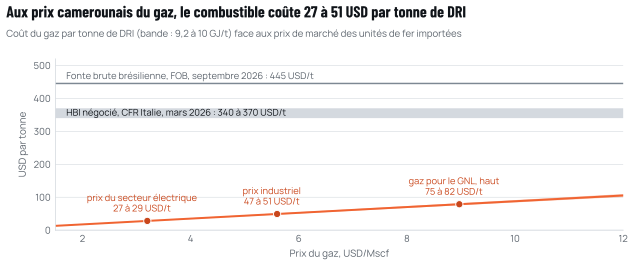
La figure 7.2 présente le coût du gaz par tonne de DRI en fonction du prix du gaz, face à deux références de marché pour les unités de fer importées.
Sources : prix du gaz 2025 de la SNH [S05] ; consommation de gaz du DRI [S39][S41] ; SteelOrbis, 16 mars 2026, HBI CFR Italie [S18] ; GMK Center, 4 octobre 2026, fonte brute brésilienne FOB [S99].
Au prix du secteur électrique, d’environ 3,2 USD/Mscf, le gaz nécessaire à une tonne de DRI coûterait environ 27 à 29 USD ; au prix industriel, d’environ 5,0 à 5,6 USD/Mscf, environ 42 à 51 USD ; et au plus haut du prix 2025 du gaz destiné au GNL, 8,97 USD/Mscf, environ 75 à 82 USD (dérivé). À titre de comparaison, le HBI libyen était offert à environ 370 USD la tonne CFR Italie en mars 2026 et le HBI vénézuélien à environ 340 USD [S18] ; la fonte brute brésilienne est tombée à environ 445 USD la tonne FOB en septembre 2026 [S99] ; et les billettes chinoises étaient offertes entre 465 et 470 USD FOB le 3 octobre 2026 [S09].
La comparaison montre que le gaz n’est pas le principal coût du DRI aux prix camerounais. Le premier poste de coût est la charge de minerai : les boulettes de qualité DR, dont le prix est fixé sur les marchés internationaux et comporte une prime par rapport au minerai de fer ordinaire. La référence du minerai ordinaire à 62 % Fe s’est établie en moyenne à 100,2 USD par tonne sèche en 2025 [S100] ; les prix des boulettes de qualité DR n’étaient pas disponibles sous une forme vérifiable pour ce livre blanc. Une unité DRI nationale ne serait donc compétitive face au HBI importé que si elle associait un gaz bon marché à une source fiable de boulettes, idéalement issues de minerai camerounais.
7.5 La qualité du minerai détermine si le minerai camerounais peut alimenter une unité DRI
Les fours à cuve exigent une charge à haute teneur. worldsteel souligne que les procédés actuels de DRI nécessitent un minerai d’au moins 64 % de fer, qualité qui représente moins de 20 % de l’offre mondiale [S101]. Les informations publiques sur le gisement camerounais de Mbalam font état d’un minerai à expédition directe titrant plus de 62 % Fe [S08], adapté aux hauts fourneaux et aux chaînes d’agglomération plutôt qu’à la réduction directe. Produire une charge de qualité DR à partir du minerai camerounais exigerait donc une concentration et une mise en boulettes, investissement considérable en soi.
Le cadre de politique publique va dans ce sens. Le Code minier de 2023 prévoit la transformation locale de 15 % de la production minière [S27]. Cameroon Mining Company, société sœur de Cameroon Steel, est titulaire du permis d’exploitation de Mbalam [S08] ; sa convention minière l’engagerait, selon les informations publiées, à transformer localement 15 % de sa production, et la même source présente Cameroon Steel comme le futur pôle sidérurgique national de ce programme [S102]. Produire du fer à Kribi à partir de minerai camerounais répondrait plus pleinement à cette intention que toute autre voie. C’est aussi pourquoi la question du gaz importe : une politique de transformation locale du minerai de fer implique une politique d’allocation du gaz pour la réduction directe.
L’analyse de la transition sidérurgique mondiale réalisée par Agora Industry avertit que l’offre de minerai de qualité DR risque d’être inférieure à la demande d’ici 2030 [S103]. L’argument joue dans les deux sens : il accroît la valeur d’une future offre camerounaise de boulettes DR, et il signifie qu’une usine à Kribi ne peut pas supposer que les boulettes DR importées resteront bon marché ou abondantes.
7.6 Produire ou acheter : DRI national contre DRI et HBI importés
Le tableau 7.1 compare les deux façons dont une aciérie électrique à Kribi pourrait se procurer des unités de fer issues du minerai.
Tableau 7.1 DRI et HBI importés comparés à un module DRI national au gaz à Kribi
| Critère | DRI ou HBI importé (phases 1 à 3 de RC-1) | DRI national au gaz à Kribi (réserve RC-1, après 2034) |
|---|---|---|
| Gaz nécessaire | Aucun | Environ 8,4 à 9,1 bcf par an pour 1 Mt/an |
| Électricité | Seulement la surconsommation du FAE (environ 14,5 kWh/t par 10 % de DRI) | Environ 73 GWh par an pour le module, plus la surconsommation du FAE |
| Charge ferreuse | Achetée sous forme de DRI ou de HBI fini | Boulettes de qualité DR (au moins 64 % Fe), importées ou issues de concentré camerounais |
| Exposition au marché | Commerce international de DRI et de HBI d’environ 10,8 Mt (2025) ; peu d’exportateurs | Marché des boulettes ; formule de prix du gaz |
| Logistique | Importation par les terminaux portuaires existants | Importation de boulettes ou approvisionnement national ; la manutention du vrac dépend du terminal minéralier objet d’un protocole d’accord de novembre 2025, dont l’achèvement est attendu dans un délai de cinq à six ans |
| Investissement | Aucun pour l’élaboration du fer | Un four à cuve, l’approvisionnement en gaz et la manutention des boulettes |
| Carbone | Émissions amont de l’exportateur (RC-1 retient environ 0,7 t de CO₂ par t de DRI) | Émissions directes de la réduction au gaz à Kribi ; électricité d’un réseau bas carbone ; ajout d’hydrogène possible ultérieurement |
| Valeur ajoutée au Cameroun | Fusion et laminage seulement | Élaboration du fer et, à terme, traitement du minerai |
| Principale condition préalable | Approvisionnement et prix fiables à l’importation | Réserves de gaz certifiées, formule de prix, gazoduc et approvisionnement en boulettes |
Sources : [S39][S41][S94][S101][S80][S81][S07] ; analyse de Cameroon Steel.
Le tableau explique le séquencement de RC-1. Le DRI ou le HBI importé ne requiert ni gaz ni investissement dans l’élaboration du fer, et il permet de construire et d’exploiter l’aciérie et les laminoirs pendant que les questions du gaz et du minerai se règlent. Un module national ajoute de la valeur et de la résilience, mais dépend de trois conditions qui n’existent pas encore : du gaz certifié pour toute sa durée de vie, une formule de prix publiée et un approvisionnement en boulettes. Le marché international du DRI et du HBI est par ailleurs étroit : les données commerciales font état d’environ 10,8 Mt en 2025, ou d’environ 13,2 Mt en incluant les origines sous sanctions, la Russie (sous forme de HBI) et l’Inde étant les premiers exportateurs [S94]. C’est un argument de sécurité d’approvisionnement en faveur de la production de fer, à terme, sur le territoire national.
7.7 Un petit module pourrait servir de tremplin
Il existe une voie médiane. Un module de 0,25 Mt/an, de la taille de celui mis en service en Bolivie en 2025 [S94], n’aurait besoin que d’environ 2,1 à 2,3 bcf par an, moins de la moitié de ce qu’a consommé la centrale de Kribi en 2025 et moins de 3 % de la production nationale de 2025 (dérivé). Il couvrirait environ les deux tiers de la consommation de DRI prévue par RC-1 à la configuration complète, d’environ 0,36 Mt/an [S07], pourrait fonctionner avec des boulettes importées pendant que le concentré camerounais est développé, et donnerait au secteur gazier un premier client industriel de long terme de taille maîtrisable. La rentabilité d’un tel module à cette échelle relève d’une étude de faisabilité ; ce livre blanc se borne à constater que le gaz nécessaire est à portée.
7.8 L’hydrogène plus tard, le gaz d’abord
Les fours à cuve peuvent utiliser de l’hydrogène à la place d’une partie du gaz naturel. Les données d’Energiron montrent qu’avec 73 % d’hydrogène dans le gaz réducteur, la consommation de gaz naturel passe d’environ 10 à 8,3 GJ par tonne [S39]. Une réduction entièrement à l’hydrogène nécessite environ 54 kg d’hydrogène par tonne de DRI, ce qui, aux rendements actuels des électrolyseurs, implique environ 2,4 à 2,8 MWh d’électricité par tonne de DRI pour le seul hydrogène (dérivé de [S93][S35]). Pour un module de 1 Mt/an, cela représenterait 2,4 à 2,8 TWh par an, environ un tiers de toute la production camerounaise de 2025 (dérivé). Le fer à l’hydrogène à Kribi est donc une option de long terme liée à de nouvelles capacités hydroélectriques, et non un projet de court terme (chapitre 8). Une unité au gaz conçue pour accepter un ajout d’hydrogène laisse l’option ouverte.
7.9 Ce qui rendrait possible une unité DRI à Kribi
Les conditions découlent directement de ce chapitre et du précédent :
- Un audit indépendant des réserves démontrant au moins vingt années d’approvisionnement à environ 9 bcf par an pour un module de 1 Mt/an, ou un module plus petit dimensionné sur ce qui est certifié.
- Une allocation de gaz et une formule de prix pour l’usage chimique industriel, distinctes du gaz destiné au secteur électrique, avec un traitement fiscal clair.
- Un gazoduc entre les installations de réception du gaz de la centrale de Kribi et la zone industrielle.
- Une stratégie d’approvisionnement en boulettes : des boulettes DR importées d’abord, avec une trajectoire vers le concentré camerounais conforme à la politique de transformation locale.
- Une capacité portuaire pour le vrac destinée aux boulettes. Le directeur général du PAK prévoit l’achèvement du terminal minéralier, objet d’un protocole d’accord signé le 4 novembre 2025, dans un délai de cinq à six ans [S80][S81], ce qui précéderait un module prévu après 2034 ; aucune de ces dates n’étant ferme, un projet de DRI ne devrait pas tabler sur le terminal tant que sa première tranche n’est pas financée (livre blanc 02, chapitre 2).
Aucune de ces conditions n’est nécessaire pour la phase 1 d’une aciérie électrique. Toutes le sont avant qu’un module DRI puisse être financé ; c’est pourquoi elles relèvent dès maintenant des politiques énergétique et minière nationales, plutôt que des phases ultérieures d’un projet.
Sources citées dans ce chapitre
Les repères entre crochets renvoient à ces sources ; la liste complète figure en annexe. Liste complète des sources
- S93Hydrogen uses in ironmaking (V. Chevrier, Midrex). US DOE H2@Scale, 1er août 2018.energy.gov/sites/prod/files/2018/08/f54/fcto-h2-scale-kickoff-2018-8-c…
- S39ENERGIRON technology (DRI-FAE au gaz naturel ou à l’hydrogène). EC ICIT, réf. du 12 févr. 2026.innovation-centre-for-industrial-transformation.ec.europa.eu/innovativ…
- S41Suez Steel sets new benchmark in energy consumption for DRI production. Danieli, 16 avr. 2026.danieli.com/en/news-media/news/suez-steel-sets-new-benchmark-energy-co…
- S942025 World Direct Reduction Statistics. Midrex Technologies, sept. 2026.midrex.com/world-dri-statistics/world-dri-production-reaches-151-0-mt-…
- S95World Steel in Figures 2026. World Steel Association (worldsteel), 4 juin 2026.worldsteel.org/data/world-steel-in-figures/world-steel-in-figures-2026…
- S96Midrex history. Midrex Technologies, s.d., consulté en oct. 2026.midrex.com/history/
- S05Données pétrolières 2025. SNH, publié en juin 2026.snh.cm/wp-content/uploads/2026/06/Donnees-petrolieres-2025.pdf
- S07Configuration de référence RC-1 de Cameroon Steel (estimation de planification), édition du 10 octobre 2026 (RC-1.1) : phases, références avec fourchettes, bilans et calendrier indicatifs. Cameroon Steel, 10 oct. 2026.Cité par titre et date
- S32Cameroun : le groupe Prometal décroche 26 milliards FCFA auprès d’Afreximbank…. Sikafinance, 30 sept. 2026.sikafinance.com/marches/cameroun-le-groupe-prometal-decroche-26-millia…
- S11API publique UN Comtrade, Cameroun (déclarant 120), SH 72/73 et lignes à 6 chiffres, 2019 à 2023. Division de statistique des Nations unies.comtradeapi.un.org/public/v1/preview/C/A/HS?reporterCode=120&period=20…
- S9740 millions d’euros d’Afreximbank : Prometal sécurise ses billettes d’acier alors que la ferraille camerounaise s’épuise. Cameroun24, 10 oct. 2026.cameroun24.net/article/76267-40-millions-d-euros-d-afreximbank-prometa…
- S98Bidoung J., Fomethe A., Yantio G., Melo U., La récupération et le recyclage des déchets ferromagnétiques : analyse de la situation au Cameroun (Déchets, Revue francophone d’écologie industrielle n°48). ENSP Yaoundé / MIPROMALO, 4e trimestre 2007.eid.episciences.org/7942/pdf
- S18European buyers uninterested in BPI and HBI purchases, prices up nominally due to freight. SteelOrbis, 16 mars 2026.steelorbis.com/steel-prices/steel-prices-market-analyses/scrap-and-raw…
- S99Average prices for Brazilian pig iron fell by $20/t in September. GMK Center, 4 oct. 2026.gmk.center/?p=129748
- S09Weekly steel prices (archive 40468). Arab Iron & Steel Union (AISU), 3 oct. 2026.aisusteel.org/en/archives/40468
- S100Commodity Markets Outlook, Historical Data, Annual (xlsx). Banque mondiale, 2 sept. 2026.thedocs.worldbank.org/en/doc/74e8be41ceb20fa0da750cda2f6b9e4e-00500120…
- S101Climate change and the production of iron and steel (document d’orientation). worldsteel, Page consultée le 10 oct. 2026.worldsteel.org/climate-action/climate-change-and-the-production-of-iro…
- S08Kribi : le Premier ministre, chef du gouvernement est là. Cameroon Tribune, 30 dévers 2024.cameroon-tribune.cm/article.html/68499/fr.html/details_2
- S27Loi n° 2023/014 du 19 décembre 2023 portant Code minier (texte officiel, copie miroir). Rural-info (copie du texte officiel), 19 dévers 2023.rural-info.net/wp-content/uploads/2024/11/Loi-N°2023-014-du-19-decembr…
- S102Cameroon Mining Company confirme l’entrée du projet Mbalam dans sa phase irréversible d’exécution. Camer.be via AllAfrica, 12 dévers 2025.fr.allafrica.com/stories/202512120475.html
- S10315 Insights on the Global Steel Transformation. Agora Industry, 15 juin 2023.agora-industry.org/publications/15-insights-on-the-global-steel-transf…
- S80Port de Kribi : un terminal minéralier d’avenir (protocole d’accord pour un terminal minéralier). Port Autonome de Kribi, 4 nov. 2025.Cité par titre et date
- S81Zone industrialo-portuaire de Kribi (KPIZ) : jusqu’à +8 points de croissance et 150 000 emplois attendus sur 15 ans. Investir au Cameroun, 4 mars 2026.investiraucameroun.com/gestion-publique/0403-23163-zone-industrialo-po…
- S35Iron and Steel Technology Roadmap. AIE, oct. 2020.iea.blob.core.windows.net/assets/eb0c8ec1-3665-4959-97d0-187ceca189a8/…
Citer ce chapitre
Cameroon Steel (2026). Le réseau hydroélectrique du Cameroun peut alimenter un acier bas carbone si les gros consommateurs obtiennent une fourniture ferme, des tarifs clairs et du gaz. Livre blanc 05, chapitre 7 : Une unité de réduction directe de 1 Mt/an aurait besoin d’environ 9 bcf de gaz par an : un coût abordable, mais seulement avec un approvisionnement certifié et du minerai de qualité DR. CS-WP-05. https://www.cameroon-steel.com/fr/bibliotheque/energy-for-industry/gas-for-direct-reduction/
Source